本文来自微信公众号: 财报纪 ,作者:专注财报分析的,原文标题:《首次覆盖 | 零跑:在盈亏平衡线上方一毫米,新势力最孤独的胜利》
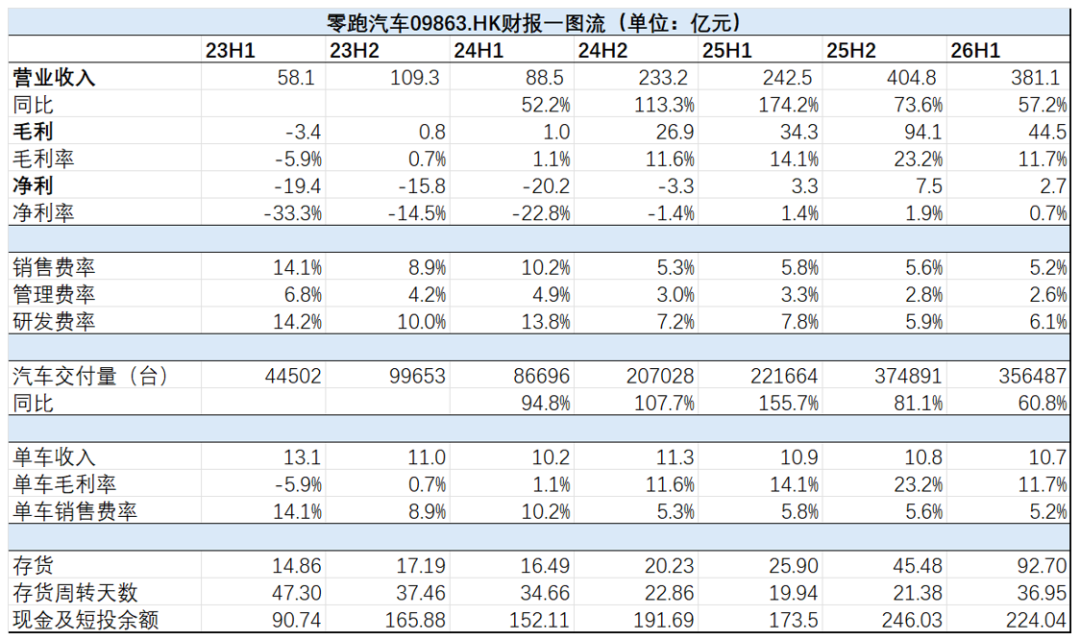
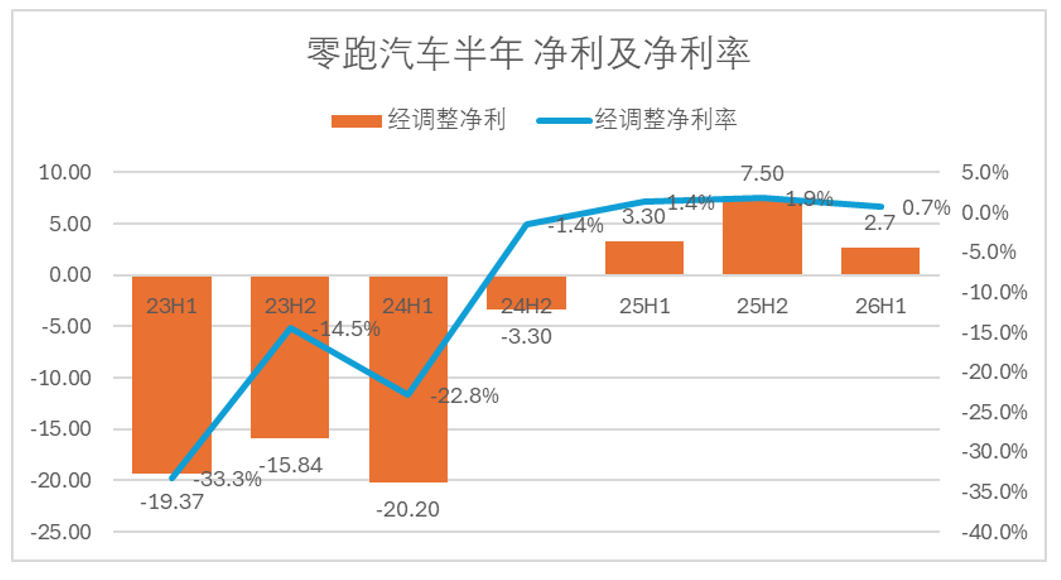
2026上半年,零跑汽车营收达381.10亿元,同比增长57.2%,符合市场预期;盈利端上半年毛利润实现44.45亿元,毛利率达11.7%;上半年经调整净利润2.7亿元,净利率0.7%。盈利端低于市场预期,全年净利目标从50亿砍到30亿。
(财报一图流如下,单位亿元,数据均来源于Wind,由财报纪整理)
今年上半年,碳酸锂涨价超130%,车规级存储芯片涨价150%—300%,单车制造成本硬生生抬高3000—7000元。补贴退坡,对售价普遍较低的零跑。影响也比较大。
同时,上半年也是零跑的车型切换真空期,老车C系列衰退的速度快于新车(A10、D19)爬坡的速度。量增价减、成本挤压、车型青黄不接,三股力量拧在一起,造就了这份"增收不增利"的半年报。
但零跑这份半年报,放在车企普遍承压的2026已经算一份不错的成绩,也成为了蔚小理零四家新势力中,唯一盈利的车企。
从市场的惯性来看,车企能够成为阶段性的佼佼者,一定有一个相对高端的定语来修饰,比如超强的自动驾驶能力,超强的品牌认知。
但纵观财报我们发现:零跑之所以能够成为新势力的佼佼者,不是因为某一个方面特别突出,而是因为回归制造业的本源,通过整合上游环节,攫取了不少易被人忽视的利润,才能守住盈亏平衡线。
正所谓善战者,无赫赫之功。
01
车型换挡,毛利下降
零跑26H1营收381.1亿元,同比增长57.2%;2026上半年零跑交付356,487辆,同比增长60.8%。
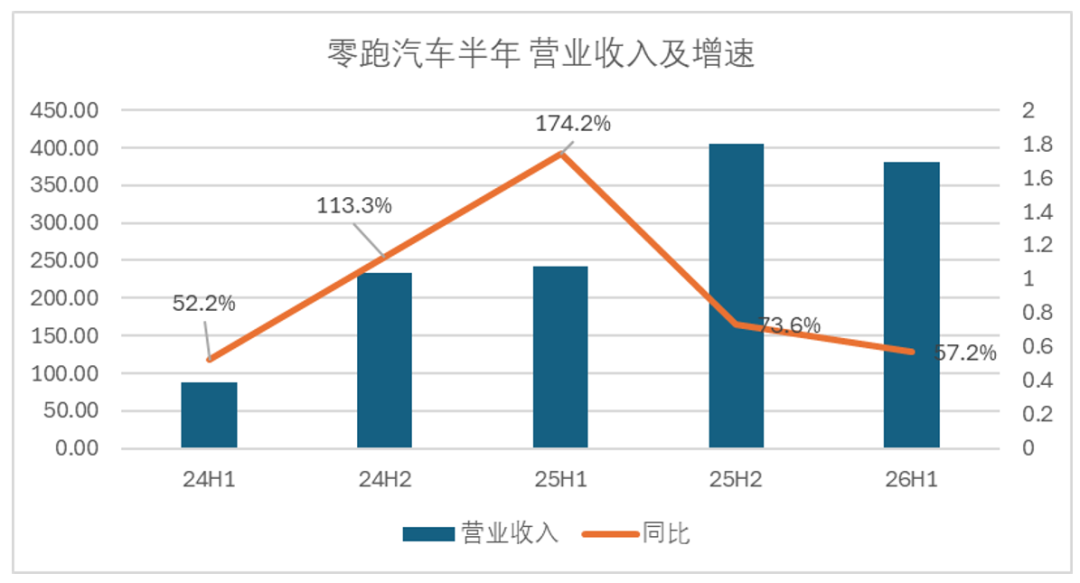
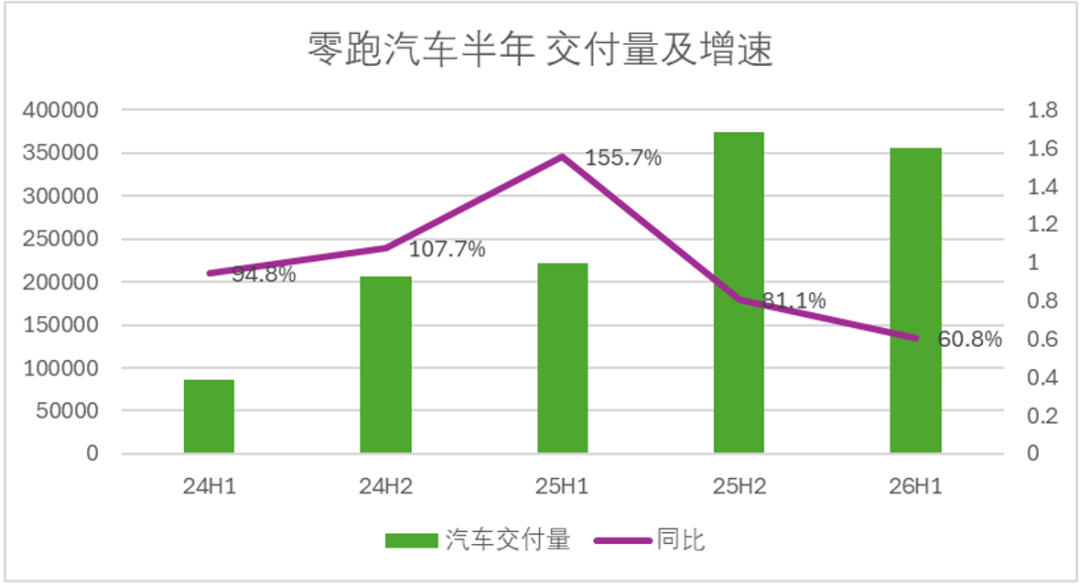
从上半年的营收和交付量看,零跑还在高增长通道,但“翻倍时代”正式结束。26H1营收环比25H2的404.8亿下降5.9%,交付环比降4.9%。
2025年下半年的高基数是环比转负的最大原因。2026年起新能源购置税减免退坡,叠加地方以旧换新补贴年底到期预期,25下半年出现明显的抢购前置。
车型层面的变化也比较明显。
零跑早期靠C系列一路走量,后在2025年B系列放量后改变了这个结构,2026年A、D补齐两端,首次形成"向下覆盖入门、向上试探高端"的完整矩阵。
所以某种意义上来说,A系列的成功接棒促使零跑摆脱单一价格带打法。
3月底A10上市,135天第10万台下线,5–7月连续三个月中国品牌SUV第一,7月登顶全品类SUV月销第一,官方称其为最主要走量任务承担者。C10/C11/C16三款合计仍约3万台/月。
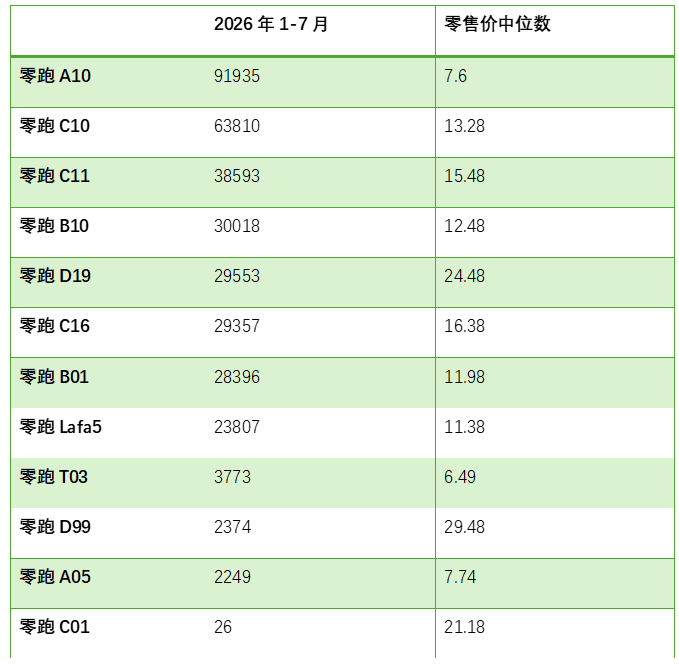
其实从零跑的销量结构下沉不难看出,当前新能源汽车的厮杀战场价格战愈发激烈,且价格不断下沉探底。这对于车企来讲必然会带来一个问题——利润承压。
A10的零售价中位数为7.6万元,作为上半年卖得最好的车型。我们计算了一下零跑的单车经济模型,上半年单车毛利1.2万元,毛利率11.7%,同比去年同期下滑2.4个百分点。
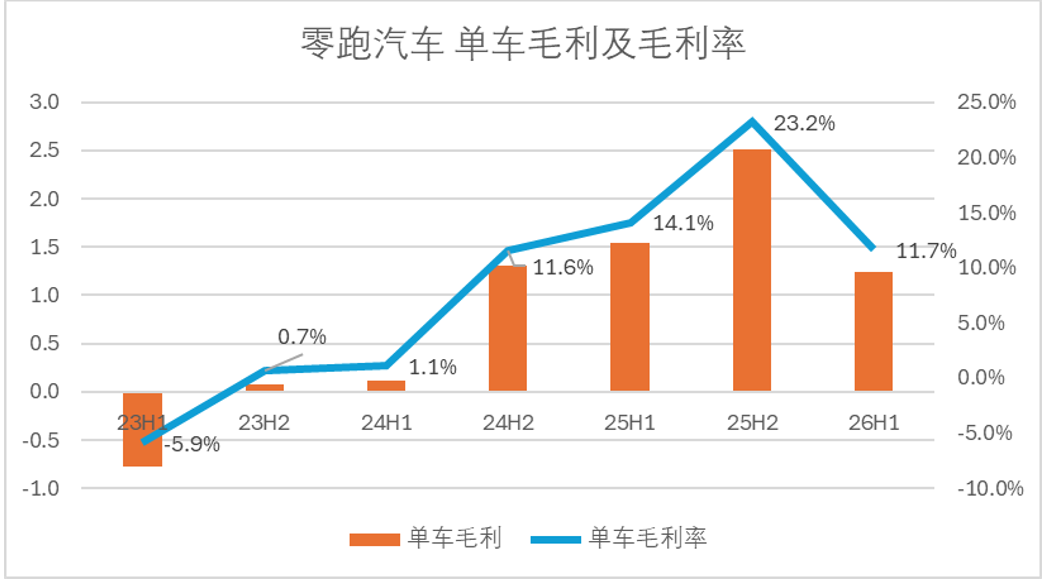
2026上半年零跑毛利润44.45亿元,毛利率11.7%,同比下滑2.4pct,全年毛利率指引13%-14%,从上半年的数据来看下半年的压力较大。
当然,毛利率下滑也有一部分归因于原材料(碳酸锂、铜、铝、塑料)涨价。
02
极致微操,终于站在了盈亏平衡点上方
拆开单车经济模型,单车收入只降了0.25万,26年上半年零跑的单车收入为10.7万元,同比微降1.83%。
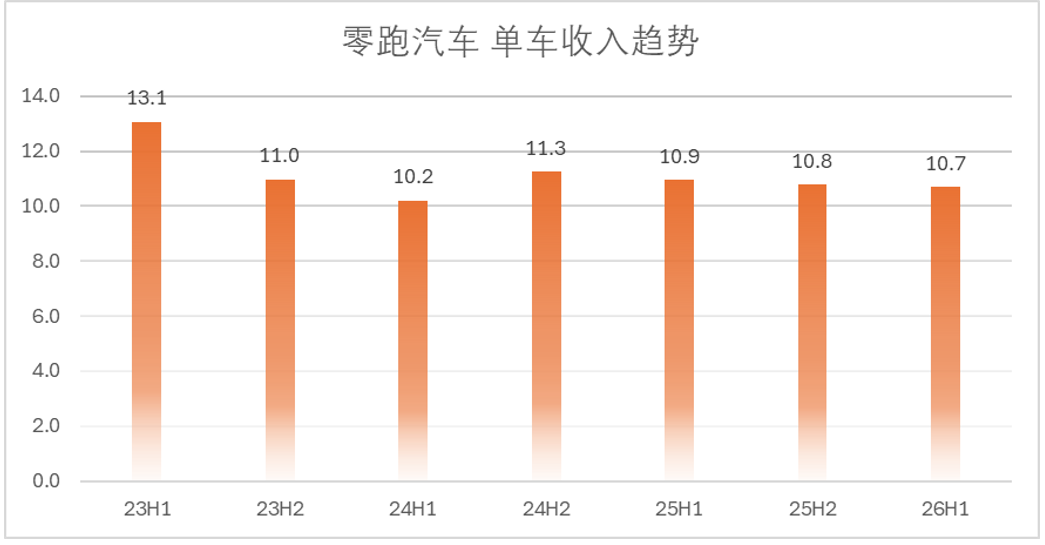
就单车收入而言,消费者对于零跑的核心消费区间还是在10-11万元上下,C系列以销量最好的C10为例,零售价中位数在13.28万元,而当下的A系列和B系列恰好切中了消费需求。
7.6万能买到带800V的A10,是10万级车型配上了两年前25万级才有的硬件。配置通胀的红利,消费者实实在在吃到了,但是对于零跑而言,很难说全是正向影响。
零跑在自研自产模式下,新车型(A10/B10)前期固投折旧摊销在低售价车型上被放大。今年二季度,剔除股份支付后的经调整净利润为2.7亿元,同比下滑18%。
但费控层面零跑做得相当不错。
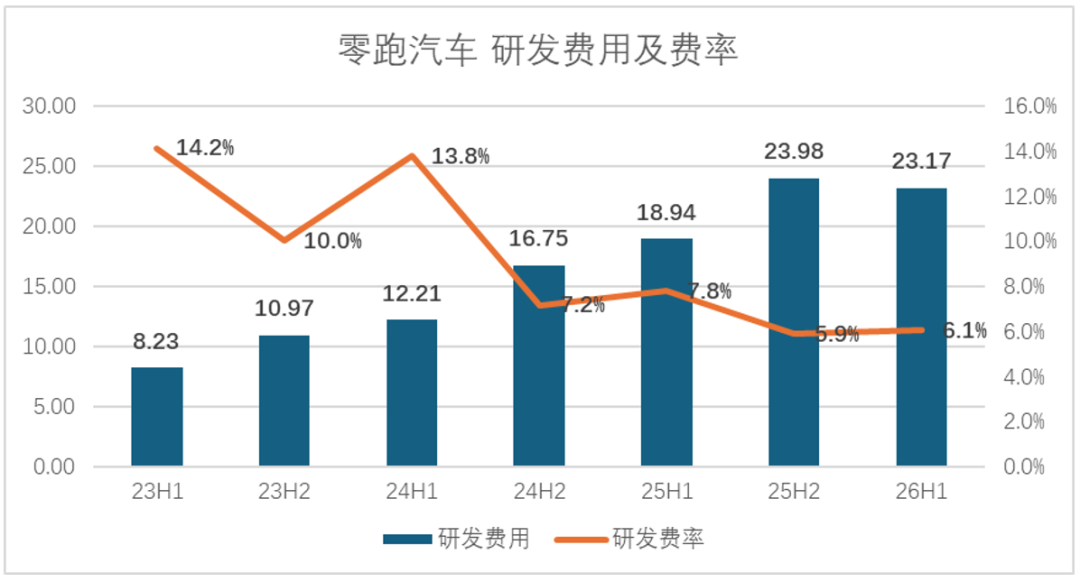
零跑26H1研发费率仅6.1%、销售费率5.2%、管理费率2.6%(三费合计约13.9%),相比蔚来、小鹏(三费占比常年超25%-30%)确实极其克制。
这证明了其“极致精细化运营”,但同时也说明其盈利能力低纯粹是因为前端产品定价与毛利空间被极度挤压,而不是后端的费用浪费。
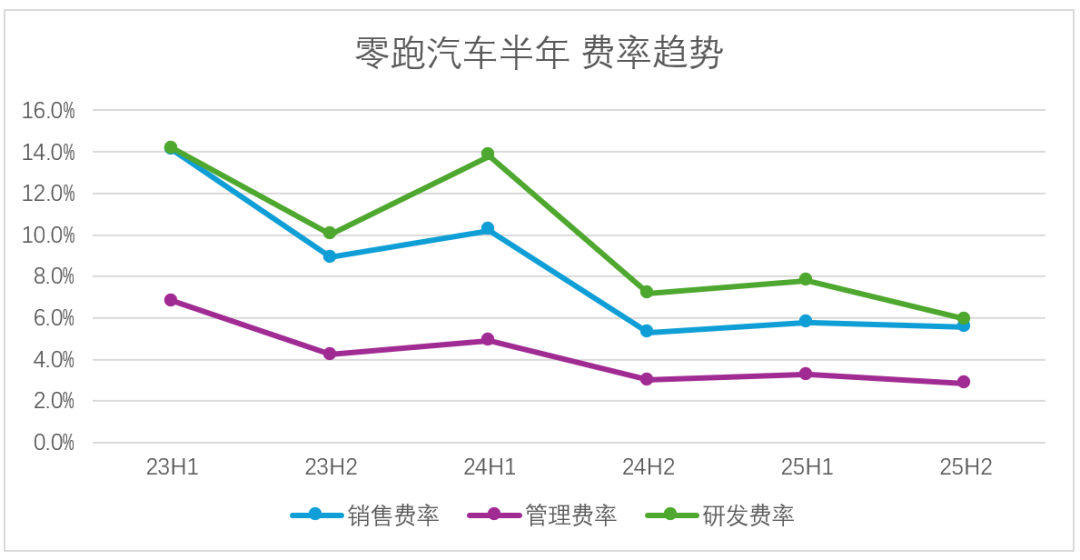
也正是通过这种极致的微操,让零跑在车企集体失血的上半年,艰难地保持住了微薄的利润,站在了盈亏平衡点的上方,成为蔚小理零四家新势力中,唯一盈利的车企。
当然,盈利端还是低于市场预期,全年净利目标从50亿砍到30亿(-40%)。其实从下调利润指引和上半年指引未完成就可以看出,管理层对目前的盈利水平也不抱有过大期待。
CFO李腾飞在电话会直言原目标"实现难度非常大"。按新指引,下半年需完成约28亿,是上半年的13倍。至少在今年的退坡大背景下,对于零跑的利润预期,不必太高。
03
资本开支加速,海外扩张抬高库存,账面压力仍在
2026上半年零跑的资本开支20.3亿元,近两年资本性支出都维持在20亿元以上。本期实体门店数增长至1064家,增速32%。
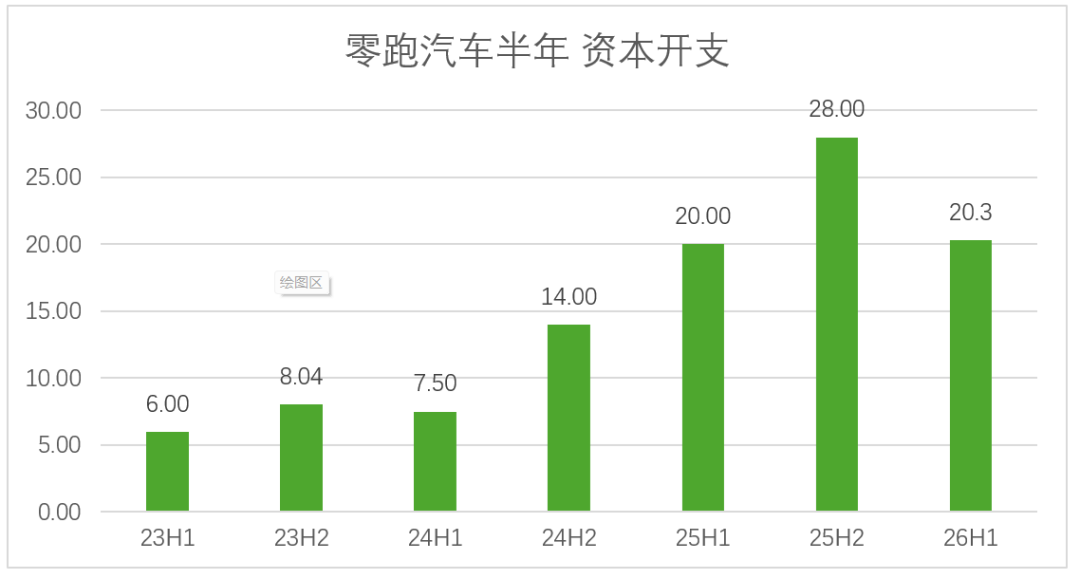
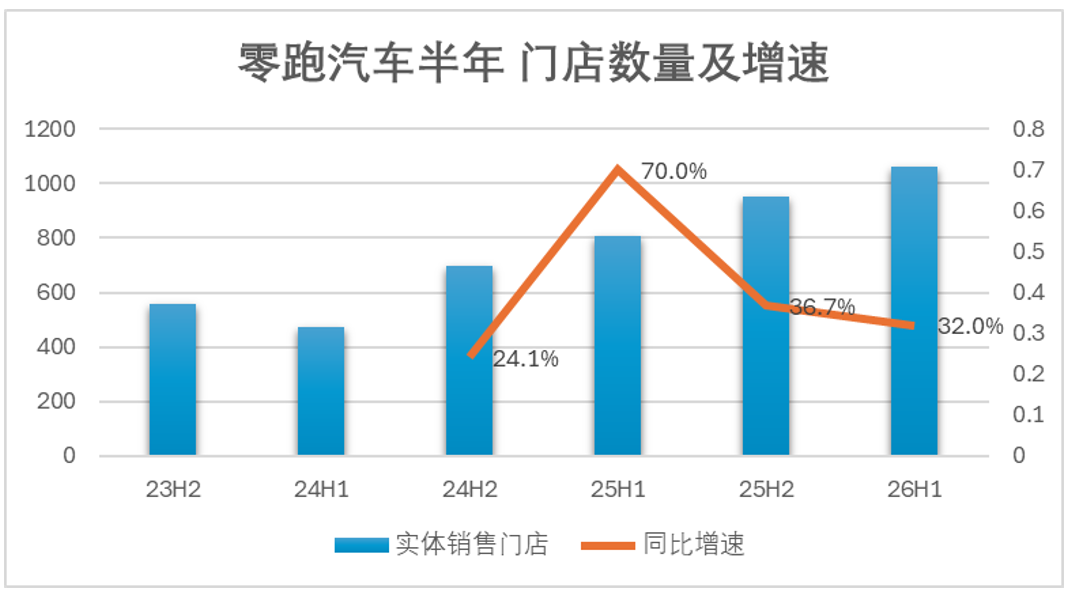
零跑用走量扩张的逻辑去扩展自己的商业版图,用自研能力去拉开红海价格战博弈中的利润差距,这套逻辑在车型切换期难免带来一些账面压力。
本期存货周转天数36.95天,形成了“新车备货”与“旧车积压”的双重资金占用。
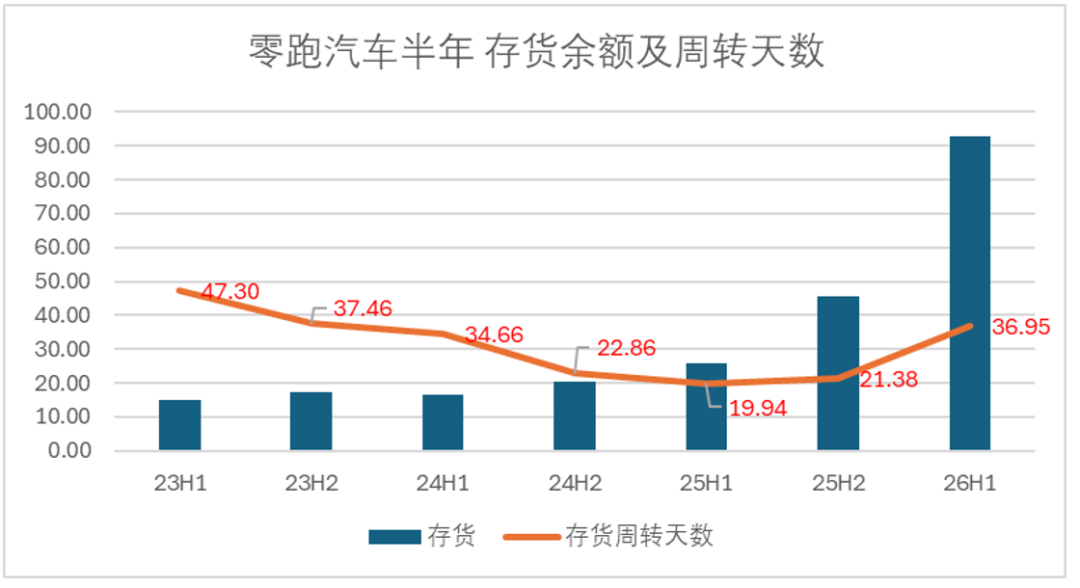
同时,海外出口暴增带来的“海运在途”加大了库存压力。
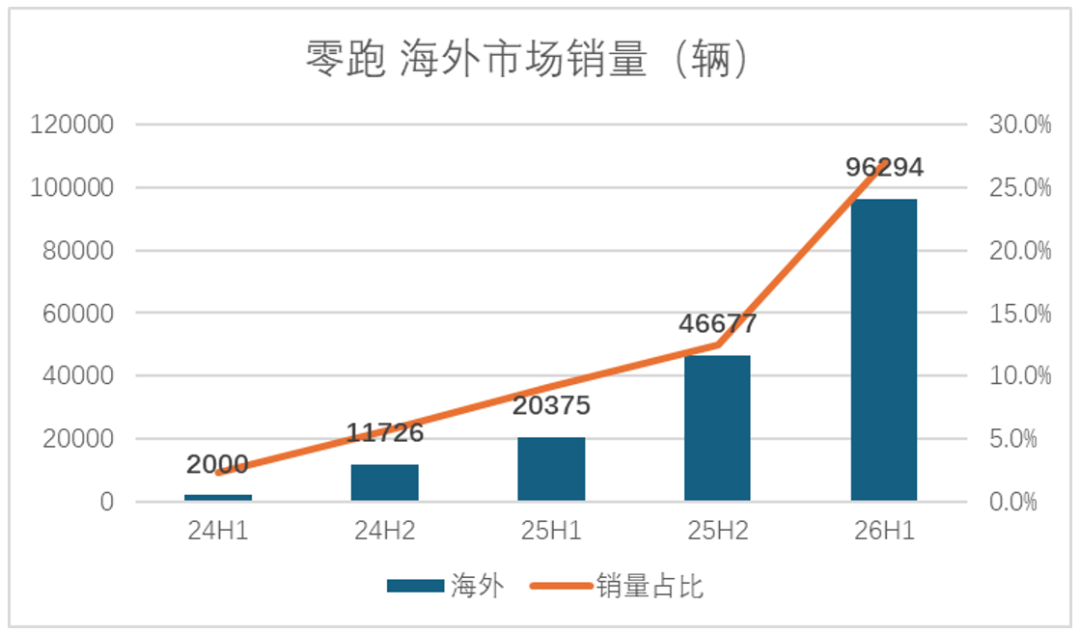
2026上半年零跑海外出口达9.6万辆,同比+372.6%。跨国交付的供应链周期极长,从国内工厂出厂、港口堆存、海运(通常需要30—45天)、海外清关到进入Stellantis的当地渠道仓库,账面存货金额就会被天然拉得越高。
与直接外购Tier 1成品总成的轻资产车企不同,自制模式意味着零跑必须在自己的工厂里储备大量的上游原材料(如铜、铝、芯片、电芯)以及车间里的WIP。自制链条越长,沉淀在生产线上的存货资金就越多。
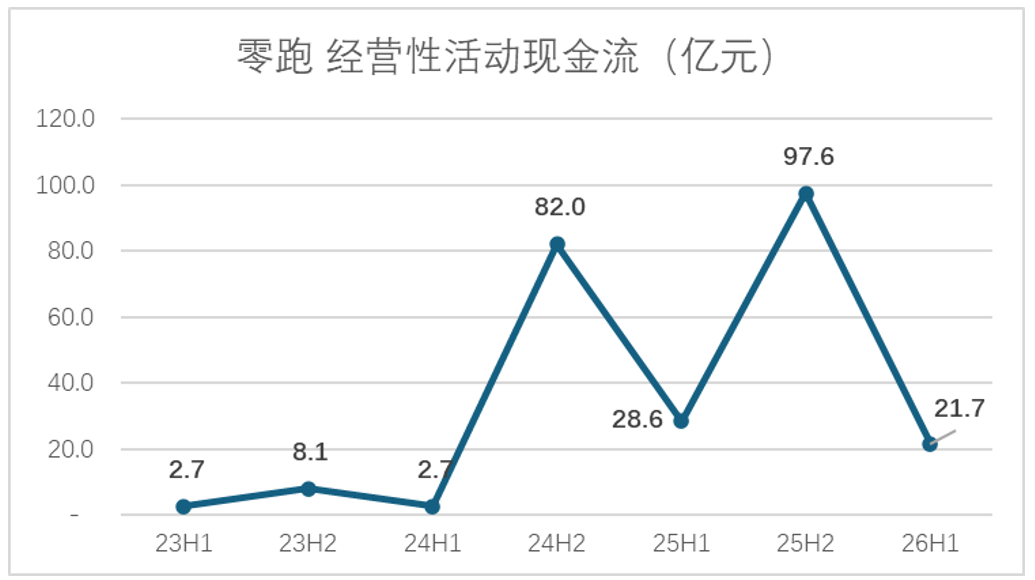
因此,从现金流数据来看,表现相对较差。2026年上半年经营性活动现金流21.7亿元,环比下降77.7%,同比下降24.1%。
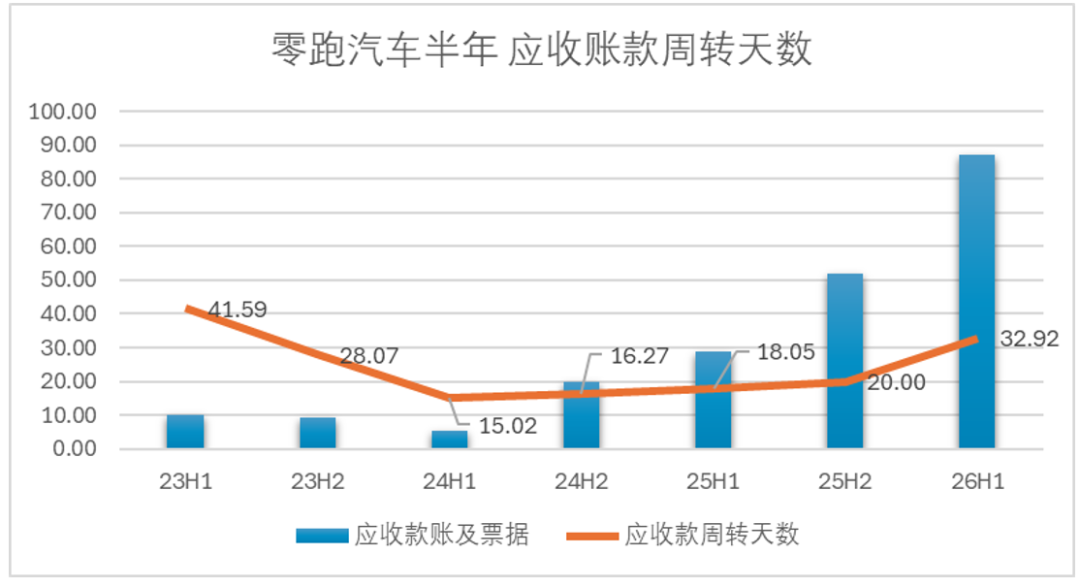
A10等低价车型本身毛利率空间较薄,如果下半年终端市场价格战加剧,或者积压的老款库存无法快速出清,这部分存货的可变现净值可能会低于账面成本。届时零跑将面临不小的计提压力,直接反噬下半年的营业利润。
05
善战者无赫赫之功
虽然自研的打法给零跑带来了很多账面压力,但不得不承认的是,零跑能够有微操的空间,不断出新车型下探价格,也正是依靠于此。
2026年上半年,零跑汽车的研发投入为23.17亿元,研发费率6.1%,绝对费用同比增长了22.3%。
零跑官方口径的“全域自研”,核心在于自研自制比例达到整车成本的约65%。
这并非指像特斯拉(自研芯片、一体化压铸)或比亚迪(自研电芯、垂直整合矿业)那种技术代际突破型自研,而是跳过Tier 1(一级供应商),自己做系统集成与硬件制造。
例如电池系统。在10万级车上,电芯本身占电池包成本的70%~80%(约1.6万~2.7万元)。
若直接采购宁德时代或孚能科技的成品PACK电池包,供应商会收取约15%~20%的集成制造溢价与研发摊销。
零跑自己做CTC组装与BMS,省去了中间商PACK的毛利,并减少了模组与上盖结构件,可将电池系统成本降低5%~8%,单车省下约1500~2500元。
传统车企采购博世、德赛西威的舱驾一体或域控制器,中间含有大量软件授权与硬件集成费;零跑自己做软硬件集成,每个控制器可节省1000~2000元。
很明显,零跑的自研,本质是整合上游供应商,尤其在制造端,把供应商赚的钱放在了自己的口袋里,才会有同级配置,一半价格的产品力,这也是零跑立足市场的根基。
这一点非常像上世纪的丰田,这与现如今围绕芯片、端到端智驾等微笑曲线两侧重投入的车企,有本质不同。这或许也是Stellantis能够看重零跑的核心原因。
因此即便在营销端,无论是自动驾驶也好,续航里程也罢,亦或是品牌服务层面,零跑都没有特别出圈的记忆点。但是,仅仅依靠性价比,零跑反而成为了现阶段佼佼者。
出身于义乌的朱江明,自小可能就有“鸡毛换糖”相对踏实的经商基因,也经历过大华和海康的价格战,有极强的商业嗅觉和敏感度,但是在宏观叙事层面的能力较弱,以至于市场往往忽略他的成绩。
正应了那句话:善战者无赫赫战功。
当然,零跑引以为傲的“65%全域自研自制”,在高客单价、高毛利的顺风局里是吃掉供应商溢价的利器;但在低价车占据主导的逆风局中,庞大的工厂折旧、研发摊销与在制品存货,也可能演变成无法甩掉的固定成本负杠杆,必须促使它不断推出新车型,保证销量底线,来维持规模利润。
扛在朱江明肩上的担子,并不轻。(作者:星禾)