本文来自微信公众号: 听潮TI ,编辑:张晓,作者:听潮TI团队
也该轮到钱程推科沃斯上山了。
两个月前,有股民在投资者交流社区向科沃斯董秘发问:
为何科沃斯业绩各方面都不错,股价却一直没完没了跌跌不休?
董秘答,二级市场有其阶段性关注的热点行业领域,同公司所在行业未必契合,补充说公司将聚焦做好主业,等等。
业绩为什么无法带动股价?不止股民好奇,或许就连科沃斯自己也无法回答。
科沃斯有过阵痛,但2024年以来这家公司已经走过了业绩复苏拐点。今年上半年业绩表现也算可圈可点,收入同比增长了19.18%,归属于上市公司股东的净利润同比增长了27.40%。
这家公司显然也不想只停留在过去清洁机器人的旧叙事里,它已经在布局二级市场喜欢的具身智能。6月份公司推出的首款具身智能开源机器人“八界”已经开售,68岁的公司创始人、董事长钱东奇还在近期的机器人大会上为八界站台,提出了“机器人定义权从厂商交还用户”的行业主张。
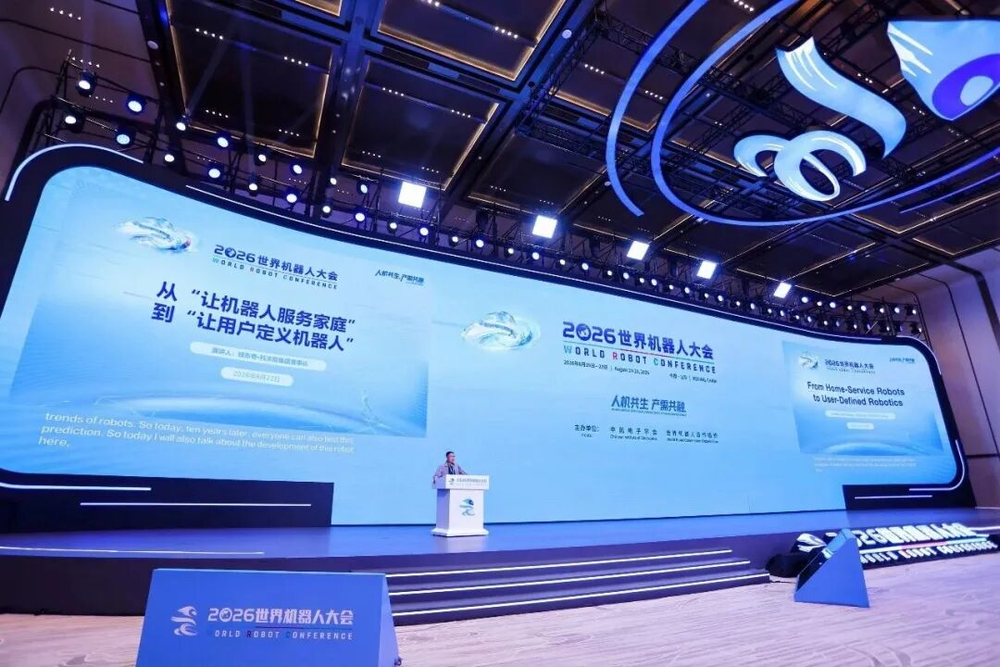
图/科沃斯八界机器人官微
但硬币的另一面,“扫地茅”已经是快五年前的名号了。
科沃斯的股价自2022年底跌落至70块钱上下至今,偶有上涨,却始终难回高点。如今科沃斯的市值长期稳定在300亿上下,较高峰时缩水了三分之二。
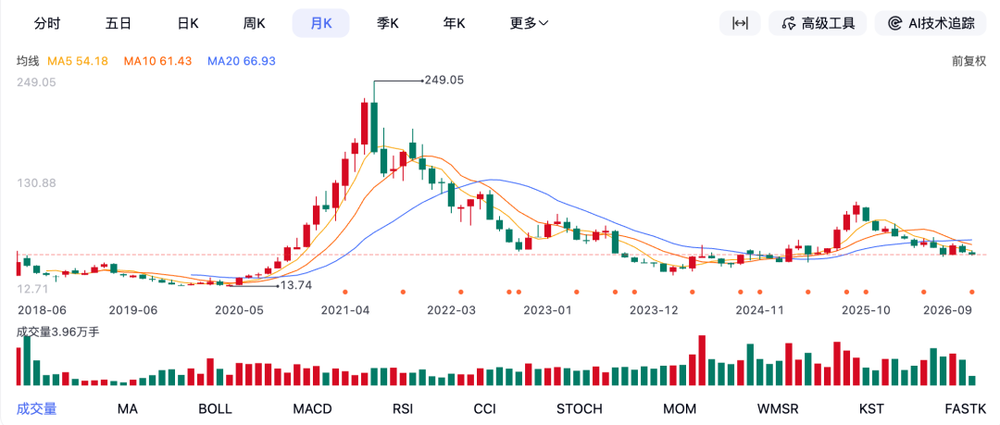
科沃斯上市至今股价表现
股价看不到起色,科沃斯好像并不着急,至少老练的钱东奇还沉得住气。
2019-2021那几年,科沃斯股价大落大起时,钱老只对媒体说“股价是多方面原因造成的结果。”
只是苦了一众股民,他们不理解为什么业绩带不动股价,也不理解为什么同样是一份不错的业绩报告,隔壁的石头科技在涨科沃斯却涨不动,甚至还有声音硬要搞事情,说“石头和追觅打架,把科沃斯震死了”。
某种程度上,对科沃斯这家公司,“不理解”才是常态。
就像很多人也无法理解,2018年乃至更早,钱东奇就已经在给儿子钱程铺路,但快十年过去了,这家马上就要三十岁的公司的船长,怎么还是钱东奇?
这背后是科沃斯这家公司本身就具备的复杂性、特殊性——
过去近三十年,科沃斯有过高光有过低谷,但整体上是高光的;它经历过的市场竞争、打败过的对手比现在的石头科技、云鲸智能、追觅都要更多;同样的,它踩过的坑,遇到过的荆棘也是同行之最;它更“年老”,也更早地遇到了培养接班人、放权给接班人的考验。
这些复杂性都决定了,今天的科沃斯在韧性上不见得比任何一个竞争对手差,但挑战也比任何一个竞争对手都棘手。
01
交棒:“激进”的权杖交接
2018年科沃斯上交所挂牌敲钟仪式上,时年还只有28岁的钱程站在最前列。
后来很多人将这个时刻称为科沃斯的交班起点,当时已经60岁的钱东奇终于决定好要将权杖交到年轻人手里了。
严格意义上看,这个时间点不算准确。钱东奇给儿子铺设的起点并不低,交班姿态甚至有点激进。
钱程几乎没有过、哪怕象征性地下过“基层”。2012年他刚刚结束海外留学,22岁,就已经是添可的前身即“苏州捷尚电子科技有限公司”的电商经理了;2015年5月到2018年10月,他是科沃斯机器人国际事业部的负责人;2016年9月至今,他一直都是科沃斯机器人的副董事长。
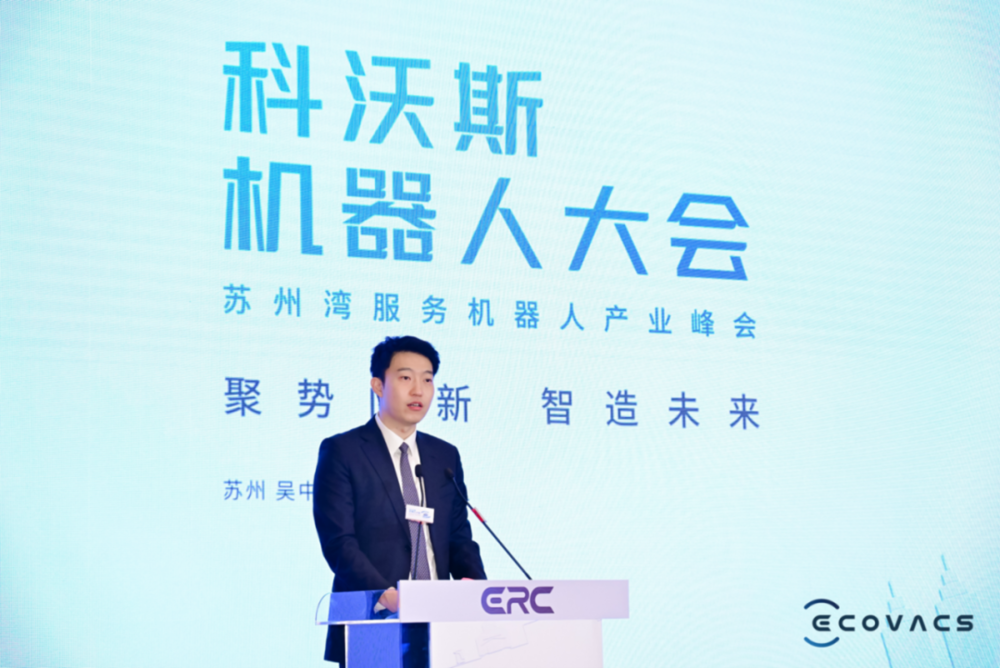
图/科沃斯官微
到2018年钱程兼任科沃斯家用机器人事业部总经理时,28岁,职场经验不过6年。
但创二代的6年显然比普通人的6年含金量更高,此时钱程也在海外市场做出了一些成绩。
2015-2018年,科沃斯海外业务的营收占比浮动不大,整体在45%上下。
变化更多体现在业务结构上。
那几年,在国内和国外市场,科沃斯整体上业务结构倒挂——国内市场大多数营收来自于服务机器人业务,主要是科沃斯自有品牌;海外市场则全然相反,营收大部头靠代工业务。
小钱总执掌国际事业部这几年,至少卖向海外的服务机器人营收,在集团的占比从2015年的2.24%提升到了2017年上半年的7.63%。
老钱总对这个成绩是否满意已无从考究,但确定的一点是,他确实交班了。
当然,老钱总满不满意或许根本也不重要——当时,科沃斯足够稳定。
那时不论在线上市场还是线下市场,科沃斯在扫地机器人赛道的市占率都在50%上下。竞争对手们也还没露出獠牙,追觅刚刚成立不久、云鲸的首款产品还没发布,只有石头科技在这年拿到了15%左右的市场份额。
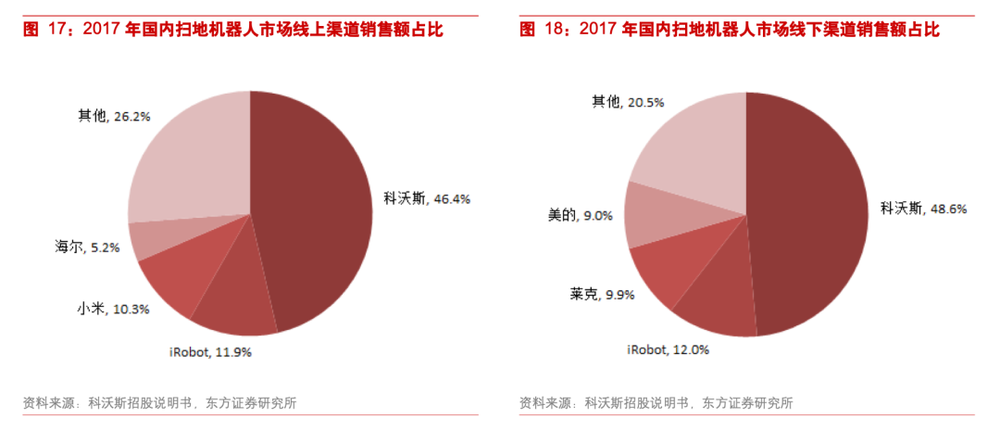
图/东方证券
换句话说,掌舵科沃斯的钱程和开始把重心放到添可的钱东奇,面向的是不同的命题——小钱总要稳住舒适区,老钱总则要帮公司走出舒适区。
后来钱东奇回忆,当时他对儿子说过一句话,“海这么深,你自己跳下去吧”,他也对媒体说,年轻人要亲自操盘,亲自撞一撞冰山、撞一撞铁板,才能变得皮实。
“如果我告诉他前方有哪些险礁需要躲避,那他永远不能成为真正意义上的一号位。”钱东奇如此说。
这是所有创一代将权杖交给企二代手中必经的过程,给年轻人足够大的试错空间,自己在背后兜底。
就像当年宗庆后培养宗馥莉时,也曾让她单独管理一块业务,“我让她自己去闯,碰鼻子了我再帮她善后。”
但企业交班向来有着固化难题。生长于两个时代的两代船长,总会生出理念差异。
企二代们也总会面临某种程度上的矛盾性压力——
向父辈们证明自己可以独当一面;但他们视野更宽阔、接受过更系统性的商科教育,很多时候自证的过程也是“否定”父辈的过程。
宗庆后和宗馥莉早些年经历过这些。媒体曾报道过一个桥段,宗馥莉当年接手宏胜饮料厂时,宗庆后曾把自己最看重的心腹老将派去辅佐她,但宗馥莉觉得对方能力不行,毫不留情地把人辞退,最后还是宗庆后悄悄把人请回自己的体系。
后来,类似的问题也出现在了科沃斯的新老交接中。
02
阵痛:科沃斯改变的、错失的、摇摆的
钱程主导科沃斯后,起初一段时间里,公司面貌确实有明显变化,它看起来更“新”了。
科沃斯一边重押线上,另一边在线下也对现有渠道大搞门店改革,引入新零售系统,称要打造智能化终端;一边是围绕产品结构做文章,更聚焦中高端市场,试图加速品牌建设,同年还签下影视明星吴磊为代言人,另一边则是大搞全球化。
但把时间线拉长,你又很难说这番新气象让科沃斯变得更好了。
2018年以后,行业迈入快速成长周期,中国市场卖出的扫地机越来越多——2016年,中国市场不过卖出了174万台扫地机,接下来的2017-2020,这个数字急剧攀升,分别为422万台、613万台、628万台、654万台。
科沃斯当然还是头号玩家,但再也无法忽视竞争对手了。那几年,大家普遍用一款或者几款产品,用一年甚至更短的时间就吃到了行业蛋糕。
石头科技2016年首次将激光雷达导航技术大规模化应用在了扫地机器人上,这先是带动了其代工的“米家扫地机器人”的火爆,后来推出自有品牌“石头扫地机器人”后,又帮它快速在市场站稳脚跟。2018年时,石头科技在扫地机器人市场已经拿到了接近15%的市场份额。
2019年双十一,云鲸智能推出首款产品,依托“自己清洗拖布”这个创新功能,迅速在红海里站稳了脚跟。奥维云网数据显示,2020年时,云鲸智能的市场份额已经达到了10.5%,跻身线上市场Top 5。
更晚做扫地机的追觅,2022年时还只有5%的市占率,2023年结束时,这个数字已经来到了近20%。
只是这个故事的另一面是,科沃斯本可以更加主动,也一度有希望把竞争对手扼杀在摇篮里。
雷峰网此前在一篇报道中提到过一段往事。
云鲸做自清洁拖布的扫拖一体机器人时,科沃斯很早就得到了消息,但内部员工向上反馈时,由于信息不对称,以及汇报体系存在问题,导致这件事没有及时上报给两位钱总,最终只到达了时任公司CTO的吴牟雄那里。
结果直到云鲸2019年开始众筹并且J1在双十一预售时,科沃斯才反应过来。
据说,吴牟雄当时还因为这次失误,被老钱总叫到办公室“狠批了一顿”。
今年6月,《原声StraightTalk》的一次访谈中,钱东奇模糊提到了这点——
“我们其实还是有犯过几次错,一次是2019年的时候我们出全能基站,那个时候还是做到了行业的高峰,但是在全能基站出来之前,有我们的竞争对手出了抹布盘,那个时候我们反应有点慢。包括在这之前,我们比较早出LDS(旋转式激光雷达)的时候,产品性能不是太好,友商的就比我们好,那个时候差一点掉下去。”
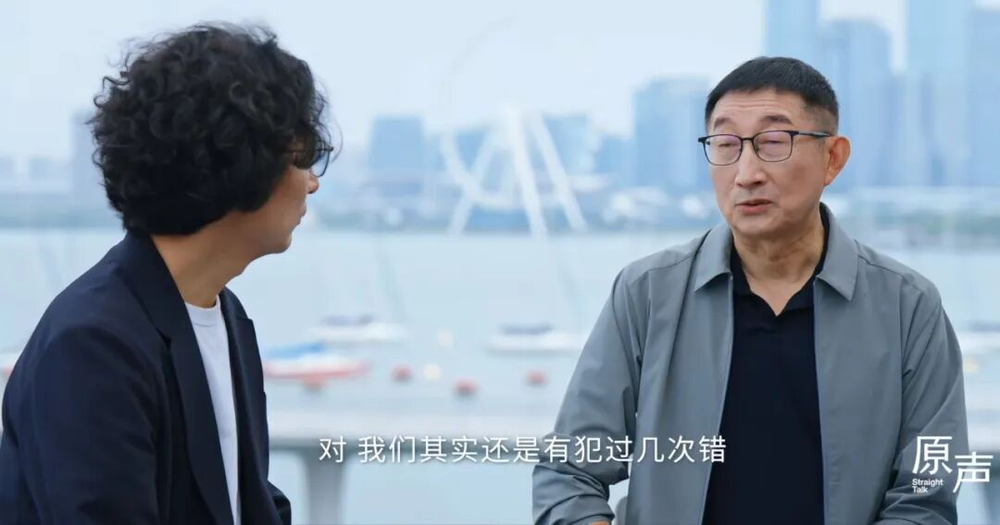
图/《原声StraightTalk》
在这个坐视竞争对手一个个做大的过程里,外部市场环境的变化自然是一重原因。
问题同样出现在内部,本质上是管理难题,也是科沃斯在新老权杖交接过程中的交班阵痛。
比如有科沃斯前员工说,小钱总从国外留学回来,又负责了国际化业务,视野非常开阔,一直想对科沃斯进行改革,引入新的管理方法,例证就是设立专职CTO,同时钱程非常注重PPT汇报。
在管理模式上,小钱总和老钱总也有区别,小钱总几乎只和N-1级别的高管交流,老钱总则是一根管子通到底,从基层员工到公司高管,都会询问建议。
这只是科沃斯新老交棒阵痛的一个缩影。媒体报道,那几年在用人、管理、商业决策等多个维度,更年轻的钱程都大加变革,急于做出成绩。
在某些业务上,科沃斯还出现了要不要做的反复战略摇摆中。
比如2018年的公司年报里,科沃斯提到要打造商用机器人技术平台,赋能新场景应用。但2021年科沃斯商用清洁团队又在钱程的主导下被裁撤,再过一年,科沃斯又拾起了这块业务。
很显然,你不能说小钱总不努力。只是站在现在的视角来看,当时的很多抉择、决策、姿态、节奏是否适合,有待商榷。
到2023年底,代价出现了。这年科沃斯总收入只同比增长了1.16%,归属于上市公司股东的净利润却同比下滑了63.96%。按收入结构来看,钱东奇主导的添可反而亮眼,贡献了集团收入的46.90%。
2023年年报中,科沃斯特地提到,公司在扫地机器人国内市场中低价格段降本款产品布局有所缺失,同时“坦诚检讨战略不足,果断调整经营策略,坚定聚焦核心品类,加大产品组合和布局力度......”
在这之前,媒体报道,2023年下半年,钱东奇重新主导公司核心决策。
老钱总回来后,科沃斯还做了另外一件事,加大了线下渠道的布局力度。
换言之,前几年钱程主导的品牌高端化、渠道建设,实际上被老钱总部分否定了。
03
边界:从科沃斯到添可,“钱东奇依赖症”
刚刚过去的柏林IFA上,科沃斯的存在感不算低。超过400平米的展台,展出了覆盖室内地面、玻璃窗面、庭院草坪、泳池养护的机器人矩阵。
现在,多品类、全场景、全球化,已成为这家公司的核心叙事。钱程提到,走向多品类不只是一项战略,更是科沃斯迈向AI时代最务实的路径。
他同时说,家用机器人的核心价值是将用户从繁琐家务中解放出来,从当前的市场发展趋势来看,未来普通家庭将普遍拥有2-3台不同功能的服务机器人,全场景覆盖是行业长期趋势。
科沃斯探索服务机器人的全品类覆盖,在商业逻辑上完全成立。
这是家电企业普遍走过的扩张路径——一个品类做到足够大以后,利用品牌、渠道、供应链和用户基础不断延伸边界。扫地机器人过去给科沃斯积累下来的品牌认知、渠道网络和用户基础,本身也是这家公司向外扩张的资产。
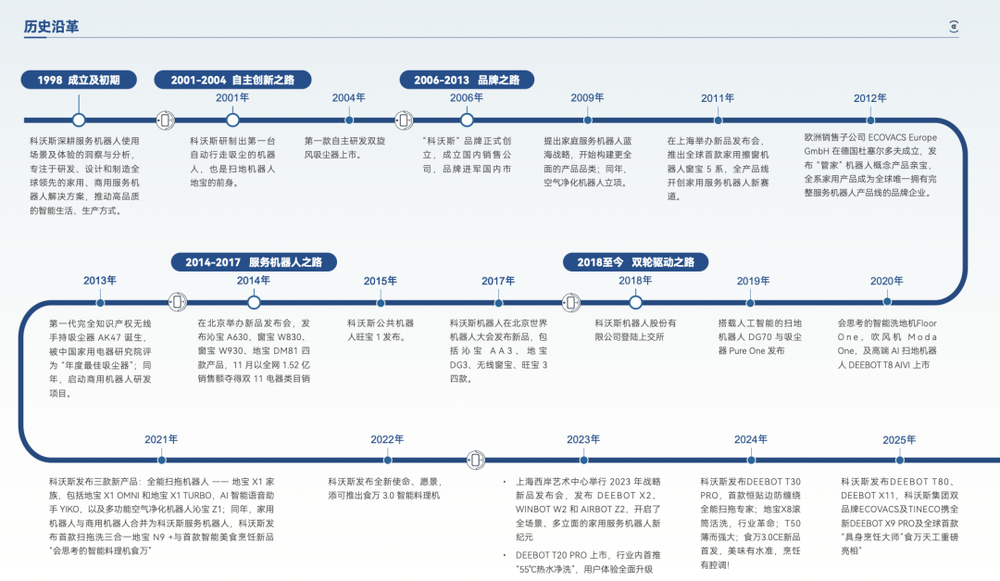
图/科沃斯机器人2025年度可持续发展报告
客观环境上,旧叙事也变得不再性感。
今年上半年,中国市场扫地机器人、洗地机器人、吸尘器全部遇冷。奥维云网数据显示,上半年扫地机销售额同比下滑了4.0%,销量同比下滑了4.6%;洗地机市场规模同比仅小幅增长了1.5%,但均价同比下跌了11.3%;吸尘器市场整体销售额同比下滑了14.4%。
扫地机器人企业都必须打破过往的舒适区,继续寻找新的增长锚点。
科沃斯现在一边讲多品类全场景的故事,一边继续大搞全球化,本质上就是冲着这个目标去的。
科沃斯的这套叙事并非今年才开始讲起。
2018年钱东奇将公司权杖亲手交到儿子钱程手中,自己投入精力大搞添可,就是在极力给公司找新增长曲线。
老钱总也确实厉害,他几乎只用了五年的时间,就将添可做到了和科沃斯服务机器人同等的营收规模——再马不停蹄回来给儿子兜底。
话说回来,添可能有今天,小钱总也有不可磨灭的贡献。
添可崛起过程中的另一个关键人物冷冷,是钱程在2020年从奥克斯挖来的。据雷峰网报道,添可原来的总经理是科沃斯三号人物庄建华,但在吸尘器“pure one”失败之后,2020年10月,钱程挖来了冷冷担任总经理,还从科沃斯挑了不少人进添可。
现在,冷冷还是科沃斯旗下子公司悠尼科技的法人,悠尼系添可子品牌,定位中低端,与添可区隔明显。
时至今日,科沃斯的多品类、全场景、全球化叙事,至少从布局广度上来看,受到了阶段性成效:
科沃斯服务机器人更多聚焦智能清洁,包括地宝(扫地机器人)、窗宝(擦窗机器人)、割草机器人、泳池机器人、智能陪伴机器人、家用具身服务机器人等等;添可则在加速向智能生活更多场景渗透,包括洗地机吸尘器等,同时切入烹饪料理及个护等场景。
今年上半年,集团交出的业绩表现也算可圈可点。
报告期内,科沃斯品牌服务机器人和添可品牌洗地机全球出货量分别同比增长44.1%和13.9%。
其中,科沃斯及添可品牌海外业务收入同比分别增长46.5%和40.6%,海外业务收入占全部品牌收入的比重同比提升8.2个百分点至49.0%。
只是不论怎么看,不管是科沃斯还是添可,你会发现,这家公司至少到今天,还有着明显的“钱东奇依赖症”。
04
矛盾:科沃斯需要“即战力”,钱程能给吗?
钱东奇总是停不下来。
他对前沿技术始终足够敏感。前段时间和李翔的对谈中,他说自己是第一批用Chat GPT的人,自信“前沿思维那还是杀过了99%的年轻人”。
他当然不只是自己用——作为科沃斯这艘大船真正的船长,临近70岁的年纪,钱东奇还在主导这家公司的AI变革。
2025年以来,科沃斯就已经摆出了全面拥抱AI的态度。
按官方说法,公司正将构筑基于AI驱动的碳硅基融合经营模式——辛顿模式,确立为推动公司实现跨越式发展的核心战略引擎,同时围绕经营全链路推进AI深度融合,重塑企业在决策效率、运营能力及组织协同方面的核心竞争力。
现在,“面向未来的碳硅一体组织优势”已经被写进了公司的核心竞争力。
截至今年6月末,公司累计上线了31个智能体,深度使用智能体的人员达到了3900余人。
如我们上文所述,眼下最火热的具身智能,科沃斯也在跟进。
但你显然很难用简单的“风口论”来定义这家公司的这场自我博弈——
“八界”和传统扫地机器人显然已是两套完全不同的叙事。科沃斯试图通过开源的方式,把机器人从一个完成固定任务的家用电器,变成一个可以被开发、被训练、被使用的通用智能终端。
钱东奇说“机器人定义权从厂商交还用户”,其实也对应着这种变化。
过去的家用机器人,本质上是厂商告诉消费者:这台机器可以帮你扫地、拖地;而具身智能试图建立的逻辑则是,机器不再只执行厂商预设好的任务,而是由用户决定它究竟能做什么。
如果这个方向最终成立,科沃斯过去积累的在家庭场景、机器人技术、对消费者需求的理解等等资产,理论上都可以被重新利用。
当然,理论能不能照进现实,那是以后的事了。
但只看现在,我更愿意将科沃斯正在经历的阶段描述为:
一家已经在行业里摸爬滚打了近30年、大多数时间都站在顶端的,但同样受制于接班传承、增长瓶颈、市场挑战等待解难题的公司,在寻找新一轮增长答案时的主动出击。
某种程度上,或许也不是钱东奇不想停不下来,而是现在的科沃斯,还不允许他停下来。
“我一直以为,经营是一个推着石头上山的过程,就是当你真的要走这条路的时候,那你也做好苦逼一辈子的准备,一辈子推着石头上山,还不敢停......”那段访谈中,钱东奇如此说道。
这是科沃斯的幸运,某种程度上却也是不幸。