本文来自微信公众号: 深观商业 ,作者:沈跃然
近日,昊铂埃安发布官方二手车品牌“昊铂埃安悦享二手车”,这是继特斯拉、小鹏、理想、蔚来、雷克萨斯、宝马、上汽大众、一汽丰田、广汽传祺……一众车企后,又一个在二手车市场中有所动作的车企。
2026年,我国新车消费与二手车交易比例首次达到1:1。数据显示,今年前5个月,国内新车零售销量为814.8万辆,同比下滑超20%。同期,二手车交易量达809.5万辆,同比增长2.3%。
包括之前一直不被看好的新能源二手车。
今年1—5月,新能源汽车累计销量达580.2万辆,同比增长3.5%,新能源汽车新车销量达到汽车新车总销量的47.5%;同期,新能源二手车累计交易量达68.54万辆,同比增长25.7%。
2026年上半年,国内整车制造环节平均利润率跌至1.5%,创近十年新低。增收不增利”成为多家车企半年报里的共同写照。于是,豪华车企、合资车企、自主车企、新势力车企、商用车车企……各大主机厂纷纷将目光投向了二手车。
然而,二手车业务,究竟能不能成为车企的一大增长曲线?答案尚无定论。
新能源车企能争口气吗?
事实上,传统车企早在多年前就已经在涉水二手车业务。
早在2003年,宝马在全球范围内推出了首个豪华品牌认证二手车项目“BMW尊选二手车”;奥迪也开始在华开展二手车业务;到了2009年,梅赛德斯-奔驰正式在华也开启了二手车业务。
此后,丰田汽车、大众汽车、雷克萨斯、沃尔沃、吉利、长城、比亚迪等国内自主车企也相继入局并投资布局二手车认证业务。从一些官方数据来看,传统车企在二手车业务上的表现不错,尤其豪华品牌:
例如,截至2018年奥迪官方认证二手车经销商在国内已覆盖207个城市,共计471家经销商。2021年1-4月,宝马官方认证二手车业务的成交量与去年同期相比增长近一倍,与2019年同期比较涨幅达到了62.6%。
然而,一些非豪华品牌的二手车业务却一言难尽。
以上汽大众为例,官方数据显示,22年以来,上汽大众在官方认证二手车方面的投入超过20亿元。只不过,时至今日,其市场占比只有3.1%。无独有偶,广汽传祺预算立项的“二手车置换补贴”,在大部分经销商的实际业务中并没有补贴到二手车,而是用于新车促销。
2025年,“央广网”报道,从二手车购车渠道看,消费者从线下车商处购车的比例高达58%,半壁江山仍然在传统二手车商手里,且车商形成了分享车源、分享客源,共同将库存二手车资源与客户进行匹配的系统。
为什么会出现这种情况?
归根到底是因为主机厂与经销商之间存在利润矛盾。
一直以来,主机厂要品牌残值、要长期体系;经销商要资金周转、要当期利润。官方认证车单台成本高、周转慢;而彼时经销商的生存锚点是新车销量与厂家返利,置换收来的车批发给车商,还能快进快出、回笼资金。
宝马、奥迪不是没有同类矛盾,虽然豪华品牌的品牌溢价、利润结构稀释了一部分冲突。但2021年,《连线出行》报道,BBA等传统车企在二手车业务方面都是赔本买卖,因为检测、认证、展示涉及诸多运营成本。
如今,越来越多的新能源车企入局,能为所有主机厂争一口气吗?
首先,新能源车企至今大部分还是直营模式。2025年,国内新能源车企独立销售渠道网络数量达26260家,同比增长约21%,其中代理与直营构成的直接销售模式规模占比已过半,超过传统授权经销模式。
独立销售渠道在一定程度上能缓解传统车企官方二手车业务的“渠道失控”旧疾。
再者,随着汽车行业的新车利润下降,未来主机厂与经销商将会被绑在同一条船上。这也意味着,过去二者在二手车业务上的利益错配或许能逐渐消解,“中国汽车报”报道,目前经销商集团二手车业务呈现逆势增长,成为重要利润来源。
从收入结构看,二手车对企业整体收入的贡献超过5%,尽管与成熟市场相比还有很大的发展潜力,但从经销商的利润结构来看,当全行业新车利润贡献为-17%,二手车业务能保持毛利为正,未来经销商对二手车的态度只会越来越积极。
2025年上半年,注册成二手车经销企业的比例已经提升了73.2%,在百强企业里,有96家都是二手经销企业。同期,经销商集团主营业务中的二手车收入比例已经较2024年提升了124%。
只不过,利益对齐解决了经销商的动力问题,却迟迟消解不了二手车行业本身的重资产属性,人员、门店、物流仓储、售后服务体系建设都需要不菲的成本开支。这一点,无论是传统车企、还是新能源车企而言,都是不可忽视的重要关卡。
以蔚来为例,2021年,蔚来入局二手车赛道时,就计划在未来5年投入高达30亿元。
兜兜转转二十余年,谁能真正争下这口气,至今仍没有定数。老牌车企揣着先发优势,困在了渠道博弈里。新势力攥着直营模式,趟进了重资产的深水里。两边都在找解法,两边都有解不开的羁绊。
二手车这盘棋,终究不是换个模式,就能轻易落子定局的。
稳住二手车能“拯救”新车市场吗?
几年前,车企争相布局二手车业务,一个核心出发点就是托举自家车型的保值率。
这一点在新能源领域表现得尤为突出。《2021年10月中国汽车保值率研究报告》显示,三年车龄的纯电动二手车保值率仅39.6%,插电混动车型为53.1%,而同级燃油车普遍维持在60%左右。
时至今日,主机厂加码二手车业务的背后,依然承载着这份残值托底的目标,在全行业价格战持续升级的背景下更是如此。但稳住二手车,真的能拯救新车价格的跌势吗?
目前来看,二手车能否托住新车定价尚未可知,反倒是新车持续降价,率先冲击到了二手车。2025年,二手车平均交易价格从3月份的6.67万元,跌到了9月份的6.16万元。
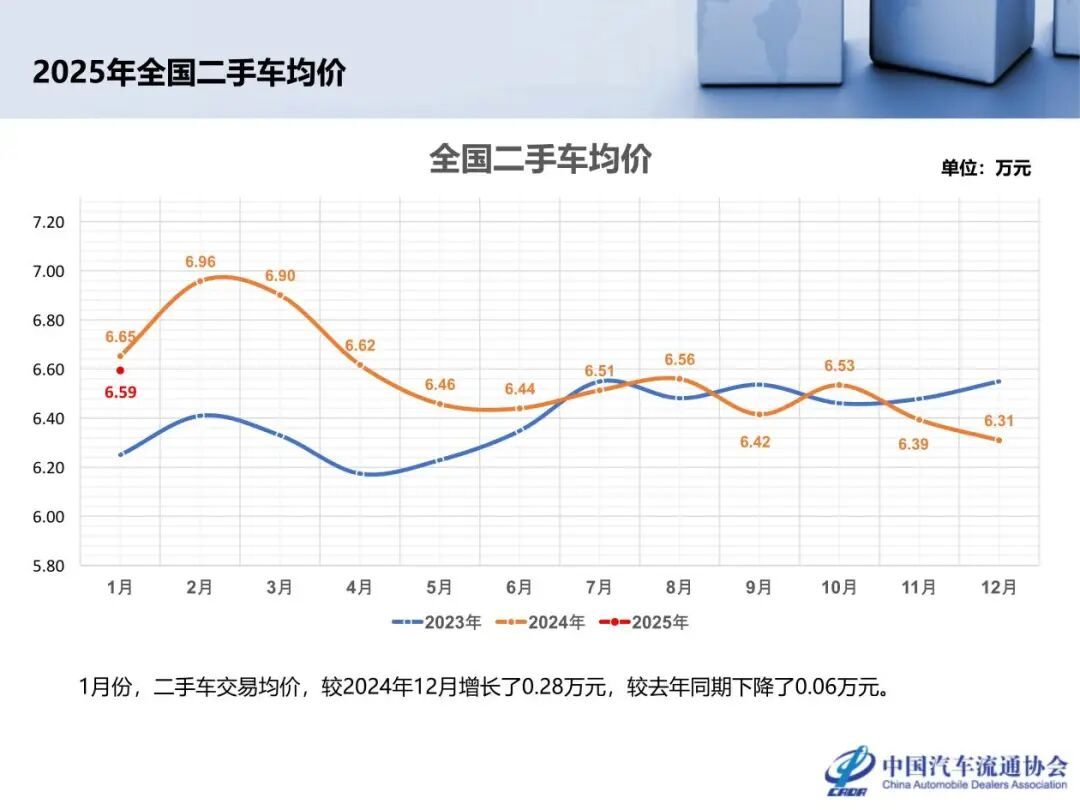
2026年前5个月,国内有82款新车宣布降价,平均降幅达到14.9%。5月,二手车交易均价为6.56万元,较4月份下降0.23万元,整个二手车交易价格区间占比最大的是3万以下,占28.6%。
甚至在二手豪车领域,出现了26.8万的宾利、15万的保时捷……数据显示,2015年前后,二手车行业单车利润率普遍能够达到20%至30%,然而当前,二手车行业的平均利润率只有4%。
国内的二手车交易渠道中,占比最大的是二手车商,二手车线上平台交易量占15%,个人交易占13%,4S店占14%。这两年,随着拓展二手车业务的经销商集团、亲自下场的主机厂越来越多,个体二手车商的日子越发艰难。
年初,“第一财经”采访过广州一家二手车商老板,在谈及2026年目标时对方坦言:“今年的目标就是继续活下去。”据悉,目前二手车个体户相继转行。无独有偶,“红星新闻”报道,不少二手车商都在开网约车、干烧烤……
这不是空穴来风,有媒体测算了一下二手车的具体利润。
以一辆成交价20万元的二手车计算,假设车商能实现8000元毛利,在扣除资金利息、整备检测、人工工资、场地租金、营销推广、税费及售后成本后,税后净利润可能不足600元。
这股寒气不仅席卷了个体二手车商,对于大型经销商而言也是一记重锤。
例如,永达汽车2025年半年报显示,报告期内,公司二手车交易量同比下降了13.6%,二手车毛利率为5.21%;中升汽车2025年半年报显示,报告期内,公司二手车交易量约为11.1万辆,同比增长9.6%,但单辆车收入同比下降33.4%。
在此背景下,主机厂官方下场二手车赛道能有多大的赢面?
从“保值”这一初衷来看,愿望多少有些落空。传统车企努力了这么多年,投入数十亿资金,终究没能抵挡住新车官降、时代变迁带来的残值踩踏。到2026年上半年,燃油车三年平均保值率为46.07%,已经跌破50%。
而新能源汽车的更新、淘汰的速度更快,保值率俨然成了一门“玄学”。《2025年12月中国汽车保值率研究报告》统计的3年车龄新能源二手汽车里,有的品牌已经跌破了40%,典型的例子是哪吒汽车。
退一步说,就算抛开保值率的战略目标不谈,只算生意本身的账,主机厂也未必能拿到一张盈利的入场券。眼下个体二手车商生死徘徊,头部经销商利减,主机厂做官方认证,还要额外叠加原厂检测、整备、质保、品牌运营等成本……
至少,蔚来、小鹏、特斯拉这类早早入局二手车的企业,目前基本查不到官方披露的相关盈利数据。有行业人士测算,2026年二手车行业将完成大转变,预计只有30%~40%的车商能继续做下去。
但愿主机厂在这一波更迭大潮中,能顺利找到属于自己的位置。
不再“稀缺”的认证体系?
当前,主机厂布局二手车赛道,最重要的一个筹码是官方认证。
一直以来,二手车市场都有着车况不透明、标准不统一的弊病。根据黑猫投诉平台数据,平台上“二手车”相关投诉量超过2万条。据悉,有高达41%的消费者希望二手车附带检测报告,这意味着客户对车况透明越来越重视,倒逼二手车行业加紧对诚信体系的建设。
有品牌官方背书当然是一种强大的信用兜底。
据悉,BBA等传统车企在国内进行官方认证二手车业务时,甚至在4S店之外另开专业门店来承接。在这些门店中,消费者可以体验到包括收购、置换、监测、评估、翻新、展示、销售、认证、售后质保等二手车完整流程。
然而,值得注意的是,检测与认证早已不再是主机厂的专属赛场,而是演变为全行业玩家争相卡位的核心基础设施。2025年中国汽车流通协会发布的行业报告,国内二手车检测服务市场规模已突破80亿元,年均复合增长率维持在12%以上。
其中,第三方检测认证机构市场份额持续扩大,头部企业占约35%的市场份额。
典型的例子有查博士、瓜子二手车。
数据显示,2025年,查博士累计提供包括数据、估价、电池品牌在内的查询服务450万次,为275万台二手车交易提供了检测与保障服务。瓜子在全国拥有超过300家线下门店及检测中心,检测师团队规模超过2000人,2025年平台累计检测车辆超过100万台。
更重要的是,行业也在加快认证、检测基础建设。
这两年,新的标准、体系不断出台。比如,中国汽车流通协会推出了二手车质量认证品牌“行”认证。数据显示,2025年全年上传至“行”认证检测系统的车源总数达到814,808辆,同比增长约27.6%。
对于主机厂而言,遍地开花的认证体系与检测平台,可利可弊。
利的一面,省下了“认知教育学费”、车源流通和配套效率大幅提升、下沉市场更容易铺开。但另一面,主机厂的自有认证“稀缺性”下降、行业价格透明度拉满,竞争会更卷,同时,对非直营的经销商,管控力可能会变弱。
特别是,一般主机厂官方二手车的售价会比第三方更高。
以奔驰2020款E 300 L时尚型轿车为例,在某二手车平台网站中,行驶里程为4.3万公里的该车售价为43万元;而在奔驰官方认证二手车网站中,行驶里程为6.02万公里的同款车型售价却高达49.8万元。
宝马、奥迪旗下的二手车业务也经常出现这种情况。
这就导致,从交易量上来看,官方认证二手车短时间内很难追上第三方。
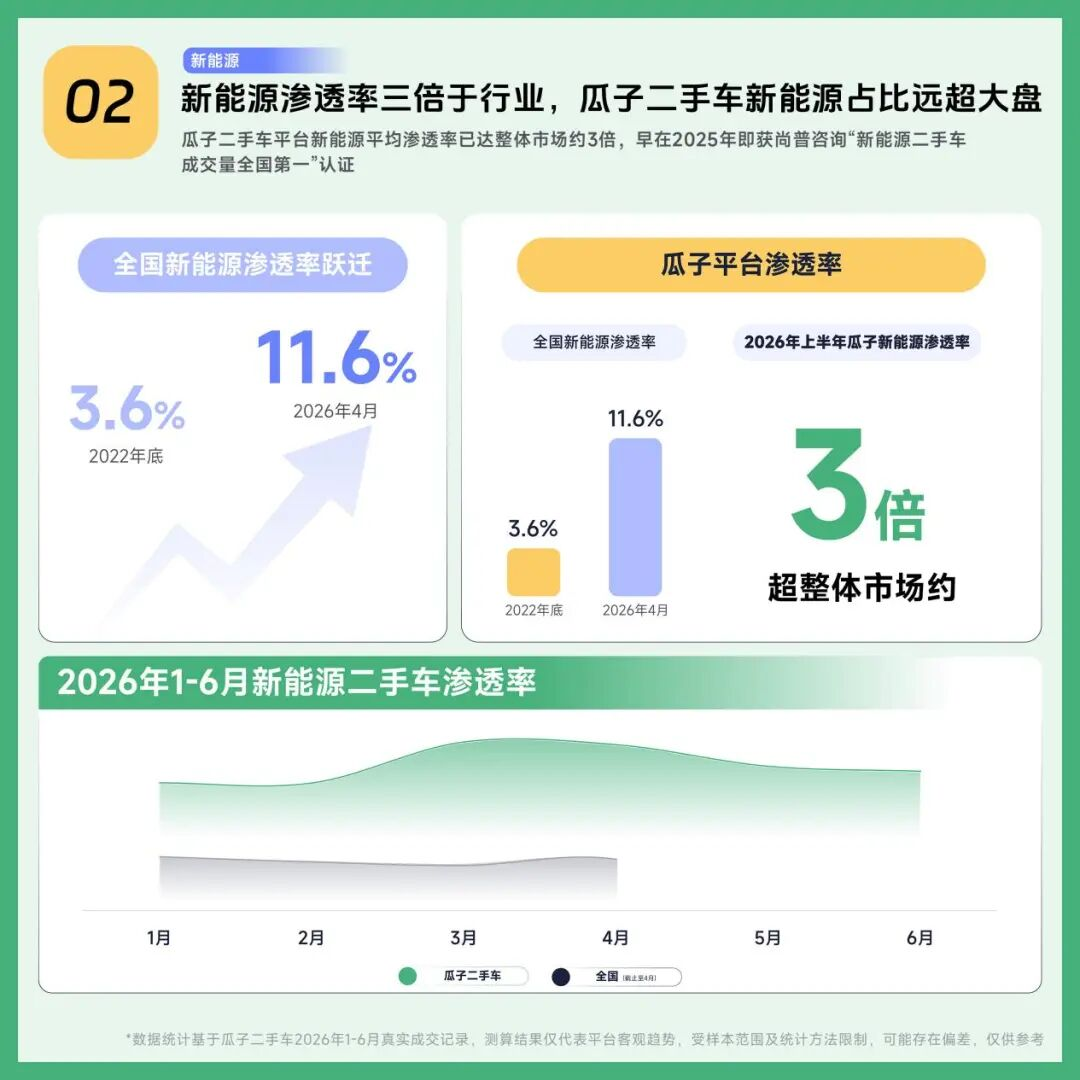
以瓜子二手车为例,2026年尚普咨询集团发布了一份市场地位声明显示,瓜子二手车获得“二手车成交量全国第一”的认证。即便是新能源二手车,2026年上半年,瓜子二手车平台整体的新能源平均渗透率从年初开始稳定提升,当前已超过整体市场渗透率约3倍。
只不过,体量的扩张并未同步填平信任的鸿沟。此前,北京商报记者反映,有消费者在瓜子二手车购车后,同一辆车却出现两份结论相悖的检测报告:查博士判定为泡水车,瓜子二手车则认定为非泡水车。
类似“同车不同检”的争议并非孤例,它也戳中了第三方检测模式的先天短板:不同机构判定标准不一、数据互不互通,平台身兼检测方与交易方双重角色,哪怕检测、认证覆盖的体量再大,也只是交易节点的单次背书。
这或许为主机厂留下了一定破局的空间,但愿这个市场还能更好一些。