
本文来自微信公众号: 海克财经 ,作者:苏旻
这是一盘更大的棋。
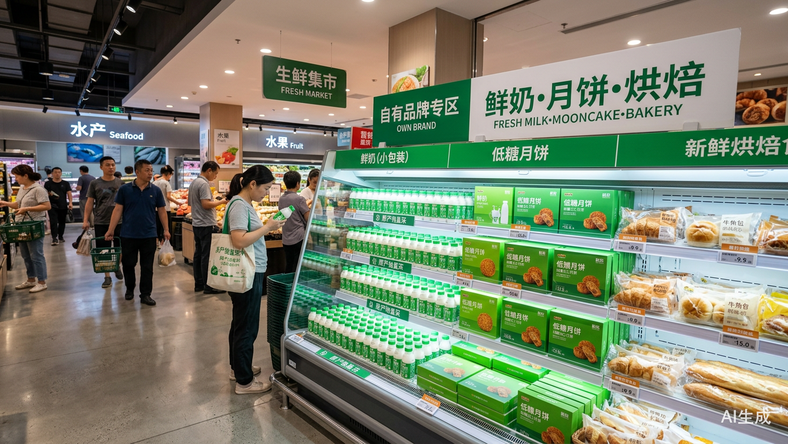
年轻人的购物车里,商超自有品牌正在悄悄上位。
渐行渐近的2026年中秋档尤为明显。沃尔玛的沃集鲜药食同源养生月饼、盒马的广式低糖月饼、永辉定制的低糖低GI月饼等纷纷占据核心陈列位。这些产品的共同点是,它们并非美心等传统月饼品牌,而是商超渠道自有品牌。
这不是中秋档期偶然现象。从牛奶到烘焙,从预制菜到零食,商超自有品牌正在跳出“大牌平替”的刻板定位,渗透到日常消费的各个场景。
据国际自有品牌制造商协会(PLMA)的定义,自有品牌指以零售商品牌销售的商品,品牌既可以是零售商自身商号,也可以是其专属打造的独立品牌。
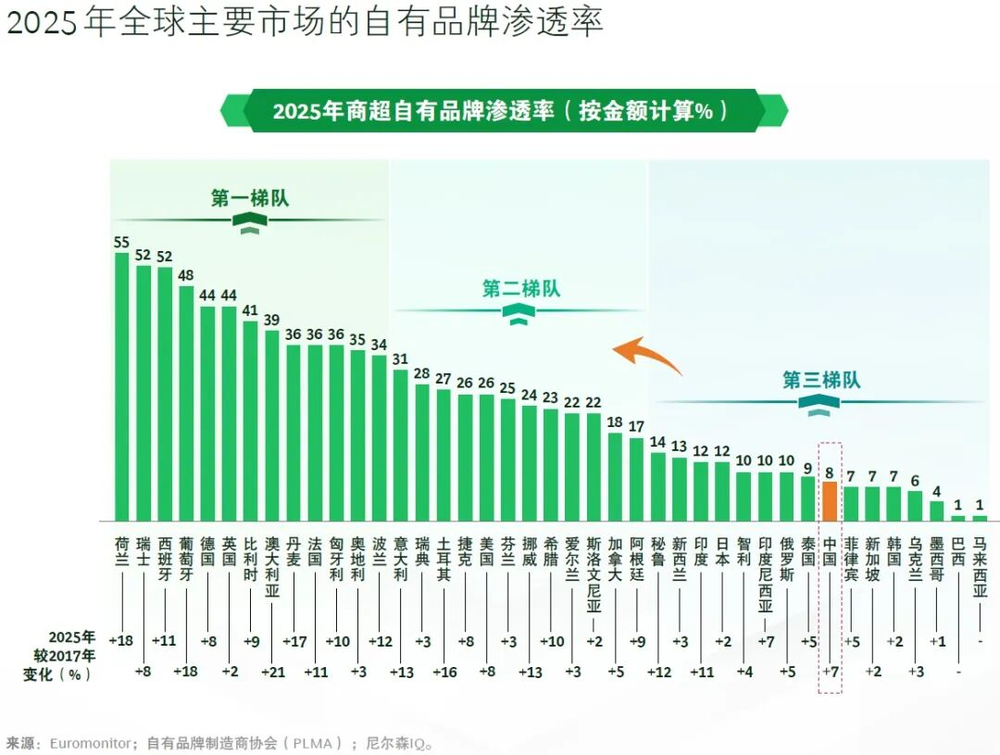
中国连锁经营协会(CCFA)联合波士顿咨询公司(BCG)于2026年8月发布的《拐点已至:2026中国自有品牌发展报告》显示,目前中国愿意购买自有品牌的人群占比已达40%;但中国商超自有品牌销售额渗透率仅约8%(统计口径为标准化商品品类,不含生鲜),参照全球市场坐标系,仍处于第三梯队;预计到2030年,中国商超渠道自有品牌渗透率有望提升至20%-30%。
在这一行业拐点上,全球零售巨头沃尔玛的动作值得审视。沃尔玛财报显示,截至2026年7月31日止季度,沃尔玛中国净销售额70亿美元,同比增长20.7%;山姆会员商店延续强势增长势头,过去12个月累计新增11家门店;得益于商品品类结构优化及自有品牌渗透率提升,本季度毛利率实现增长。
财报没有单独披露“沃集鲜(Marketside)”的销售数据,但在社交媒体上,这个沃尔玛自有品牌已有不小声量。尤其是一款售价9.9元的小绿瓶4.0纯牛奶,走红后经常断货,目前在沃尔玛App限购10瓶,甚至被代购炒到20多元。由于部分产品与山姆爆款相似,沃集鲜也被贴上了“山姆平替”的标签。
沃集鲜的走红,背后固然有沃尔玛大力营销的推动。问题在于,既然山姆已经证明了仓储会员制的成功,沃尔玛为什么不集中资源扩张山姆,反而回头重做大众市场的自有品牌?答案恐怕不止拯救大卖场这么简单。山姆的增长终会触及天花板,而2025年以来持续的舆论风波与监管压力,也暴露出单一业态支撑的集中度风险。防患于未然,总好过亡羊补牢。
01
被误读的平替
如今走进沃尔玛大卖场,很难忽视“沃集鲜”三个字的存在感。
Marketside作为沃尔玛全球自有品牌之一,2010年首次出现在沃尔玛财报的品牌列表中,主做熟食和烘焙,2016年进入中国市场时延续了在美国的品类和定位。2019年3月,中文名“沃集鲜”对外发布,并将品类扩大至蔬菜、鲜肉等生鲜商品。2025年11月,沃集鲜品牌焕新升级,以“简单为鲜”为理念,SKU扩张至近千款,覆盖生鲜、食品、饮料等多个核心品类,至此与美国母品牌的定位已有所区别。
据海克财经观察,品牌焕新前期,沃集鲜的产品开发路径多为将山姆体系内经过市场验证的大包装爆品,调整为适合日常消费的小包装。山姆自有品牌Member's Mark的瑞士卷每盒12片,沃集鲜改为6片装;小青柠汁山姆有2瓶1L装和300ml×8瓶两种规格,沃集鲜则提供1L装和300ml×4瓶的规格。
借势山姆,沃集鲜打开了市场知名度,社交媒体上“山姆平替”的标签由此而来。沃集鲜与山姆部分自有产品共享头部供应商,比如知味轩代工坚果、海天代工酱油、优诺乳业代工希腊酸奶,这些代工方同时出现在两个品牌的供应链中。
不过,供应链同源,不等于产品标准与市场定位趋同。以一款希腊酸奶为例,Member's Mark和沃集鲜的产品都由优诺乳业生产,均主打零脂肪、高蛋白,保质期30天。Member's Mark的产品类型是脱脂酸奶,一组3盒(3*410g)共1.23kg,售价53.9元;沃集鲜则是风味发酵乳,赠送洋槐蜂蜜,一组2盒(2*100g)共0.2kg,售价11.99元。折算下来,沃集鲜的单价实际要高于Member's Mark。
在SKU策略上,二者亦有所不同。山姆奉行“宽类窄品”,每个大品类只精选个位数商品;沃集鲜则在每个品类提供更多选择,比如低温鲜奶SKU就多达10款,同一款产品还有不同包装规格,价格带也明显更宽。
二者的定位和目标客群因此清晰区隔。山姆有每年260元的普通会员费作为准入门槛(卓越会员费每年680元),大包装主攻中产家庭,适合一次性大量囤货;沃集鲜则更多针对城市小家庭和单身人群,匹配一日多餐、高频少量的即时需求。可以说,沃尔玛大卖场零门槛、小包装、多规格、低客单价的特性,承接了山姆溢出的大众品质需求,能覆盖更广泛的日常消费场景。
焕新之后,沃集鲜的上新节奏明显加快。按季节时令推新、按消费趋势推新等在沃集鲜成为常态,如在秋季集中上新桂花相关产品、中秋节点推出药食同源系列月饼等,上新频次与品类丰富度远高于在选品上更为稳健的山姆Member's Mark。
营销方式也在与时俱进。2026年1月,沃尔玛与小红书达成合作,双方在深圳蛇口沃尔玛开出首家联名创新零售体验空间“玛薯店”,并集中展示了近20款联名商品。2026年6月,沃集鲜与迪士尼中国合作,推出近百款“玩具总动员”主题的沃集鲜迪士尼联名商品及沃尔玛独家商品,并在沃尔玛深圳香蜜湖店打造了迪士尼主题体验专区。
之所以能做到这些,在于沃集鲜的运营自主权。沃集鲜虽属沃尔玛全球自有品牌矩阵,但2025年完成品牌焕新后,产品体系与运营策略均由沃尔玛中国团队主导。本质上,这是中国零售市场的竞争烈度与业态迭代速度,倒逼区域团队做出本土化创新。
02
不止拯救大卖场
沃尔玛做沃集鲜的驱动力,至少来自三方面:大卖场的生存危机、山姆增长的集中度风险与天花板、硬折扣竞争者的加速围猎。
先看大卖场的处境。近年来传统大卖场业态整体面临客流下滑、坪效下降的压力,关店调整、业态升级成为行业普遍动作,沃尔玛中国的大卖场也处于动态调整中。据沃尔玛官方数据,截至2026年7月31日,沃尔玛在中国运营278家沃尔玛超市,而2020年时这一数据为412家,6年减少134家,降幅约三分之一。
自有品牌成为应对业态衰退的自救动作。据海克财经观察,在沃尔玛改造后的新一代门店中,沃集鲜作为核心品牌,被陈列于入口、主通道等黄金货架位,同时大幅提升短保鲜食、生鲜等高频刚需品类,压缩非食品区域。按照沃尔玛官方计划,2026年将有超100家门店完成改造升级。
这是传统商超共同的转型方向。学习胖东来模式进行“胖改”的永辉,调改重点也包括增加自有品牌比例来重构商品结构。永辉财报显示,2026年上半年,永辉综合自有品牌矩阵(涵盖永辉定制、品质永辉、YH Bakery、永辉农场等)销售额达25.33亿元,占公司销售额10.07%。只不过,沃尔玛可以复用山姆的供应链,相比同行启动成本更低、起势更快。
业务集中度风险,或是沃尔玛布局沃集鲜的更深层考量。山姆会员店已成为沃尔玛中国绝对的增长引擎,一旦山姆遭遇消费环境、舆情或者竞争冲击,整体业绩可能受到巨大影响。事实上,冲击信号已然出现。2025年夏天起,山姆接连爆出多起食品安全争议事件。2026年6月15日,国家市场监管总局就山姆门店及线上网店多发食安问题,依法约谈沃尔玛(中国)投资有限公司(山姆总部)负责人;同日,该公司完成工商变更,原法定代表人、董事长MUK SOOK YEE卸任,由出身阿里的山姆中国总裁刘鹏接任;2天后,山姆中国首席采购官张青提交辞呈。而沃集鲜品牌焕新的时间也比较微妙——2025年11月,正是在山姆食品安全争议集中爆发之后。
山姆自身的增长也有天花板。截至2026年8月21日石家庄店开业,山姆在华门店达到68家,2026年计划新开13家到年底达到76家。山姆门店扩张受制于选址与区域消费力,目前一二线城市已趋于饱和,正逐步向昆山、晋江、张家港等经济强县下沉,但接下来能支撑仓储会员制模式的县级市场终究有限。
外部竞争者的加速围猎构成了第三重驱动力。近两年来硬折扣业态快速崛起,而这一业态的核心壁垒就是自有品牌。一边是全球硬折扣鼻祖德国奥乐齐(ALDI),截至2026年9月在华门店已超120家,全年计划新增超50家,自有品牌占比约90%;另一边是本土头部代表盒马旗下超盒算NB,截至2026年8月底全国门店已接近700家,自有品牌占比近60%。
这些竞争者的目标客群与沃尔玛社区店高度重合,但门店数量和扩张节奏要远超沃尔玛。沃尔玛社区店自2025年1月在深圳开出首店,到2026年8月在深圳开设20家,下半年将加速落地苏州、广州等城市。在这样的竞争态势下,沃尔玛社区店更需要沃集鲜作为自有品牌来强化差异化壁垒。
03
未来路在何方
沃集鲜的起势有目共睹,但风险与规模同步增长。
食品安全问题即是一例。2026年8月21日,国家市场监管总局食品抽检通报披露,1批次沃集鲜三文鱼切片检出大肠菌群超标。沃尔玛中国回应称,该异常来自5月广州地区单批次产品,经联动供应商全面核查后未发现异常;7月复检结果合格,市场在售三文鱼产品均符合国家食品安全标准。
个案之外,对近一年发力狂奔、SKU已近千款的沃集鲜来说,品控体系能否跟上扩张速度,是很现实的考验。
更深层的忧虑在于跟山姆的关系。一方面,沃集鲜的品牌心智尚未独立,“山姆平替”的标签既是流量红利,也会限制品牌自身的信任建立;另一方面,山姆爆发的舆论中,就有会员质疑山姆因部分自有品牌被替换而“沃尔玛化”。沃集鲜零门槛、小份装确实承接了山姆的部分潜在用户,但恰好证明了山姆会员对山姆价值稀缺性的质疑。随着沃集鲜SKU持续扩张和品质认知提升,这种分流效应可能加剧,甚至可能动摇山姆会员复购和拉新的基本盘。
从全球自有品牌的发展规律来看,最终的方向是建立独立的品牌资产。
据前述中国连锁经营协会报告,参照海外经验,自有品牌的演进通常经历四个阶段:第一是平价替代阶段,以低价对标品牌商品,核心是成本控制,集中于纸品、家清、粮油等标品;第二是品质选择阶段,从“更便宜”到“稳定质价比”,品类扩展至冷藏、烘焙等高频食品,核心是品质管理与品类运营能力;第三是生活方式定义阶段,围绕特定人群做系统化商品运营,输出差异化生活主张,核心是生活方式定义和商品企划能力;第四是品牌资产输出阶段,自有品牌从零售商内部商品升级为可输出的品牌资产。报告判断,目前国内大部分零售商仍处于第二阶段,部分领先企业展现出第三阶段特征。
从实践来看,国内市场已有玩家走得更远。就在2026年9月15日,李佳琦直播间设置了盒马小专场,上架了多款盒马自有品牌产品,以食品为主,也有部分日用品,包括星辰鎏金月饼礼盒、榴莲千层、蜜汁烤鳕鱼片等,整场直播达到1000万+观看。当然,盒马背靠阿里生态,有天然的协同优势,这一路径未必能被简单复制,但动作本身已有所指向。
在此之前,胖东来、叮咚买菜的自有品牌,亦在尝试向自有体系外的渠道供货。胖东来自有品牌“DL”通过帮扶模式输入永辉、步步高等门店。叮咚买菜将“良芯匠人”“蔡长青”等自有品牌独立运作,良芯匠人的米面制品已进入永辉、联华等商超渠道,蔡长青的快手菜产品通过与李锦记合作已进入香港百佳、惠康等渠道。
沃集鲜尚未被捕捉到走出自有渠道的迹象。背靠沃尔玛成熟的供应链体系,共享山姆头部代工方资源,沃集鲜起点不可谓不高。但快速扩张下的品控压力、与山姆之间的分流博弈、尚未独立的品牌心智,都是沃集鲜需要直面的挑战。未来走向如何,仍需更长周期的市场考验。