
本文来自微信公众号: 懒熊体育 ,作者:李和利,原文标题:《节俭的名古屋亚运,为什么用更“贵”的钱投资体育馆|观点有效》
名古屋亚运会开幕在即。这届亚运会的画风,用日本媒体自己的话说,突出一个“省”字:54个竞赛场馆,绝大多数是既有场馆改造利用,运动员村不建了,选手住在酒店、集装箱和邮轮里。
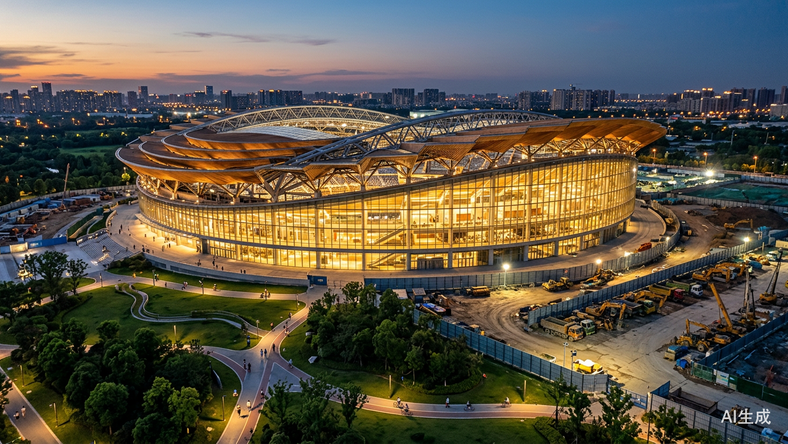
真正意义上新建的大型场馆只有一座——爱知县名古屋市北区名城公园内的“爱知国际体育馆”。英国金融公司IG证券买下冠名权后,它现在的名字叫IG Arena。本届亚运会的篮球和柔道比赛会在这里举行。
这座场馆的账本,比它木与钢交织的设计理念更有意思。
整个项目设计建设费约464亿日元(约合人民币20亿元),建设期间全部由中标联合体自己融资垫付,爱知县在建设期没有出一分钱。场馆交付、所有权移交给县政府之后,县财政才开始付款:按“(设计建设费+30年维管费)−联合体预期运营收入”算出的金额,逐年支付服务购买费,总计30年,封顶264亿日元。
算下来,联合体垫出去的464亿日元里,大约200亿要靠30年特许经营合同赚回来。
熟悉日本财政环境的人都知道:在长达二十多年的低利率乃至负利率时代,日本政府的融资成本几乎是全球主要经济体里最低的,长期国债利率曾常年压在1%上下。民间资本的融资利率则要在基准利率上加风险利差,锁死30年固定利率的话,资金成本可能是政府融资成本的数倍。
一个借钱几乎不要利息的国家,为什么要用贵的钱建体育馆?这笔账,得先从东京奥运会说起。
东京先证明了“运营权能卖钱”,爱知县才敢“用运营权抵钱”

为了迎接2020年东京奥运会,东京新建了两座标志性场馆:有明体育馆和新国立竞技场。两座都是政府投资新建,和传统模式没什么两样。真正的变化发生在建设之后。
按照惯例,这种场馆赛后通常交给“指定管理者”运营:政府委托第三方管理,管理者按业主要求提供服务,合作期一般五年左右。这种模式下运营方自主性很小,活力有限,和国内大部分场馆的委托运营没什么区别。
但东京奥运会筹备期间,“白象陷阱”成了悬在头上的剑。雅典2004的场馆群荒废成鬼城,殷鉴在前,谁也不想要一堆会吃财政的黑洞。有明体育馆是东京都出资370亿日元建的,按指定管理的老路子走,每年都是赤字。东京都算了一笔账:与其年年补贴,不如把运营权卖了。
2019年,电通牵头的联合体以25年约94亿日元拿下有明体育馆运营权,外加每年上交税前净利润的50%。这里有个细节:东京都的底线要求只是20%,50%是竞标方自己加码的。
这是日本体育设施领域第一单特许经营。在此之前,运营权出让已经在其他公共设施领域试水:2016年,关西机场和大阪伊丹机场的运营权以45年约2.2万亿日元打包卖给了欧力士和法国万喜组成的联合体。新国立竞技场的30年运营权于2023年启动招标,次年NTT Docomo联合体以528亿日元中标,创下日本体育运营权的最高纪录。
这几笔交易的意义不只是换回了现金。它们第一次证明,体育馆的运营权可以像其他公共设施一样,明码标价地卖钱。而且价格不是政府拍脑袋定的,是竞标者按自己对未来二三十年现金流的测算,真金白银报出来的。
这个“能卖钱”的信号,对爱知县是及时雨。论财政实力,爱知县和东京都没法比。东京都能一次性掏出370亿日元盖好再卖,爱知县最初的设想只是一个300亿日元建设费的盘子,更别说后来联合体加码到464亿。但东京证明了运营权可以定价,爱知县就敢把这个“价格预期”当成融资工具:既然运营权值钱,那就别等建成再卖,联合体现在就垫资把馆建起来,拿未来30年的运营权直接抵掉一部分建设费。
所以爱知县用贵的钱,确实有“被逼”的成分:财政拿不出,亚运等不起。但被逼上路之后,它做了一连串主动选择:接受联合体把方案从300亿加码到464亿的高配提案,把项目设计权交给民间资本。“没办法”决定了它必须借贵的钱,“有办法”决定了它借来的钱买到了什么。
“贵”的钱就一定不经济吗?香港启德曾认真算过一次
2013年,为了确定建设启德体育园的筹资方式,香港民政事务局委托会计师事务所普华永道做过一份详细的财务分析,把“政府自己发债建设再外包运营”和“民间融资建设运营一体化”等几种方案,放在同一个模型里比较。
报告把项目几十年的主要风险逐个定价:仅“设计变动”一项,就按资本开支上浮15%计价,值42.7亿港元,“功能追加”同标准同价;工期延误、需求波动、通胀超预期,也各有定价。然后把每项风险在不同方案下落到谁头上一笔一笔算清楚。
结论很清楚:政府发债的利率是4.5%,民间融资是6.5%,单看利息,政府便宜两个点。但把风险折现加进账本之后,民间融资建设运营一体化方案,政府全周期承担的总成本约400.6亿港元,反而比政府自己干的459亿低了58亿。哪怕把商业借贷利率再抬高一个点做压力测试,结论依然成立。
贵的钱从全生命周期看不一定贵,便宜的钱也不一定便宜。
差出来的那58亿,不是融资账,是风险账。
但港府最终没有采纳这个“更省钱”的方案,而是选择了政府全额出资、企业负责设计建设运营的折中模式。放弃的理由写得也很坦白:民间融资模式下,“政府在设施的设计及兴建阶段参与程度有限”,无法全面达致政策目标。
一边是奔着省钱去的,一边是奔着控制权去的。启德体育园是香港有史以来投资最大的体育基础设施,保留控制权成了港府的第一要务。这个选择对不对留给时间,但它至少证明了一件事:账是可以算清楚的,连放弃更省钱的方案,也是把控制权的价格标出来之后做的决定。
即便如此,那个折中方案依然死守一条底线:设计、建设、运营打包给同一个财团。港府自己向立法会承认,单是这一条,预计场馆的零售餐饮和停车收入就能比政府部门自营高出一倍。
这个“一倍”不是顾问拍脑袋,是港府向立法会交的两张财务预测表。同一份设计、同一块地,康文署自营前两年都亏损,第三年才勉强转正;交给承办商运营,第一年就盈利,到第五年盈余2.91亿港元,是自营的五倍。港府给立法会的解释很坦白:康文署“缺乏商业专才”做营销和招商,政府自营要承担所有营运风险。承办商也不是白干,得先押5到6亿港元的保证金和前期资金在政府手里,而工程本身的利润才5到8亿。说白了,承建商从盖楼里赚的钱,还不够覆盖押给政府的押金。真正让它愿意干的是后面25年的运营,工程利润只是入场券。
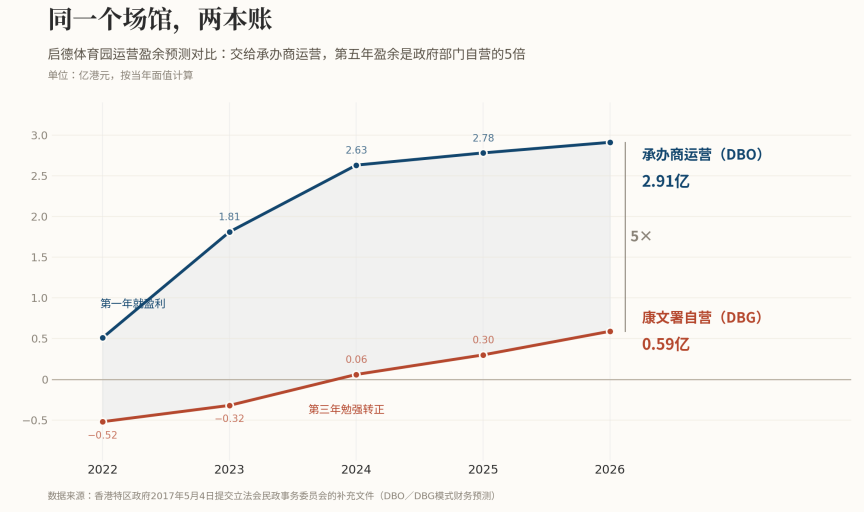
▲作者制图:启德体育园DBO模式/DBG模式比较
便宜的钱,想用也用不到了
国内现在必须认真算这笔账了:便宜的钱这条路,正在对体育场馆关上。
“十五五”的风向已经明确:严控新建大型体育场馆。专项债的负面清单里,“设看台的体育类项目、带固定座席的大型体育场馆”被直接排除。新建的门在关上,债券的路在收窄。
另一头,国内一大批存量场馆正陆续进入改造周期,机电老化,功能落伍。存量更新是往后十几年体育设施融资的主战场,钱从哪来,是很多地方政府必须面对的问题。
便宜的路收窄之后,融资多元化就成了必答题。但在回答之前,有一个问题必须先想清楚:运营权在国内能融资吗?
可以,但仅限于一些类税收型的市政项目:供水、供电、污水处理等。这类项目现金流稳定可预测,算账简单。体育设施不一样,需求有波动,不是刚需,各家玩法各不相同,收入很难预测。国内现在就卡在这里:得先跑出一些能赚钱的模式,让各路资本看明白体育设施的账。
市场其实已经在试了。贵阳奥体中心主体育场20年经营权以23.75亿元出让,年均对价近1.2亿。只不过中标方是当地国企,这个项目实质上是资产在国有体系内换了个口袋,民间资本依然在场外。从公开信息看,这笔对价更接近按资产重置成本评估出来的,而不是按未来20年经营现金流贴现。以笔者判断,这不是运营权作价该有的算法。但至少它说明一件事:通过运营权作价盘活资产,会出现在越来越多的城市。
融资的卡点和定价的卡点,其实是同一个卡点:没人说得清一座馆未来能赚多少钱。回答这个问题靠不了经验主义,得靠对不同类型场馆收入结构、国内外可比案例和行业规律的长期跟踪。把一座馆未来二三十年的现金流算清楚,让买卖双方和金融机构都信服,这件事必须有人做,也必须足够专业。
回到钱的问题。从全生命周期看,制度成本和资金成本同样重要:运营期占了项目的大头,制度成本往往决定总成本。便宜的钱也没那么好拿,严苛的审计、繁复的问责程序,抬高的都是看不见的成本。
当然,这套模式也不是没有批评者。IG Arena为建馆砍掉了名城公园上千棵树木,被当地舆论视作公共绿地给商业开发让路的标本。运营方收入一旦落空,漫长合同期里的扯皮与再谈判,买单的还是政府。它转移了风险,但没有消灭风险。
即便如此,账还是要算的。日本在失去的三十年里,把PFI(Private Finance Initiative;民间资金主导公共建设)从一部法律磨成了一门手艺,把运营权从一种承诺磨成了一项资产。名古屋的账本是:264亿日元的封顶支出,换回一座464亿日元的馆,和往后三十年不用操心的合同——贵的钱有时候是便宜的,前提是你知道自己在为什么付钱,更知道手里那项权利值多少钱。