本文来自微信公众号: 医线Insight ,制图:医线Insight,作者:雨山
2026年9月16日,苏州信诺维医药科技股份有限公司(简称“信诺维”)正式在上海证券交易所科创板挂牌上市。
此次IPO发行价为27.60元/股,募资总额18亿元。上市首日,开盘价为47.57元;收盘价为40.18元,市值为174.98亿元。
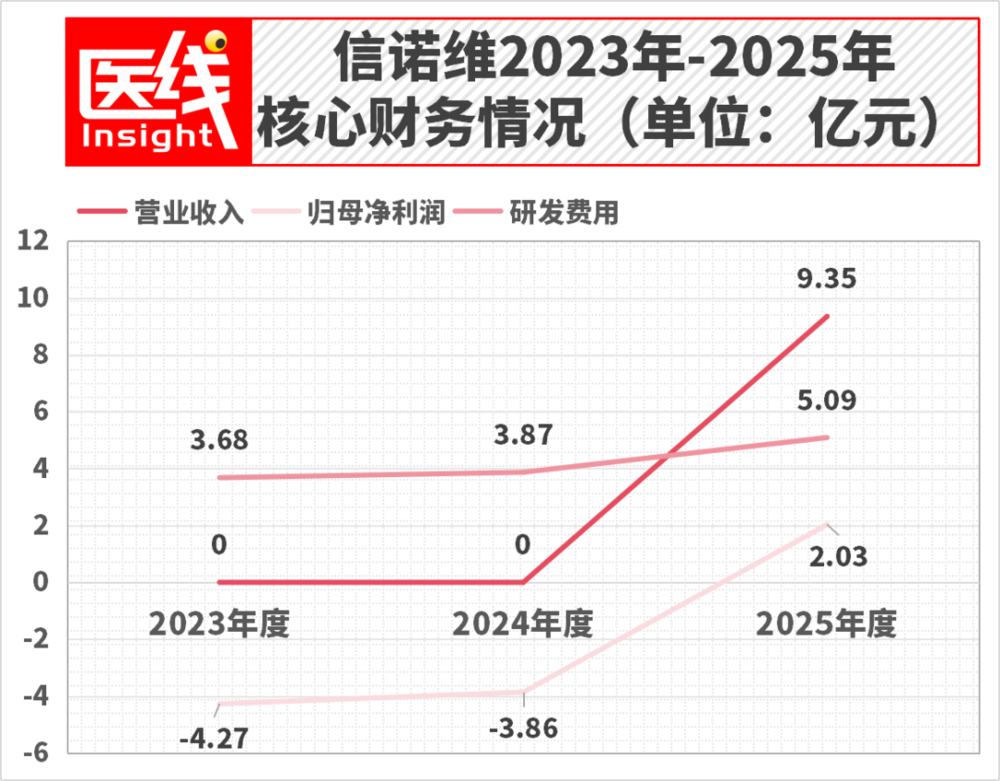
截至上市当天,信诺维还没有一款自主研发药品获批销售,也没有卖出一盒药;但在刚刚过去的2025年,公司却录得9.35亿元营业收入,并实现2.03亿元归母净利润。
此前的2023年和2024年,它的营业收入都还是0。
从“零收入”到“净赚2亿元”,信诺维只用了一笔交易完成了财务曲线的急转弯。
数据来源:信诺维招股书
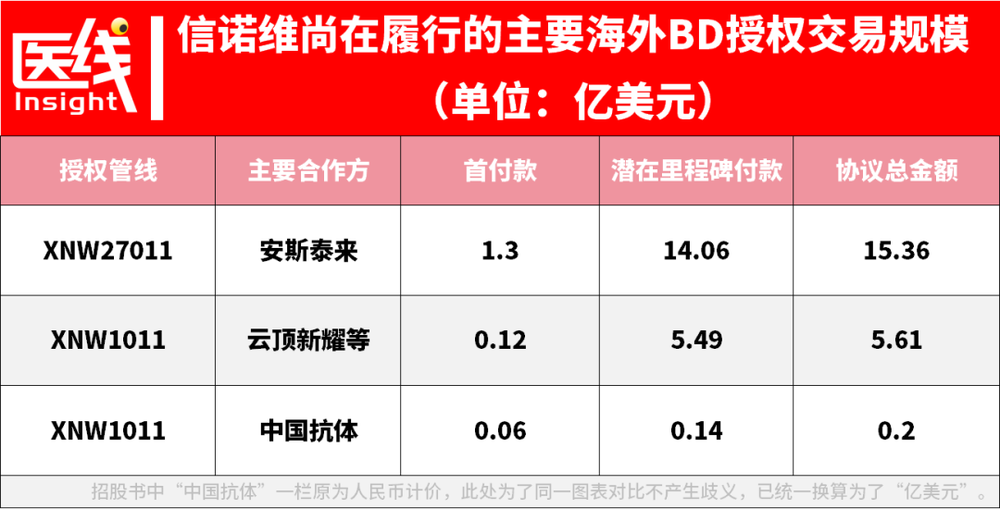
2025年5月,公司将Claudin 18.2靶向ADC药物XNW27011的大中华区以外全球权益授权给安斯泰来,协议总金额15.36亿美元,其中包括1.30亿美元不可退还首付款。2025年确认的相关收入约9.27亿元,占全年营收的99.14%。
更有意思的是,这家药企的创始人强静带着鲜明的金融背景。
他曾在中金公司研究所担任董事总经理,长期研究医疗健康产业。如今,他把自己从分析师席位推到了经营一线,还在招股书中签下一组与产品获批、BD、销售和盈利进度绑定的锁定期承诺。
其中,包含一条关键信息是,2029年全面盈利。
盈利倒计时开启后,信诺维要跨过哪些关?
01
从中金研究员到药企创始人
信诺维最鲜明的标签,首先来自它的掌舵者。
董事长兼实际控制人强静生于1982年,履历横跨药学、金融和产业研究:上海交通大学药学学士、复旦大学金融工程管理硕士、清华大学应用经济学博士。
创业之前,他的主要职业生涯在金融圈展开。
2005年7月至2006年9月,强静曾任花旗银行风险管理专员;2010年7月至2018年3月,他在中金公司研究所担任董事总经理,长期从事医疗健康产业研究与投资分析。
八年的研究经历让他熟悉药企的价值判断,但真正经营一家创新药公司,考验的将是更复杂的综合能力。
2017年5月,仍在中金任职的强静开始创办信诺维。
公司设立初期,其股权一度由母亲杨素梅等人代持,部分持股平台也由父亲强南忠挂名。
2018年4月,强静从中金离职后,相关代持关系通过0元转让或退伙等方式陆续还原,他正式走到台前,出任信诺维董事长。
这位金融出身的创业者很快补齐了产业端的拼图。
总经理乐美杰长期任职于中美史克、拜耳等跨国药企,拥有商业化经验。
副总经理兼首席技术官胡永韩博士曾在惠氏、辉瑞等跨国药企从事十余年新药研发。
财务总监兼董秘恽松则有中金公司投行部背景。研发、商业化和资本运作,被装进了同一套管理班子。
在产品布局上,信诺维搭建了小分子靶向药物、复杂抗体药物,以及靶向蛋白降解药物三大技术平台,并形成“1(NDA)+3(III期)+N”的管线梯队。
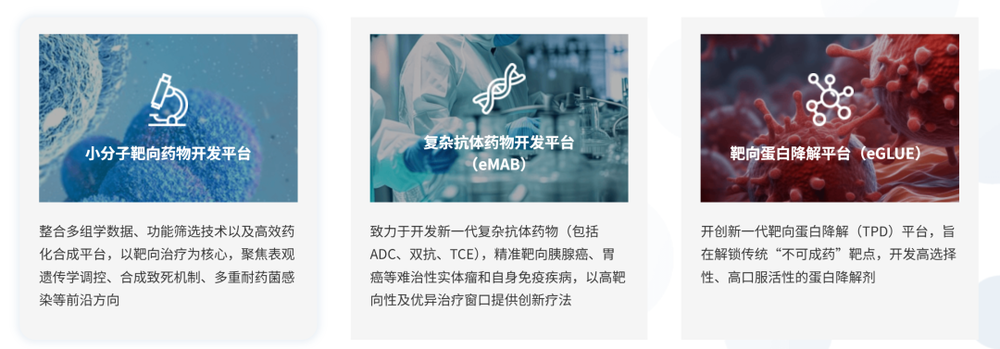
信诺维三大技术平台图片来源:企业官网
公司的目标,从一开始就压在高投入、长周期的创新药研发上。
强静对公司的控制力也远高于其直接持股比例。
IPO前,他直接持股仅0.8218%,但通过担任励攀合伙、佑曜合伙、信康维健、骋怀仰观及猷霄合伙的执行事务合伙人,并与总经理乐美杰及其控制的杭州可逢签署一致行动协议,合计控制信诺维47.0448%的表决权。
与强静同时进入监管视野的,还有他的配偶刘文溢。
刘文溢是医药投资机构杏泽资本的实际控制人,“丈夫做实业、妻子做投资”的关系带来了潜在的同业竞争问题。
招股书为此披露了严格的防火墙安排。杏泽资本对外投资若构成控制,需要进一步判断是否与信诺维形成同业竞争;一旦存在相关情形,即触发“无条件否决机制”,不得进行控股投资。
真正把强静与公司未来绑定得更紧的,是上市前签下的一组锁定期承诺。
彼时,信诺维累计未弥补亏损达到14.49亿元。为了闯关科创板,强静及其一致行动人把股份锁定期与审批、BD、商业化和盈利节点逐项挂钩。
第一道节点落在2026年至2027年。
2026年12月31日前,注射用亚胺西福需获批上市;或者在2027年底前,再签下一笔首付款不低于5000万美元的BD协议。未完成,相关主体持股锁定期延长12个月。
第二道节点指向2028年。
至少新增1款抗肿瘤创新药获批上市,或者2028年度药品销售收入达到2亿元。若仍未完成,锁定期在前一项基础上继续延长12个月。
第三道节点则是2029年度之前实现全面盈利,未达成继续延长12个月。
还有一条针对经营质量的约束。
扣除非经常性损益后的净利润(不含BD交易收入)若在2026年、2027年、2028年较2025年下滑50%以上,将分别触发12个月、6个月、6个月的额外锁定期。
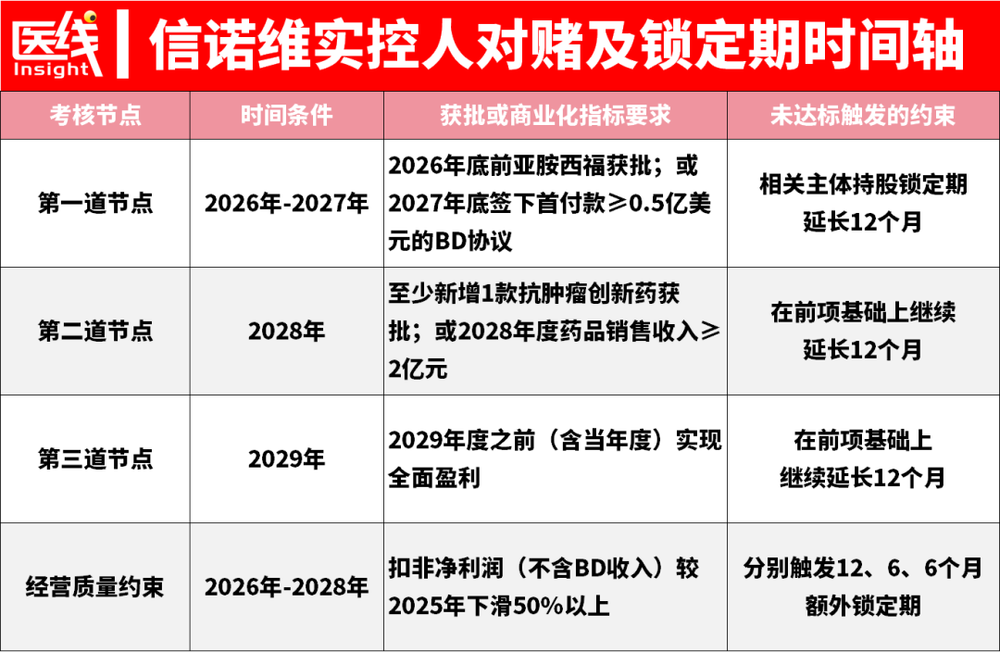
数据来源:信诺维招股书
从研究药企到经营药企,强静把自己的退出节奏与产品获批、销售放量、BD进展和最终盈利绑在了一张时间表上。
上市只是节点,这张“军令状”才是接下来几年更大的考验。
02
腾讯临门扫货
正心谷七年陪跑
一家尚无产品上市的Biotech,能走到科创板门口,资本的加持异常重要。
信诺维的股东名单里,两路资金最醒目。
一路是IPO前快速加码的腾讯,一路是从2018年开始长期持有的正心谷。
腾讯的投资集中发生在上市冲刺阶段。
2024年2月,Tencent Mobility Limited以14.76元/股的价格,斥资1.5亿元现金认购1016.57万股新增注册资本。
7个月后,腾讯又以1亿元从老股东杏赫医疗手中受让847.14万股。
到2025年7月,信诺维获得海外BD首付款的同一时期,腾讯再次投入近4000万元,从杏赫医疗、杏微投资手中受让共计269万股。
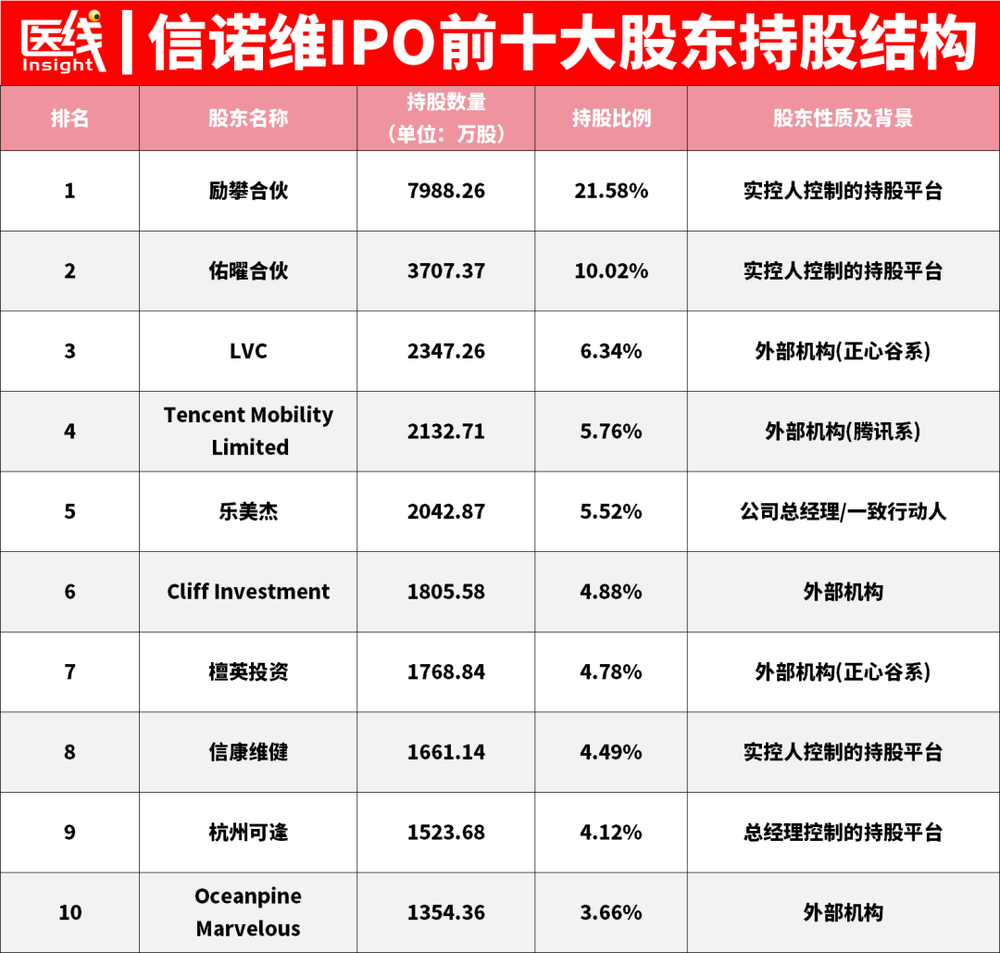
三次出手之后,IPO前腾讯合计持有信诺维2132.71万股,持股比例5.7615%,成为仅次于LVC(持股6.3411%)的公司第二大外部机构股东。
对于一家产品尚未商业化、研发仍处于高投入阶段的Biotech,这样的加仓节奏格外引人注意。
正心谷走的是另一条路径。
2018年5月,旗下檀英投资首次以46.91元/注册资本的价格进入信诺维,此后在历次融资中持续加码。
截至招股书签署日,林利军通过实际控制的境外基金LVC持有公司6.3411%的股份,加上通过境内基金檀英投资等主体持有的股份,两路资金合计持有公司约13%的股份,构成公司最大的机构投资方群体。
这笔投资一拿就是七年。即便持股时间早已超过24个月,正心谷旗下主体仍自愿作出自上市之日起12个月的限售承诺。
对于创新药这种研发周期漫长、结果高度依赖临床数据的资产,时间本身就是资本态度。
股东版图中还有更直接的产业协同。
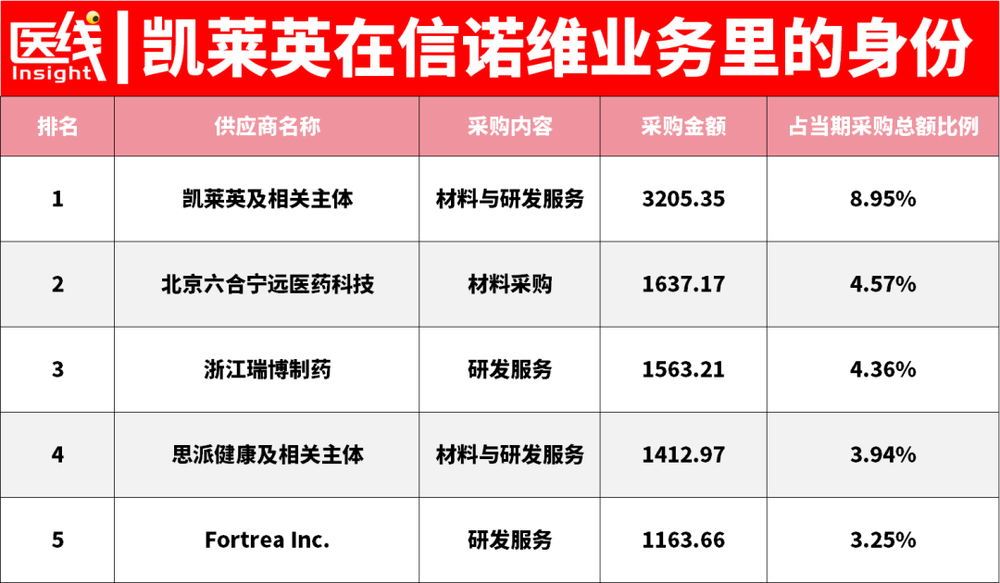
CDMO龙头凯莱英通过“凯莱英叁号”在2024年和2025年累计斥资1亿元受让老股,IPO前持有信诺维2.2885%的股份。
与此同时,凯莱英也是信诺维的重要供应商:2025年,信诺维向其采购材料与研发服务3205.35万元,占比8.95%。
数据来源:信诺维招股书
更深一层的绑定来自生产端。
信诺维已将XNW27011、XNW28012的临床及商业化委托生产交给凯莱英。投资关系与订单关系叠加,为后续商业化生产提前搭出了一条供应链通道。
国鑫投资、乐普医疗、中金启德等资本也出现在股东名单中,IPO前持股比例分别为1.8308%、1.5551%和1.0975%。
数据来源:信诺维招股书
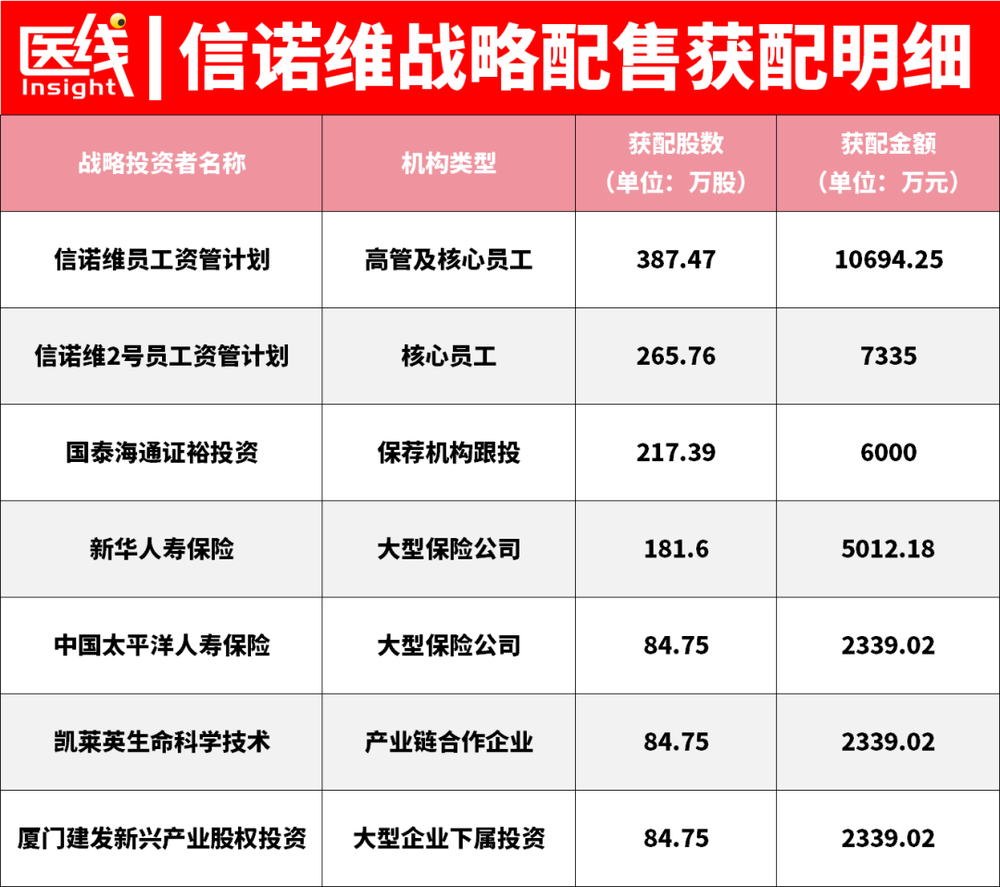
到了战略配售阶段,这种资本支持继续延伸。战略配售占本次发行总量的20%,即1306.4670万股;国泰海通跟投近6000万元,新华保险与太平洋人寿合计获配逾7350万元。
公司内部也拿出了真金白银。
由高管和核心员工组成的“信诺维员工资管计划”和“信诺维2号”合计投入逾1.8亿元参与战略配售。
强静个人认购6000万元,占1号资管计划近46%,并主动锁定36个月。
数据来源:信诺维招股书
资本在押注这家公司,管理层也把自己的利益继续压在同一条时间线上。
03
靠一笔BD扭亏
但现金流仍未上岸
资本给了信诺维时间,但真正让2025年财报发生逆转的,是一笔海外授权交易。
此前两年,信诺维的财务报表几乎只有投入。
2023年和2024年,公司营业收入均为0,归母净利润分别亏损4.27亿元和3.86亿元;同期研发费用分别达到3.68亿元和3.87亿元,大量资金持续投入临床试验。
到了2025年,曲线突然翻转,营业收入9.35亿元,归母净利润2.03亿元。
即便当年管理费用因包含1.34亿元一次性股份支付在内的1.39亿元股份支付相关费用升至2.13亿元,公司仍实现盈利。
利润表的转折点来自安斯泰来。
2025年5月,信诺维与Astellas达成独家许可协议,将处于临床III期的Claudin 18.2靶向ADC药物XNW27011在大中华区以外的全球开发和商业化权利授予对方。
协议总金额15.36亿美元,其中包括1.30亿美元不可退还首付款。
2025年8月,信诺维收到扣除预提税后的1.17亿美元现金,并在下半年一次性确认收入。
由此产生的收入约9.27亿元,占公司当年营业收入的99.14%。
一笔交易,几乎重写了整张年度利润表。
但财报的反转并没有消除“造血”问题。
招股书披露的2026年业绩预告显示,2026年1—9月,在缺少大额首付款的情况下,公司主要依靠安斯泰来二季度支付的2500万美元临床里程碑款和云顶新耀的少量里程碑款确认收入,预计营业收入回落至2.22亿—2.46亿元,归母净利润预计亏损3.49亿—3.86亿元。
这组数字揭示了信诺维上市后的核心矛盾。BD可以迅速改善阶段性现金流和利润表,但在产品真正上市放量之前,收入仍然会随授权节奏大幅波动。
因此,IPO募资对信诺维很重要。
本次发行募资净额16.83亿元,其中6亿元直接用于补充流动资金。
它为后续III期临床和商业化准备争取了缓冲期,也把压力继续推向下一环——产品能不能真正卖出去。
04
管线战:
从首款商业化到“黑天鹅”考验
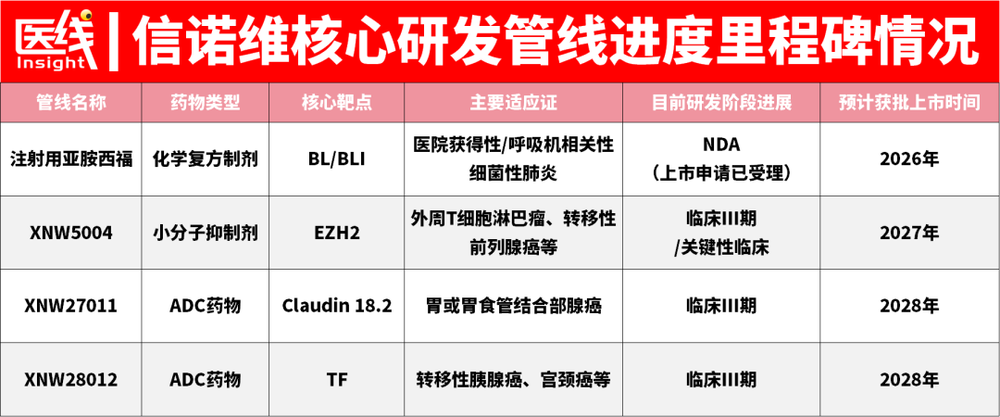
信诺维未来几年的价值兑现,最终还要回到“1(NDA)+3(III期)+N”的管线上。
每条核心管线,都对应一场不同类型的硬仗。
数据来源:信诺维招股书
最先迎来商业化大考的是注射用亚胺西福(XNW4107+亚胺培南/西司他丁钠)。
这款复方抗感染药已于2025年7月递交NDA,预计2026年上市,主要针对医院获得性肺炎(HABP)和呼吸机相关性细菌性肺炎(VABP),用于应对耐药菌感染。产品已获得美国FDA的QIDP和快速通道资格。
审批之后,难题会迅速从研发切换到销售。
国内抗生素实施严格的分级管理,亚胺西福作为针对多重耐药菌的药物,极有可能进入“特殊使用级”;同时还要面对传统医药企业的竞争。
更紧迫的是,截至2025年底,信诺维全公司的销售人员只有3名。
如何快速搭建商业化队伍、进入三级医院重症科室,将是公司第一场真正的市场战。
第二场硬仗围绕XNW27011展开。
它既是信诺维最重要的估值支点之一,也是那笔15.36亿美元授权交易的核心资产。
Claudin 18.2 ADC赛道已经十分拥挤,招股书显示,国内包含信诺维在内,已有信达生物、恒瑞医药等企业的7款同类ADC管线进入III期临床。
信诺维给出的差异化依据来自早期临床数据。
全球首个获批的Claudin 18.2单抗佐妥昔单抗,主要覆盖Claudin 18.2高表达患者,即肿瘤细胞表达比例≥75%,这部分患者占胃癌患者的38.4%。
XNW27011的早期临床则显示,在IHC≥2+、肿瘤细胞比例≥20%的较低表达门槛下也观察到疗效;在既往二线治疗失败的胃/胃食管结合部腺癌受试者中,确认的ORR达到65.2%。
按照招股书的测算,这一表达范围有望额外覆盖超过20%的胃癌患者。
第三条重要管线XNW28012是一款TF靶向ADC,目标指向五年生存率不足10%的胰腺癌。
该药无需进行生物标志物筛查即可覆盖胰腺癌全人群,目前已获得FDA孤儿药认定,并进入国内III期临床,预计2028年获批上市。
风险最复杂的一条线,则是EZH2抑制剂XNW5004。
该药正在开展外周T细胞淋巴瘤(PTCL)和滤泡性淋巴瘤(FL)临床试验,并在国内获得两项“突破性治疗药物认定”。
2026年3月,同靶点的全球首个上市药物他泽司他(Tazemetostat)因临床试验中出现继发性血液系统恶性肿瘤严重不良事件,被原研药厂在全球多地撤市,直接抬高了市场对整个靶点安全性的关注。
针对这一风险,招股书给出了公司的解释:他泽司他的撤市主要与特定化疗方案联用时的风险叠加有关;XNW5004作为新一代抑制剂,在累计300余例受试者中,至今“未发现与药物相关的继发性恶性肿瘤不良事件”。
数据层面,XNW5004对占比80%的野生型FL患者显示出63.2%的ORR,在前列腺癌(mCRPC)联用中取得97.7%的DCR和18.6个月的mrPFS。
2026年4月,美国FDA又授予XNW5004用于治疗T细胞淋巴瘤的孤儿药认定。
这些数据给了信诺维继续推进的理由,也让长期安全性成为必须持续回答的问题。
对Biotech而言,管线价值最终要经历三次转换:从临床数据变成获批产品,再从获批产品变成持续销售,最后沉淀为稳定利润。
信诺维目前正站在第一步与第二步的交界处。
05
出海路:
从权益授权走向全球价值分工
如果把视角从一家公司拉到行业,信诺维参与全球医药价值链的方式也是值得关注的。
招股书记录了一笔颇具代表性的“二次授权”。
2021年9月,信诺维将自主研发的BTK抑制剂XNW1011在肾脏疾病领域的全球权益授权给云顶新耀,交易首付款1200万美元,其中信诺维分得800万美元。
到了2026年6月,云顶新耀又将该药的海外权益转授权给美国纳斯达克上市公司Travere Therapeutics,获得1.125亿美元首付款。
作为源头创新方,信诺维依据底层协议获得825万美元税前分成,未来仍有权分享最高10.3亿美元的潜在里程碑分成。
数据来源:信诺维招股书
这条链路把当前创新药出海的一种分工方式展现出来,即Biotech提供源头分子创新,中型Pharma承接转化和推进,国际药企接过全球后期临床与商业化。
对信诺维而言,研发资产因此获得了多次变现的可能;对中国创新药企业而言,角色也在从技术引进逐步延伸到知识产权输出。
上市后,16.83亿元募资净额让信诺维暂时获得了更充足的现金缓冲,但强静签下的时间表已经开始倒计时:亚胺西福要打响销售第一仗,核心肿瘤管线要继续穿越竞争和安全性考验,临床数据还要进一步转化成真实的产品收入。
而2029年全面盈利,是这张时间表的最后的大考。
所以,对信诺维而言,决定企业最终成色的,仍是接下来三年的产品、销售和利润。
硬仗,才刚刚开始。