本文来自微信公众号: 医线Insight ,制图:医线Insight,作者:张小漫
一支被叫了多年“减肥针”的药,正在悄悄换身份。
近日,诺和诺德的Wegovy(司美格鲁肽,中国商品名诺和盈)在中国获批用于治疗伴中重度肝纤维化(F2-F3期)的非肝硬化成人MASH患者。
这是中国首个获批用于治疗MASH的GLP-1受体激动剂。
要知道,对于普通消费者来说,Wegovy最鲜明的标签依然是“减肥针”。
但在药企手中,这支药的边界正在迅速向外延伸。
2025年12月,Wegovy已经在中国拿下心血管适应证,用于降低已确诊心血管疾病且BMI≥27kg/㎡成人患者发生主要心血管不良事件的风险。
更早之前,2024年12月,美国FDA批准Zepbound(替尔泊肽)用于治疗合并肥胖的成人中重度阻塞性睡眠呼吸暂停。
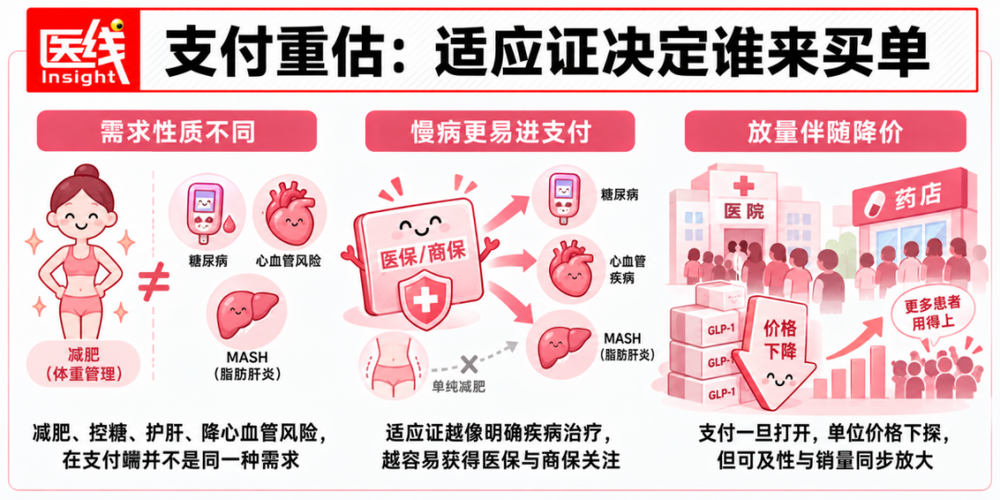
到了2026年,礼来的下一代三靶点药物retatrutide,同时研究肥胖、2型糖尿病、睡眠呼吸暂停、膝骨关节炎疼痛、心肾结局等多个方向。
而在过去一段时间,GLP-1最激烈的竞争还发生在减重率上,10%、15%、20%……每一个百分点,都可能成为一款新药最醒目的卖点。
到如今,减重率的纪录仍在刷新,赛场已经变了。
01
GLP-1拐点:
当减重率不再决定一切
GLP-1上一阶段的竞争,聚焦在把减重率持续往上推。
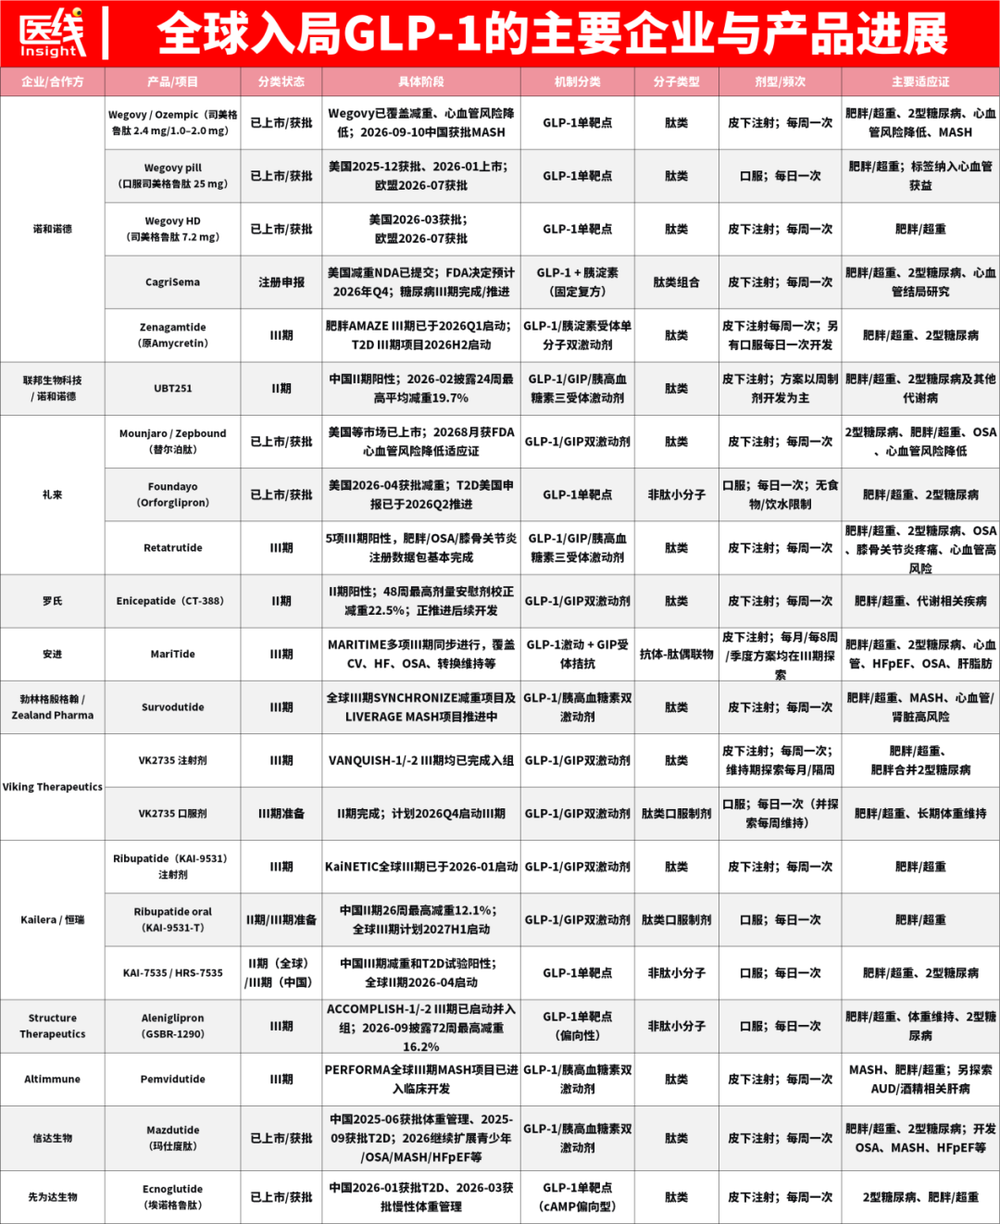
2021年发表在《新英格兰医学杂志》的STEP 1研究显示,在不合并糖尿病的超重或肥胖成人中,司美格鲁肽2.4mg治疗68周,平均体重下降14.9%,安慰剂组下降2.4%。
一年多后,替尔泊肽SURMOUNT-1研究又把数字推高了一大截。15mg剂量治疗72周平均减重20.9%,10mg组为19.5%。
20%依然没有成为终点。
礼来2026年5月首次披露,6月进一步公布的III期TRIUMPH-1数据显示,按efficacy estimand计算,retatrutide 12mg组在80周时平均减重28.3%;若按treatment-regimen estimand计算,则为25.0%。
十年前,人们很难想象药物减重能够抵达这样的区间。
当然,这些数字之间不能画上简单的等号。不同研究的人群特征、疗程、剂量、终点以及统计估计方法均有差异,把它们直接换算成减肥药“战斗力”并不严谨。
但趋势已经足够明确。
药物减重的竞争已经不再满足于跨过约5%的临床意义阈值,而是进入15%、20%乃至更高减重幅度的竞争。
中国公司也迅速挤进了牌桌。
翰森制药2026年披露的III期试验中,GLP-1/GIP双受体激动剂Olatorepatide治疗48周最高平均减重19.3%,其减重适应证NDA已在6月获得国家药监局受理。
联邦制药旗下联邦生物科技与诺和诺德合作开发的GLP-1/GIP/GCG三靶点药物UBT251,在中国II期试验中治疗24周最高平均减重19.7%。
同样,这两个数据无法与司美格鲁肽、替尔泊肽或retatrutide做简单横向比较。
但问题已经浮出水面,当越来越多药物都能交出两位数,甚至逼近或跨过20%的减重数据,“再多减几个百分点”,还能支撑多长时间的竞争优势?
药企给出的答案,已经写进新一轮适应证扩张里。
Wegovy是最典型的样本。
2024年,美国FDA批准Wegovy用于降低特定超重或肥胖心血管病患者发生心血管死亡、心梗和卒中的风险。
依据之一是大型心血管结局研究SELECT:Wegovy将主要心血管不良事件风险相对降低约20%。
2025年,FDA又批准Wegovy用于治疗伴中重度肝纤维化的MASH。进入中国后,心血管适应证在2025年底获批,MASH则在今年9月跟进。
替尔泊肽也越过了体重管理的边界。
2024年12月,美国FDA批准Zepbound用于合并肥胖的中重度阻塞性睡眠呼吸暂停,成为FDA批准的首个针对这类患者的药物治疗。
礼来的retatrutide走得更远,其开发计划继续把膝骨关节炎疼痛、睡眠呼吸暂停等肥胖相关疾病纳入同一套开发体系。
心梗、卒中、肝纤维化、睡眠呼吸暂停……一旦竞争进入这些领域,药效依然重要,但它的角色已经改变。
02
支付重估:
适应证决定谁来买单
适应证扩张最直观的价值,是扩大患者池。
对GLP-1而言,还有更重要的一层:它可能改变一款药在支付方面的身份。
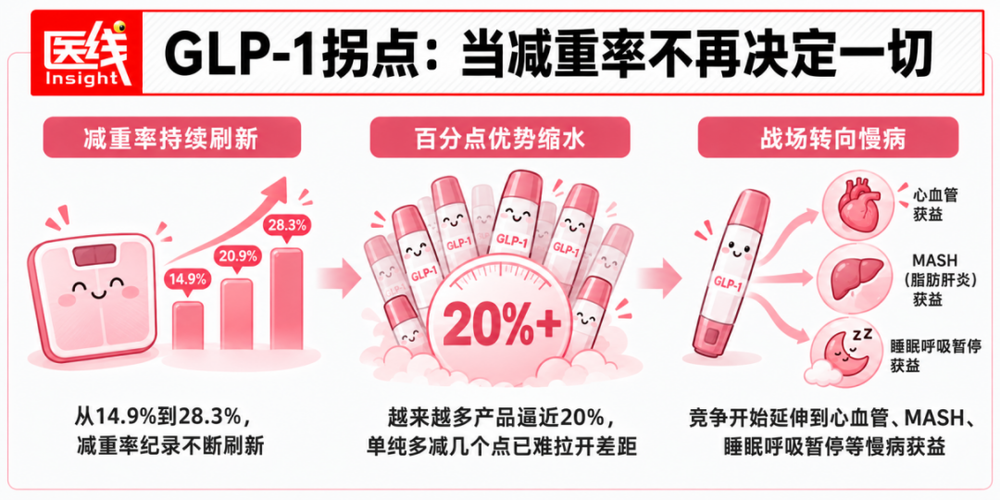
一个人为了瘦十公斤而用药,一名糖尿病患者为了控制血糖而用药,一名MASH患者为了延缓疾病进展而用药,以及一名已有心血管疾病的肥胖患者为了降低心梗和卒中风险而用药……
上述情况在医保和商保眼中,需求的性质并不相同。
这也解释了一个长期存在的矛盾。
“肥胖是一种慢性病”,并不会自动推导出“所有减重药都应进入医保”。
中国已经出现了一个很有代表性的样本。2025年版国家医保药品目录自2026年1月1日起执行,替尔泊肽被纳入其中。
今年7月,国家医保局在新闻发布会上将其明确表述为“治疗糖尿病的替尔泊肽注射液”,并披露截至5月,该药已经在超过1.2万家定点医疗机构和零售药店有销售记录。
支付体系首先打开的,是一个边界清晰的疾病治疗场景。
礼来的财报,则把这种变化转化成了更直观的商业数字。
2026年第二季度,Mounjaro全球销售额达到99.43亿美元,同比增长91%;Zepbound销售额达到49.28亿美元,同比增长46%。
两款替尔泊肽品牌单季合计销售额,已经接近149亿美元。
同一季度,礼来美国以外市场收入同比增长80%,销量增长113%,实际实现价格下降36%。
公司给出的解释是,海外实际价格下降,主要受Mounjaro进入中国国家医保目录的影响。
但与此同时,Mounjaro美国以外市场收入增长172%,主要由销量增加推动。
这组数字揭示了中国药企未来很可能反复面对的一道算术题:医保会压低单位价格,也可能迅速放大药物的可及性和销量。
价格下降,并不天然意味着生意变小。
于是,适应证的意义也发生了变化。
GLP-1企业不断证明心血管、肝脏、睡眠等领域的获益,除了获得新的患者,也是在积累进入公共支付和商业支付体系的理由。
以Wegovy获批MASH的关键研究为例。
美国FDA披露,72周时,Wegovy治疗组63%的受试者实现MASH缓解且肝纤维化没有恶化,安慰剂组为34%;37%的治疗组受试者实现肝纤维化改善且MASH没有恶化,安慰剂组为22%。
研究还将继续观察更长期的肝脏临床结局。
这样的结果,与“又多减了几公斤”已经属于两套完全不同的商业语言。
当然,适应证扩展,并不一定会让GLP-1获得广泛医保支付。
临床价值、预算影响、患者规模、基金承受能力,每一项都要重新计算。
尤其当潜在使用人群足够庞大,任何支付范围的扩展,都可能迅速演变成预算问题。
路透社今年8月援引摩根大通分析师预测,中国GLP-1减重治疗市场目前约为30亿至40亿元,未来五至七年可能增长到300亿元。
这仍是机构预测。但它恰好点出了支付端最关键的变量,需求有多大,只决定市场想象空间;有多少需求能够进入疾病治疗体系,才会真正影响市场天花板。
减肥适应证创造需求,慢病适应证则把竞争推向了支付端。
支付一旦打开,下面的竞争便来到价格。
03
价格深水区:
中国市场进入淘汰赛
中国很可能成为最早把GLP-1“放量”与“降价”同时推到台前的市场之一。
第一重压力,来自专利周期。
诺和诺德2025年年报披露,Wegovy、Ozempic和Rybelsus的活性成分专利在中国均于2026年到期。
中国保护知识产权网披露,相关司美格鲁肽基础专利已于2026年3月20日期满。
专利到期并不意味着仿制产品可以在第二天集体上市。
诺和诺德在年报中特别说明,除活性成分专利之外,公司还拥有与生产工艺、制剂或用途有关的其他专利,监管数据保护也可能影响实际市场独占期;中国保护知识产权网也提到,数据保护问题仍影响部分仿制产品的审批进程。
但市场的心理预期已经改变。原研药独享高溢价的窗口,正在收窄。
第二重压力,来自一条异常拥挤的国产管线。
《华尔街日报》9月报道,中国目前已有超过250个GLP-1相关治疗项目处于研发之中。
由此可见,赛道已经异常拥挤。
更关键的变化在于,国产竞争已经越过“有没有产品”的阶段,开始进入“数据够不够强”的较量。
信达生物的玛仕度肽已在2025年获国家药监局批准,用于成人超重或肥胖患者的长期体重管理,并成为全球首个获批上市的GLP-1/GCG双受体激动剂。
翰森的Olatorepatide已经进入NDA阶段;联邦制药的UBT251则代表着三靶点方向。
单靶点、双靶点、三靶点,口服、长效……几乎所有可能的产品路线,都在同时向一个市场涌来。
第三重压力,则来自支付放量本身。
礼来的二季度财报已经展示出一个清晰的“量价交换”样本:Mounjaro进入中国医保后,公司美国以外市场销量大幅增长,实际价格明显下降。
这很可能也是未来几年中国GLP-1市场最鲜明的景象之一。使用人数越来越多,单位治疗价格越来越低。
行业过去最热衷讨论的问题,是谁能做到20%的减重。
接下来,药企要面对的问题会聚焦到,在疗效足够好的情况下,谁的制造成本更低?
以及谁能完成医院准入,并把产品铺进更广泛的院外零售网络?
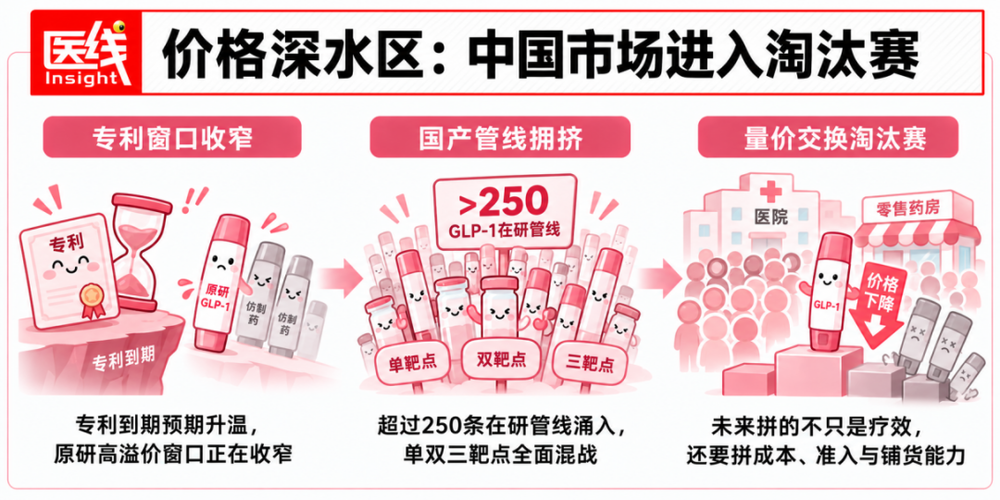
对于一个拥有超过250条在研管线的市场,这才是真正的淘汰赛。
04
终局之争:
谁能占住慢病入口
站在行业的角度看,GLP-1真正值得重新估值的部分,也许就藏在“减肥药市场”之外。
《柳叶刀》2025年发表的一项全球疾病负担预测研究估算,2021年中国25岁及以上成年人中,超重或肥胖人数约4.02亿,为全球数量最多的国家。
国家卫健委已经明确将肥胖症视为独立慢性疾病,同时也是多种慢性疾病的重要致病因素。
这意味着,药企面对的是一群高度复杂、疾病相互交叠,并且可能长期接受治疗的人。
他们可能同时与糖尿病、心血管疾病、脂肪肝、睡眠呼吸暂停等疾病相伴。
继续只用“减肥药”三个字概括GLP-1,已经越来越难描述药企正在做的事情。
Wegovy已经从体重管理进入心血管和MASH。
替尔泊肽从糖尿病、体重管理走向睡眠呼吸暂停,并于2026年8月在美国进一步获批,降低高风险2型糖尿病患者发生心血管死亡、非致死性心梗或非致死性卒中的风险。
retatrutide的开发计划,则继续把肥胖及其多个并发症放进同一个药物平台。
沿着这个方向走下去,药企之间争夺的,已经不只是一个减重市场,而是一整张慢病版图。
同一个分子能否覆盖肥胖、糖尿病、心血管、肝病、睡眠等多个场景,决定的不只是它能卖给多少患者,更决定医生有多少理由长期处方、支付方有多少理由持续买单。
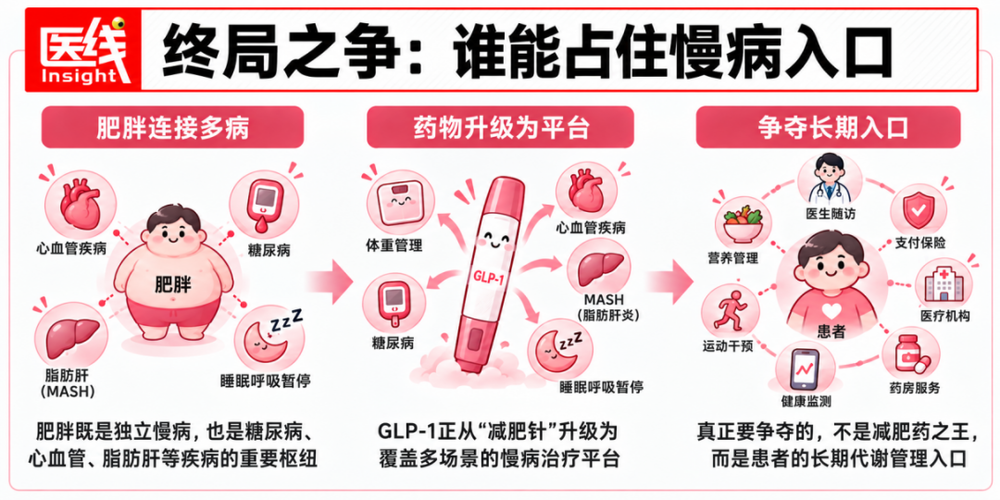
再往前一步,将要竞争的是患者长期的代谢管理入口。
药物只是第一层。它身后连接着检查、随访、营养、运动、血糖与心血管风险管理,也连接着医保、商保乃至整个慢病管理体系的资源配置。
这也是为什么,今天再用“减肥药”三个字理解GLP-1,已经显得过于狭窄。
全球药企不断扩张适应证,除了给一支减肥针增加几个卖点,背后更大的企图是在尝试把一个药物品类,升级为一套慢病治疗平台。
所以,行业的终局,或许不是谁拿下“减肥药之王”,而是谁成为数亿慢病患者绕不开的治疗入口。
当减重率不再是终点,GLP-1的战争,才真正开始。