本文来自微信公众号: 炽野新消费 ,作者:炽野,原文标题:《西贝未必会倒 消费者为什么相信了》
9月19日,“西贝被曝将彻底倒闭”冲上热搜。
传闻称,西贝可能在两三个月内倒闭,创始人贾国龙将承担大部分债务,只留下100多家盈利门店交给员工经营。
消息很快传开,但西贝随后回应称,上述内容并非官方消息,目前全国门店均正常运营,经营模式也没有发生变化。
西贝没有倒,至少目前没有。
但炽野觉得,这条热搜真正值得讨论的,不只是传闻是真是假,而是另一件事:一家经营了三十多年的头部餐饮品牌,为什么会让那么多人相信,它真的可能撑不下去?
答案藏在西贝过去一年的变化里。
2025年9月,西贝陷入预制菜争议。此后,公司调整菜品、发放优惠券、收缩门店,又连续试水新品牌。贾国龙曾表示,2025年9月至2026年3月,西贝预计累计亏损超过6亿元,并计划关闭102家门店,约占当时门店总数的30%。截至2026年9月19日,窄门餐眼显示其在营门店为226家。
关闭部分门店,不等于公司彻底倒闭;阶段性亏损,也不代表品牌已经走到终点。
可当这些信息与预制菜争议、客流下降和新品牌调整叠加在一起,“西贝要倒了”就显得不再那么荒诞。
谣言能够被迅速相信,往往不是因为它说得多么真实,而是因为企业已经失去了让消费者主动替它辟谣的信任。
消费者质疑的不是预制菜,而是这顿饭值不值
围绕西贝的争议,表面上看是预制菜,背后其实是一笔消费账。
消费者并非天然排斥工业化食品。方便面、速冻水饺、便利店便当和连锁快餐,同样离不开中央厨房、冷冻储存与标准化加工。只要价格合适、信息清楚,大家照样愿意购买。
问题在于,消费者对不同餐饮场景有不同预期。
买一份十几元的快餐,消费者购买的是方便和效率;走进一家定位家庭聚餐的正餐门店,支付更高价格,购买的就不只是饱腹,还有现场烹饪、食材品质、服务和用餐氛围。
当消费者认为,端上来的菜经过较多前置加工,门店承担的只是最后几步操作,他自然会追问:这盘菜为什么卖这个价格?
这里有一个很容易被忽视的区别。
按照2024年六部门发布的政策口径,中央厨房制作并配送给自有连锁门店的菜肴,并不纳入预制菜范围。企业说自己“不是预制菜”,在定义上可能有依据;但消费者关心的并不是术语,而是这道菜究竟在哪里加工、冷冻了多久、到店后又完成了哪些步骤。
一个讨论法规口径,一个讨论消费体验,双方从一开始就没有在回答同一个问题。
炽野觉得,西贝当时最需要解释的,并不是“算不算预制菜”,而是“这顿饭为什么值这个价”。
过去,西贝的品牌溢价来自西北菜的差异化、家庭客群和服务体验。预制菜争议发生后,消费者开始跳过品牌故事,直接按照食材和加工方式给一盘菜估价。
一旦餐饮品牌被消费者用成本价重新衡量,原有溢价就会快速缩水。
预制菜不是西贝唯一的问题,高价却让消费者吃不出相应的“现做感”,才是信任松动的起点。
规模曾是护城河,如今也可能成为成本放大器
西贝的问题,也不是一家企业的孤例。
过去十多年,连锁餐饮最流行的增长公式,是中央厨房、统一采购、标准化菜品,再加上快速开店。
这套模式确实有效。门店越多,采购议价能力越强;流程越统一,新员工培训越快;菜品越标准,跨区域复制越容易。规模因此成为连锁餐饮的护城河。
但规模经济有一个重要前提:门店必须保持足够的客流和翻台率。
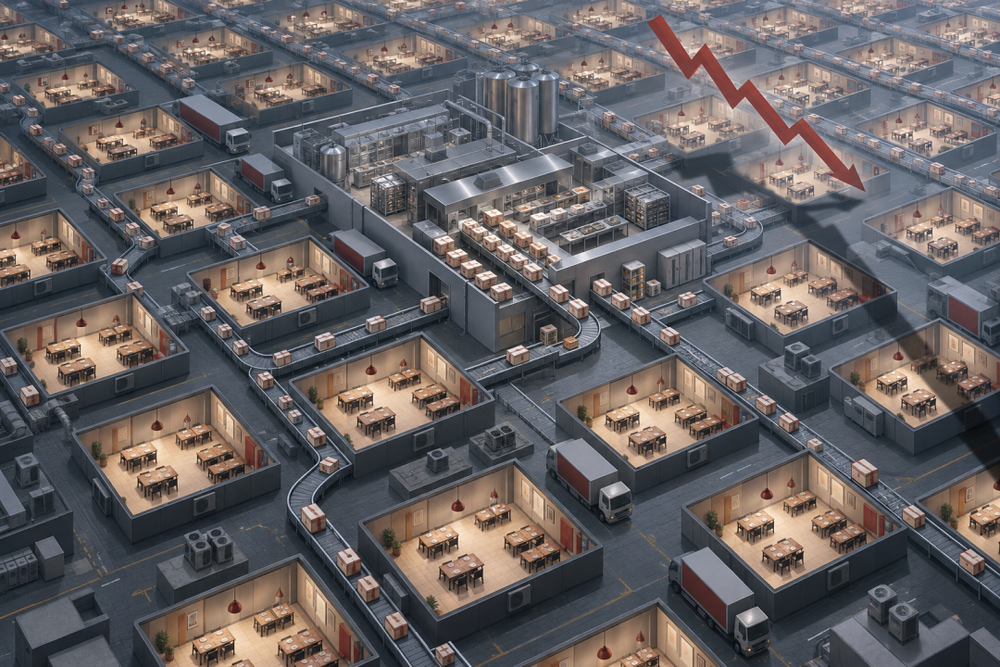
(图片由AI生成)
一旦客流下滑,大面积门店的租金、员工工资、供应链、中央厨房和后台管理成本,并不会同步减少。过去为了扩张建立起来的体系,反而会把下行压力层层放大。
小餐馆生意变差,可以少请两个人、缩短营业时间,甚至迅速更换菜单。大型连锁品牌却没有这么灵活。菜单牵动采购,采购牵动供应链,供应链又连接数百家门店。任何一次调整,都可能带来库存、人员和资产处置成本。
海底捞曾在高速扩张后启动“啄木鸟计划”,关停经营不佳的门店;呷哺呷哺、九毛九旗下部分品牌也在客流和消费环境变化后调整门店。它们面对的是同一道题:扩张时期搭建的成本体系,如何适应消费趋于谨慎的新阶段。
西贝关闭102家门店,某种程度上也是一次成本出清。真正的问题不是关店本身,而是关店以后,剩余门店能否恢复客流,品牌能否重新证明自己的价格。
如果答案是否定的,少开一些店只能放慢消耗,无法从根本上解决问题。
西贝还在尝试用“天边砂锅焖面”“天边羊多”等新业态寻找增量。但截至9月,部分砂锅焖面门店已经暂停营业或转换业态。新品牌可以测试新的价格带和产品,却不能自动修复主品牌的信任。
连锁餐饮最危险的时候,不是开店速度慢下来,而是客流已经下降,整套成本体系还停留在扩张时期。
餐饮业正在从效率竞争转向透明度竞争
过去,餐饮企业喜欢把供应链当作自己的后台能力。
食材在哪里初加工、保存多长时间、如何配送到店,消费者一般不会追问。企业只需要确保口味稳定、食品安全和出餐速度,标准化程度越高,经营效率往往越好。
预制菜争议以后,这些后台流程被推到了前台。
消费者并非要求每家连锁餐厅都在门店里从洗菜、切菜开始,也不现实。真正的诉求是知情:哪些食材经过预加工,哪些菜品在中央厨房完成主要工序,门店现场又做了什么。
西贝显然意识到了这一点。2026年暑期,公司上线儿童餐“安心档案”,消费者可以在小程序中查看食材信息和烹饪流程。
这是一个值得注意的变化。
它说明西贝的调整,已经从“证明自己没有使用预制菜”,转向“把具体加工过程告诉消费者”。前者是企业为自己辩护,后者才是在回应消费者的知情需求。
炽野觉得,这种变化不只属于西贝。
未来,连锁餐饮竞争的不只是口味、价格、门店数量和供应链效率,还包括信息透明度。企业可以使用中央厨房,也可以采用冷冻、冷藏等现代食品工业技术,但产品形态、宣传表达和价格必须相互匹配。
如果菜品高度标准化,就应当在稳定、便捷和性价比上给消费者明确回报;如果企业坚持较高定价,就必须提供能够被感知的食材、现场制作和服务价值。
不能一边享受标准化带来的低成本和高效率,一边继续按照“锅气”“手作”和“新鲜现做”的想象收取溢价。
标准化解决了连锁餐饮的效率问题,透明化才可能解决它的信任问题。
西贝当然没有因为一条热搜就彻底倒下。
它仍有全国门店、成熟供应链和长期积累的品牌认知,也仍在调整菜单、价格和新业态。对一家拥有多年经营基础的餐饮企业来说,收缩并不一定意味着终局,也可能是自救的开始。
但这次传闻给西贝提了一个醒:企业回应“我们还在营业”,只能澄清一次消息;要让消费者重新相信西贝不会轻易倒下,还得靠每一家门店、每一道菜和每一次结账重新证明。
炽野看来,今天连锁餐饮面对的最大变化,是消费者不再轻易为品牌和规模买单。
门店多,不代表经营稳;供应链强,不代表菜品可以一直卖高价;符合预制菜的政策定义,也不等于能够回答消费者对新鲜和现做的疑问。
西贝真正需要修复的,不是热搜上的“倒闭传闻”,而是消费者心中那句“它好像真的可能倒”的判断。
当一家企业重新获得消费者的理解和信任,传闻自然站不住脚。反过来,如果价格与体验的错位没有解决,再快的辟谣也只能扑灭一时的热搜。
-END-
资料来源:
1.每日经济新闻:《西贝回应倒闭传闻:目前全国门店均正常运营》
2.证券时报:《西贝内部人士回应倒闭传闻》
3.红星资本局:《西贝回应“两三个月内彻底倒闭”》
4.《关于加强预制菜食品安全监管促进产业高质量发展的通知》,市场监管总局等六部门,2024年3月。