
本文来自微信公众号: 科工力量 ,作者:科工力量
韩国电池企业仍在全球市场扩张,但它们身后的材料企业,正在被挤出全球供应链。
韩国调查机构SNE Research近期连续公布三组数据。2026年二季度,按企业国籍统计,中国企业在全球负极材料市场的份额达到95.7%,隔膜达到91.5%,电解液达到89.2%。韩国企业在这三个市场的份额分别只剩1.9%、2.7%和6.4%。日本也没有好到哪里去,三种材料的份额全部跌入个位数。
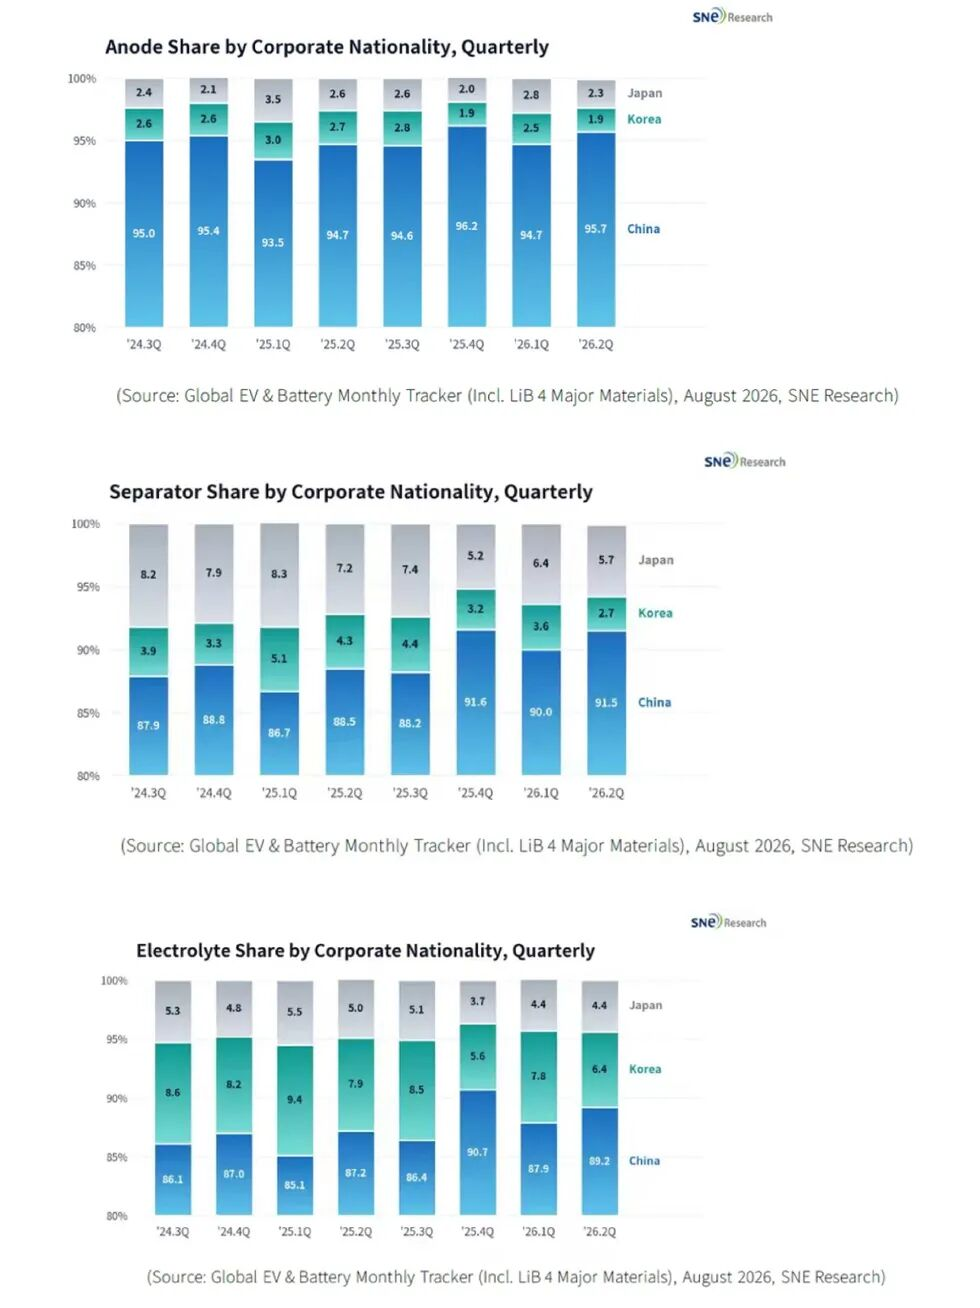
从上到下份额分别是:负极材料、隔膜、电解液(来源:SNE Research)
这组数据很容易被解释为中国新能源汽车市场规模更大,宁德时代、比亚迪等电池企业产量更高,带动了本土材料供应商出货。
但今年增长更快的,恰恰是中国以外的市场。今年前7个月,中国市场以外的负极材料需求增长近三成,电解液增长近四成,隔膜增长超过四成。海外电池产业仍在扩张,新增的材料需求却没有主要流向日韩企业,反而进一步向中国供应商集中。
与此同时,韩国电池企业并没有像材料企业一样迅速退出市场。今年前7个月,LG新能源、SK On和三星SDI仍占据27.2%的份额,超过四分之一。
将两组数据放在一起,全球动力电池产业中一个不太寻常的反差就出现了:韩国电池企业还在牌桌上,韩国材料企业却已经接近牌桌边缘。
问题因此不只是“中国材料为什么强”,而是韩国电池和韩国材料为何走向了两个不同的结果。
韩国电池拿到了一张“政策门票”
韩国电池企业能够保住接近三成的海外市场,既有技术积累、客户关系和海外产能的原因,也离不开地缘政治创造的政策空间。
此前,美国《通胀削减法案》将清洁汽车税收抵免与电池组件、关键矿物来源绑定。FEOC也就是“受关注外国实体”规则,进一步限制了中国相关供应链进入美国补贴体系的路径。
这项规定不能让中国电池无法进入美国,但提高了进入依赖补贴和本土化政策的美国供应链的门槛。LG新能源、SK On和三星SDI凭借美国本地产能,与通用、福特等车企的长期合作,以及“非中国供应商”的身份,成为北美供应链重组的主要承接者之一。
2026年3月,美国政府确认,特斯拉与LG新能源达成一项价值43亿美元的磷酸铁锂电池合作。相关电池将在密歇根州生产,计划从2027年开始供应特斯拉储能业务。
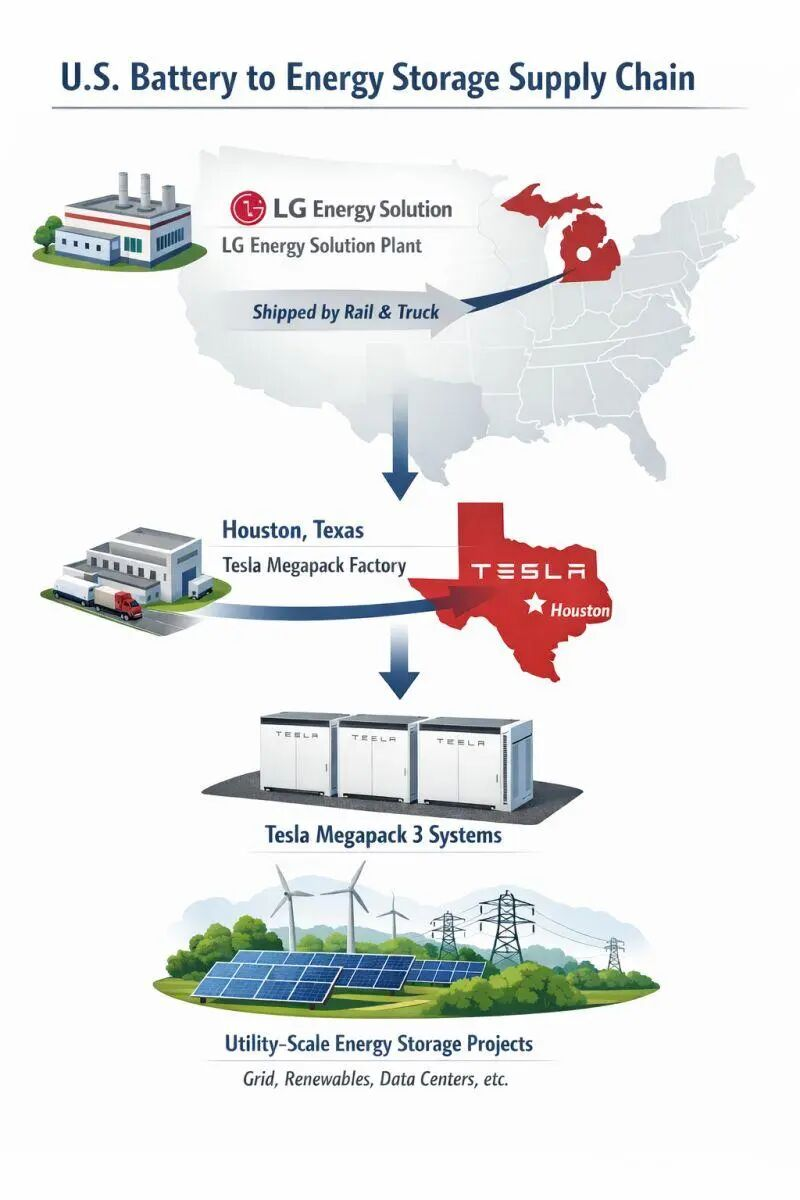
LG新能源与特斯拉达成合作
磷酸铁锂原本是中国企业占据绝对优势的技术路线。但在关税、本土制造和供应链安全要求之下,LG新能源成为美国市场少数能够大规模提供本土磷酸铁锂电池的企业之一。
欧洲没有简单复制美国模式,但方向同样是降低供应链集中度。欧盟《净零工业法案》已经在公共采购和可再生能源项目中引入可持续性、供应安全和产业韧性等非价格标准;从2027年开始,动力电池还将逐步进入电池护照体系,接受更细致的来源和碳足迹追踪。
这些规则共同为日韩电池企业制造了一个特殊的“灰度空间”。
它不是完全按照成本和效率展开的自由竞争,也不是把韩国企业彻底保护起来的封闭市场。在这个空间里,中国电池企业面临更高的准入成本,韩国企业因此获得缓冲。
但离开政策层面,韩企仍然要面对制造业最基本的问题:拿到订单以后,能不能把产品做得足够便宜。
政策保护了准入,保护不了成本
动力电池和电池材料虽然处于同一条产业链,竞争逻辑却并不完全相同。
动力电池需要经过车企长期认证,还涉及整车平台设计、合资工厂和售后责任。一旦供应关系形成,整车企业不会轻易更换电池厂。LG新能源、SK On和三星SDI也由此依靠早期布局和客户关系,继续保留大量海外订单。材料的客户认证同样严格,但当多家供应商都达到技术和质量要求后,价格、良率、产能和稳定交付的重要性会迅速上升。
这正是“灰度空间”的边界:政策可以提高中国电池成品进入特定市场的门槛,却不能自动改善韩国电池的成本结构。韩国电池企业面对的竞争对手仍然是宁德时代和比亚迪。国际能源署数据显示,2025年中国生产的电池包平均价格比北美低约30%,比欧洲低约35%。如果韩国企业坚持大量使用成本更高的本土材料,其电池报价就更难与中国企业竞争。
因此,韩企要保住电池订单,反而需要在规则允许的市场和产品中继续采购中国材料。2025年,LG新能源与恩捷股份旗下上海恩捷签订长期采购协议。按照披露,2025年至2027年,LG新能源预计向上海恩捷及其关联企业采购约35.5亿平方米锂电池隔膜。
这部分隔膜面向全球市场,足以说明韩企面临的现实:地缘政治要求它们与中国供应链拉开距离,商业竞争又迫使它们继续使用成本更低、产能更充足的中国材料。
如果不采购更有竞争力的材料,韩国电池的成本很难降下来;成本降不下来,即便拿到政策门票,也未必能够守住订单。这不是韩国企业战略上的矛盾,而是两套规则同时作用的结果:地缘政治决定电池最好在哪里生产,制造成本决定工厂最终采购谁的材料。
海外市场增长,日韩材料企业却在收缩
这种拉扯在隔膜市场尤其明显。今年前7个月,全球隔膜需求增长24.9%,中国以外市场增幅达到43.2%。但在市场快速扩张的同时,日本旭化成的隔膜装车量下降5%,韩国SKIET下降14%;恩捷股份、星源材质、中材科技等中国企业则继续增长。
SKIET的经历更能说明问题。为了靠近欧洲客户,SKIET早在2021年便启用波兰隔膜工厂,随后继续建设新产线,规划在当地形成约15.4亿平方米的年产能。按照原来的设想,这里将成为韩国隔膜企业进入欧洲市场的主要支点。
但拥有海外工厂,并没有自动带来订单增长。当欧洲电池需求低于预期、价格竞争加剧,SKIET的产能优势没有顺利转化为市场份额。今年海外隔膜市场增长超过四成,其装车量反而下降14%。
负极材料的格局更加集中。今年前7个月,贝特瑞出货量达到18.1万吨,超过杉杉股份成为全球第一。两家公司合计占据约四成市场,韩国企业整体只剩1.9%。
电解液市场同样如此。中国企业份额已经达到89.2%,而且不只有天赐材料、新宙邦等头部企业,后面还有一批供应商持续扩大出货。
中国建立的已经不是几个依靠低价抢单的单项冠军,而是一整套具备层次的供应商体系。头部企业负责全球交付,第二梯队通过扩产和降价继续争夺份额,后面的企业则不断进入细分产品和区域市场。
这套体系带来的,不只是更低的报价,还有更快的工艺调整、更稳定的供货,以及更强的扩产能力。
中国材料赢下的,不只是价格
电池材料并不是技术门槛很低的生意。负极材料涉及石墨加工、包覆和一致性控制;隔膜需要兼顾厚度、强度、孔隙率和安全性;电解液则依赖长期配方积累和质量控制。
但在技术达到量产门槛之后,竞争会进一步转化为规模制造能力的竞争。订单越多,设备利用率越高,单位折旧和制造成本越低;成本下降后,企业又更容易拿到下一轮订单。反过来,订单减少会造成产能利用率下降、单位成本上升,随后在下一轮报价中继续失去订单。
一旦这个循环拉开,领先者和落后者之间的差距不会自然缩小,反而可能不断扩大。
更重要的是,成本差距并不只来自某一家工厂,而是来自工厂背后的产业集群。电池生产需要的不只是负极、隔膜和电解液,背后还有原料加工、生产设备、工程服务、技术人员,以及围绕头部企业运转的大量配套供应商。它们共同决定了生产线能否快速爬坡、良率能否稳定、工艺问题能否及时解决。
国际能源署数据显示,2025年中国仍占全球锂离子电池名义产能的八成以上。在磷酸铁锂正极材料及其前驱体等环节,全球产能和工程经验依然高度集中在中国。
电芯生产正在全球化,支撑电芯生产的材料、设备和工程能力,却仍然集中在中国。韩国企业可以在美国或者欧洲复制一座电池工厂,却很难同时复制工厂周围的材料、设备和工程体系。
而且,留给它们完成这种复制的时间,也正在减少。
“灰度空间”正在变窄
韩国电池企业赖以腾挪的灰度空间,本来就是政策变化下形成的过渡状态,并不是稳定的长期均衡。
美国购车端的清洁汽车税收抵免已经在2025年三季度末终止。先进制造业生产税收抵免仍然存在,但供应链来源和资格要求不断收紧。与此同时,电动车需求预期下降,越来越多欧美车企开始削减订单和调整电动化投资。
2025年12月,福特取消了与LG新能源签订的65亿美元电池采购协议。此前,福特还结束了与SK On在美国设立的电池合资关系。两次调整背后,都是美国政策变化和电动车需求放缓之后,车企对原有扩产计划的重新评估。
政策曾经把韩国企业推向美国市场,但当需求和补贴环境发生变化,率先在当地大规模投资的韩国企业,也会最先承受产能闲置和订单调整的压力。
《全球电动汽车展望2026》显示,韩国电池企业近年的盈利越来越依赖美国生产税收抵免。以LG新能源为例,如果扣除相关抵免,其2024年和2025年的电池业务都将处于经营亏损状态。
韩国电池企业因此被夹在两种风险之间:继续采购中国材料,可能面临更严格的来源和合规要求;全面绕开中国供应链,又要承担更高的生产成本。
灰度空间一头连接着地缘政治,另一头连接着制造成本。现在,两端都在收紧。留给韩国和日本的时间空档并不多了。