
本文来自微信公众号: 中国酒业杂志 ,作者:吴勇毅
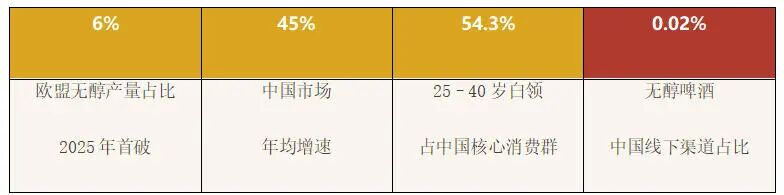
欧盟产量占比首破6%、中国年增45%,纸面数据一片欢腾;但0.02%的线下铺货率和“开车救急”的刻板印象,把这个赛道死死摁在半空。无醇啤酒时代来了吗?答案可能让你扫兴:方向来了,时代还早。
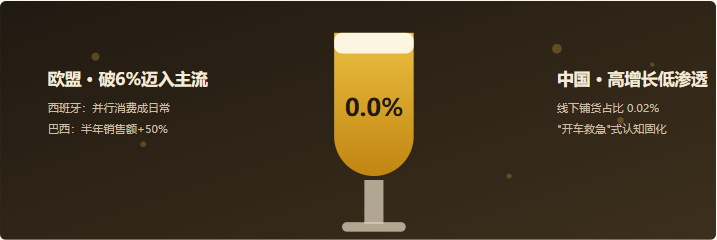
同一瓶无醇啤酒,在两个市场过着两种人生。
周五晚上八点,居酒屋的灯光刚刚好。有客人把车钥匙往桌上一放,对服务员摆摆手:“不喝了,一会儿要开车。”这样的对话,每天都在中国的餐桌上重复。它几乎概括了无醇啤酒的全部尴尬——在这个市场里,无醇被需要的方式,是充当一句“不喝”的借口,而不是一个“想喝”的理由。
欧盟统计局最新数据,把一个老话题重新推上头条:2025年,无醇啤酒在欧盟啤酒总产量中的占比首次突破6%。别小看这个数字——在把啤酒当“液体面包”的欧洲,6%意味着无醇已经从小众尝鲜,正式跻身主流品类。
全球大盘同样耐人寻味:传统啤酒销量承压多年,无醇赛道却一路逆势上扬。中国市场的故事更性感——过去几年市场规模年均增速高达45%,几乎是啤酒行业里唯一还在“涨”的故事。
但先给这45%泼点冷水。增速高,往往是因为基数低。0.02%的线下铺货率摆在那里,任何一个品类从零起步,都能跑出吓人的百分比。真正该问的不是“涨得多快”,而是“涨在了哪里、能不能留住”。答案是:涨在线上,且很难留住。眼下的无醇啤酒,正处于典型的“半熟状态”——海外逐步常态化,国内还在高增长、低渗透的蹒跚期。
无醇啤酒时代真的来了吗?方向来了,时代还没来。赛道红利被反复讲述,瓶颈却被轻描淡写。
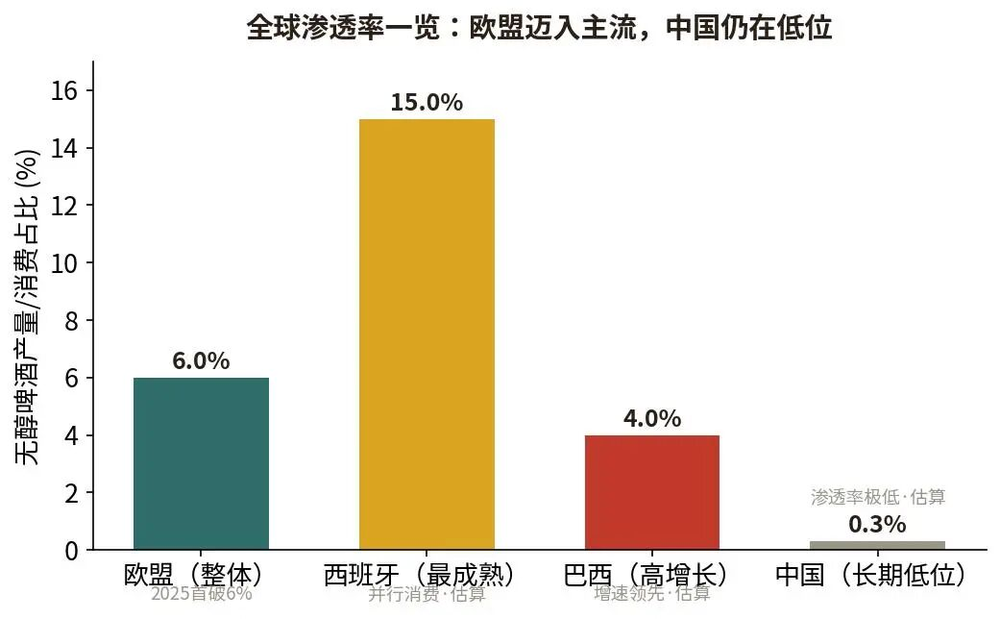
图|全球渗透率一览:欧盟迈入主流,中国仍在低位。西班牙、巴西及中国数值为依据公开报道的示意性估算,仅用于呈现相对位势。
全球给了答案,中国只抄了半页
先把全球的作业摊开看。西班牙是教科书级样本——这里绝大多数无醇饮用者,压根没打算放弃普通啤酒,两类产品并行消费、互不取代。换句话说,西班牙人喝无醇,不是因为“不能喝”,而是因为“这次不想喝”。这个细微差别,恰恰是无醇完成主流化的关键一跃:它不再是戒酒者的无奈选项,而是成年人清醒时的自由。
巴西则证明了场景的力量。喜力无醇产品在当地半年销售额涨幅超过50%,撬动的不是酒量好的人,而是商务宴请、工作午餐这些白天不能喝酒、又想举杯的时刻。全球共识由此形成:无醇啤酒的核心价值,不是做戒酒替代品,而是拓展“不能喝酒”的新增消费场景。
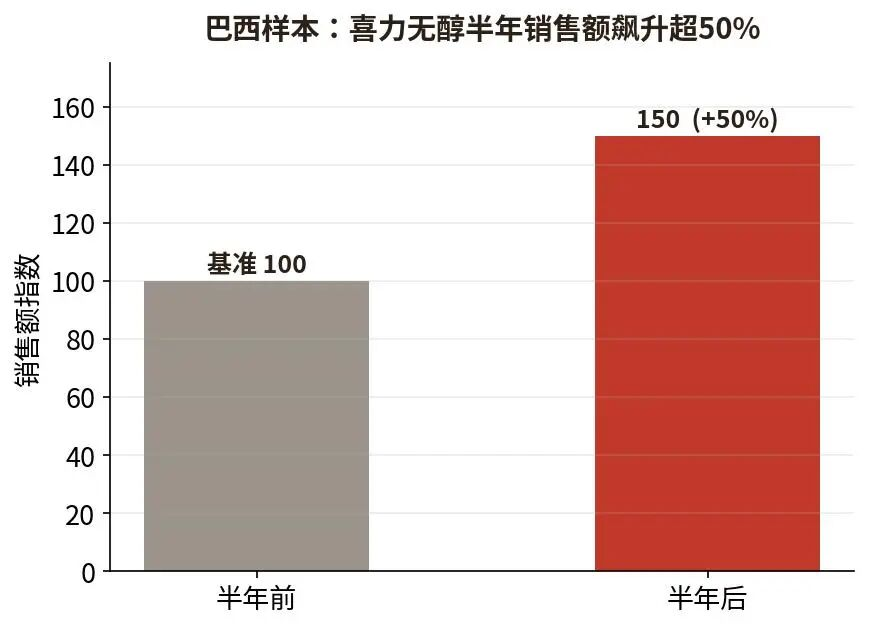
图|巴西样本:喜力无醇产品半年销售额涨幅超50%(以半年前为基准100)。
反观中国,渗透率长期在低位徘徊,线下占比仅0.02%——注意,不是0.2%,是0.02%。这意味着你走进任意一家社区超市、任意一家餐馆,撞见一瓶无醇啤酒的概率趋近于零。
人群画像同样值得玩味:核心消费者集中在25—40岁的都市白领,占54.3%,购买动机以健康诉求为主。注意,他们买的不是“啤酒的替代品”,而是一份心理安慰式的自律。这与全球共识恰好拧着来——中国用45%的增速,讲了一个和世界不太一样的故事。
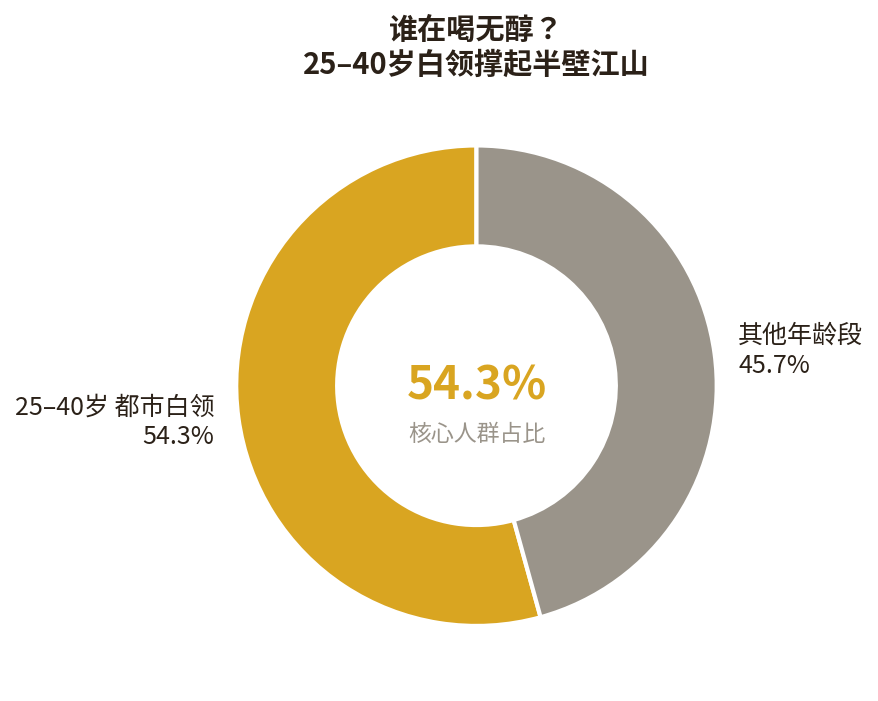
图|谁在喝无醇:25–40岁都市白领占核心消费群的54.3%。
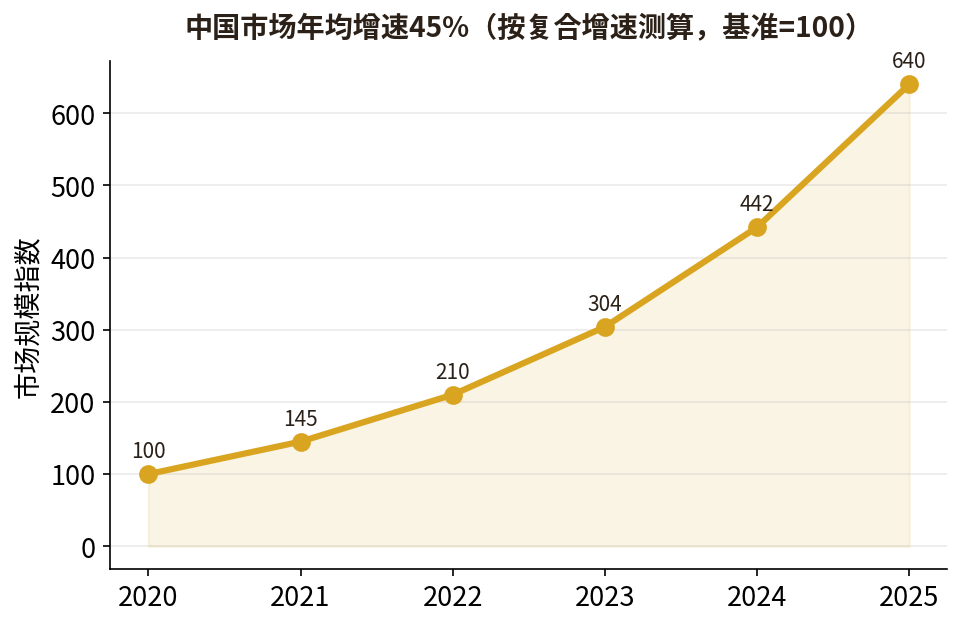
图|中国市场年均增速45%:漂亮的曲线,建立在极低的基数之上(按复合增速测算)。
三道关卡,一道都没过
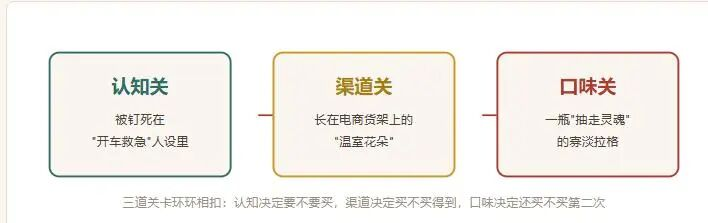
无醇啤酒突围的三道关卡:认知、渠道、口味环环相扣。
1.认知关:“被钉死在开车救急”的人设里
国内消费者对无醇啤酒的想象,至今停留在“开车临时救急饮品”——它是工具,不是饮品。这个定位有多致命?它意味着无醇永远进不了“想喝”的清单,只能在“没办法”的时候被想起。
有人把认知问题归咎于“教育不够”,这话说对了一半。更深的原因是,无醇在中国的登场方式就错了——它最初是以“司机专用”的身份被摆上货架的,从第一天起就背上了工具属性。第一印象一旦定型,后期的营销投入,大多是在给一个错误的定位打补丁。
更深的困局在酒桌。中国式聚餐的核心仪式是“以醉为礼”,劝酒文化里藏着人情与面子的暗流。一瓶喝不醉的啤酒,在这种场景里天然失语:没有氛围感,没有仪式重量,你举起它,对面的人只会觉得你“没诚意”。认知不破,场景不开,这是三道关里最硬的一道墙。
2.渠道关:长在电商货架上的“温室花朵”
中国啤酒的根基在线下,75%的销量来自商超与餐饮,这是行业几十年趟出来的铁律。而无醇啤酒的线下占比只有0.02%,几乎完全活在电商的流量池里。
线上单量再漂亮,也只是“搜索—尝鲜—沉默”的一次性买卖,没有线下高频触点,就没有复购,没有复购,45%的增速不过是小基数上的虚火。
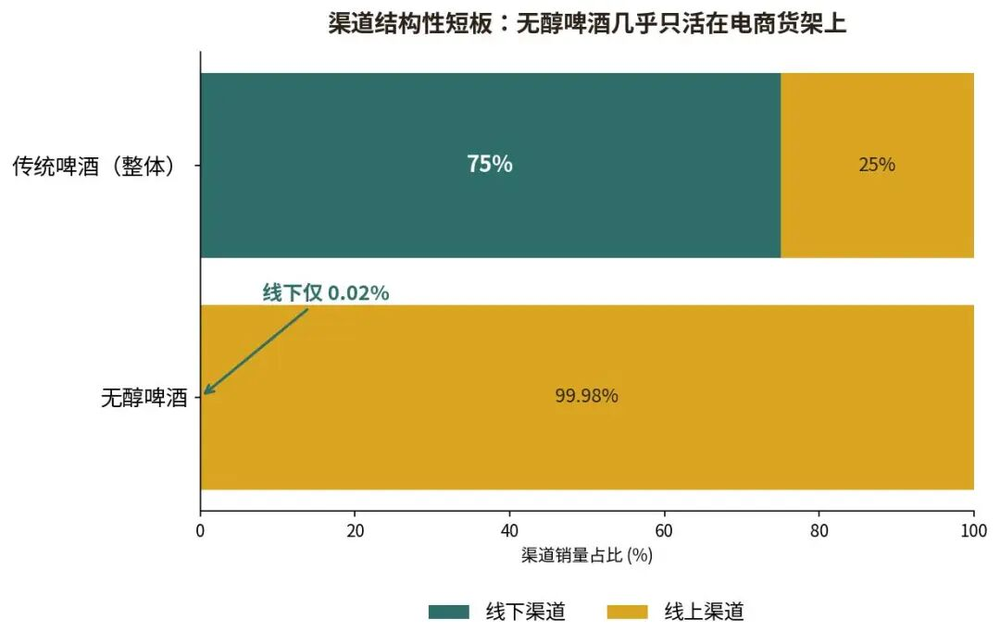
图|渠道结构性短板:传统啤酒75%销量走线下,无醇啤酒线下占比仅0.02%,渠道倒挂触目惊心。
线下从来不是“多铺一个渠道”的问题,而是无醇能不能成为“顺手买的日常”的问题。消费者不会为一瓶无醇专门下单,但会在买三明治、买水、买咖啡时顺手拿一瓶。渠道决定场景,场景决定复购,这条链路一旦断了,线上再热闹也只是烟花。
3.口味关:一瓶“抽走灵魂”的拉格
早期产品大多只是复刻普通拉格的风味,再把酒精抽掉——结果就是口感单薄,像一杯“啤酒味气泡水”。黑啤、果味新品陆续推出,大众的反馈却依然一致:寡淡。你拿一瓶低配版啤酒,去挑战人家喝了二十年的味蕾,凭什么让人埋单?
风味寡淡不是无醇的宿命,而是工艺妥协的结果。要在去掉酒精的同时保住酒体、泡沫和香气,技术门槛并不低,成本也压不下来。问题在于,不少厂家把“无醇”当成了唯一卖点,把工艺成本省在了最不该省的地方——消费者喝得出差别,也喝得出敷衍。
巨头集体入局是好事,但另一笔账常被忽略:产品教育成本。市场需要从零开始解释“无醇到底算什么”,这笔学费短期省不掉,也没法靠铺货跳过。
无醇真正的对手不是普通啤酒,而是所有“可以喝但不醉”的选项——它在低度饮品市场里卡在中间,左右不靠。
突围:别模仿啤酒,去发明场景
路径其实清楚,难的是决心。
第一,彻底扔掉“戒酒替代品”的帽子。营销重心从“无酒精”转向“新场景”:工作午餐微醺不误事,运动聚会补水也尽兴,轻社交不想醉也不扫兴。把无醇从劝酒餐桌上解放出来,它才有自己的主场。
第二,把脚踩回地面。便利店、轻食餐厅、运动场馆,才是日常消费的真实入口。让无醇出现在三明治旁边、健身房冷柜里、下午茶桌上,而不是只躺在电商大促的清单里。
第三,做风味,别做影子。黑啤、咖啡、柑橘果味——目标不是“像啤酒”,而是建立无醇自己的风味体系。当一款产品靠味道被记住,而不是靠“没酒精”被识别,它才算真正成年。
还要看清真正的战场。无醇的对手从来不只是普通啤酒,还有气泡水、无糖茶、低度即饮鸡尾酒——所有“可以喝但不醉”的选项都在抢同一批年轻人。无醇啤酒既没有气泡水的清爽人设,也没有即饮鸡尾酒的潮流包装,卡在中间,左右不靠。巨头们真正该焦虑的,不是无醇能不能抢到啤酒的份额,而是它能不能在低度饮品市场里抢到一个属于自己的位置。
不是风口,是方向
健康化浪潮推着无醇啤酒向前跑,海外已经验证了赛道的可行性。中国市场增速惊人,但渗透率、渠道、认知三道关卡,一道都没真正跨过去。
我更愿意把它看作啤酒行业的长期转型方向,而非短期网红风口——它背后是真实的人口结构变化与健康意识觉醒,方向没有错。但能不能突围,关键不在模仿传统啤酒,而在于创造属于自己的消费场景。毕竟,一个上不了酒桌、进不了超市、喝起来还寡淡的品类,凭什么宣布“时代”到来?
时代或许在路上。属于中国无醇啤酒的那一杯,还得再等等。
| >>>>热点速览 |
| 3+2>5,第七届华北五省市区酒业高峰论坛在北京召开 |
| 供应链破局存量瓶颈:”酒选我”凸显酒业新叙事 |
| 光瓶酒:白酒的新增长密码 |
| “十四五”圆满收官!西凤酒凭硬实力穿越行业周期 |
| 在变化中,我们更应该重视酒类收藏领域的可能性 |
| 酒业最快将于2027年全面回暖 |
| 国窖1573八赴澳网之约!三重非遗盛宴非遗惊艳墨尔本 |
| 本微信文章同步在以下平台发布 | |||