本文来自微信公众号: 新潮沉思录 ,作者:潮思
9月14日晚,广汽集团公告,与一汽股份签署《意向协议》,拟发行股份购买一汽股份持有的某整车合资公司部分股权,并募集配套资金。多方消息称,标的是一汽丰田。交易若成,一汽并非套现,而是以一汽丰田股权置换广汽增发股份,成为广汽第二大股东;广汽几乎不掏现金,就把丰田在华合资业务的部分利润并入报表。
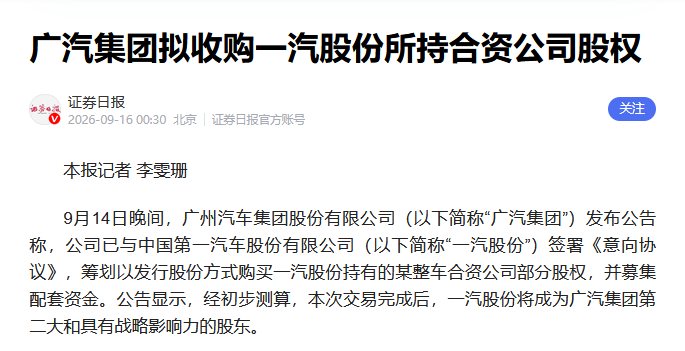
目前“南北丰田合并”还只是传闻。财新、财经等媒体称,广汽只收购一汽丰田部分股权,一汽丰田仍存续,丰田甚至可能成为第一大股东。丰田日方力推的是另设丰田(中国)销售公司:丰田持股50%,一汽、广汽各25%,南北经销商网络打通,姐妹车型只保留全球车。卡罗拉与雷凌、凯美瑞与亚洲龙、RAV4荣放与威兰达,将各有一半退出;亚洲龙、雷凌、锋兰达、威兰达等中国特供车,最先被调整。
广汽称目前交易仍在筹划中。四天前,工信部等九部门发文,鼓励车企兼并重组、避免同质化竞争。这事的影响,不只在广汽和一汽丰田,更在旧垄断怎么散、新垄断怎么成,以及国家意志在其中扮演什么角色。
汽车产业的旧格局
先说说旧格局吧。
2015年前后,你走进任何一个四儿子店,15-20万你能买什么车?大众的朗逸、日产的轩逸、丰田的凯美瑞和卡罗拉,霸榜的基本就这几个十年不换的脸。那时消费者买车时的普遍逻辑是自主品牌三大件不可靠,合资车才是正经车。
当时政策规定,外资车企进中国必须合资,股比不许超过50%。于是跨国车企出技术、出品牌、出管理,中方出土地、出人、出市场渠道,赚了钱对半分。表面叫平等合作,实质是技术依附。从换型节奏到供应商名单,零部件国产化率,话语全都掌握在外方手里。中方说白了就是个代工厂外加本地渠道商。
这套格局的本质,就是一套垄断租金的分配体系。外方凭技术垄断拿超额利润,中方凭股比分一杯"市场准入的租金",经销商赚加价,地方政府拿税收和就业。跨国资本拿走最厚的蛋糕,国企凭50%分享剩下的,四儿子加价再赚一笔。
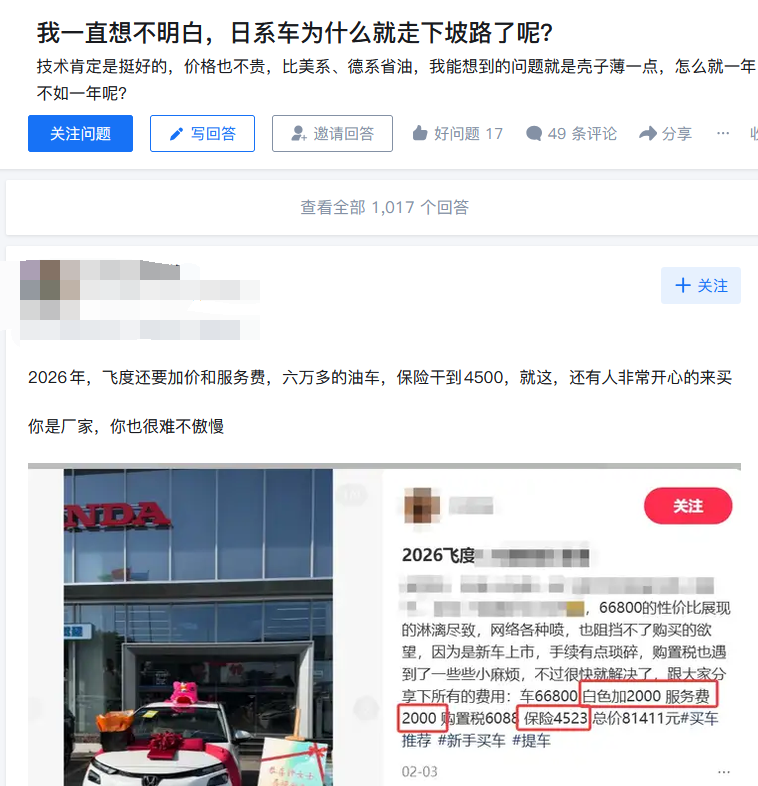
就这样你去提车还得看人家脸色。全款想提车?对不起没现车。想做贷款?先交几千上万手续费,什么手续?反正不知道。急着用车想便宜点?对不起先生,做不了这么大的优惠。
这套体系很长时间都是稳定的,因为各方都拿到了确定性收益(跨国资本拿走最厚的蛋糕,中方国企凭股比分享剩下的部分,经销商网络赚取加价,再往下是分属地方的税收和就业),谁也不想去打破它。
合资车价格多年坚挺,换代跟挤牙膏似的,厂商的最优选择就是控制供给节奏、维持价格体系,偶有自主品牌如长城哈弗、吉利帝豪这样的冲击,也撼动不了壁垒本身。
而后,新能源技术把这套体从地基上抽掉了。一百年吭哧吭哧挖出来的机械壁垒,在新赛道面前价值清零。国内政策又推了一把,购车补贴、双积分、新能源牌照,直接把准入门槛削平。
虽然严格来讲,汽车行业在传统视角看来并不满足完全竞争的条件:产品有差异、信息不对称明显、规模经济效应很强、进退壁垒依然存在。但眼下这个局面,确实跟十年前那种几家合资坐庄分账的默契格局大不相同了。价格战白热化,头部企业率先降价也拦不住整个行业利润率的集体下滑;电池、智能驾驶这些核心技术,从少数玩家的独家秘笈迅速变成了行业标配。在这片新战场上,合资企业一下变成了后发追赶者。
目前,新能源市场整体上还没形成那种稳定的,能让少数几家坐下来维持超额利润的寡头共谋结构。价格战一波接一波,产品迭代周期被压到极短,没有哪家企业敢说自己握住了长期的定价权。
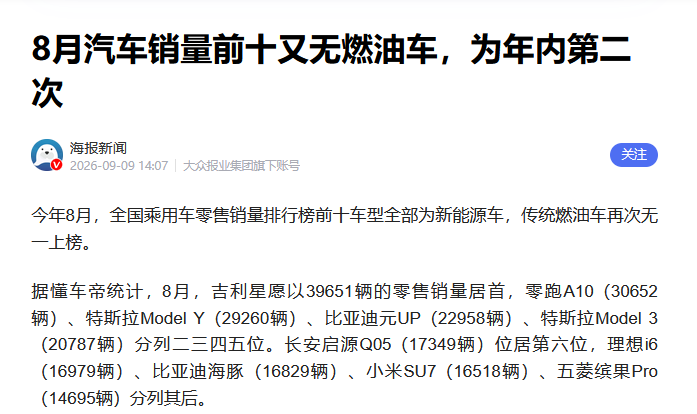
这种从寡头垄断向竞争性市场的回摆,在政治经济学意义上,意味着由市场结构本身所保障的垄断租金的消散。它逼着产业资本进入新一轮的积累逻辑,比如以市场规模和成本控制为核心竞争力的生存竞赛。
企业不再能靠品牌溢价和价格默契躺着赚钱,只能转向持续的技术创新、极致的成本压缩和独特的生态服务,去争取一点暂时性的优势,或者干脆只是为了保住那点平均利润。
垄断租金的消散,逼出了新一轮的生存竞赛。但竞争从来不是终局,只是过渡态。理解新能源市场,我们可以参考智能手机的历史。手机行业当年同样百家争鸣,倒下的一批各有各的死法,但死因都高度一致。最后活下来的只有那几家,靠的也从来不是某一款爆款,而是靠垂直整合与供应链管理。
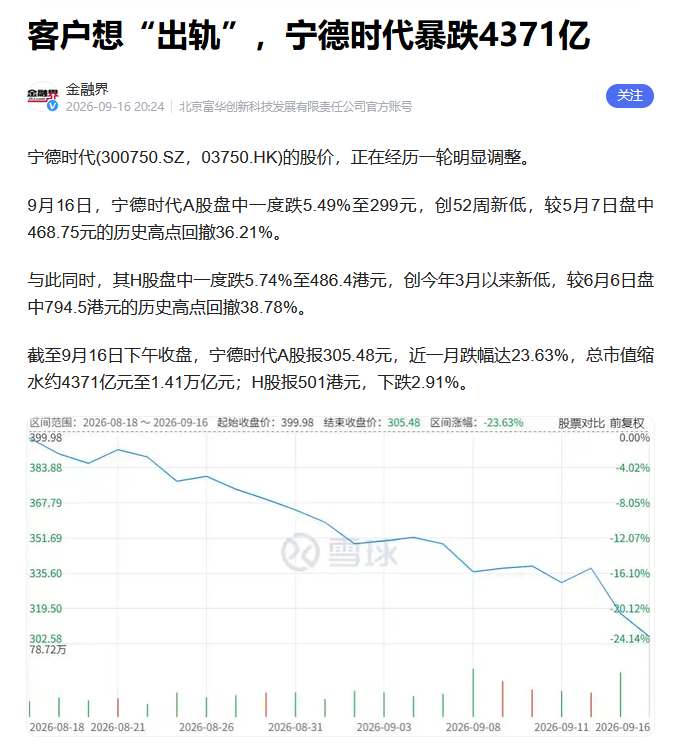
比亚迪把电池、电机、电控乃至半导体做进自己体内,成本下限不断下移,价格战对它而言是进攻性投资,每打一轮,行业成本基准就降一格,缺乏整合能力的企业离死亡就近一步。还有宁德时代这种卡住电池的瓶颈环节,全行业向它交租。
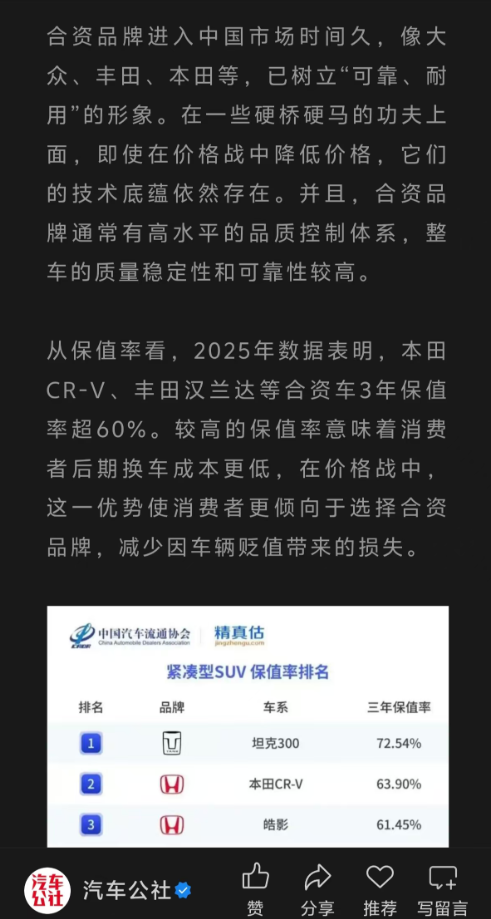
这几年价格战打掉的从来不只是合资车的份额。从巅峰算起,合资车企在华份额从六成滑到三成出头,丰田、本田、日产各自砍掉一到两成的销量,燃油车经销商大面积退网。2023年东风系那场被称为掀桌子的降价潮,是旧体系恐慌的集中爆发,一台雪铁龙C6从二十一万降到十二万,是在用骨折价清算自己过去二十年的品牌溢价。过去二十年躺着分享垄断租金的“黄金时代”一下噶了,承载这套租金分配的合资公司制度本身也要寿终正寝了。
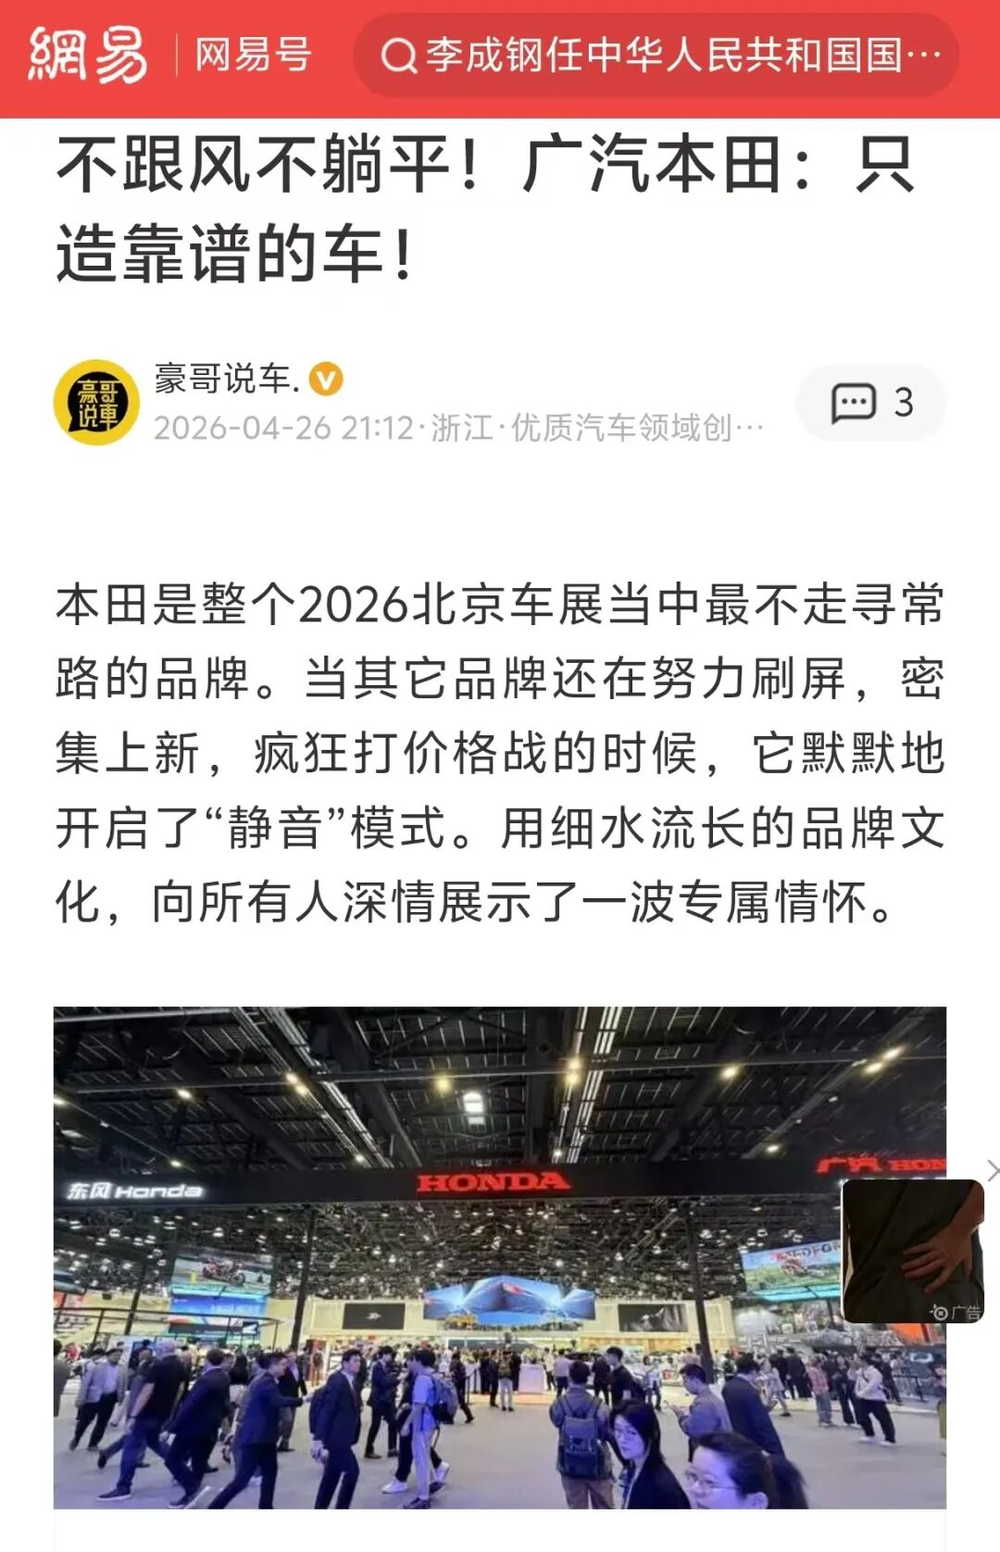
只能说太快了太快了,这才从合资车的黄金时代过去几年。这两年网上有很多发动岁月史书的,把合资时代美化成品质可靠价格稳定行业有序的黄金年代。只能说经历过买车当孙子时代的老中小登们还没死呢,现在就开始发动岁月史书也太急了吧。
合资品牌还没完,合资公司已经完了
合资公司的源头,可以追溯到1984年的北京吉普。1994年的《汽车工业产业政策》确立了整车项目外资股比不得超过50%的上限,合资制度由此定型。
这套制度能够运转,前提是技术代差真实存在。只要发动机变速箱的差距还在,中方就没有替代选项,当时股比上限是保护中方在分配里的最低份额。
然而电动化颠倒技术代差的那一刻,股比上限保护的就不再是中方,而是外方的技术租金。其实政策制定者看得相对清楚,与其保护一个旧的分配协议,不如放开,让市场重新洗牌。所以2018年之后,专用车和新能源项目的股比限制先行放开,2022年乘用车全面放开,宝马把华晨宝马的股比提到75%,特斯拉以独资身份落地上海。
股比放开的那一刻,合资企业的一大致死机制就启动了,只是死期未定罢了。
改革开放后的中国汽车工业,本质上是全球汽车产业分工里的依附环节,以市场配额换取租金份额,这套协议对双方都是舒服的:外方拿走技术租金的大头,中方拿走利润、就业、税收,以及一个看似繁荣的本土产业。
但四十年的舒服有代价,代价就是双方竞争力的同步钝化。外方靠壁垒吃饭,不再需要从产品定义上真正理解中国市场,在电动化浪潮里反应迟缓,智能化上更是束手无策;中方靠分成吃饭,养成了躺在功劳簿上的组织惰性,把合资利润当成自己的能力。直到自主品牌打上门来才发现利润是别人的,市场也是别人的。
新能源革命的冲击之剧烈,它同时抽掉了双方的租金来源,协议的两方都没有为没租金可收的日子做过准备,于是协议只能以合并、退出、股权置换这种略显狼狈的方式收场。
旧格局的租金体系已经瓦解,承载它的制度,自然也无法独存。
但制度的死亡不是同时发生的,它有清晰的次序,而且方向出人意料。大门打开之后先走的,是付不起租金的铃木、雷诺、菲亚特。
接下来剥落的是双生车制度。丰田只保留全球车型与铂智,“一个产品两个壳”(卡罗拉与雷凌、RAV4与威兰达、凯美瑞与亚洲龙)的安排被整个拆除,因为那套安排的利润前提已经不存在了。
再往下是渠道并轨,数千家南北经销商的整合,消灭了最后的物理区隔。第四层是法人壳的合并,也就是开头传闻中正在发生的这一步。
虽然直到新能源渗透率急速攀升的今年,丰田等老合资牌子在我国仍然还有不小的用户群体,但合资车制度确实可以说基本已死。你买到的依然是丰田,但卖给你丰田的那个商业组织,已经不是当年那个合资公司了。
最后就是技术流向的反转。
铂智背后是广汽的电动化体系,bZ系列的供应链里早已塞满中国电池与智驾方案。过去是外方向中方输出技术,如今是中方外溢的技术能力向外方的品牌反向灌注。依附性分享协议到期了,续签的条款整个颠倒过来。以前是中方拿市场换技术,以后是丰田拿品牌换生存。
合资公司这个壳死去之后,外方在中国的角色会越来越接近品牌授权方加渠道运营方。这在燃油车时代不可想象,那个时代品牌方就是生产函数的定义者,供应商只是被整车厂层层压价的执行者。过去三十年,中方依附外方的技术租金,接下来,外方依附中方的供应链租金。
电池,电控,智驾三条新赛道上的核心技术,中国本土供应链已经具备向全球输出的能力,生产价格形成机制的主导权正从旧中心向新中心缓慢转移。中国第一次在汽车工业这个最庞大的制造业门类里,从标准接受者变成制定者之一。
股权层面的整合这次更是彻底摊牌。丰田依然持股50%,但它第一次在中国拥有了统一的,由中方深度参与操盘的销售公司。一汽和广汽各占25%,分利润,也分一个不再属于外方的未来。
所以中国所有合资品牌面前,基本只剩三条路。
第一条是本田路径。转型迟缓,产品空心化,靠关停工厂和清库存续命,从主流玩家退成边缘品牌,窗口期可能只剩两三年。
第二条是丰田路径。承认中方伙伴和市场规则的主导权,砍掉重复建设和双生车内耗,保留全球车和新能源品牌,以“缩小但健康”的形态活在中国市场里。活下来的丰田,会更像一个由中国供应链定义,挂着牛头标的本土企业。
第三条路是彻底放开股权和开发权,让中方主导电动车开发,外方出标,出平台,管品控。本田如今也不得不把纯电车型的主导开发权移交给两家合资伙伴,计划2026到2027年密集投放十多款电动车。
汽车产业真正完全成为了中国的产业
一汽、东风、广汽、上汽、长安,这些名字本身就是一部产业史。
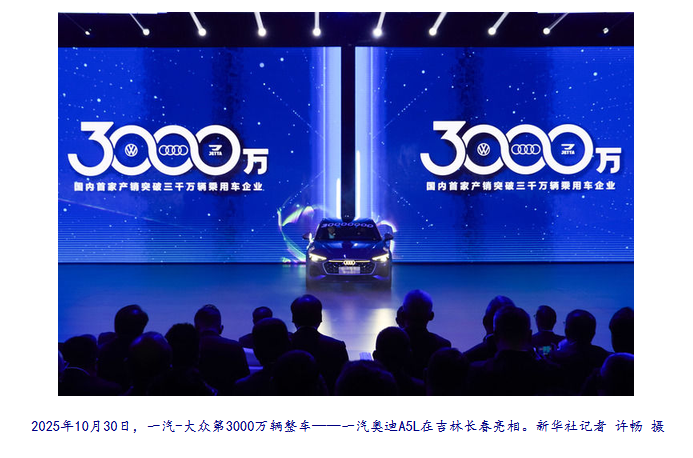
一汽出自第一机械工业部的规划,乃是共和国长子;东风出自三线建设的布局,也就是二汽;长安带着兵器工业的底子造过枪炮也造微型面包车;上汽和广汽则是地方国资在上海和广州种下的两棵树,后面是城市的脸面。它们之间的竞争从来算不得纯粹的市场竞争,更像不同行政条线之间的较量。每一家都要有自己的合资伙伴,自己的税收,自己的就业盘子。南北大众、南北丰田、一款车型两个壳,这套双生格局也可以说是中国行政结构在产业层面的投出来的影子。
如今动手拆掉这套结构的,还是行政力量。
九部门那份文件措辞平稳,鼓励兼并重组,支持骨干企业整合资源,避免同质化竞争。放在产业语境里,就是国家不打算让价格战继续打下去了。三年打下来,结果摆在那里。没有哪家出局后市场自动恢复健康,利润率整体塌陷,研发预算跟着收缩,经销商成片退网,地方政府也开始为产能和库存发愁。
但兼并重组这四个字,容易让人以为是简单的加减法,效益好的吃掉效益差的。真实的走向大概率不是并购,而是互相持股,比如央企与地方国企交叉持股,一汽、东风、长安与上汽、广汽互相进入对方的股东名单,形成一个你中有我、我中有你的持股集团。
接下来你会看到更多类似的,央企和地方国企交叉持股,合资品牌的股权重新洗一遍,小打小闹的品牌被直接吸收进大集团的产品序列和渠道体系。
中国车市“百花齐放”的阶段基本结束了。往后所谓的新品牌发布,大概率只是持股集团内部的产品线调整。
新自由主义教科书说,竞争优胜劣汰,活下来的会是效率最高的企业。然而现实里,先倒下的往往是融资链条最短的那家,效率反而排在后面。放任下去,行业会卡在一个谁都不赚钱、谁都不敢长期投入的僵局里,而这种僵局不会自己解开。国家此时下场做整合,是在替市场缩短出清时间,用股权安排替代漫长的相互消耗。
这里能看出两种资本逻辑的分野。外资的算法就很直白,租金没了就走。铃木、雷诺、菲亚特离场时不带一点犹豫,财务资本对亏损的耐心以季度为单位计算。可国资走不了,也不想走。几十万产业工人,完整的供应链体系,沈阳、武汉、广州、重庆、长春,每一座汽车城背后都是一个完整的地方财政和就业结构。这些东西没法在季报里计价,却是国资必须持有的资产。
电动化转型的投入周期以十年计,回报曲线前低后高,财务上要难看很多年。愿意为这种周期付账的,只有不以季度业绩论生死的资本。所以整合的重担落在国资身上,一半因为国资握着最多的筹码,一半因为只有国资的时间尺度配得上这场转型。
国家为什么着急?因为当一个行业利润率长期低于资本的机会成本,一部分资本就会离开,剩下的在退出的废墟上收割份额。
中国汽车业正在走的,是一条被价格战驱动的被动集中之路。一百多家整车企业,如今还能撑在牌桌上,靠的多是各自的现金储备和地方政府的输血意愿。等行业利润率滑到4个点上下、单车利润薄过家电,继续降价的社会收益就会逼近于零,然后累积社会成本和风险。
还有个容易被忽略的变化是合资品牌退潮之后,竞争的性质变了。
过去四十年中国车市的竞争,很大程度是合资与自主两个阵营之间的竞争,背后是两套技术体系、两套利润分配。阵营消失之后,竞争变成自主品牌内部的价格战、技术战和生态战。某种意义上,国家保留汽车产业国有骨干,保留的正是穿越周期的能力。国资负责兜底和连续性,这套分工在电动化的高投入、长周期时代只会更显必要。
最终,收租的岗位会比旧格局少得多。旧格局里,发动机专利、变速箱专利和品牌溢价层层收租;新格局里,租金集中到电池、芯片、操作系统和智驾数据四五个环节,每个环节站着的玩家屈指可数。巨头之外的企业会退到代工和零部件的位置,正如当年千千万万家山寨机厂商,最后退给华米OV做供应链。
对全球开放这件事,会以一个很中国的形式存在。特斯拉可以独资建厂,大众可以和小鹏合作开发平台,但合作的前提是你在这个体系内部活动,用什么地融资供应链数据合规都得按本地规则来。过去合资是外方技术换中方市场,现在是外方品牌换中方体系。进来的外资企业会发现,市场还在,定价权不在了,那么技术优越感也不在了。留下来的理由,是中国的供应链效率和工程化速度,别的地方给不了。
收拢之后的中国汽车市场,不会再有“合资”这个概念的位置。有的是一个由本土供应链定义、由国资和头部民企共同承载,对全球开放,但必须遵守本地规则的产业体系。
于是,汽车产业真正意义上完全成为了中国的产业,而不是在中国的产业。