本文来自微信公众号: 食情局 ,作者:局哥
中国人喝掉的每三瓶碳酸饮料里,大约两瓶来自可口可乐公司,一瓶来自百事。
两家公司在中国打了四十多年,这个差距依然没有消失。
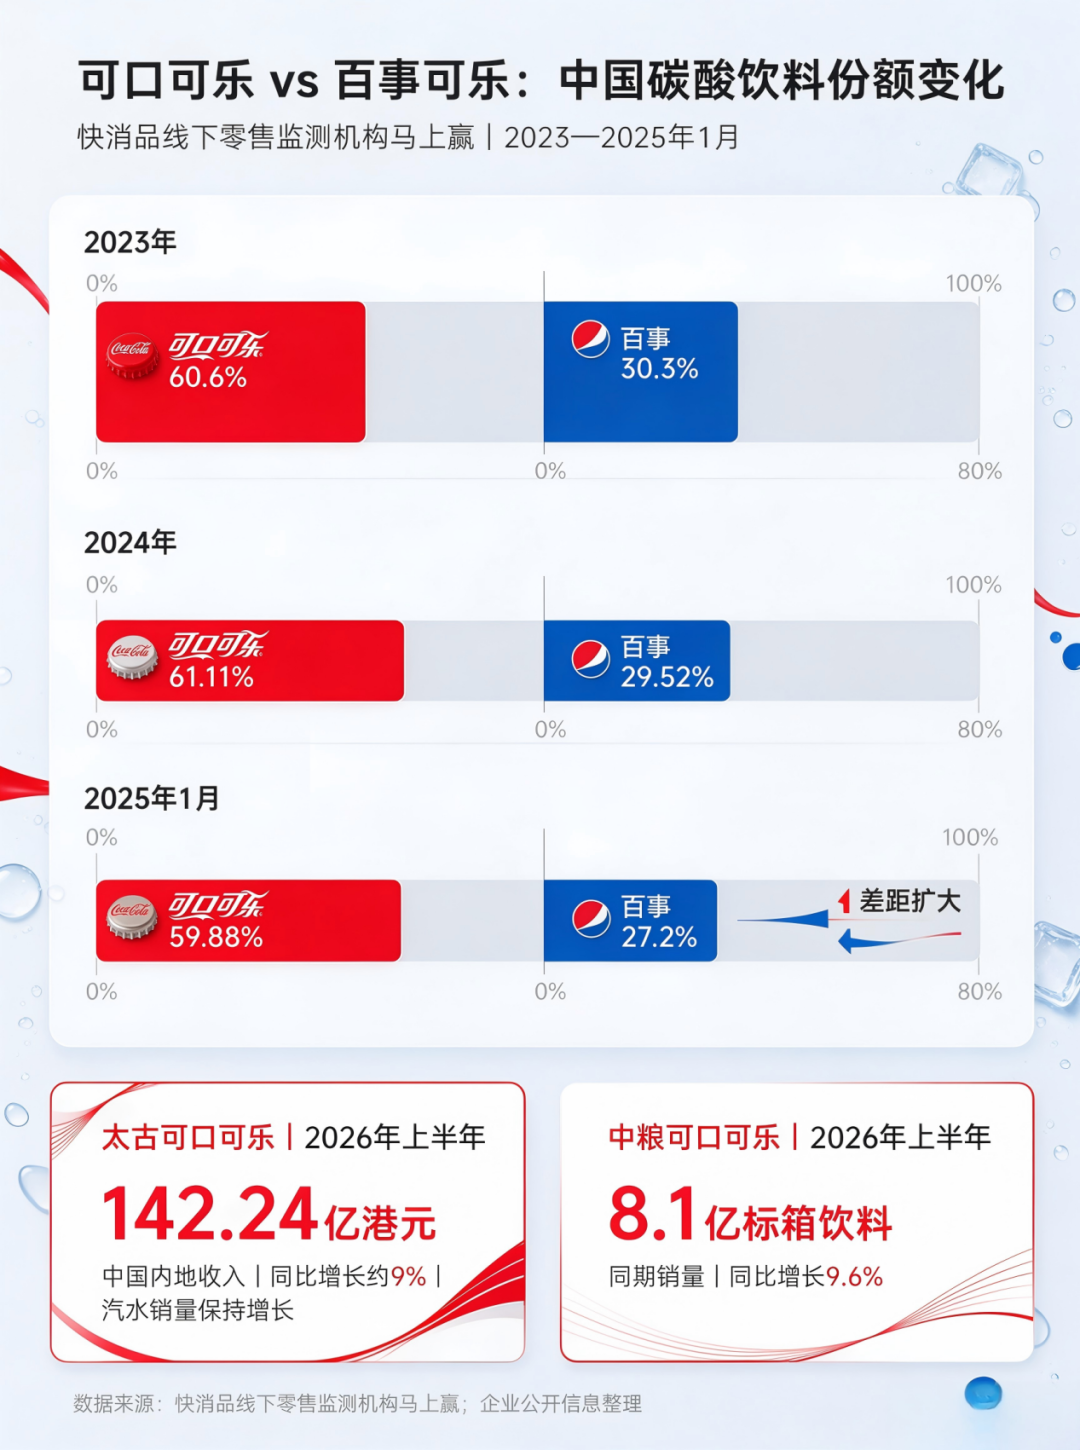
快消品线下零售监测机构马上赢的数据显示,2024年,可口可乐公司在中国碳酸饮料市场的份额为61.11%,百事为29.52%。一年前,两者分别是60.6%和30.3%。
2025年1月,差距还在扩大。可口可乐和百事的份额分别为59.88%和27.2%。
到了2026年上半年,太古可口可乐在中国内地收入142.24亿港元,同比增长约9%,其中汽水销量保持增长。中粮可口可乐同期卖出8.1亿标箱饮料,同比增长9.6%。
图|来源网络
这是一个有些反常的结果。
百事进入中国并不晚。1981年,百事在深圳建立装瓶厂,距离可口可乐重返中国大陆只有两年。此后四十多年,两家公司卖过相似的产品,用过相似的包装,在电视、便利店、餐厅和体育赛事里争夺同一批消费者。
百事也不是一个弱品牌。
上世纪七八十年代,它曾经在美国发起著名的“百事挑战”。消费者蒙住品牌,只尝两杯可乐,百事希望用盲测证明,更多人喜欢自己的味道。后来它签下迈克尔·杰克逊,把“百事新一代”做成全球营销事件。
1985年,可口可乐甚至做了一件后来让自己后悔的事:修改沿用了近百年的配方,推出“新可乐”。新产品遭到消费者抵制,老配方很快重新上市。
那是百事最接近可口可乐的时候之一。
但这场竞争到了中国,最后形成的局面却很稳定。
01
可乐是一种很容易让人高估产品差异的生意。
两瓶500毫升可乐摆在货架上,价格接近,包装接近,口味也没有大到足以让大多数消费者拒绝其中一个。
但消费者并不是每次喝可乐,都站在两瓶饮料面前做选择。
很多时候,大家根本没有选择。
比如进入一家餐馆,老板卖什么可乐就喝什么;去一家小卖部,冰柜里有什么可乐就买什么;电影院、景区、火车站、学校周边的商店也是如此。
因此,很多饮料公司一直在争一件很笨、也很费钱的事情:让自己的饮料离消费者更近。
可口可乐在中国做了四十多年这件事。
今天,可口可乐在中国的生产和销售主要由两大装瓶集团完成:中粮可口可乐和太古可口可乐。两家公司把中国市场按区域划分,在各自的区域生产、配送和销售可口可乐旗下产品。
而且工厂还在增加。
2024年,中粮可口可乐投资10亿元建设陕西新厂;太古可口可乐在广州启动一个投资12.5亿元的新生产基地,规划建设11条生产线。后者建成后,当地产能预计提高约66%。
更接近消费者的地方,可口可乐还在继续投冰柜。
2024年末,仅太古可口可乐在中国内地投放的销售冰柜和自动售货机就超过100万台。
这些冰柜散落在便利店、超市、餐馆和街边小店里。
对饮料公司来说,一台冰柜不只是制冷设备。夏天消费者走进一家店,最先看到哪几瓶饮料,哪些饮料是冰的,往往直接影响最后买什么品牌。
2024年中国饮料消费偏弱,可口可乐在中国第二、第三季度销量都出现过下滑。到了第四季度,公司在中国的销量重新增长。可口可乐CEO詹鲲杰在财报会上提到中国市场时,专门说了两件事:增加冷饮设备,增加重点渠道的营销投入。
四十多年过去,可口可乐仍然在做这些很重的工作。
百事曾经也有自己的装瓶体系,但后来的基础建设却让人匪夷所思。
02
2011年11月,百事和康师傅宣布成立战略联盟。
这是百事在中国市场最重要的一次调整。
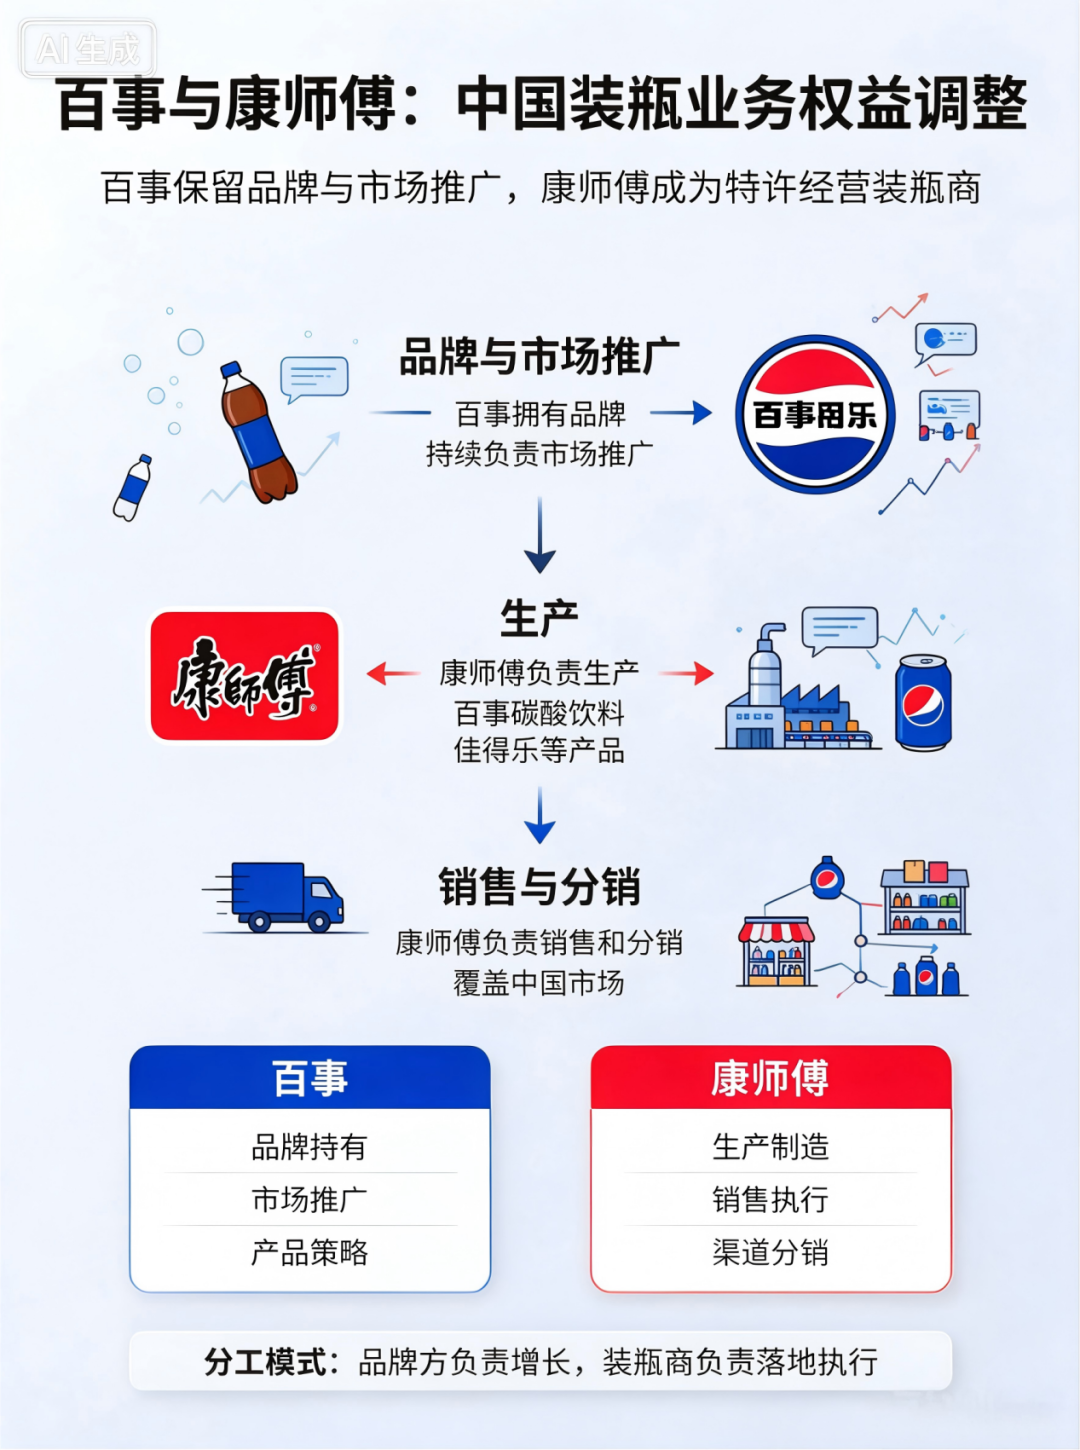
在此之前,百事的中国饮料业务由24家全资和合资装瓶企业运营。交易完成后,百事把自己持有的装瓶业务权益交给康师傅,后者成为百事在中国的特许经营装瓶商。
双方的分工很明确。
百事继续拥有品牌,负责市场推广;康师傅负责百事碳酸饮料和佳得乐等产品的生产、销售和分销。
这笔交易当时有充分的理由。
康师傅已经有一张很大的饮料销售网络。除了方便面,它还卖茶饮料、瓶装水和果汁。百事不需要继续投入大量资本自己建设装瓶和分销体系,就可以借助康师傅进入更多终端。
当时双方对外公布这笔交易时,甚至把“扩大百事在中国的全国分销网络”作为合作的重要目标。
图|来源网络
到了2024年,康师傅的碳酸饮料业务收入出现下滑;百事公司也在财报中提到,中国饮料销量略有下降。同期,可口可乐在中国碳酸饮料中的市场份额从60.6%升到61.11%,百事从30.3%降到29.52%。
但不能据此得出“把装瓶业务交给康师傅导致百事输了”的结论。康师傅本身就是中国最大的食品饮料渠道商之一,这套体系也帮助百事覆盖了大量市场。
但两家公司从此走上了不同的路径。
百事把更多生产和分销工作交给合作伙伴,自己更接近一个品牌和产品的经营者。
可口可乐也依赖装瓶商,却始终把装瓶体系放在整个公司最核心的位置。中粮和太古不仅生产可乐,也负责大量终端销售工作。可口可乐、中国装瓶商和终端之间,形成了一套运行多年的系统。
这种差异在饮料行业尤其重要。
一瓶可乐只有几块钱。消费者很少会为了买不到可口可乐,专门再走几百米找一家店;也不会因为一家餐馆只卖百事,就放弃一次聚会。
谁先进入冰柜,谁拿下餐馆,谁的业务员能够覆盖更多小店,谁就减少了一次让消费者选择竞争对手的机会。
可乐战争打到最后,争的已经不只是哪一瓶更好喝。
03
这也解释了另一个问题:为什么可口可乐在中国卖起来的不只有可乐。
今天走进一家便利店,可口可乐公司占据的往往不只一个位置。
旁边还有雪碧、芬达、美汁源,以及无糖版本和不同规格的包装。
一张已经铺好的网络,可以不断往里面装新的产品。
一辆给便利店送可口可乐的车,也可以送雪碧;一台已经放进小店的冰柜,可以摆可口可乐公司的多个品牌;一个已经合作多年的经销商,不需要为每款新品重新建立一套销售关系。
这也是饮料行业一个很容易被忽略的地方。
消费者看到的是品牌。
经销商看到的是另一套逻辑:周转速度、配送频率、促销政策、冰柜、账期,以及一辆车一次可以卖多少种产品。
农夫山泉这些年做茶饮料时,也吃到了类似的红利。
东方树叶并不是从零开始进入全国的小卖部和便利店。一箱东方树叶,可以沿着一箱农夫山泉已经走过的路进到任何一个渠道商。
可口可乐在中国积累了四十多年的渠道资源,也是这样的模式。
百事当然也有一张很大的经销网络。康师傅本身就在卖冰红茶、绿茶、矿泉水和果汁。但这里出现了一个值得注意的区别:康师傅有自己的饮料生意,百事只是这套体系中的一部分;中粮可口可乐和太古可口可乐的主要任务,就是销售可口可乐公司的产品。
这会不会影响双方在终端资源、销售激励和新品推广上的效率,很少有公开数据能够直接回答。
但至少从最后的市场份额看,百事借助康师傅渠道,并没有缩小与可口可乐之间的距离。
而且它们现在面对的已经不只是彼此。
中国饮料货架比二十年前拥挤得多。
农夫山泉、元气森林、东鹏饮料都在增加冰柜,争夺便利店和小店的位置。2022年,农夫山泉已经拥有约65万台冰柜。元气森林也在继续增加投放。
过去可口可乐和百事争一台冰柜。
现在更多中国饮料公司也加入这场争夺战。
04
百事在中国输掉可乐市场,还有一个更大的背景。
可乐对百事公司已经没有过去那么重要。
1998年,百事收购果汁公司纯品康纳;2001年,又买下佳得乐母公司桂格。更早之前,它已经通过与菲多利合并进入零食。
今天的百事公司同时拥有百事可乐、佳得乐、乐事、多力多滋等品牌。薯片、玉米片和其他方便食品,是它非常重要的一部分生意。
但可口可乐却走了另一条路。它不断出售装瓶业务资产,把资本集中到品牌和饮料上。可口可乐、雪碧、芬达之外,又进入果汁、咖啡、茶、运动饮料和水,但边界一直没有离开饮料。
这也是为什么,从公司整体收入看,百事并不是一家输给可口可乐的小公司。但把范围缩到可乐,结果很清楚。
中国市场把这个差距保留了四十多年。
1979年,可口可乐重返中国大陆。两年后,百事在深圳建立第一家装瓶厂。
两家公司后来都赶上了中国饮料市场最快的增长期,也都花了大量的钱做广告、找明星、赞助体育赛事。
最后拉开的差距,却藏在一些消费者很少注意的地方。
一家县城小店门口是谁的冰柜,一家餐馆和哪家公司签了合同,一个经销商一天能把货送到多少家店,一座工厂距离市场有多远。
广告可以在几个月里换一轮。
这些东西需要很多年。
今天,中国饮料市场已经进入另一轮竞争。农夫山泉、东鹏饮料、元气森林还在铺冰柜、扩经销商、抢餐饮和便利店的渠道。它们面对的问题,和四十年前的可口可乐、百事并没有完全不同。
百事曾经试图用更好的口味、更年轻的品牌和更大的明星挑战可口可乐。
这些都没有让它在中国追上对手。