本文来自微信公众号: 名酒研究所 ,作者:名酒研究所
近几年,即时零售被捧上神坛。按商务部研究院口径,2024年,中国即时零售规模为7810亿元,同比增长20.15%,并推测2026年将正式跨入万亿级。
它在一、二线市场一路狂奔,30分钟送达、设置前置仓、众包骑手,再加上算法调度,这套标准化模型被不断复制。
可到了县乡,即时零售却频频失速。
不少人把原因归结为县乡消费力不足,但国家统计局披露,今年1-7月,县乡消费品零售额占全国社零总额的39.1%,乡村消费增速已连续55个月高于城镇或基本持平。所以,县乡不是没有消费,更不是没有增长。
在名酒研究所(ID:MJYJS2024)看来,在一、二线城市跑通的即时零售模型,或许在县乡市场本身就是不成立的,反而是一种模式的错配。
县乡零售的关键词是熟人、低价、时间冗余,而即时零售的关键词却是密度、时效、付费意愿,县乡零售本就不需要以高成本来换取极致的时效。
需求错配:县乡不为“快”而付费
近两年,各大即时零售平台都不遗余力地讲下沉故事。
美团方面披露,其县域即时零售服务网络已由全国1万多家门店组成,覆盖近2000个县城和乡镇区域;京东秒送则称,其合作门店超50万家,覆盖了全国2300余个县区市。
这些巨头纷纷的下场,说明了县乡即时零售需求的真实存在。
2026年春节,美团县域礼赠即时零售订单同比增长约30%,白酒和洋酒销量同比翻番。其中,订单增速最快的10个县域全部位于中西部,新疆阿图什增长3倍多,广西博白、湖北云梦翻倍。
美团同期还披露,其县域非餐零售订单同比增长超过50%,休闲零食订单同比增长超过90%。
看着这组数据,我们很容易直接得出县域即时零售正在爆发的结论。
但这背后,却有两个不可忽视的因素:一是订单集中在春节,伴随着大批返乡人口的回流;二是这轮县域增长还没有经过补贴收缩的检验。所以目前来说,即时零售在县乡市场还没有形成长期且稳定的日常需求。
即时零售在一、二线城市成立的前提,是时间值钱。用户愿意为30分钟送达支付溢价,是因为他们的时间机会成本高,快节奏的生活,让排队、买菜等行为都是成本。用几块钱省时间,这是一笔划算的交易。
但在县乡,这个前提是不成立的。县乡消费主要呈现以下特点:
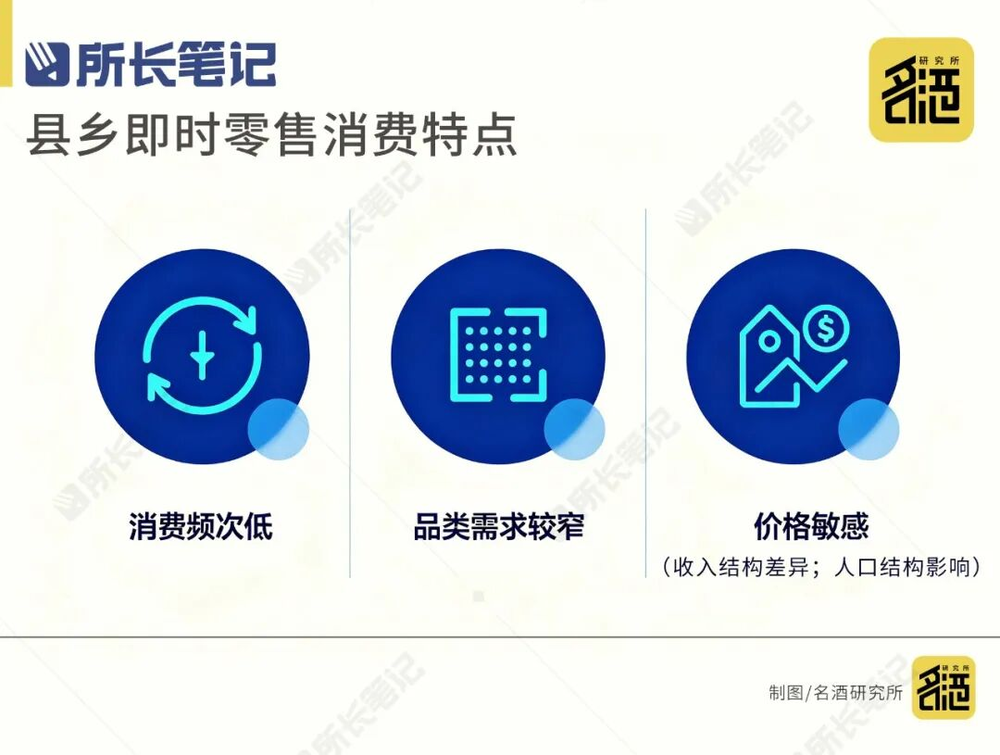
①消费频次低。县乡生活节奏慢,楼下有超市,菜市场就在家附近,基本能覆盖日常刚需,应急配送的需求较少,即便有,往往给熟人打个电话就能送货。即时零售的时效溢价在这里并不突出,所以即时零售的“快”在县乡难以变成付费理由。
②品类需求较窄。对于县乡消费者来说,他们更愿意在社区团购、菜市场、超市购买日常生鲜和日用品,新鲜还能讲价,真正依赖即时零售的品类是偏少的。
③价格敏感。尽管消费力在提升,但县乡用户对配送费、包装费、起送价仍很敏感。尼尔森IQ2026年县域研究显示:53%的县域人群依然对价格敏感,44%的消费者通过社区团购采购,53%的会优先在本地集市购买。配送费这种额外的费用在县乡很难被他们当成服务费,更像是花了一笔“冤枉钱”。
之所以如此,一方面是收入结构的原因。2025年,农村居民人均可支配收入24456元,约为城镇居民的43.3%;人均消费支出20259元,约为城镇居民的56.4%。所谓价格敏感,其实就是购买力结构下的理性选择。
另一方面是人口结构的影响。国家统计局数据显示,2025年末,全国60岁及以上人口占23.0%,乡村常住人口比上年减少1369万人,农民工总量30115万人,其中外出农民工18006万人。这说明全国老龄化加深、乡村人口持续收缩、农民工外出规模仍然较大。
而据《即时零售行业发展报告(2025)》披露,2024年,即时零售31-45岁消费群体占比55%;截至2025年3月,美团闪购90后占比超过三分之二。这意味着县乡的日常人口画像与即时零售的核心用户画像几乎是错开的。
简单来说,县乡的即时需求虽真实存在,但其“快”的核心价值却在县乡大打折扣。
成本错配:高密度生意面对低密度市场
从消费者视角切换到供给端来看,对平台来说,即时零售是典型的密度生意。订单密度能够决定骑手的单均配送成本,能否顺路、拼单决定着其成本会不会被摊薄,一旦密度跌破某个阈值,单均成本就会加速抬升。
然而县乡却很难支撑高密度的生意。一方面,不管是冷链仓储、物流网络,还是数据中心,覆盖率都低,运营成本被明显推高;另一方面,在人口分散地区,高效配送体系难以形成规模效应,小单低频才是常态,这导致订单本身创造的毛利更少,却仍要承担相似的人员、库存和系统固定成本,进而形成商家没动力,平台也没利润的双输局面。
所以即便是同样的一单消费,县乡的履约成本却更贵。例如,一份售价20元的外卖,平台抽掉4元左右,配送费扣掉3到5元,食材成本6到8元,商家到手的利润只剩两、三块钱。这还是理想状态,若算上平台强制参与的各类补贴活动,商家因单笔订单而亏损是常态。
一、二线城市降成本有三大法宝,即众包骑手、多平台复用、算法调度,但这三件法宝在县乡都会打折扣。
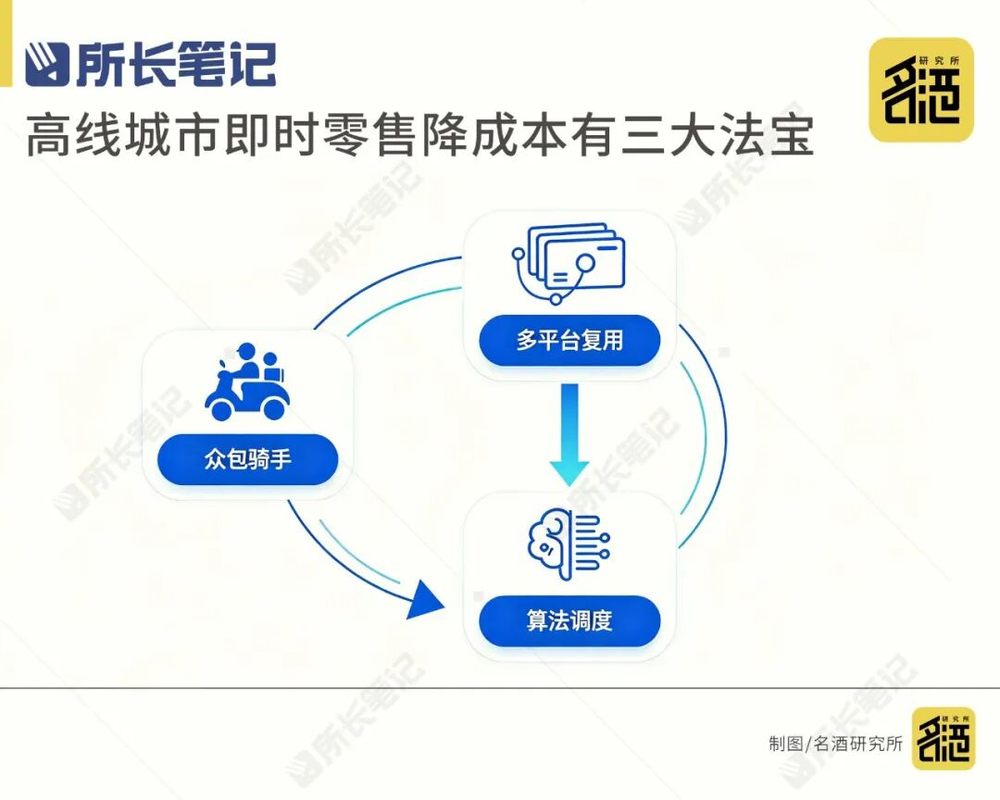
①即时零售发展需要足够大的劳动力池,以及足够连续的订单流,县乡这两个都缺。县域站点中全职骑手的占比远低于全国平均水平,一个20多人的站点里,全职者可能只有个位数。这些骑手平均在职时间也普遍较短,一般也就干3个月。
中山大学移民与族群研究中心、南方社会发展智库联合发布的《扎根小城,活力骑迹:粤港澳大湾区县域骑手的新生活图景》(样本为惠州博罗、江门鹤山等地,回收2000多份问卷)显示:近八成县域骑手日均在线8-9小时,其中45.6%在线约8小时,31.6%约9小时;剔除上线等候和休息,平均每日有效跑单时长只有5.4-6.6小时;62.2%的受访骑手月收入在5000元以上。
这样来看,县域骑手的收入是高于当地居民平均水平的,这是平台经济给县域创造的真实就业机会。
但是,这些骑手的高收入是相对当地工资水平而言的,不是由效率支撑的。如果骑手数量增多,就会出现收益边际递减的情况,因为这个池子里的订单总量有限。
更关键的是,这个样本来自珠三角外围县域,是全国县域经济最发达的一档,不能外推至中西部。
②算法调度同样失效。算法优化的前提是派单的池子足够大,以及订单方向比较聚集,而县乡订单稀疏且方向发散,算法能做的优化空间极其有限。
且县域的地址系统本身不适配算法,这也是经常被忽视的成本。一线城市有标准的单元楼号,而在县乡,就变成了没有门牌号,或者位于犄角旮旯的自建房。系统导航失灵,只能依赖骑手经验,这直接拉低了新骑手的速度和效率。
供给错配:没有标准化复制的土壤
一、二线城市的即时零售能快速铺开,在于能够标准化复制的特性。但到了县乡,这套逻辑未必行得通。
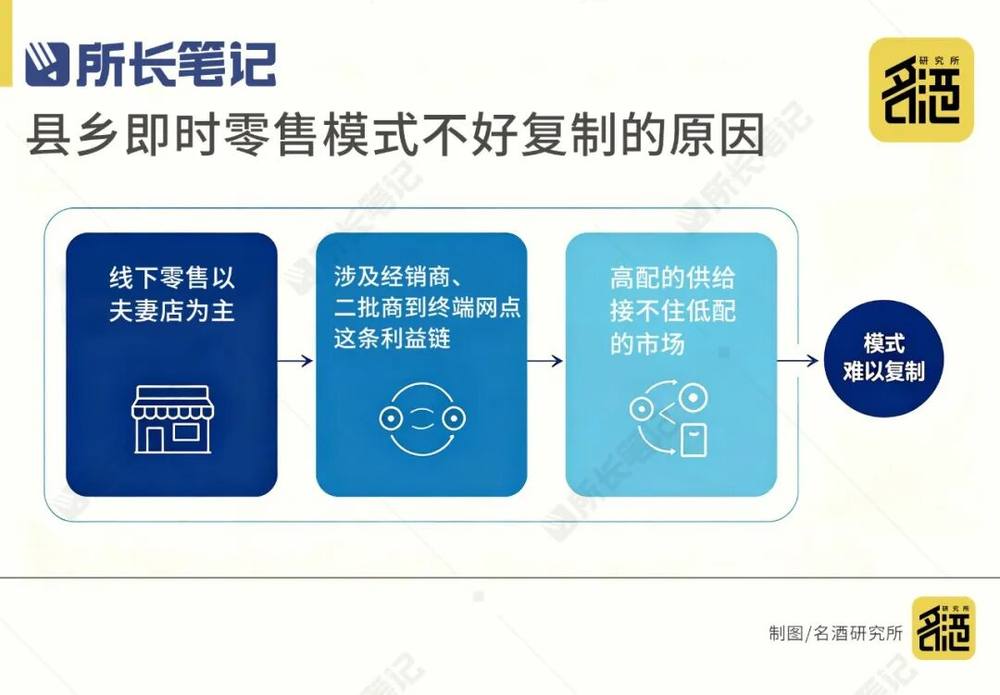
首先,根据沙利文联合头豹研究院2023年的数据,全国约有630万家夫妻店,其中的75%位于下沉市场,四线及以下城市占比超过80%,近70%的下沉市场线下零售以夫妻店的形式存在。
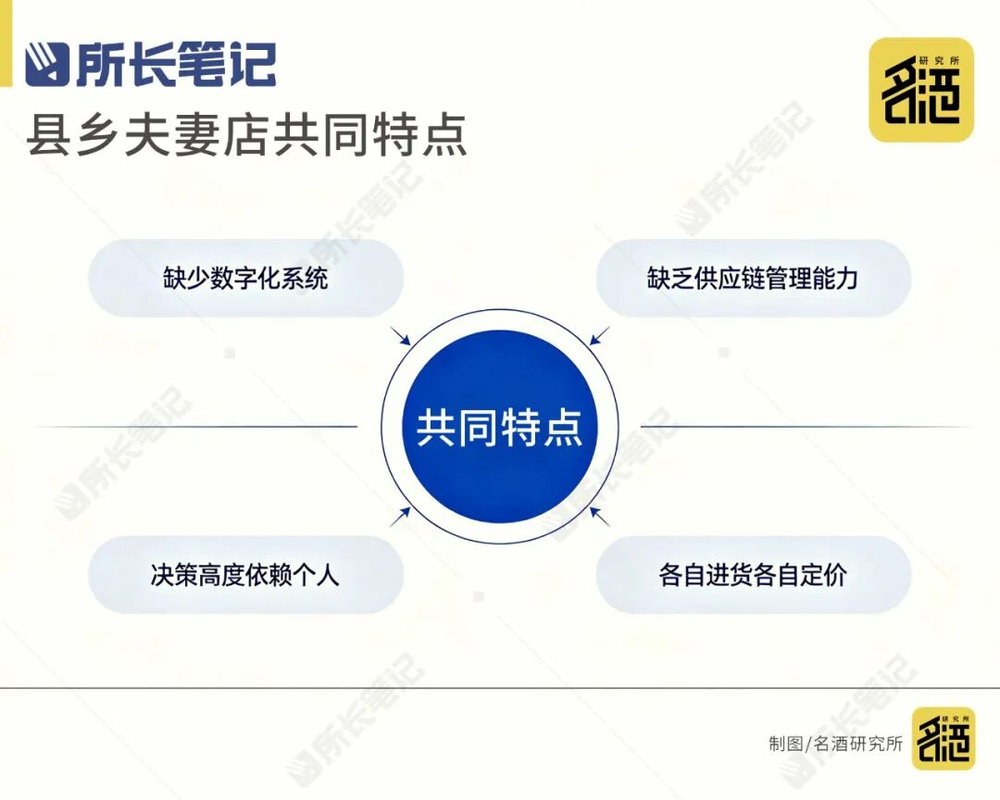
这些夫妻店通常有几个共同特点:①他们大多没有数字化系统,普遍还缺乏供应链管理能力;②决策往往依赖个人,老板同时是采购、拣货员、财务和客服;③他们各自进货各自定价,平台想整合供给,面对的是一盘散沙。而分散的供给,本身就是反规模和标准化的。
其次,即便把散店接进来,还有一道隐蔽的阻力。即时零售进入县乡,最先承压的往往是经销商、二批商到终端网点这条运转了几十年的利益链。这套体系高度依赖客情,二批商为网点提供半小时商圈的便利配送、灵活账期与退换货服务,品牌方依赖其快速铺市。平台以补贴击穿价格后,受损的不止是品牌,更是整条本地链路。
这套冲突历史上已反复上演过多次。2018年,广州红牛内部发文严禁销售单位向零售通供货,官方解释是“维护市场价格体系稳定”,而真正的施压方是二批商。当时有经销商透露,早在前一年底,就有二批商向厂家提出抗议。2020年12月前后,华海顺达、卫龙、山西紫林醋业、可口可乐、金龙鱼、香飘飘等品牌也先后发出禁止向社区团购平台供货的通知……
再次,高配的供给也接不住低配的市场。高线城市其供给本身的规格,和县乡市场的消化能力对不上。
盒马最初的下沉尝试就遇到了阻力,其首家杀进县级市的昆山吾悦广场店,2018年9月开业,次年5月即停业,运营不足8个月。
因为盒马带过去的是一整套为中产设计的商品结构,生鲜供应链、冷链与加工配送体系很完善,但这套供给能力需要较高的客单价来养活,而当地的人群结构和消费水平,撑不起这套配置的成本。
百强县中的昆山尚且如此,普通县乡的挑战可想而知。
替代错配:对手在平台之外
即时零售平台进入县乡还存在一个误判:其竞争对手不一定就是其他即时零售平台,实际上,它在县域的竞争对手还有菜市场、社区团购、夫妻店和熟人关系等等。
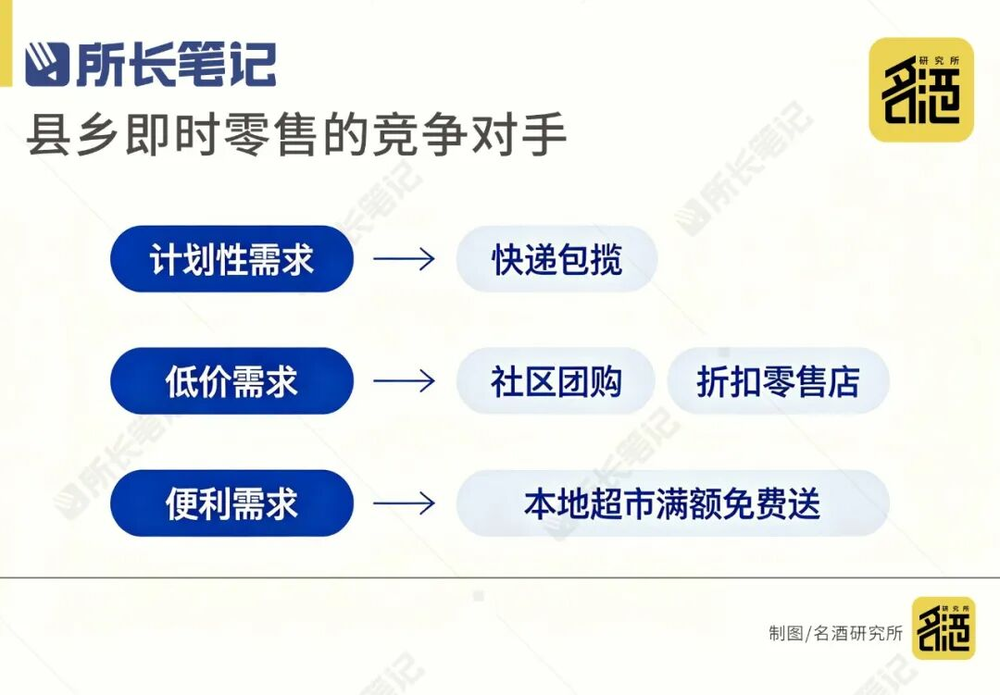
①计划性需求被快递包揽。
据国家邮政局数据,2025年,全国农村地区快递收投量超过420亿件,占全国总量的38%;2025年建制村快递服务覆盖率已超过95%。
此外,根据交通运输部2026年发布的《2025年交通运输行业发展统计公报》,全国累计创建农村客货邮融合发展样板县327个,开通客货邮合作线路超2.6万条。通过资源整合复用,农村快递末端配送成本平均降低了40%以上。
随着快递站点铺到镇上甚至村里,淘宝、京东、拼多多下单两三天就到,日常用品、衣服、小家电甚至生鲜都能买,很多人已然习惯了电商平台。即时零售要收配送费和起送价,相比之下并没有明显优势。
②低价需求被社区团购和折扣零售店截走。
先看社区团购。美团优选曾在2020年覆盖全国90%以上市县、数量超过2000个,但2025年6月却退出了北京、四川、湖南等19个省份,到12月时,剩余省份的业务也全面关停。美团此前解释过亏损原因,即规模增长低于预期、件均履约成本难以下降、竞争压缩加价率等。
另一边,多多买菜靠拼多多的流量和低价策略继续扩张,截至2025年11月下旬,GMV接近3000亿元,市场份额从2023年的45%提升至2025年的62%。这说明县域的价格敏感需求确实存在,且社区团购内部也在洗牌。
即时零售要切这块需求,难度更大。在县乡,便宜的权重仍高于快,履约成本如果无法摊薄,出路就只有延长履约时间以及集中配送。即时零售要求比次日自提快,同时成本还要低到能覆盖,这在县乡几乎是不可能的。
此外,从政策层面来看,商务部《县域商业三年行动计划》、中央一号文件明确鼓励“共同配送”模式,次日达才是县域物流的合理时效目标。
量贩零食则是另一个维度的打击。例如截至2025年末,鸣鸣很忙旗下门店达21948家,约60%位于县域及乡镇,县城覆盖率达75%,其门店售价比线下超市同类产品低约25%。面对这个价格优势,县乡消费者下班步行十来分钟就能到店,没有省时间的必要性。
③便利需求,被本地超市的满额免费送截走。
县乡消费者如果突然有购物需求,往往一个电话打给熟人就能解决。且老板骑电动车送,或者邻居捎带,以及熟人赊账也很常见,这种成本更低的灵活方式,跟即时零售需要平台计价、算法调度和骑手补贴完全不同。
平台再优秀,可能还是打不过熟人间的一句话,因为熟人社会的履约还依赖人情、赊账和信任,这些因素很难被平台复制。
而且熟人赊账也不是零散现象,有项针对安徽乡镇商店的社会学个案研究就提到,农村赊欠紧密嵌入地方市场、关系网络和赊欠文化之中,卖方通过记账、催账和清账形成“次优利润”,熟人关系还承担着信任和信誉的再生产。
这些替代渠道把需求一层层截走之后,即时零售能剩下的,只是很窄的一条缝,例如药品、母婴、酒水、节庆、夜宵这类应急消费,但问题是这些需求的频次不足以支撑一张高成本履约的网络。
说来说去,即时零售在县乡碰壁,根源还是在于这套玩法本身跟县乡错位。硬把大城市的模型往县乡套,热闹一阵容易,长久转起来难,想要分县乡市场这块蛋糕,还是要按县乡的节奏的打法来。