本文来自微信公众号: 亿欧汽车 ,作者:彭苏平,编辑:郝秋慧
过去五年,比亚迪的研发投入超过2000亿元,强攻高端与出海。
可双路突围的背后,是比亚迪财报的短期承压。
自2011年中报以来,比亚迪时隔15年,再次出现“双降”局面。
压力之下,比亚迪不得不放缓扩张节奏,上半年研发费用和资本开支双双降低。
但王传福没有停下。高端化与出海,正在结出果实,2000亿砸下去,强攻才刚刚开始。
本文首发于亿欧汽车
打开比亚迪半年报,映入眼帘的是这家龙头车企的悄然失速——
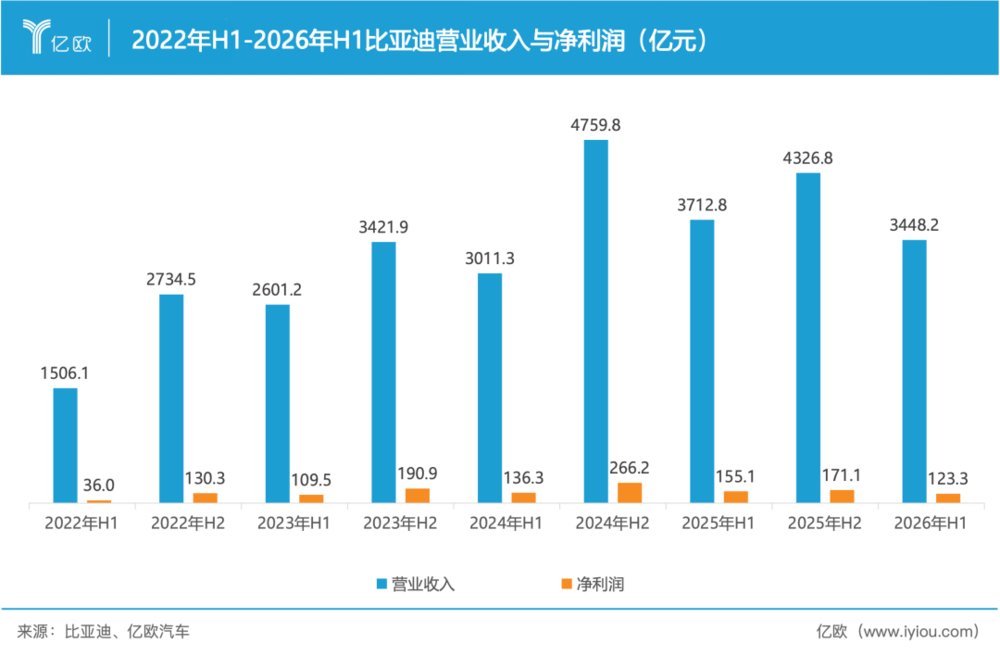
2026年上半年,比亚迪营业收入3448亿元,同比下降了7.1%,净利润123亿,同比下降了20.5%。此外,账上现金及现金等价物更是只剩556亿元,较去年同期减少了约一半。
这是自2011年中报以来,比亚迪时隔15年再次出现“双降”局面,也是继去年净利下滑之后,比亚迪盈利的进一步退坡。
此前,乘着新能源汽车发展的东风,比亚迪已经连续多年高速增长,并于2024年超越上汽集团,崛起为中国车企一哥,市值也一度突破万亿。
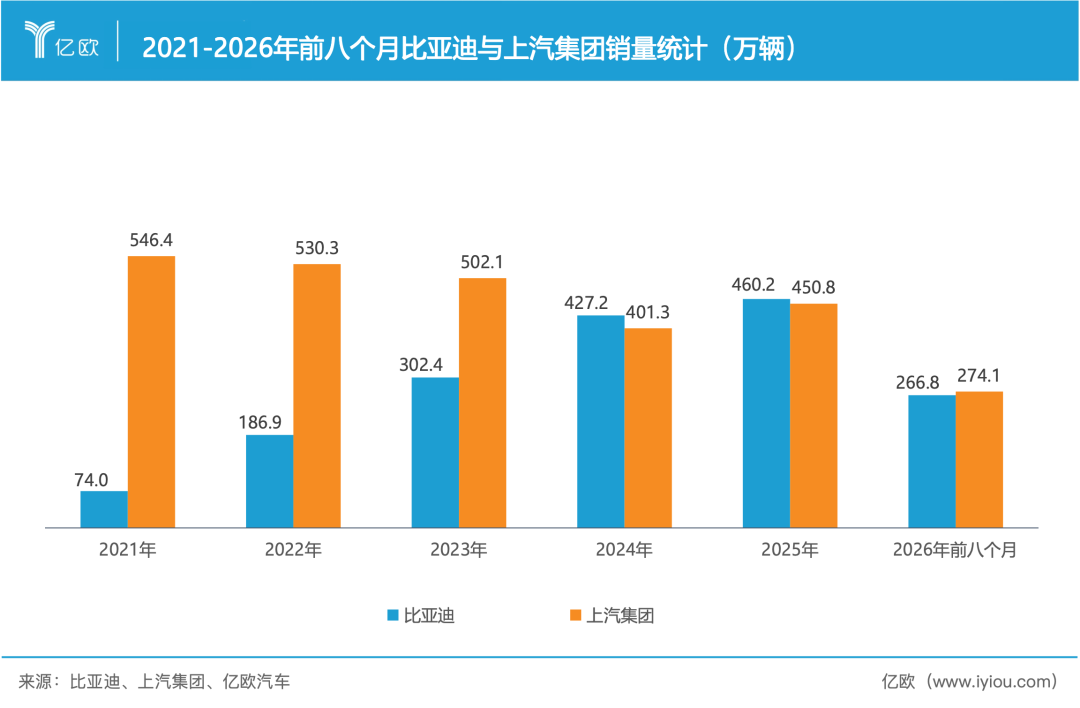
这既是当前中国汽车市场激烈竞争的注脚,也是比亚迪战略换挡期的阶段性阵痛。
过去两年里,比亚迪摒弃了此前高歌猛进的「低价进攻」策略,转以「高端化」和「出海」寻找新的增长极。
2026年上半年的财报,正是比亚迪主业新旧轮替、多线交织的结果。
在国内市场,比亚迪面临全方位挤压,一边用市场通行的价格优惠守住份额,一边又押注了第二代刀片电池及闪充技术,试图将高端化打造成下一阶段的竞争壁垒。
而在海外市场,比亚迪则几乎复刻了此前在国内市场的增长轨迹,短短三五年便跻身中国车企海外销量的头部阵营,上半年海外收入占比首次突破50%,并显著拉高了毛利率。
但由于汇率波动,比亚迪上半年的财务费用也同比激增80余亿,一举将净利润转入同比下降的区间。
身处战略换挡期的比亚迪,也不得不暂时放缓扩张节奏。
今年上半年,比亚迪的研发费用和资本开支双双降低,前者比去年同期减少了63亿元,后者则更是大幅缩减了358亿元。
过去五年来,比亚迪的研发投入超2000亿元,资本开支则超过5557亿元。
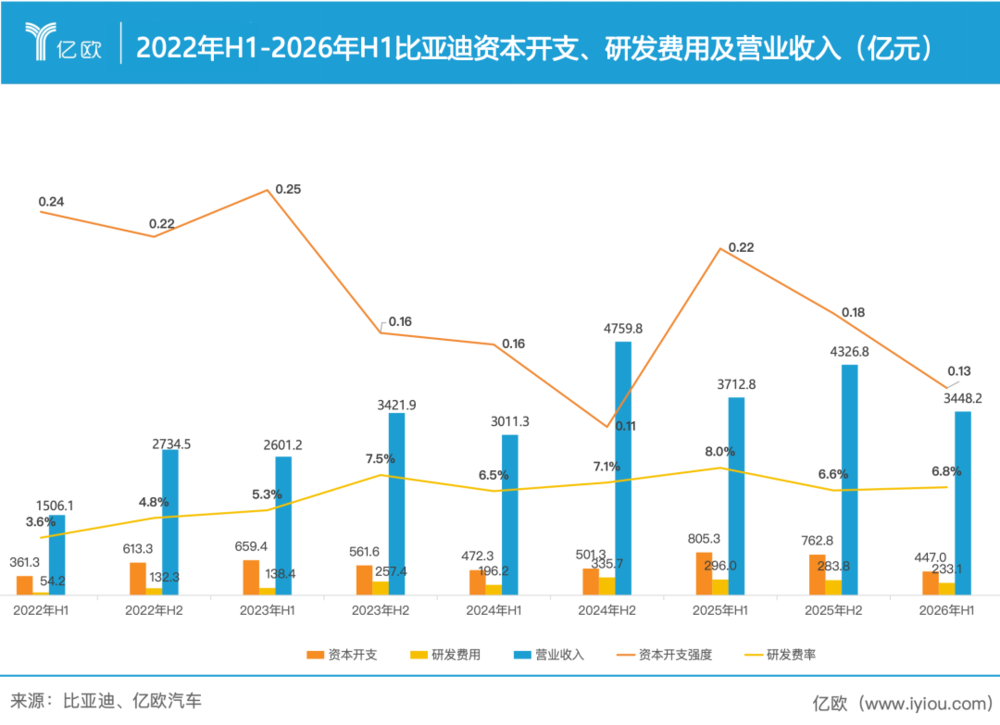
当前的高端化和出海两个战略,仍在大举推进之中,而比亚迪的投入,也正在从“大规模基建+全栈自研”的粗放模式,转向更聚焦、更高效的方式。
攻坚高端化,初见成效
过去几年,比亚迪的高端化任务主要由子品牌承担。
早在2010年,比亚迪就与奔驰母公司戴姆勒合资成立了腾势,正式开启了高端化之路,此后又陆续孵化了仰望、方程豹等品牌,搭建了一整套高端品牌矩阵。
经过数年的发展,方程豹等品牌逐步成长为比亚迪的重要销量来源,但比亚迪主品牌基盘庞大,去年这几个冲高品牌的销量也仅占比不到10%,短期内难以形成颠覆之势。
于是,让拥有超过3000家门店的王朝网和海洋网直接冲击高端,成为比亚迪的必然选择。
去年年初,比亚迪王朝网以全新产品序列夏,以及汉L和唐L率先开启了冲高之路,今年比亚迪则继续发力,以“汉唐”旗舰家族的全面焕新为标志,推出定位更高的车型。
6月,王朝网旗舰SUV大唐EV正式上市,定价上探至30万元级别。按照规划,王朝网还将推出更多高端化品类,例如轿车系列的“大汉”,形成全新的旗舰矩阵。
海洋网也在完成从0到600万辆的规模积累后,于去年底正式宣布向高端市场进阶。
其祭出了高端产品序列“海洋8系”,由旗舰轿车海豹08和旗舰SUV海狮08组成,两款车已分别于今年7月、9月上市,补齐了海洋网的高端旗舰版图。
从整体的产品规划来看,比亚迪也已经摒弃了此前几年让自己打开市场、大杀四方的「油电同价」低价竞争策略——
先是去年年初,以「智驾平权」试水了增配不涨价的品质PK,又在今年年初放出了第二代刀片电池和闪充技术的大招,以闪充车型撑起了包括比亚迪在内的全系品牌矩阵的向上跃迁。
为了使闪充车型能够真正发挥出「5分钟充好,9分钟充饱,零下30度只多3分钟」的补能优势,已经登顶国内新能源销冠数年之久的比亚迪终于亲自下场,大兴基建,甚至定下了「年底建成2万座闪充站」的宏伟目标。
在所有品牌悉数改善产品结构、大规模应用闪充技术之后,比亚迪的高端化之路,走得更远,也更稳了。
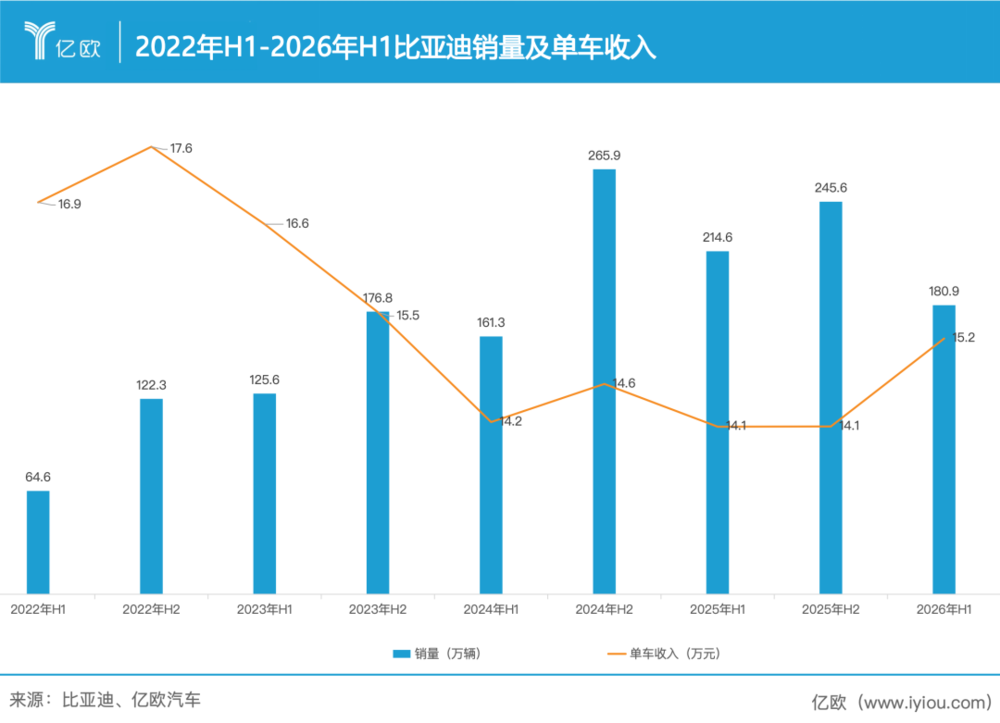
2026年上半年,比亚迪的单车收入从2025年下半年环比上涨了1.1万元,结束了从2023年开始一路下行的颓势,汽车毛利率也达到22.3%,比去年同期提升了近2个百分点。
对于比亚迪来说,今年上半年单车收入提升,产品结构优化的含金量是很高的。
一方面,受国内车市环境的影响,比亚迪虽然没有像往年那样掀起激烈的价格战,但在局部市场也不得不降价,来应对份额缩水的挑战。
有机构测算,今年3月比亚迪曾将折扣“创纪录地”提高至10%,而5月下旬,王朝网、海洋网也都大面积开启了「一口价」。
另一方面,被寄予现阶段大杀器的第二代刀片电池及相关车型,还尚未达到满血状态。
王传福曾多次表示,“当前比亚迪销量不及预期,主要与二代刀片电池产能不足、仍在爬坡有关。”
据称,目前二代刀片电池每月增产2-3万,预计到下半年将进一步助力于比亚迪的销量提升及利润改善。
海外市场,向上的温床
比亚迪正在全力推进的第二大战略——出海,同样成为高端化进程的关键助推力量。
有行业数据称,比亚迪海外车型的单车均价,约为国内的1.5倍,而2026年上半年,比亚迪海外业务的毛利率达到了21.7%,比国内业务高出约6个百分点。
王传福也在股东大会上自信地表示,目前比亚迪在海外“已经树立起高端的品牌形象”。
把车卖贵不难,难的是在卖贵的同时,还要卖好。
过去两年来,比亚迪的海外业务飞速扩张,去年海外销量已突破100万辆,迅速跻身车企出海的头部阵营,今年更是力压老牌选手上汽集团,前八个月出海116.1万辆,仅次于奇瑞汽车。
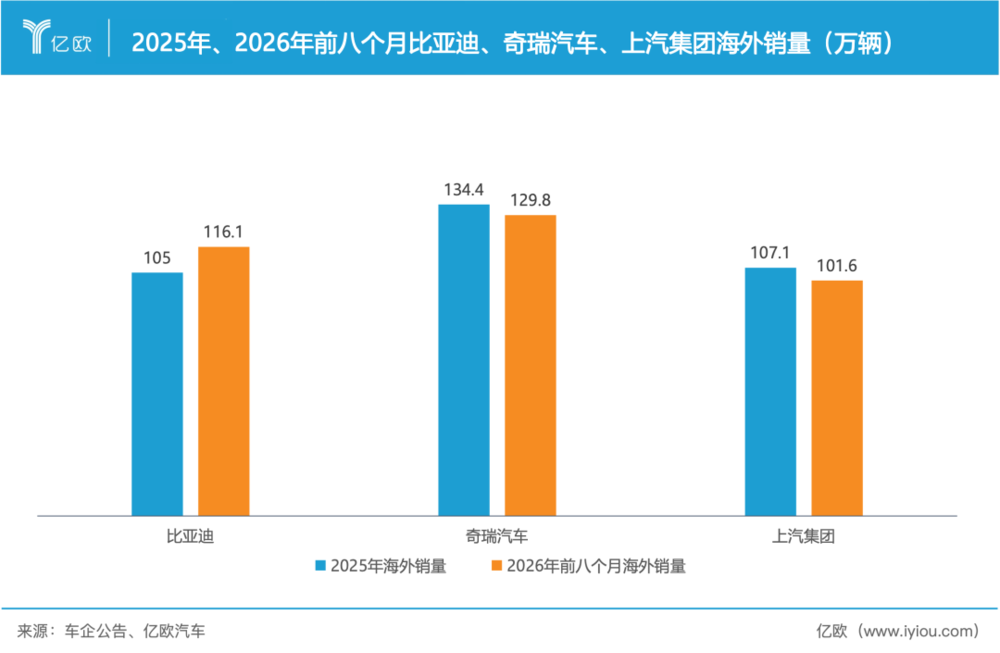
比亚迪在海外市场的量价齐收,是公司及品牌精心运营的成果。
在国内,比亚迪已经成为性价比的代名词,但在海外,比亚迪则打出了比肩特斯拉的新能源销量王形象,并依靠欧洲杯、曼城足球俱乐部、古德伍德速度节这样的顶级IP,提升了曝光度与形象值。
值得一提的是,比亚迪在海外采取了更精细、更聚焦的打法——王朝和海洋被整合为比亚迪品牌,腾势与方程豹合并,仰望品牌则独立运营。
2024年比亚迪成为欧洲杯战略合作伙伴,今年仰望、腾势、比亚迪更是三品牌齐聚古德伍德速度节。
海外市场的发力及成绩,显著优化了比亚迪的财务报表。
2026年上半年,比亚迪境外收入达到1813亿元,同比增长33.9%,占总营收比重从上年同期的36.5%跃升至52.6%,首次过半,而毛利则达到393.5亿元。
也就是说,在国内价格战持续侵蚀利润的背景下,比亚迪海外业务,以不到一半的销量,撑起了公司超六成的毛利。
不过,海外业务赚到的钱,当期也并未完全落到账面利润上。
上半年,比亚迪财务费用为51亿元,而去年同期则为-32.5亿元净收益,相差83.4亿元,相当于同期净利润(123亿元)的三分之二。
多家券商在研报中测算,其中约47亿元来自汇兑损失。
2026年上半年,人民币兑美元从年初的7.03升至6月30日的6.81,半年升值约3.1%。对于以美元、欧元等外币结算出口收入,以人民币支付成本和费用的比亚迪而言,本币升值意味着同样的外币收入换回的人民币变少了,已持有的外币资产也在折算中缩水。
汇兑损失是短期扰动,关税则是更持续的结构性压力。
将海外市场视为长线战略的比亚迪,也在积极推进本地化生产,以应对关税和汇兑的风险波动。
比亚迪投资处总经理李黔曾明确表示:“如果未来做到400—500万辆,仅靠出口是不够的,一定还要通过本地建厂实现。”
目前,比亚迪乌兹别克斯坦、泰国、巴西等地的工厂已经投入运营,欧洲的匈牙利工厂也已进入生产启动阶段,该工厂将作为欧洲市场的主要生产基地,年产能约15万辆。
本地化生产对财务报表的意义是双重的:
一方面,在目标市场就地生产、就地销售,收入与成本以同种货币计价,天然对冲了汇率风险。
另一方面,可以规避欧盟反补贴关税等贸易壁垒——当前比亚迪出口欧洲车型仍承担17.4%的反补贴税率,匈牙利工厂投产后将直接绕开这一壁垒。
而比亚迪还在进一步扩张欧洲本土的产能。
据多家媒体报道,比亚迪欧洲市场特别顾问阿尔塔维拉(Alfredo Altavilla)在意大利都灵的腾势品牌活动上表示,从长远看,比亚迪需要在欧洲布局三座整车装配厂和一座电池厂,以支持业务增长并满足欧洲规则。
这意味着,今年上半年财报中披露的资本开支缩减,只是暂时性的。随着比亚迪全球业务的发展,这家全球汽车龙头可能随时重新开启下一轮扩张周期。