本文来自微信公众号: 亿邦动力 ,编辑:黄俊峰,作者:郑雅
“从独立精品咖啡店的生存周期来看,2023年之前所回收设备的使用时长基本在5年以上。也就是说当时门店能开5年,稳定性还是不错的。而今年回收的设备大多只使用了几个月,说明这些独立精品咖啡馆维持经营不到一年,可能就扛不住了。”从专营闭店设备回收生意的狗哥口中,亿邦动力了解到一组“残忍”的数据。
放眼当下精品咖啡业态,可谓冰火两重天。大量的中尾部品牌经营堪忧出现闭店潮,而头部品牌普遍还在持续发展扩张,同时一些新兴品牌仍对行业中的机遇抱有信心积极涌入市场。
具体来看,走平价精品咖啡路线的DM CAFE(追觅科技旗下咖啡品牌)此前出现多家门店停业的情况;今年上半年,曾完成三轮融资、估值10亿的精品咖啡品牌Seesaw Coffee也进入破产清算程序。而头部精品咖啡品牌Manner Coffee、M Stand等,以及Grid Coffee、三立方等精品咖啡行业的后起之秀,则是加快了开店速度。狗哥综合咖啡机的销售率、流转率等维度分析,独立精品咖啡门店现在总体上是“关得多,开得少”,行业呈现出更加集中化的趋势。
20世纪80年代,美国精品咖啡协会(SCAA,今SCA)逐步建立起精品咖啡的杯测评判标准。专业杯测中评分80分以上的咖啡豆为精品咖啡。到了21世纪初,在第三波咖啡浪潮中,精品咖啡迎来属于自己的时代。期间诞生了Blue Bottle蓝瓶咖啡等代表性品牌。
精品咖啡在中国市场萌芽于2010年左右。2012年,Seesaw在上海落地首家门店,“国内本土精品咖啡启蒙者”也成为Seesaw的标签之一。之后,Manner、代数学家、M Stand等精品咖啡品牌也逐渐走入大众视野。
消费体验上,精品咖啡店普遍装修更有格调,并保留一定的空间感。店内有多位专业咖啡师制作手冲、SEO(单一产地浓缩咖啡)等产品。精品连锁咖啡店、独立精品咖啡店内饮品(除常规美式咖啡)的价格多在30元/杯以上。
如今,精品咖啡行业迎来洗牌之年。一位独立精品咖啡店的运营负责人向亿邦动力直言:“今年肯定会比明年要好”。面对“预料之内”的困难,从业者要如何熬过这轮洗牌?
“平稳关店”与融资遇冷并行
DM CAFE、Seesaw Coffee的近况并非个例。据咖门援引窄门餐眼数据,截至今年7月,近一年咖啡行业新开门店5.3万家,净增长数为1065家。也就是说,过去一年,有约5.2万家门店关闭。目前全国咖啡门店总数也才22.7万家。
狗哥表示,2023年一年就回收了200多家独立精品咖啡店的设备,去年回收了100多家,“2023年相当于关店大爆发的年份。近两年,精品咖啡门店算是在平稳地关店。
如今,二手半自动咖啡机的流向也发生变化(精品咖啡门店内的设备多为半自动咖啡机)。2023年之前,狗哥回收的半自动咖啡机还会被咖啡店店家买走。而近几年,买家更多是咖啡爱好者、家庭场景有需求的个人。
咖啡行业从业者的感知更为直接。咖啡烘焙厂牌rarakiddo绝对小孩(以下简称“绝对小孩”)在2022年成立当年,就采用线上线下全渠道经营的策略。其线下门店为“前店后厂”模式,线上渠道则主要销售精品咖啡零售类产品。
绝对小孩团队介绍,品牌的80%销售额来自线上渠道。2022年入驻天猫后,至今保持销售额平均每年两倍增长。团队还有一部分B端业务(即向精品咖啡店提供精品咖啡豆),该团队告诉亿邦动力,有80%的B端客户反馈门店的收益、利润处于下滑状态。
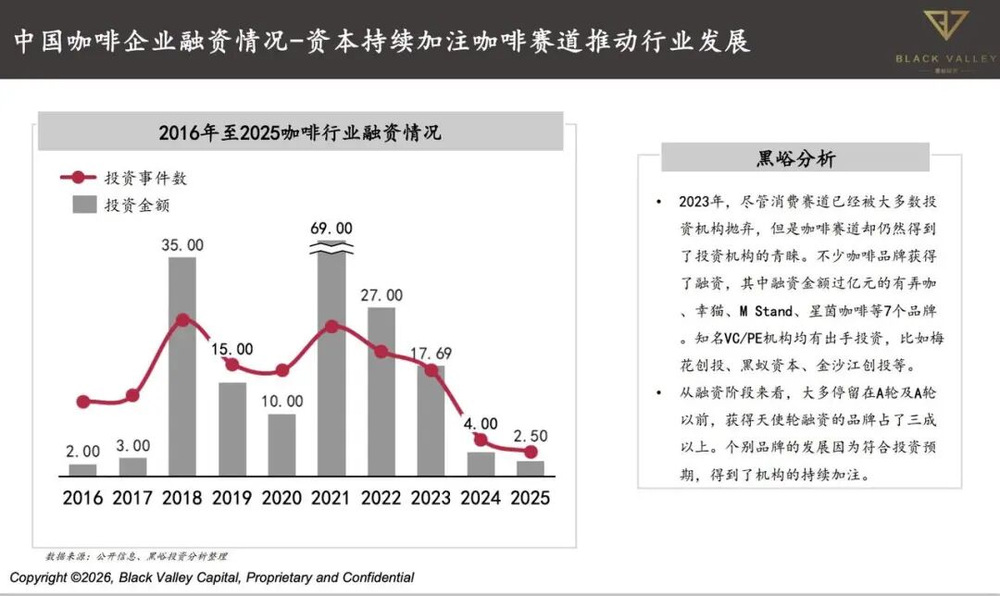
从投融资视角,也能感受到行业的冷暖。《2025中国咖啡产业报告》显示,2021年至2025年,咖啡行业的投资事件数和投资金额均在连年下降。今年前8个月,iBrandi品创数据显示,咖啡行业有3个品牌获得投资。
来源:世界中餐业联合会&黑峪投资发布的《2025中国咖啡产业报告》
从融资轮次看,2023年至2024年,轮次多集中在天使轮、A轮等早期融资阶段;2024年之后,融资轮次中B轮、C轮居多。
乐饮创新国际业务负责人姚曦向亿邦动力指出,国内的精品咖啡行业经历了过去几年的快速发展之后,目前是已经到了资本退潮后的行业洗牌阶段。除了选择在国内熬过周期,另一条路可能是将咖啡这种舶来品的中国化,反向进行全球化的布局。乐饮创新作为国内以精品咖啡的萃取和冻干为主要技术的头部代工企业,初步取得了将中国的精品冻干咖啡向欧美日韩输出的阶段成果。
精品咖啡店为何难赚钱?
“在经济下行周期,消费者更偏向理性消费,越来越注重性价比、质价比这些关键词。很多精品咖啡的用户,慢慢都流向平价咖啡品牌了。”上述独立精品咖啡店运营负责人认为,行业面临着来自经济环境、消费理念、经营层面的多重难点。
当下,从业者正陷入消费疲软导致的增收不利与经营成本上涨的双重压力。
“最近越来越焦虑。月底又该交差不多六位数的房租了。我感觉我有点受不了了,因为线下店太差了。”一家咖啡店的创始人在社媒上感叹“实体咖啡店太难了”。同时外卖业务也加重了门店负担,“前两天接了一单外卖,(预计收入)0元啊。如果我主动拒绝,我还要给客人6.5元。”小红书上,一位咖啡店负责人表示:“60%的毛利润终究干不过每个月3万的成本。”此外,亿邦动力了解到,一家坐落在园区的咖啡店,因无法承受上涨的房租,无奈将店内一半的空间划分给园区使用。
房租上涨,原料价格也在上涨。去年2月11日,ICE(美国纽约洲际交易所)的阿拉比卡咖啡期货价格超过430美分/磅,创下47年来新高。多重因素夹击下,咖啡门店的盈利空间受到挤压。
而线上渠道的成本更多体现在获客费用上。绝对小孩团队表示,目前线上获客成本保守估计已经上涨了20%至30%。
更深层次看,精品咖啡的高溢价故事在如今的经济环境、消费理念下已经行不通了。
在咖啡饮品背后,精品咖啡店售卖的是“空间”和“体验”。消费者可以直观看到咖啡师如何手冲出一杯精品咖啡;有格调的门店装修风格和店内搭配的简餐,也承接住了亲友社交、商务洽谈等场景需求。而如今,随着商务活动频次的骤降、外卖行业快速发展增加了非到店订单的比例,对咖啡店这一空间的使用需求在减弱。
同时,在咖啡价格战、外卖大战的共同作用下,从业者们需要透明直接地向消费者说明精品咖啡贵在哪。有用户日前就在小红书上发文分享了“咖啡刺客”的经历:“误入主理人咖啡店,先点了个手冲,主理人说要288(元),吓得我只好点了个美式68(元),喝一口,感觉不如我68(元)买的500g咖啡豆。”
CM COFFEE创始人据此发表了对精品咖啡溢价的看法。他认为,这件事暴露了行业的一个尴尬问题——消费者与精品咖啡圈之间的信息差太大,咖啡店没有做好(顾客的)预期管理,“精品咖啡的溢价本身不是问题,问题是用‘你不懂’来回避‘我不值’。真正做得好的精品咖啡店,会让顾客喝完觉得‘虽然贵但值’,而不是‘又贵又没讲清楚’。”他如此总结。
此外,随着咖啡爱好者对精品咖啡认识程度加深,部分消费者会逐渐偏向于购买精品咖啡豆来自己制作,享受手冲一杯咖啡的过程。
咖啡爱好者索拉向亿邦动力表示,自己在2017年接触到精品咖啡后,就开始陆续购买精品咖啡豆、专业设备等。目前索拉已为此投入了近5万元。“‘入坑’精品咖啡,一方面是更喜欢精品咖啡的品质,还可以随时制作,更方便。另一方面是门店卖的咖啡较贵,而自己购买咖啡豆的成本平摊到每一杯上更划算。自己也在咖啡馆喝过80多元一杯的咖啡,感觉自己的水平也没比那位咖啡师差多少,做咖啡的自信这才一点点起来。”索拉笑称。
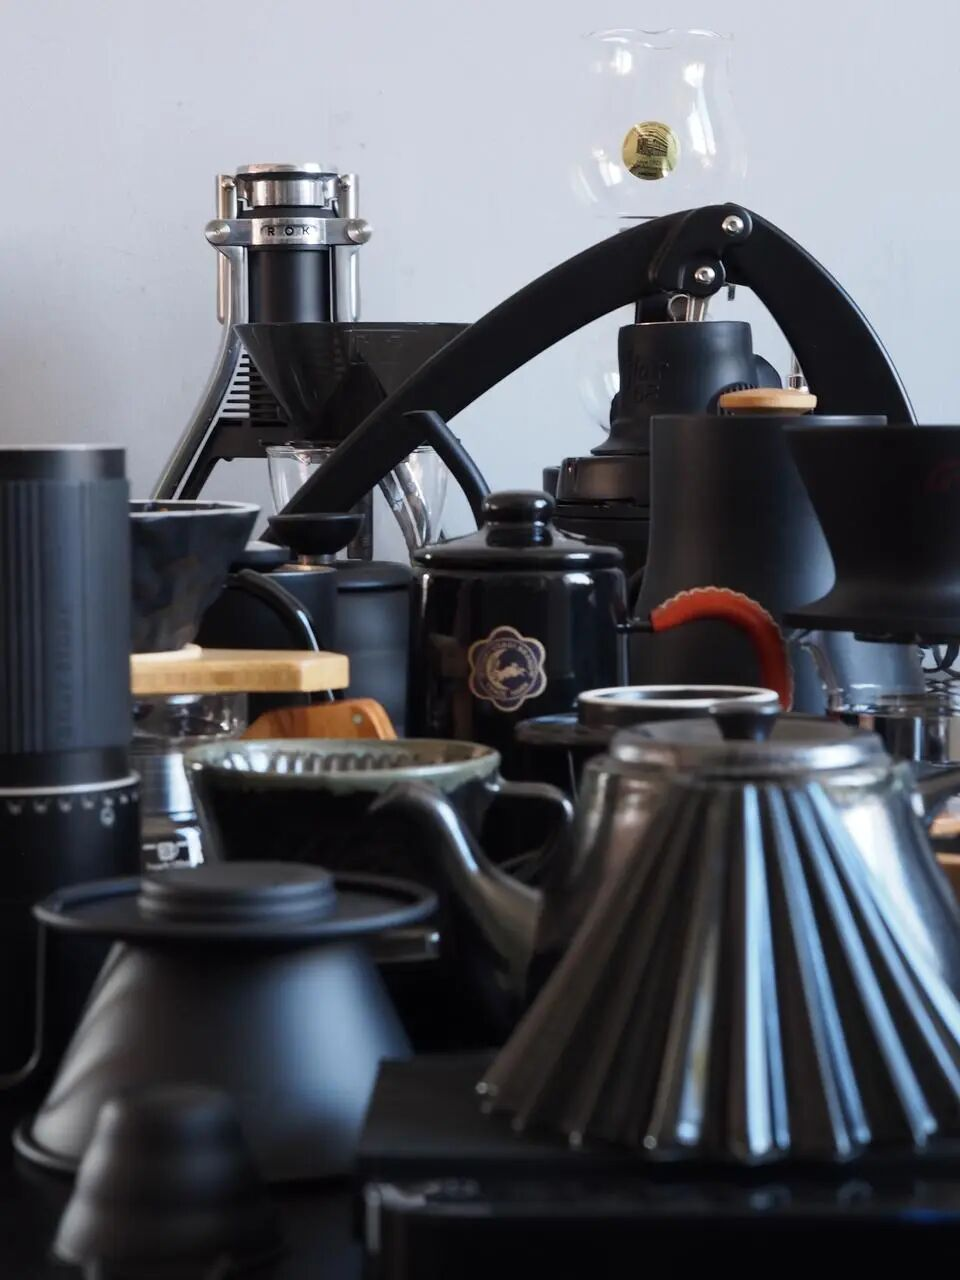
图为索拉所购入的部分咖啡制作设备
图片由索拉提供
从微创新中找机会
事实上,消费者对精品咖啡的需求正在上涨。
在供给端,据《2025中国咖啡产业报告》,我国咖啡种植品质的精品率超过30%。云南咖啡产区的瑰夏、铁皮卡(Typica)、波邦和黄波邦等精品品种的种植面积大幅增加。在需求端,《2026中国城市咖啡发展报告》显示,2025年,中国咖啡消费正从入门速溶向深度精品升级。其中,咖啡豆成交额同比增长140.38%,显示出消费者对精品现磨咖啡的需求。
在这个可能的机遇面前,精品咖啡从业者们如何应对?
在绝对小孩团队看来,“小而美”的咖啡品牌,尤其需要为消费者提供有差异化、有特色的产品。
绝对小孩观察到,一部分消费者受制于咖啡因不耐受或是怀孕等原因,即使喜欢喝咖啡也不敢喝咖啡,再有大多数市面上的低因咖啡被诟病“缺少咖啡味儿”。于是,团队在品牌成立之初就布局发力低因(低咖啡因)赛道,寻找不同产区、不同风味的优质低因咖啡豆,来制作成多种风味和包装形式的咖啡产品。
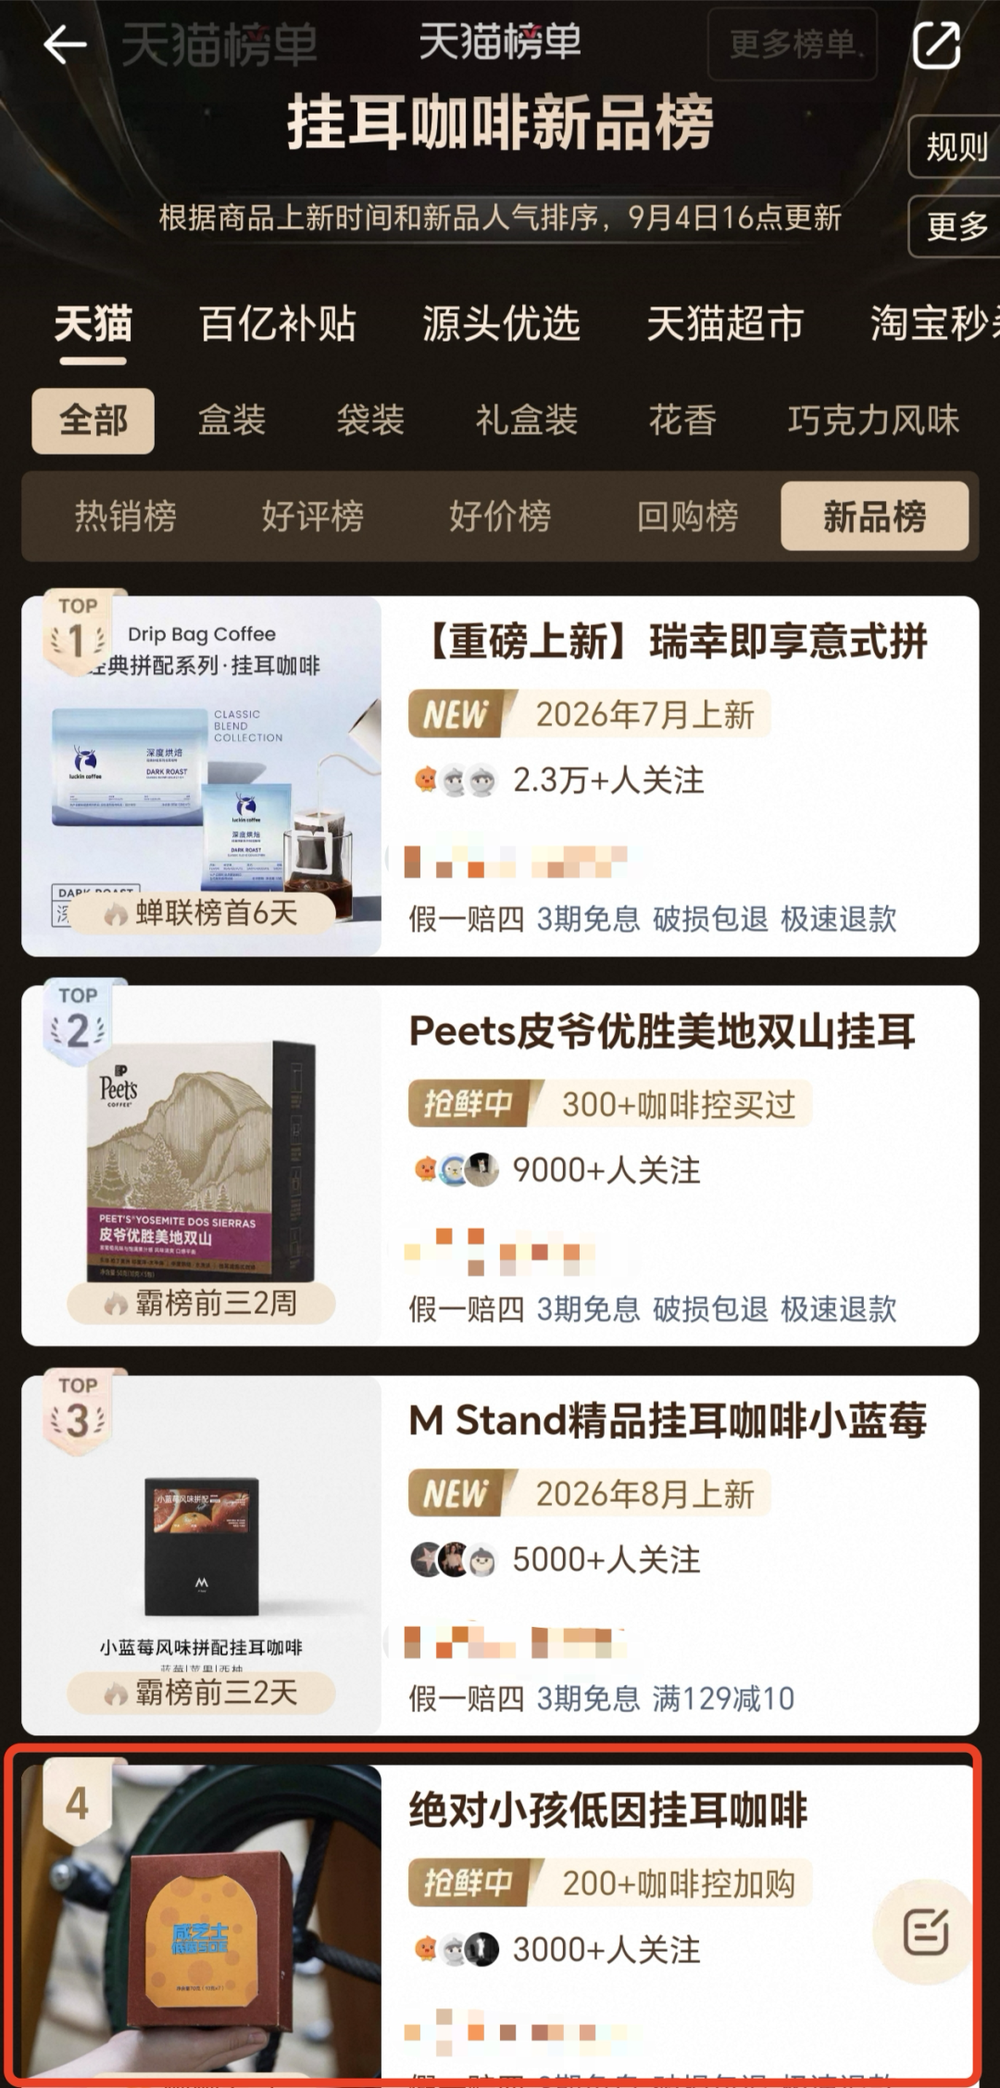
目前,绝对小孩的低因咖啡产品销量位于天猫低因咖啡赛道头部,前不久推出的咸芝士低因挂耳咖啡拿下了天猫挂耳咖啡新品榜第四名。
同时,消费者对精品咖啡的高频需求正逐渐转向高品质的咖啡液、冻干咖啡、即饮咖啡等零售咖啡产品。
乐饮创新创始人李阳日认为从长期来看,消费者对精品咖啡的认知会不断普及,需求也会逐渐得到验证。基于这个判断,乐饮创新注重帮助咖啡品牌将门店级精品咖啡还原至零售产品,以此让消费者在门店之外的不同场景,也可以便捷地喝到精品咖啡。
皮爷咖啡零售总经理陈皓在FBIF2026食品饮料创新论坛上也表达了类似观点。他指出,皮爷咖啡推出即饮咖啡,是希望通过这类产品,还原门店现制产品的口感,“无论(即饮咖啡)推出什么新口味、新形式,我们都会回到同一个原则,就是即饮咖啡的差异化不是更猎奇的概念,而是用更稳定的方式把精品咖啡体验带到更多人的生活里。”
正如李阳日所判断的那样,精品咖啡店从小众走向大众的概率不高。但可以确定的是,精品品质的咖啡会从小众走向大众。