本文来自微信公众号: 深氪新消费 ,作者:唐纳德
这是深氪新消费第2274期分享:
靠硬件卖货的时代已经落幕。
中秋国庆之际,今年家电业的金九银十会到来吗?难矣。都说白酒惨淡,可家电行业痛苦已久。
近期,2026年度家电服务业发展大会召开,相关数据国内家政服务业市场规模已经达到1.2万亿元,从业人员350万,旺季临时用工超过100万,维保、回收、以旧换新构成的存量服务赛道增速,已经跑赢家电产品制造销售业务。
可坦率地讲,存量之外,家电制造端的寒意已经悄悄蔓延至整个产业链条。
一个细节就是,无论传统巨头还是其他中腰部梯队的玩家,大多写满了增长的无力。
家电国补、以旧换新等庞大的政策红利,并没有传导至制造企业的利润表,随着旧的增长引擎逐步熄火,各家押注的第二曲线短期尚难兑现规模收益,新势力又在细分赛道步步紧逼。
回过头来看,整个家电行业站在新旧交替的路口,曾经撑起行业荣光的基本盘正在松动,产业界的思考是,谁能接住行业的未来?
巨头失速小弟痛苦
时下,整个行业的基本面已经进入存量承压周期,头部白电巨头、腰部厨电小家电企业,几乎集体遭遇增长天花板,只是每家的受冲击程度各不相同。
把时间拉长看,就三大巨头而言,整体呈现明显分化。
海尔智家上半年营收1521.15亿元,同比下滑2.8%,归母净利润103.16亿元,同比下滑14.27%,汇率波动带来7.04亿元汇兑损失进一步侵蚀利润空间。海尔智家财报显示,2023年公司营收同比增长7.33%,归母净利润增长12.8%;2024年营收增速收窄至4.29%,净利润增速维持12.92%。
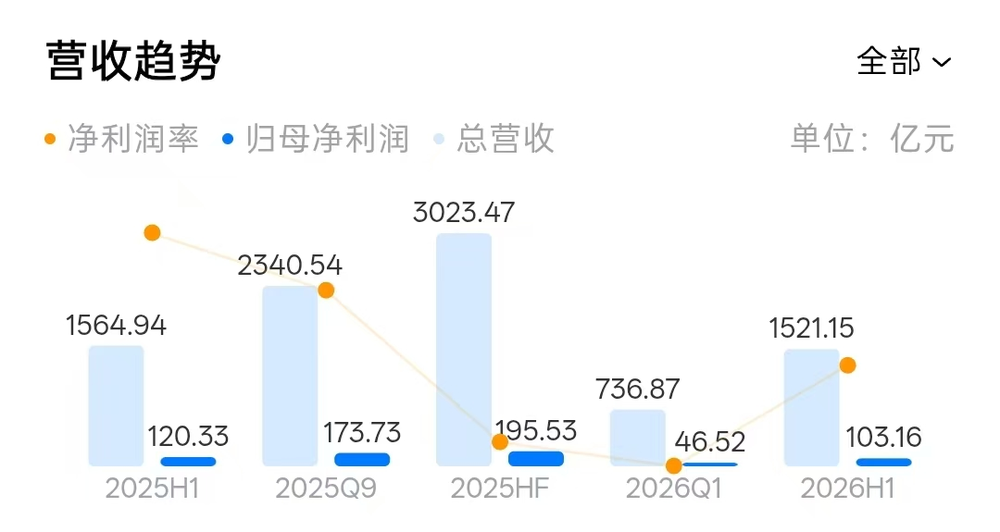
到2025年,营收增速仅5.71%,归母净利润增速骤降至4.39%,增速台阶式下滑的趋势十分明确。进入2026年一季度,在行业整体承压之下,海尔智家更是出现营收、利润双降,营收同比下滑6.86%,归母净利润同比下滑15.22%。
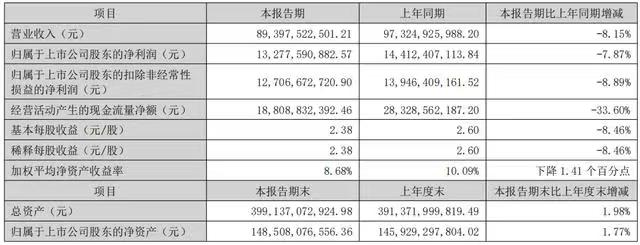
数据显示,格力公司上半年实现营业收入893.98亿元,同比下滑8.15%;归母净利润132.78亿元,同比下滑7.87%,营收与净利润双双回落。这不是一次偶然失速。
就近几年而言,格力营业收入2023年达到2039.79亿元高点之后,2024年降至1891.64亿元,2025年再降至1704.47亿元,已经连续两年缩水,累计少了335亿元。利润端同样承压,2025年归母净利润290.03亿元,同比下降9.89%,营收净利罕见双降。进入2026年,下滑曲线没有掉头。
美的的表现整体要好些,据美的集团发布的2026年半年报,上半年其实现营业总收入2610.5亿元,同比增长3.5%;归属于上市公司股东的净利润264.5亿元,同比上升1.7%,不过,这份财报最刺眼的数字,是扣非归母净利润195.95亿元,同比暴跌25.31%,其中二季度单季更是大幅下滑35.98%。
就近两年而言,美的2024年营业总收入同比上升9.47%,归母净利润同比上升14.29%。2025年公司全年实现营业总收入同比增长12.1%,同比增长14.0%,两年相对平稳。
回过头不难发现,白电三巨头整体业绩压力均在。而各家业绩承压的大背景是,奥维云网监测数据显示,2026上半年国内家电全渠道零售额4250亿元,同比下滑9.9%,二季度降幅相比一季度进一步扩大,地产链传导、居民换新意愿走低等因素共同压制行业大盘。市场已经告别普涨时代,即便是龙头企业,也很难独善其身。
而压力顺着产业链向下传递,腰部厨电、小家电企业日子同样难熬。例如,老板电器受新房装修需求收缩影响,上半年营收利润双双下滑,传统烟灶品类增长陷入压力周期中。老板电器营收为39.72亿元,同比下降13.78%;归母净利润为5.78亿元,同比下降18.75%。友商华帝股份营收为24.61亿元,同比下降12.11%;归母净利润为1.73亿元,同比下降36.35%。
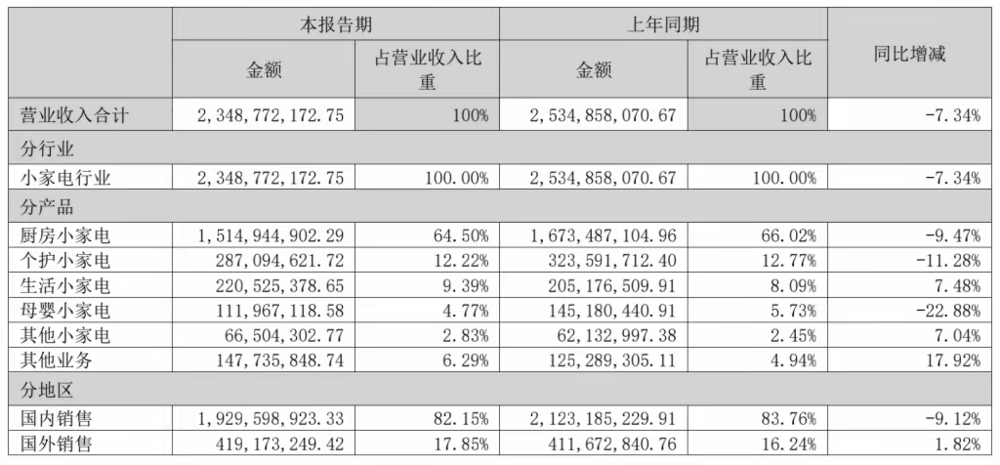
其中,苏泊尔国内炊具、小家电业务增长乏力,成本挤压之下毛利率持续承压。以小熊电器为例,2026年上半年,小熊电器营业收入23.49亿元,同比减少7.34%;归属于上市公司股东的净利润1.2亿元,同比减少41.3%。
从巨头到腰部企业,这份半年报共同折射一个现实,单纯依靠卖硬件的老路,已经很难支撑企业过往的增长预期。
而存量市场竞争下,价格内卷、原材料高位震荡,不断压缩制造企业的利润空间。行业的压力已经充分体现在财报数字之上,而摆在所有企业面前的命题,是寻找新的增长支点。
还有一个现象是,在存量大盘收缩的现实面前,几乎所有家电企业都把希望寄托于第二曲线,可现实是,多数新业务还徘徊在磨底阶段,距离大规模贡献营收利润还有很远距离。
家电企业集体做第二曲线梦
迟迟还没迎来规模性兑换期
目前,巨头们早已跳出传统家电业务边界布局新赛道,但无论是B端产业业务、高端套系生态,还是渠道创新,任何一条第二曲线,都尚不具备足够实力托住企业基本盘。
被寄予厚望的商业及工业解决方案板块,上半年实现收入666.66亿元,同比增长3.30%。虽然收入有增长,但细分业务又面临不同考验。
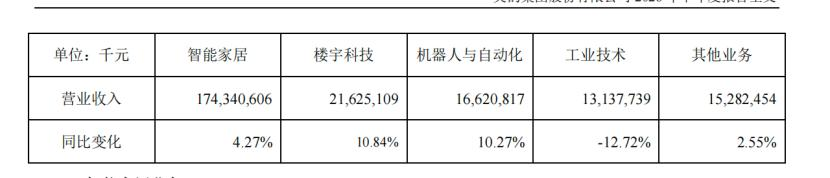
具体几大重点板块中,楼宇科技收入216.25亿元,同比增长10.84%,毛利率29.61%,机器人与自动化(即库卡)收入166.21亿元,同比增长10.27%,但毛利率同比下降1.86个百分点至20.9%,收入增长而盈利能力没有随着提升,呈现典型的“增收不增利”的局面。而工业技术板块收入131.38亿元,同比下降12.72%,毛利率同步下降2.13%。
结论很明显,虽然楼宇科技业务与机器人与自动化业务收入均同比增长10%以上,但营收占比均小于10%,部分板块的毛利率还面临下行的挑战。所以,不少新业务体量仍然偏小,行业下游资本开支周期波动,也会直接影响业务盈利稳定性,暂时还无法取代家电主业成为压舱石。
而格力高度依赖空调等主业,上半年消费电器收入740.74亿元,占比82.86%,依然是绝对主力,同比只降2.89%,表现相对抗跌;工业制品及绿色能源收入86.52亿元,占比9.68%,反而下降了9.79%;智能装备收入3.74亿元,同比大涨19.02%,但体量只占0.42%,还远远撑不起“第二增长曲线”的故事。
事实上,格力电器多元化之路走得更为坎坷。
尽管格力多年尝试布局手机、新能源、智能装备,多数板块始终难以形成规模化体量,空调依旧牢牢占据重要比重,业务结构高度依赖传统主业。部分新业务虽然保持增速,但基数较低,难以对冲空调主业面临的增长压力,新业务更多属于点状突破,没能形成产业合力。
而海尔内部同样出现分化,上半年智慧暖通方案收入447.5亿元,同比增长5.7%,但智慧生活电器收入约为889.5亿元,同比下滑6%,拖累整体表现,近年来海尔智家选择押注高端化与人车家全场景生态。
不过,智慧人车家概念仍处于探索阶段,即便是行业热议的家电即时零售,渠道模式革新更多改变货物流转效率,只能优化存量生意,不能凭空创造出新的需求。
至于厨电小家电阵营,同样在跨界试错。
老板电器加码集成厨房,苏泊尔拓展炊具之外的家居品类,小熊电器不断扩充新品类矩阵。这些尝试大多停留在原有能力圈延伸,很难跳脱硬件制造逻辑,新赛道没能跑出颠覆性成果。
造成这种局面,不只是赛道选择的问题。家电巨头过去成长于地产红利驱动的增量时代,组织、研发、资源投放全部围绕硬件销售搭建。
随着行业红利褪去,企业转型节奏却慢于市场变化。很多第二曲线业务是在主业遇到压力之后才加速加码,没有在行业景气周期完成足够的技术、用户积累。等到大盘下行,主业利润承压,新业务又需要持续烧钱投入,企业很难放开手脚全力投入孵化,新业务自然难以迎来规模化收获。
第二曲线兑现尚早,传统主业的竞争只会愈发惨烈。老玩家还在拼命守住固有市场的基本盘,一批新势力已经带着新打法闯入家电赛道,行业竞争又多了一层变量。
老势力守面子
新势力还在猛攻
传统家电巨头守着自己的基本盘艰难调整,小米、追觅为代表的新势力,正在用不一样的产品逻辑、营销叙事,持续搅动家电市场格局,给老牌企业制造新的竞争压力。
追觅在清洁电器赛道已经站稳脚跟,2026年上半年,追觅扫地机全球销量份额为21.7%、销售额份额为25.8%;MOVA扫地机全球销量份额为4.4%、销售额份额为5.4%。将旗下两个品牌合并计算,追觅扫地机业务(追觅+MOVA)全球销量份额达26.1%、销售额份额达31.2%。追觅据此宣布其扫地机业务销量和销售额均位居全球第一。
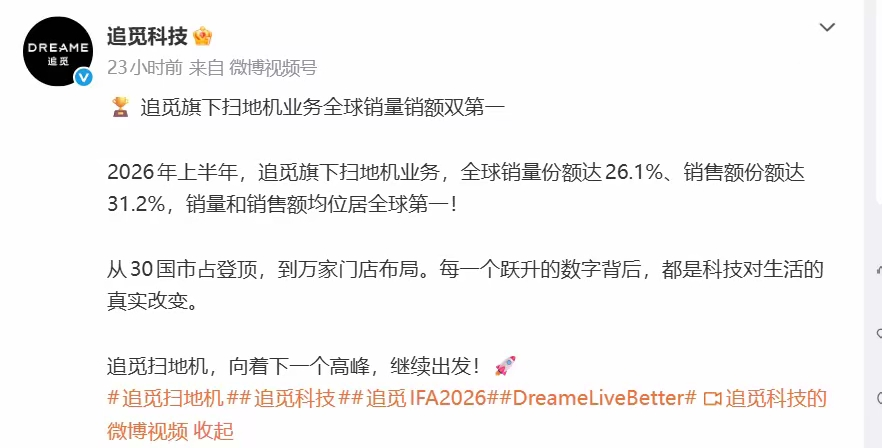
有意思的是,追觅已经从单一扫地机器人品类起步,追觅逐步拓展洗地机、个护家电,用AI智能叙事重新定义家电产品体验,线上流量运营、快速产品迭代是它区别传统家电企业的显著优势。
小米同样是家电行业的新玩家,小米2025年智能大家电收入创历史新高,同比增长23.1%,2026上半年,智能大家电收入同比大增66.2%,实现量价齐升,小米还扬言未来进入中国空调行业头部。
小米的优势在于,持续以生态链模式渗透家电全品类,从大家电到小家电全线布局,依托手机流量、AIoT生态,用性价比和智能互联故事对传统家电企业中端产品线形成持续冲击。它的确能对传统家电企业的中端产品线形成持续冲击。
当然反过来讲,这些新势力并非没有短板。追觅国内扫地机器人市场同样面临大盘萎缩压力,国内市场增长已经显现疲态。小米生态链模式下,部分品类产品深度、线下渠道沉淀不及老牌厂商。但它们身上具备一个共同特质,敢于跳出传统家电企业的惯性思维,产品定义、营销传播更贴合新一代消费者。
换言之,新势力擅长抓住细分品类缺口,讲出更契合当下市场的产品故事。这恰恰戳中传统家电巨头的软肋,老牌企业习惯依托供应链做硬件迭代,在产品叙事、用户需求捕捉上反应滞后。
存量蛋糕不会变大,新势力每拿下一块市场,就意味着传统厂商需要让出一部分份额。老势力要守住现有的市场阵地,不仅要解决自身第二曲线落地难题,还要应对来自新对手的持续冲击。
对于传统家电和部分中小玩家而言,行业走到今天,已经很难再依靠单一因素实现突围。过去多年,家电行业曾经赶上房地产腾飞的时代,只要把硬件产品做出来,就能拿到可观的市场回报。
如今地产红利退潮,换新周期拉长,行业告别野蛮生长。不管是传统巨头,还是跨界入局的新玩家,都要面对同一个现实,单纯靠硬件卖货的时代已经落幕。
未来的家电行业,可能会走得越来越不容易。