本文来自微信公众号: 和讯 ,作者:蔚蓝
2025年,美国从中国进口额最大单一买家不是苹果,也不是亚马逊,而是沃尔玛。一家超市,凭什么吞下美国自华进口额的九分之一?零售业的竞争,表面上看是价格和流量的竞争,底层其实是供应链效率的竞争。沃尔玛把这一点做到了极致。
01
品类越标准,依赖越深
沃尔玛自己披露过一组数字:美国销售的商品里,约三分之二本土采购,剩下约三分之一靠进口;进口商品里,约60%来自中国。折算下来,美国货架上大约五分之一的商品,由中国供应链提供。
这种依赖并不是均匀分布的。截至2024年,法律分析平台Lexology的统计显示,沃尔玛占美国自华进口的11.2%,约490亿美元,约九分之一。欧洲几家主要零售商同样依赖中国供应,但依赖到什么程度,差别不小。
表1主要零售商对中国的采购依赖对比
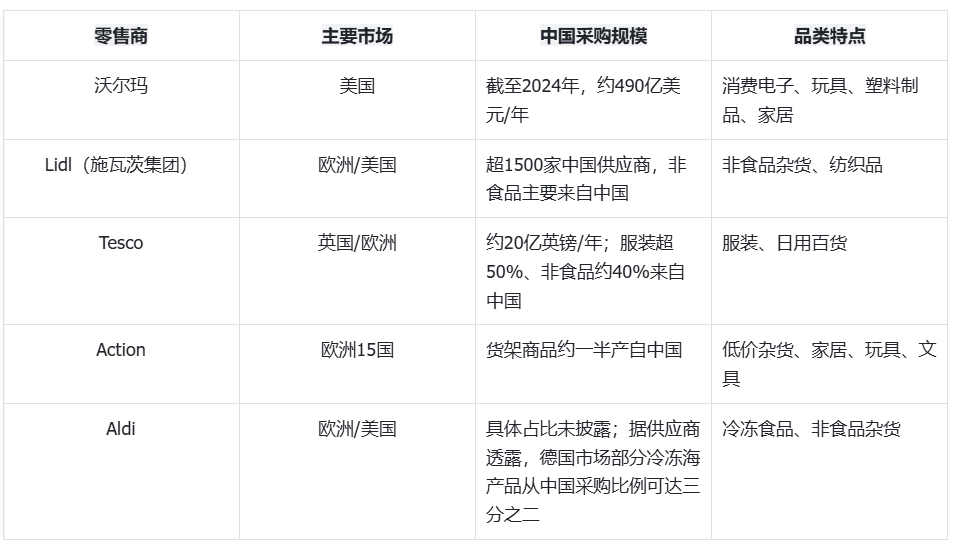
数据来源:China Daily、ESM Magazine、Needl by Wabel、NL Times、UCN国际海产资讯等。
相比之下,沃尔玛的中国采购有几个明显不同。一是规模最大,仅Lexology估算的490亿美元,就远超Tesco全年从中国采购的约20亿英镑。二是品类最深,电气设备、玩具、家居这些沃尔玛货架上的核心品类,恰恰是美国自华进口前十大品类中占比最高的几类。三是集中度最高,美国每进口约9美元中国商品,就有1美元进入沃尔玛体系。欧洲同行虽然也依赖中国供应,但在各自的本土进口总额里,还没有哪一家达到这个比例。
值得留意的是,2025年美国自华进口总额回落近三成,但沃尔玛的占比不降反升——盘子越缩,单一买家的集中度反而越显眼。
沃尔玛的采购清单,集中在哪几类?联合国COMTRADE的数据显示,2025年美国自华进口前十大品类里,沃尔玛踩得最深的是电气设备、玩具、塑料制品和家具这四类。
表2 2025年美国自华进口前十大品类及与沃尔玛的关联
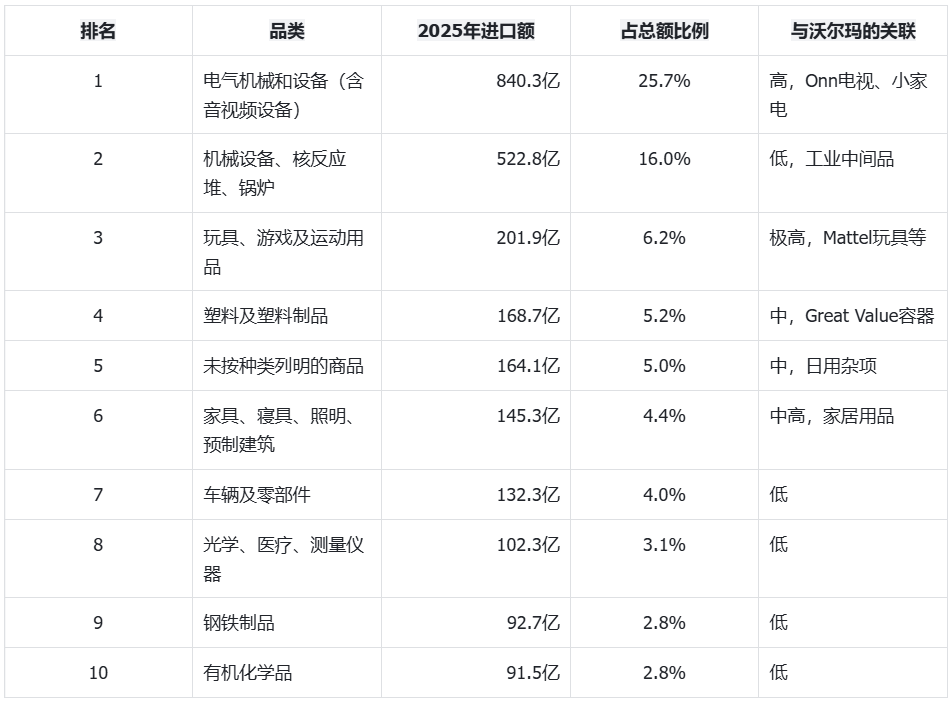
数据来源:联合国COMTRADE数据库
那为什么是这四类?它们有一个共同点:单位体积或重量价值低,标准化程度高。用采购管理学者克拉杰克的框架来看,这些品类大多属于“杠杆型”采购——供应充足、供应商众多、标准化程度高、可替代性强。对这类品类,采购策略就是充分利用买方议价力来压价,供应商关系以交易型为主,不需要深度合作。沃尔玛对供应商的要求是每年降价,而不是共同研发、共享专利。这种年复一年的压价,只有在产能足够大、供应商足够密集、替代来源足够少的品类里才可能持续。
所以,不是沃尔玛“选”了中国。是美国消费者的日常购物车里,本来就装着大量中国制造。沃尔玛只是把这条供应链扎得比别人更深,也跑得比别人更顺。
02
为什么“天天低价”必然锚定中国
沃尔玛并不是一开始就这么依赖中国。它甚至公开喊过“买美国货”。
1985年3月,沃尔玛创始人山姆·沃尔顿发起了一场“买美国货”运动。他在公开信里说,沃尔玛“坚定承诺,尽可能从在美国制造产品的供应商那里购买一切”。那时候沃尔玛刚过12亿美元营收,正处在从区域零售商向全国巨头扩张的起点。
但战略很快出现了漂移。1980年代初,沃尔玛已经在珠江三角洲建立了第一个采购网,采购历史比在中国开店早了十几年。到1992年,从香港和中国内地直接进口的商品量,已经远超“买美国货”运动开始时的水平。从1998年约20亿美元,到2001年103亿,再到2003年150亿,五年翻了七倍。此后近二十年,采购规模在波动中整体抬升,到2023年超过300亿美元,已是1998年约20亿美元水平的15倍以上。
也就是说,沃尔顿喊出“买美国货”的时候,沃尔玛的年营收不过12亿美元;三十多年后的2023年,它的中国采购额超过300亿美元,已经是当年全公司营收的25倍。这不是沃尔玛“选了”中国,而是它每增长一步,就离中国供应链更近一步。
为什么会这样?沃尔玛的整个价值主张,建立在一个极其简单的等式上:极致的采购成本加极致的库存周转,等于极致的零售低价。这个等式要成立,供应端必须同时满足三个刚性条件:产能足够大,品类足够全,成本足够低。三者缺一,等式就会崩塌。中国制造业在过去二十多年里,恰好构成了这个“完美匹配”。
沃尔玛的“天天低价”不是营销口号,而是一个财务结构。其毛利率长期维持在24%左右,净利率仅约3%。这意味着,每100美元的销售额中,只有3美元是利润。在这个利润结构下,采购成本每上升1个百分点,就需要用数倍的销售增长来弥补。压低采购价,不是沃尔玛的偏好,是它生存的前提。
沃尔玛首席财务官约翰·雷尼在2025年4月的投资者会议上说得很直白:公司在美国有约三分之一的商品依赖进口,主要来自中国和墨西哥。这些供应商让“天天低价”在事实上成为可能。中国供应商的集中度和替代成本,给沃尔玛的议价力画了一道上限。
03
供应链效率正在重新定价
供应商还能让出多少利润,资本市场不太看这个。资本看的不是某一家工厂的利润表,而是沃尔玛这套供应链效率值多少钱。
2026年,华尔街对沃尔玛的定价逻辑出现了一个明显转向。它不再被当作传统零售商,而是被当成一家靠供应链和数字业务驱动的平台公司。目标价的分歧背后,是估值逻辑本身在变:
表3 2026年华尔街主要投行对沃尔玛的评级与目标价
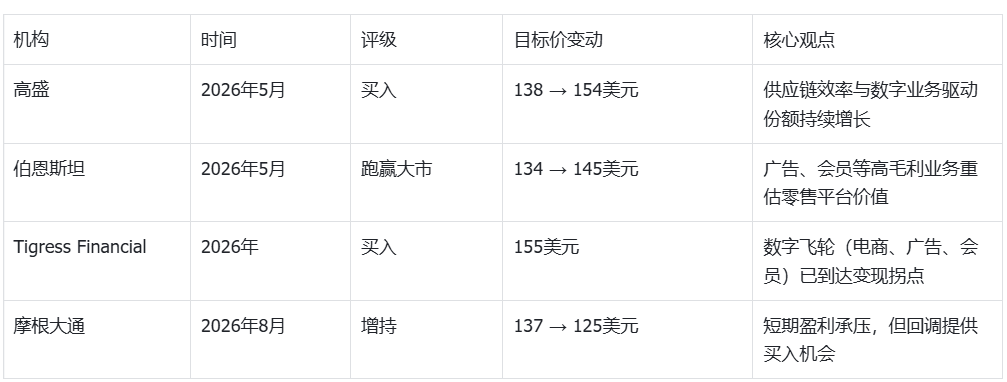
数据来源:高盛、伯恩斯坦、Tigress Financial、摩根大通2026年研报等。
投行对沃尔玛的估值中,供应链效率是一个核心变量。摩根士丹利分析师Simeon Gutman在2026年5月的报告中给出了一组关键对比:沃尔玛美国同店杂货通胀仅+0.6%,而行业CPI为+2.5%。近190个基点的价格差,来自供应链效率,而不是营销技巧。
Gutman指出,沃尔玛的电商飞轮(在线销售、广告、会员)在Q1季度产生了创纪录的11亿美元营业利润,增量营业利润率约12%,高利润率的广告和会员收入抵消了线上履约的亏损。Trefis的分析更直接:沃尔玛交易在49倍市盈率,远超历史平均的31倍,但“这种溢价反映的是从高销量杂货商向高利润率平台的结构性转型”,供应链自动化带来的20%单位成本改善,“直接流入利润表”。中金公司研报同样指出,沃尔玛已从传统零售转型为全渠道生态平台,凭借成本优势和仓店混合履约网络,开启由广告、会员等高毛利业务驱动的第二增长曲线,长期盈利质量和估值体系均具备重构空间。
2026财年第四季度,沃尔玛全球广告业务增长37%,美国Walmart Connect增长41%,会员费收入增长15.1%。广告和会员费两项合计,已经贡献了当季营业利润的近三分之一。沃尔玛每赚三块钱营业利润,就有一块来自广告和会员,而不是直接卖货。
但广告和会员业务的增长,基础是沃尔玛的线下流量和第一方消费数据;流量和数据的前提,是货架上有足够多、足够稳定、足够便宜的商品。低价能力来自那条扎了二十多年的供应链。投行给沃尔玛的溢价,本质上是在为这条供应链的效率定价。
底座不能松。供应商被压到临界点,沃尔玛却继续加码。2026年9月,沃尔玛中国与嘉兴市签署协议,推进其入华三十年来最大的一笔供应链投资,在嘉兴重建华东智慧物流枢纽,计划于2029年建成投用。2026财年第三季度(截至2025年10月31日),沃尔玛中国净销售额达到61亿美元,同比增长21.8%,电商净销售额增长32%。它要的不是更便宜的供应商,是更稳、更快、更不可替代的供应链。
压价针对的是出厂价,加码投入的是履约效率,两者都服务于同一个目标:把采购成本和库存周转压到极致。在替代转移短期内难以实现的情况下,沃尔玛的应对方式是在现有中国供应链中继续提升效率、压缩成本。
沃尔玛离不开中国,不是因为它“选了”中国,而是二十多年全球化沉淀的结果。这条链扎得太深,替代成本高,重构周期长。真正的壁垒,从来不是某一项能力,而是品类结构、财务结构和供应链效率叠加在一起之后,别人很难在短时间内复制。
本文数据来源:USTR、联合国COMTRADE数据库、China Daily、ESM Magazine、Needl by Wabel、NL Times、UCN国际海产资讯、BCG、高盛、中金公司、Evercore ISI、MOART Group、彭博社、沃尔玛财报、嘉兴市政府。