本文来自微信公众号: 灵兽 ,作者:十里
硬折扣超市被指“抄作业”,大牌包装成平替入场券,这算创新还是侵权?
一款24.9元的隔离霜,为什么要让消费者联想到540元的大牌?
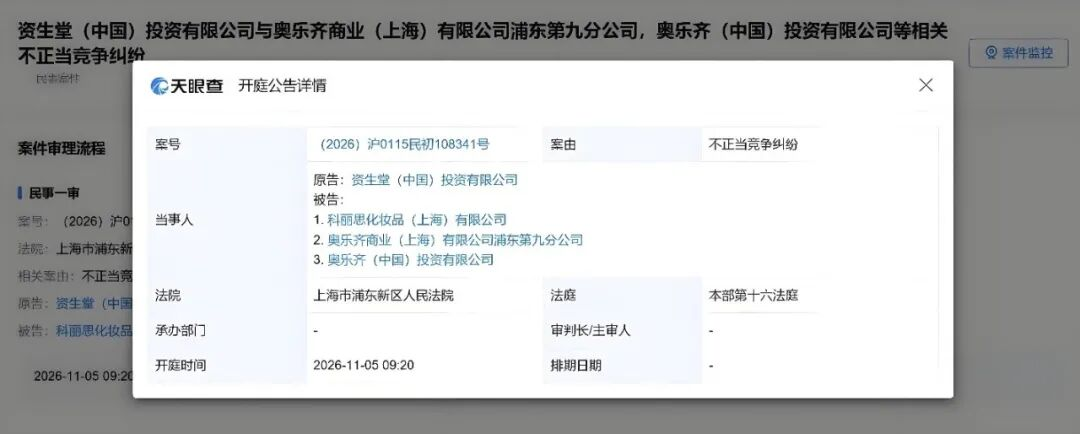
最近,上海市浦东新区人民法院排期信息显示,资生堂以“不正当竞争”为由起诉德国硬折扣超市奥乐齐,案件计划于2026年11月5日开庭。
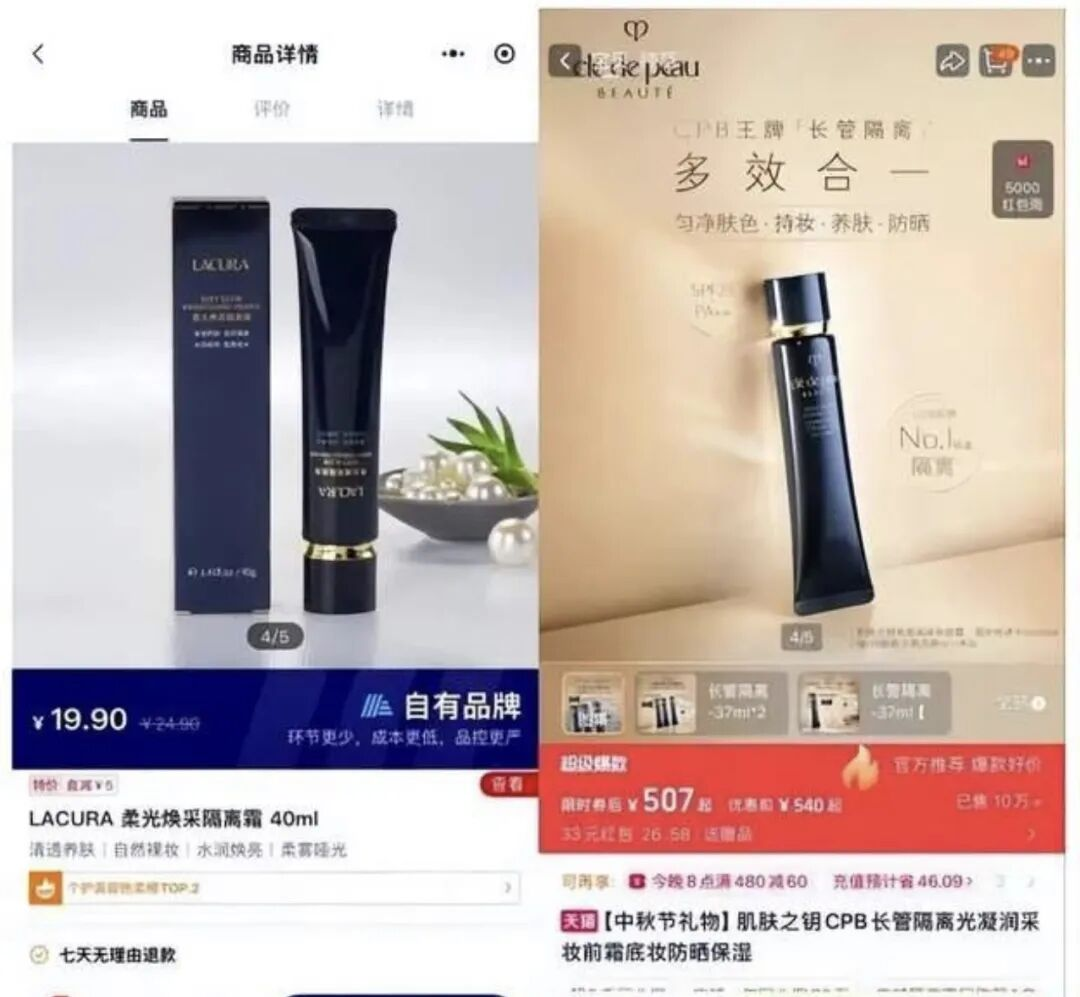
争议产品是奥乐齐自有品牌LACURA的一款隔离霜。公开信息显示,该产品售价为24.9元,而资生堂旗下高端品牌CPB相关产品售价约为540元。两者价格相差约20倍,但在外包装设计上被指存在较高相似度。
消费者大概率不会真的把24.9元的LACURA当成540元的CPB。问题在于,奥乐齐为什么还要让一款自有品牌商品看起来“像大牌”?
从价格相差20倍这一点来看,品牌方所力争的可不只是一个包装,而是从他们手中流失的货架控制权。这也是这场纠纷值得琢磨之处,一个具体个案的背后,往往就意味着一场更深层的变化正在发生。
1
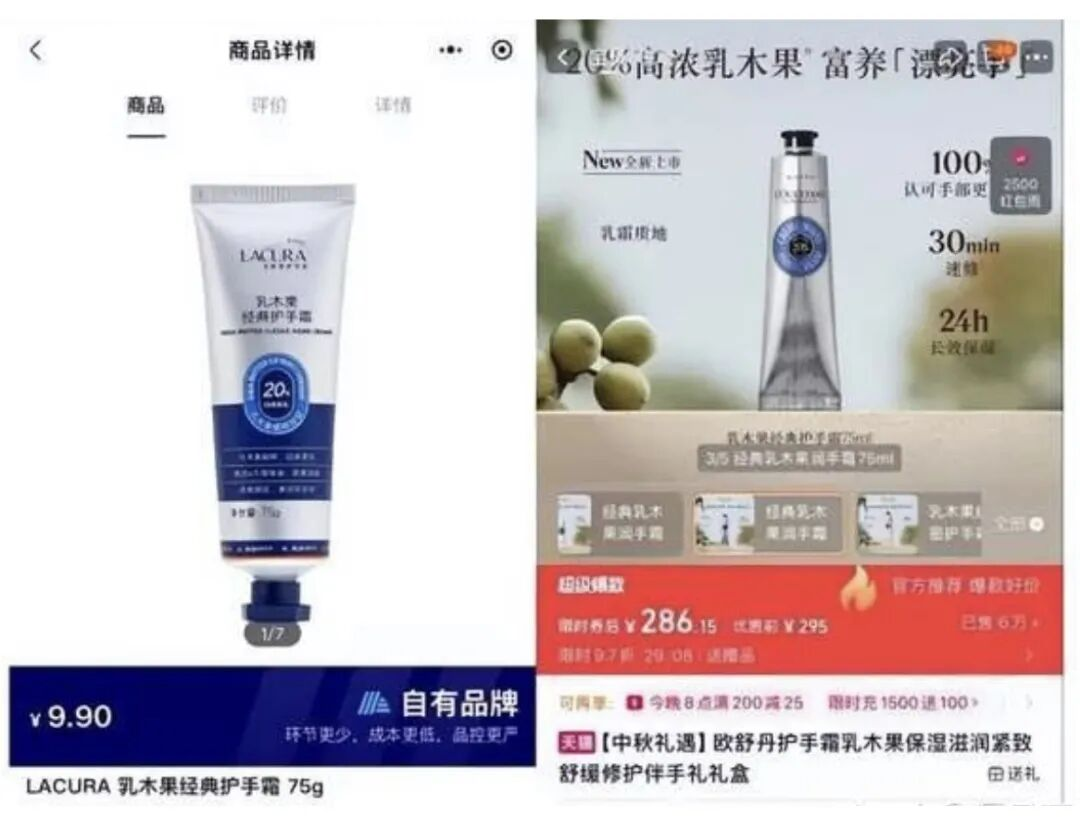
在奥乐齐电商平台看到,除了被指与CPB包装相似外,LACURA旗下的许多产品都有大牌的影子。在奥乐齐电商平台和社交媒体讨论中,除了被拿来与CPB比较的隔离霜外,LACURA旗下多款产品也被消费者拿来与欧舒丹、Aesop、莱珀妮等品牌进行比较。
以不超过几十元的价格,几乎同时出售,而和大牌之间的价格差常常能达到10倍以上。
但问题是,真的会有CPB的用户,因为包装差不多,就去买一款24.9元的奥乐齐隔离霜吗?
这种可能性不大。
毕竟,高端美妆所售卖的,不只是配方和功效,还有品牌,而这些都属于价格的一部分。对于真正的大牌核心客群而言,一款几十元的产品,即便包装大致相仿,也很难形成真正意义上的替代。
这或许是过去美妆品牌较少对这类低价产品“较真儿”的原因之一。双方价格相差悬殊,客群并不完全重合,撞脸未必会影响品牌的销售。
但这次资生堂的起诉,在意的显然不只是卖少了多少货。
低价产品抢不了大牌的核心用户,但是却靠着相似的包装,让消费者马上就联想到大牌。品牌花了很多年建立起来的辨识度和价值感,也有可能就这样成了另一款商品的参照物。
而且,类似的事情并不只发生在美妆领域。
日本爆款饼干白色恋人到了奥乐齐,也出现了被消费者称为摇“奥家恋人”的产品。此外,还有被消费者拿来与Jellycat的玩偶、lululemon水杯、adidas拖鞋,山姆洗脸巾等比较的产品,都能在奥乐齐找到,被消费者称作平替商品。
零食、饮料等高频快消品的情况又不太一样。它们的客单价更低,购买频次更高,消费者站在货架前的决策成本会更低。
类似的做法也出现在其他硬折扣超市。
美团旗下快乐猴超市的一款苦咖啡雪糕,被指与伊利苦咖啡雪糕在包装和产品形态上相似;其红烧牛肉面,也被拿来与康师傅红烧牛肉面比较。
当相似的包装从美妆延伸到食品、饮料和百货,又从奥乐齐出现在其他硬折扣超市,它就不再只是单款商品的设计争议。
“像谁”,自然比“我是谁”更容易被理解。
消费者未必听说过奥乐齐自有品牌“寻露”,但看到与三得利相近的瓶型和配色,很快就能判断出这是一款无糖茶。当价格还不到后者的一半,品牌叫什么,可能就没有那么重要了。
大牌用了很多年,让消费者把某种颜色、瓶型和版式,与特定的品类、口味和品质联系起来。这些印象最终落在包装上,变成一种不需要解释的视觉语言。商超自有品牌使用相似的表达,也就省去了从头介绍自己的过程。
所以,“撞脸”省下的未必是生产成本,更多是把一件陌生商品介绍给消费者的成本。新品不用先回答“我是谁”,就能被放进一个现成的比较框架里:它像某个知名品牌,而且更便宜。
这条路很省力,麻烦也藏在这里。
资生堂要争的,未必是24.9元的LACURA会不会抢走540元的CPB,而是品牌多年投入形成的包装辨识度和品质联想,能不能轻易成为另一款商品的卖点。
在高端美妆领域,相似的包装或许主要影响消费者对低价商品的价值判断。而在食品、饮料这类快消品领域,它反倒很有可能直接改变货架前的选择。
“撞脸”也因此不再只是包装问题,而成了一个零售问题。
2
硬折扣为什么对这条路格外有兴趣,答案还在货架上。
传统商超主要做的是渠道生意。品牌方研发产品、投放广告、教育消费者,再通过进场费和陈列费争取更好的位置;商超提供销售场所,决定哪些商品能够进入门店,又有哪些商品更容易被看见。
奥乐齐不是这样。
据奥乐齐中国公开信息,其自有品牌占比已经超过90%。这意味着,它不只是把其他品牌的商品搬上货架,而是以自有品牌组织采购和生产。货架上卖什么、做成什么样、摆在哪里、卖多少钱,更多由奥乐齐自己决定。
这套模式先带来了价格上的变化。
大型传统商超的SKU往往能达到数万,同一个品类里有很多个品牌、规格和口味,销量也跟着分散开了。奥乐齐门店的SKU数大概是2000个,每个细分品类一般只留下少数几款商品。
选择少了,订单反而更容易做大。原本分散给多个品牌的销量集中到少数商品上,奥乐齐就有条件拿着更大、更稳定的订单与工厂谈价格。
自有品牌还绕开了成熟品牌原有的价格体系。公开信息显示,LACURA隔离霜由科丽思化妆品(上海)生产。在这种模式下,零售商通常可以直接连接制造端,再叠加本土采购、工厂直供和相对精简的门店运营,商品从工厂走到货架的成本会被压低。
24.9元的价格,首先是这套产品和供应链结构做出来的,与包装是否相似没有直接关系。
但把商品做得便宜,只解决了前半程。它摆上货架之后,还得有人愿意买。
过去,这部分工作主要由品牌方完成。一个品牌通过广告、渠道和长期经营,让消费者知道产品是什么、质量如何、值多少钱。奥乐齐把大量自有品牌放上货架,也把这项工作接了过来。可消费者对CPB、欧舒丹和三得利已有较强认知,未必知道LACURA和“寻露”。
对于硬折扣而言,慢慢培养品牌还是一件比较奢侈的事儿。
奥乐齐的SKU比较少,采购量较为集中,这就意味着每一款商品都得承担更多销量。需要高周转才能降低成本。传统品牌能花几年时间把“我是谁”讲清楚,可硬折扣货架上的商品得尽快完成周转。
相似包装的价值由此显现。它不能决定消费者一定购买,但可以让一件陌生商品更快被看懂,也更快进入比较。对奥乐齐而言,供应链可以把隔离霜做到24.9元;至于这款隔离霜能否尽快离开货架,则是另一回事。
问题在于,消费者对某种品牌的熟悉,并不是天然形成的。它来自成熟品牌多年的产品经营和市场投入。
奥乐齐不再依靠这些品牌来提供商品,也不再受这些成熟品牌原有定价体系的约束,不过自有品牌,可能还是得借助它们的品牌认知,降低消费者理解和尝试的门槛。
如今,奥乐齐已经可以决定货架上卖什么、摆在哪里、卖多少钱。只是货架拿回来了,里面的自有品牌还没有完全摆脱对大牌认知的依赖。
3
资生堂起诉奥乐齐,并不是孤立的个案。
在国外,Lululemon曾经把Costco告上法庭,说Costco销售的好几款服装模仿它热门产品的设计和剪裁,涉嫌侵犯外观专利。
在国内,盒马、山姆等零售企业的部分自有品牌商品,也曾因与市场热门商品相似而引发广泛讨论。
零售渠道借鉴、模仿成熟大品牌包装的情况,并不少见。
过去一年,国内传统商超面临巨大的经营压力。轰轰烈烈的“胖改”之后,效果出现分化,而以奥乐齐为代表的硬折扣模式,成了零售商们新的自救方式。
超盒算NB和快乐猴都在加速扩店,还有传统商超和跨界相继下场硬折扣。
数据显示,现在国内硬折扣的渗透率大概8%左右,与德国的42%相差较大。
巨大的市场空白,加上正在快速收窄的时间窗口,让竞争迅速白热化。
在追求速度和规模的过程中,碰瓷儿可能成了最容易上手的武器。
既然消费者需要低价,货架又急需高周转,那就采用借用成熟品牌包装的方式来打通认知。
但走捷径的代价,也在同步显现。
2025年,食品巨头亿滋国际就因包装问题在美国起诉了奥乐齐,称其抄袭奥利奥等多款产品的包装,要求下架。目前该案仍在审理过程中。
一方面,成熟的品牌建立的知识产权防线越来越严。另一方面,硬折扣们需要一二线城市向下沉市场铺开,极低的毛利与极高的运营要求之间,平衡正变得越来越难。
一旦没有完全形成规模效应,低毛利马上就会变成供应链的压力。
所以,低价能把消费者吸引到店里面,但真正决定复购和信任的,还是商品的品质底线。
硬折扣让零售商拿回了商品的定义权和定价权,用直连工厂省去了多层分销,把价格打了下去了。
但拿回定价权,并不等于已经建立了属于自己的价值标准。
在基础的鲜奶、烘焙等民生品类上,消费者之所以愿意买单,是因为相信零售商对原料、工厂和品控的把关。这时,零售商的名字就是信任的背书。
可如果到了更多品类上,自有品牌依然只能靠着碰瓷儿大牌唤起购买欲,就等于承认自己在这些品类上,还没有建立起独立的品质话语权。
对正在狂飙的硬折扣超市来说,用“像大牌”来打开认知并不难,难的是复购,以及能不能拿出一套经得起检验的独立标准。
毕竟,低价是可以复制的,但只有属于自己的标准,才能让自有品牌真正摆脱大牌的阴影。(灵兽传媒原创作品)