
本文来自微信公众号: TS消费观察 ,作者:Adrianhts
过去几年中国年轻人重新爱上了黄金。
以前提到黄金,年轻人们只能想到“土”、”暴发户“或者是婚嫁柜台的“三金”。但近几年古法金、3D5D硬金、小克重首饰、国潮设计和各种迎合年轻人的工艺产品,把黄金从传统婚庆消费重新变成了一种日常悦己消费。
但到了2026年这门生意似乎出现了凋敝的景象,黄金价格长期处于高位,金条、金币投资需求依然旺盛但另一边却是黄金首饰消费量快速下降。黄金饰品的门店开始收缩,加盟商更加谨慎,消费者则越来越多地抛弃一口价饰品,甚至干脆把购买计划往后推。
今年上半年中国黄金消费量为511.41吨,同比增长1.23%。但结构发生了比较大的变化,黄金首饰消费量仅132.13吨,同比下降33.88%。金条及金币投资型消费量则达到339.34吨,同比增长28.42%。
中国消费者并没有突然失去对黄金的兴趣,只是不愿意再以首饰的方式购买黄金。
1
失速的老铺黄金
如果要寻找过去几年黄金消费浪潮的代表,老铺黄金是无论如何也绕不开的一家公司。
它并不是传统意义上的,与周系福系雷同的大众黄金品牌,而是试图把黄金首饰做成高端消费品。古法工艺、复杂设计、高端商场、直营门店以及全系一口价销售,让消费者购买的不再只是几克黄金,而是工艺、设计和品牌。
这套模式曾经非常成功,历峰集团CEO Nicolas Bos曾公开称老铺黄金“推动了珠宝市场的渴望度和活力”,开云集团更是拉来了雷军小米系的顺为资本一同投资宝兰珠宝,专注24K黄金饰品,颇有跟老铺黄金大战一场的气势。
但2026年老铺黄金也开始面对一个新的问题,当黄金价格本身过于昂贵,消费者还能在多大的程度上愿意为黄金之外的东西支付溢价?
拆开来看老铺黄金2026年上半年的业绩其实并没有下滑,甚至是增收又增利。公司披露上半年收入198.08亿元,同比增长60.3%;净利润42.67亿元,同比增长88.2%。但从季度节奏看二季度确实出现了明显回调,Q2受到消费市场趋于理性以及国际金价大幅波动影响,老铺选择暂停脚步观察市场,直到6月底才集中推出新产品。
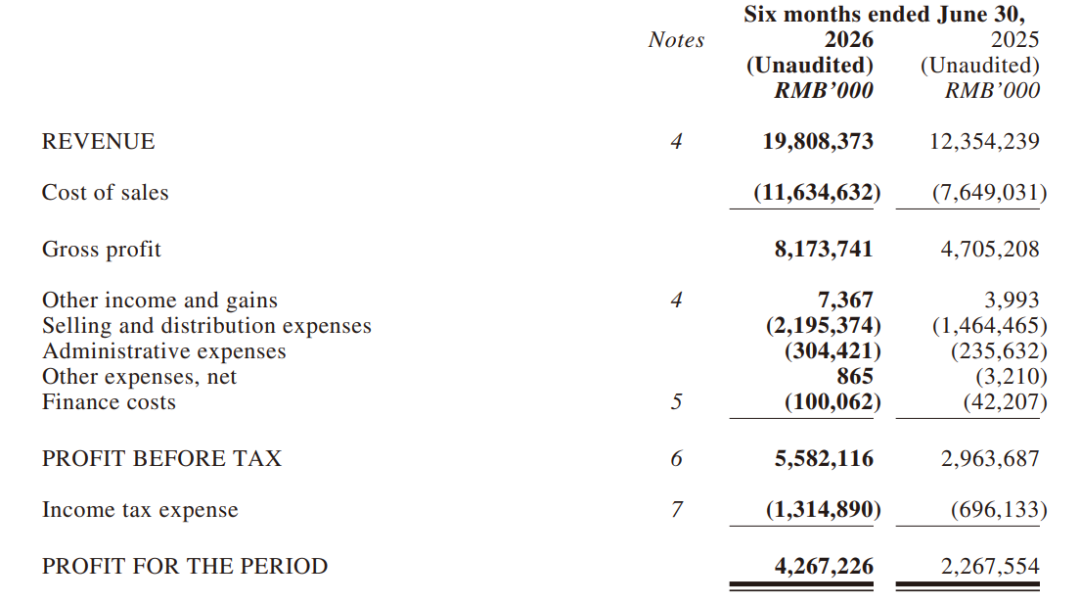
老铺黄金上半年表现
黄金价格和消费环境的剧变,正在考验老铺这种高端黄金的持续性。这种考验甚至不只来自消费者,截至6月底老铺黄金库存达到190.18亿元。对于黄金珠宝企业而言库存是一柄双刃剑,它既可能是资产,也可能成为压力。
金价上涨时高价值库存能够支撑销售规模,但当金价出现快速波动时,大量库存意味着资金占用和经营风险敞口的扩大。老铺黄金徐高明在8月业绩交流会上表示,公司二季度月均净利润仍超过2亿元,下半年增长的支撑点仍来自门店优化、客户管理以及高净值客群的增长。
老铺黄金真正面对的不是消费者不再对古法工艺感兴趣了,而是黄金饰品消费进入了一个更加分化的阶段。
富裕消费者仍然可以买昂贵的一口价金饰,对于普通消费者而言,原本可能跳跳脚多付一点工费就可以碰到老铺的饰品,在越来越干瘪和急剧波动的金价面前,自然是没必要上车了。
2
千叶珠宝风波
近期陷入风波的千叶珠宝暴露出了这门生意的另一面。
9月10日东北证券发布风险提示,在日常督导过程中无法联系到千叶珠宝实际控制人、董事长、总裁、董事会秘书林明杰,以及实际控制人、董事、副总裁高晓松。随后千叶珠宝股价连续下跌,9月11日单日跌幅达到49.41%。澎湃新闻报道称公司电商业务受到影响,很大一部分员工还反映存在薪资拖欠的问题。
千叶珠宝2026年半年报显示,上半年营业收入2.13亿元,同比下降26.07%。归母净利润1447.91万元,同比下降1.88%。这不能简单归因于黄金价格持续高企,一家企业的经营困境往往涉及融资、渠道、库存、管理等多个因素,千叶珠宝的个案也不能代表整个行业。
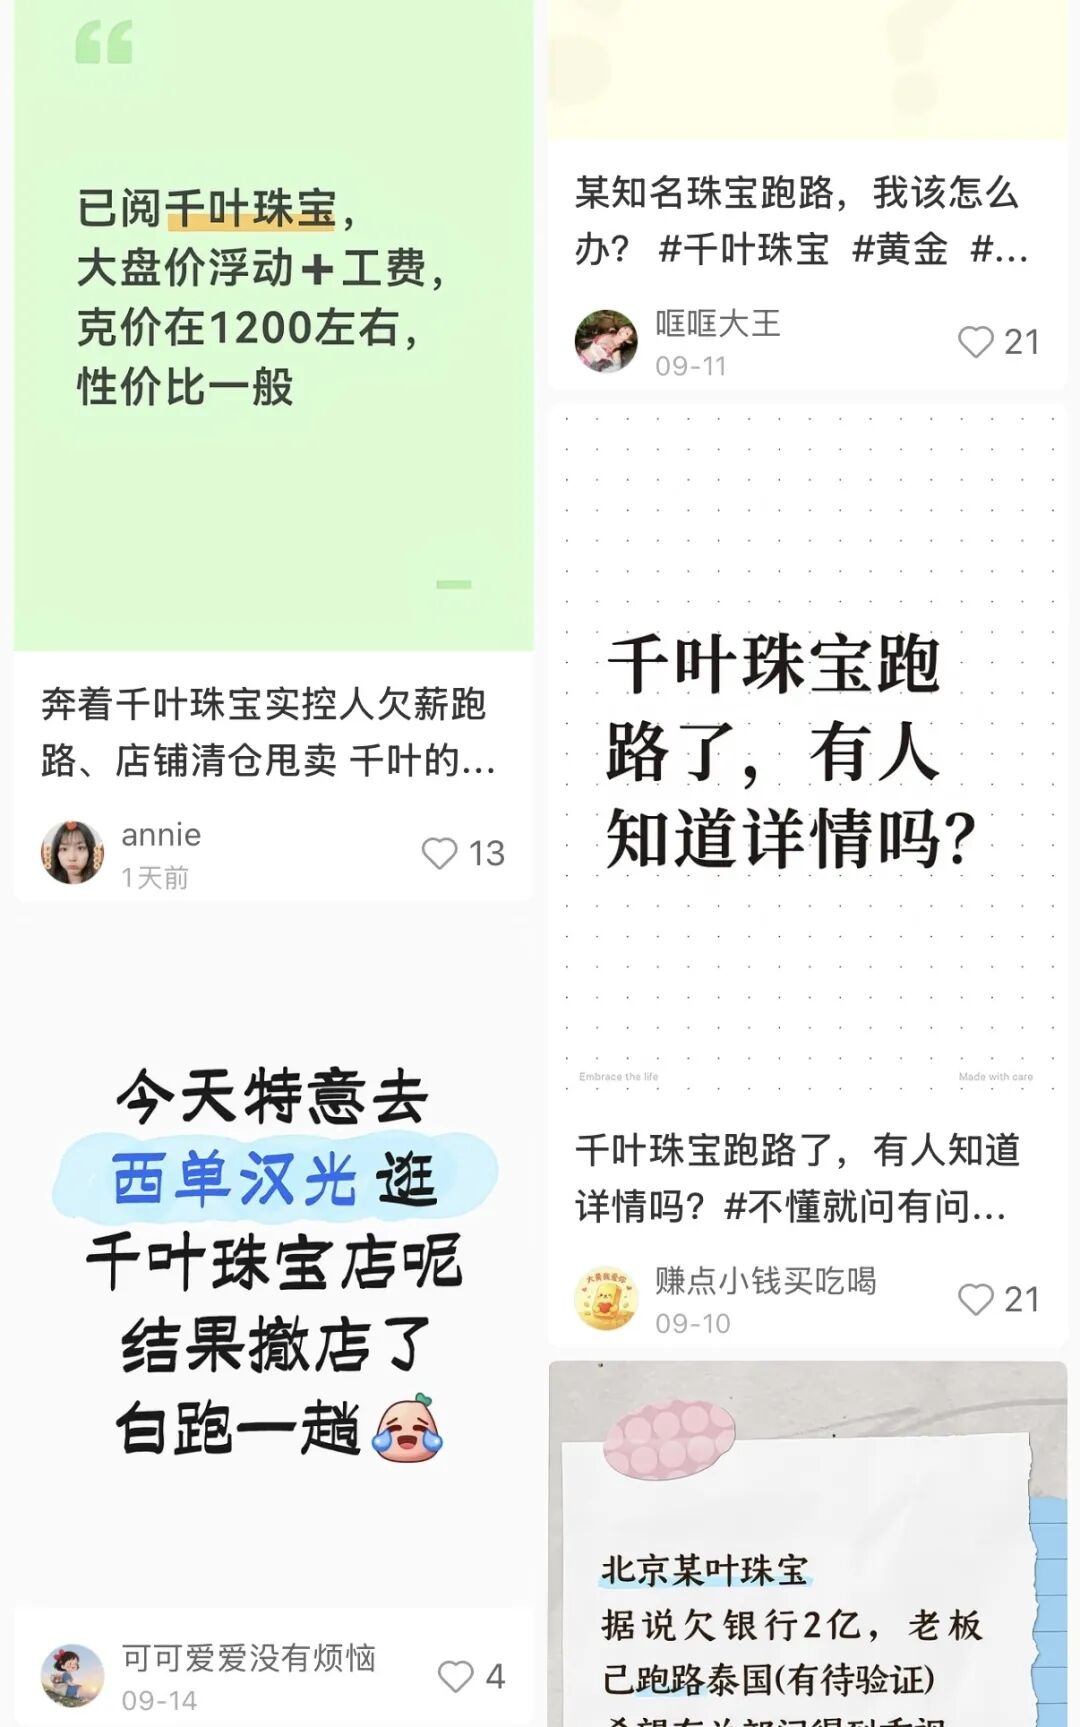
社交媒体上关于千叶珠宝撤店跑路的讨论
黄金珠宝其实是一门非常重资金的生意,消费者看到的是柜台里一条条金项链、一只只金手镯但企业看到的则是库存。
黄金价格每上涨100元/克,同样重量的库存就意味着完全不同的资金占用。拥有大量门店、经销商和库存的品牌来说,销售增长并不一定等于现金流改善。尤其在加盟体系中,品牌商、加盟商、批发商和终端门店之间存在不小的压力。
过去几年金价上涨、黄金消费火热,大量品牌的线下门店开始扩张。如今需求结构发生变化后,一些原本依靠快速开店、快速铺货实现增长的商业模式开始面临压力。和这些年倒下的许多行业一样,这些金饰品牌都被需求的退潮给闪了一下腰。
世界黄金协会在2026年上半年市场报告中也提到,在金饰需求疲弱的情况下,中国主要黄金珠宝品牌继续缩减零售门店,2020年之后扩张的大量门店正在关闭,行业整合已经进一步传导至制造端。
过去依靠扩门店、铺库存和扩大销售规模的增长方式玩儿不转了。
3
年轻人爱不起黄金了
年轻人对于金饰的热爱,度过了一个完整的生命周期。20年前的年轻人都爱blingbling的铂金,甚至PT950的价格一度超过黄金。10年前年轻人都爱硬度更高,颜色更丰富的18K金。
2020年之后好像所有的Z世代年轻人都变成了纯过日子人,对于24K金饰的喜爱程度呈现指数级增长。
世界黄金协会2025年的消费者调研显示,在18至24岁消费者中,62%拥有黄金首饰,而2019年这一比例只有37%。过去五年黄金产品种类增加、设计风格与语言更加年轻化,以及国潮文化兴起,都推动了年轻人与黄金之间的联系增强。
黄金完成了一次年轻化,过去年轻人买黄金,更多发生在结婚、订婚、长辈赠送等特殊场景。
现在则可以是一次普普通通的悦己行为,一枚小金戒指、一只金手链、一颗小金豆、一件古法金吊坠,都可以成为年轻人的心头好。
黄金因此获得了一层新的意义,它既是首饰也是资产,既有传统文化属性,也逐渐开始有社交媒体上的审美属性。
问题出在2026年,黄金越来越贵甚至在春节前突破5300美金每盎司,首饰金价来到了1600元每克,更不用说一口价的古法金饰品。难过的是年轻人的收入和消费信心并没有同步上涨,这就是今天黄金首饰消费最重要的矛盾。
过去买10克、20克,现在买3克、5克。从买一只完整的金手镯,现在买珐琅彩金珠、小吊坠。以前是看到喜欢的款式就买,现在先问克重、工费和回收损耗,似乎金饰的消费从一种消费变成一道需要计算的财务题。
世界黄金协会对2026年上半年市场的观察也印证了这一点,高金价和波动加剧抑制金饰购买,消费者推迟购买或选择以旧换新,新增消费动能不足。消费的品类也从可以佩戴的饰品,变成了金币与小克重的金条。
黄金在年轻人群体中越来越受欢迎,黄金首饰却越来越难卖。孩子们不是不想要黄金,只是越来越扪心自问有没有必要为高工价买单。
4
结尾
十年前金饰行业需要回答一个问题:怎样让更多年轻人喜欢黄金?而现在它面临的问题更加困难,当年轻人依然喜欢黄金,却没有那么强劲的消费能力时,品牌还能怎么做?
答案可能不再是更大的门店、更重的库存和更重金重工的产品,最优解变成了更轻的产品、更好的设计、更强的品牌认同。
黄金的浪潮并没有结束,但是金饰生意已经进入了深水区。