
本文来自微信公众号: 透视商业 ,作者:透视商业,编辑:苏满
2021年4月,阿里因“二选一”领到182亿元罚单,被市场监管总局督导开启三年整改,直到2024年8月才被官宣“整改完成”。
现在,轮到携程了。
今年7月25日,市监总局认定携程在中国境内在线酒店预订平台服务市场滥用市场支配地位。这是我国在线旅游行业反垄断第一案。
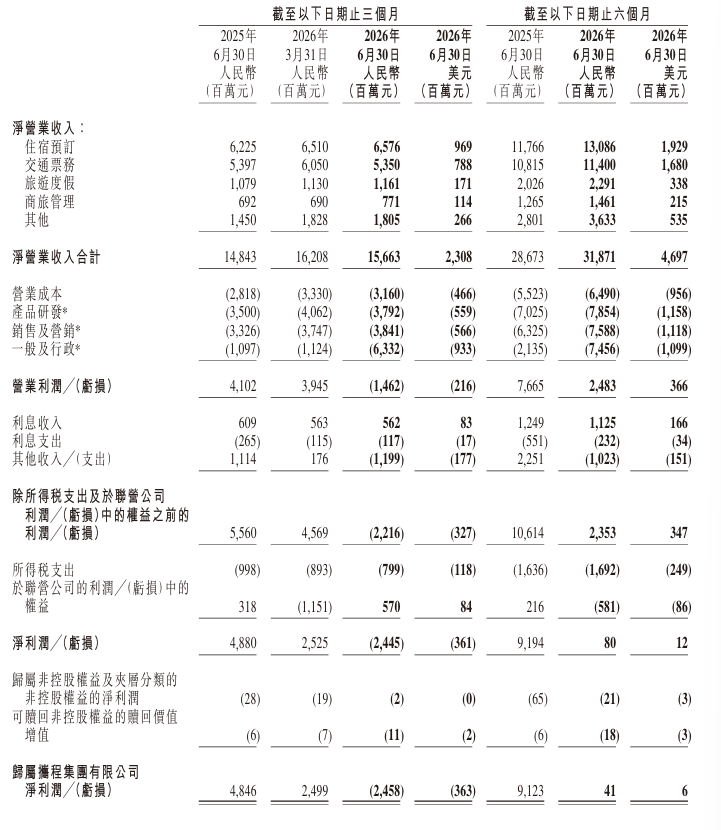
罚单落地两个月后,影响体现在了财报上。9月16日,携程公布2026年第二季度业绩:营收157亿元,同比增速降至6%;净利润由盈转亏,单季亏损约24亿元。
罚单是一次性的,但反垄断整改是持续性的。对当下的携程来说,唯一的大事就是合规——而合规的代价,正在一点一点写进这家公司的收入结构和利润表里。
01
携程的钱,赚得没那么容易了
先看利润表。
二季度,携程净亏损约24亿元,而上年同期是净利润约49亿元,今年一季度还有约25亿元的盈利。由盈转亏的原因几乎没有悬念:约52亿元的反垄断罚没,作为一次性费用计入了这个季度。
抛开这笔罚款,携程的利润表现没有那么惨,但也没有完全稳住。
剔除处罚影响后,二季度净利润约27亿元,由巨亏转为盈利。但与此同时,经调整EBITDA为45.65亿元,同比下降6.5%,利润率从去年同期的33%降到了29%。
收入往上走,利润往下走,这意味着携程的增长还在,但变“贵”了。
钱主要花在两个地方。一个是获客和营销。二季度销售及营销费用38亿元,同比上升15%,明显高于收入6%的增速,占营收比重达到25%。
另一个是研发。产品研发费用同样约38亿元,同比增长8%,占总营收的24%,财报口径中主要用于推进全旅程自研AI能力建设。
营销费用跑得比收入快了近10个百分点,这在过去几年的携程身上并不常见。
图片来源:携程财报
再看收入。
二季度携程的营收为157亿元,同比增长6%。这个数字单看不算难看,但此前连续多个季度,携程都保持着15%到20%以上的双位数增长,今年一季度还有约17%。二季度的6%,是疫情后复苏以来的最低单季增速,减速相当刺眼。
分业务拆开看,压力并不相等。
住宿预订收入66亿元,同比增长6%;旅游度假收入12亿元,同比增长8%;商旅管理收入7.71亿元,同比增长11%;唯一转负的核心板块是交通票务,收入54亿元,同比下降1%。
住宿预订和交通票务是携程的两大基本盘,合计占总营收约76%。这两块业务同时减速,但减速的性质完全不同。
交通票务的-1%,是受宏观因素影响。过去一段时间,高能源价格和地缘政治波动,压制了长途出行需求。机票和火车票的履约链条对油价、地缘风险高度敏感,这不是携程能控制、也不是任何运营手段能对冲的变量。
世界经济论坛发布的《2026年全球风险报告》显示,地缘经济对抗已成为2026年首要风险,且在“未来两年”窗口中被列为最严重风险。
住宿预订的减速,则是另一回事。
6%的同比增速里,其实还含着处罚相关的抵减因素。据测算,如果剔除这部分,该业务的实际增速约为8%。但即便按8%算,相比今年一季度17%的同比增速,也是断崖式的下降。
为什么住宿掉得这么狠?罚款解释不了全部,或许业务端正在发生的变化,更接近问题的核心。
02
19项整改,
对携程住宿业务影响有多大?
处罚落地当天,携程公布了五个方面共19项整改措施。细看这份清单会发现,携程被动到的不是几个边缘功能,而是它在在线酒店预订市场运转了十几年的核心机制。
过去,这套机制的运转逻辑很明了。平台手握流量分配权,商家让渡独家和低价来交换。
酒店商家签“特牌”,意味着独家入驻、放弃其他平台;签“金牌”,意味着承诺全网最低价,换取排名加权。配套的工具也一应俱全,AI调价助手替商家“优化”价格,挂牌通向酒店收费。据多家媒体报道,综合算下来,商家的抽成一度高达30%到40%。
而现在,这套机制不那么“完美”了。
特牌模式全面下线,携程不能再以一级委托分销的方式要求酒店独家站队;金牌模式下线、挂牌通停用、调价助手下线,“全网最低价”和平台替商家定价这两个抓手同时消失。
图片来源:携程官网
再往后,携程将佣金改为商家在10%到15%的区间自主选择,不得强迫商家参加促销,流量分配改为按经营能力、服务质量、价格竞争力等维度评分的新机制。这一新体系已经在9月1日全量上线。
本质上,这是一次关系的重置。过去,是商家服从平台规则。现在,变成了商家自主选择合作深度。
冲击会体现在哪里?最直接的影响就是住宿预订的变现率。
独家取消、最低价取消、调价权交还商家等动作实施后,佣金被压进更公开、更低的区间,平台从同一笔交易额里抽走的钱会变少。
携程和竞争对手的关系也变了。过去酒店担忧失去携程的流量,不得不接受独家;现在至少可以把房源同步铺到美团、飞猪、抖音。从市场规律而言,多平台竞争一般会反向压低玩家的议价空间。
不可否认的是,酒店商家未必会大批离开,携程仍然握着高星酒店最优质的客源,但对于商家而言,“可以离开”这个事实本身,就足以改变谈判桌上的力量对比。
还有一个值得注意的点:二季度的财报,可能只反映了整改的一小部分。
调价助手3月才下线,处罚7月才落地,新佣金机制9月才全量切换。
或许,二季度8%的住宿实际增速,只是体现了一部分影响的成绩单。而商家解除独家、佣金率下移的完整冲击,要到后几个季度的报表里才会充分显现。
7月的罚单不是终点,而是起点。携程的这场整改,注定是以年计的。
03
海外业务,成了新增长极
国内基本盘承压,海外业务的分量自然就重了。
二季度,携程国际平台收入同比增长超过50%,是财报里最亮眼的数字。
管理层在电话会上透露,增长来自多个产品和市场:亚太仍是最大贡献区,欧洲和美洲在相对较小的基数上实现了更快增长,而移动端预订占总预订量的比重已经超过70%。
入境游的爆发,是增长的主要动力。
携程公布的数据显示,今年上半年平台入境游订单同比增长95%,二季度通过平台获得入境游订单的酒店达到11.8万家,景区超过3600家。
而这个引擎还远没有跑到最快的时候。
商务部研究院的数据显示,2025年中国入境游客规模达到1.545亿人次,占全球入境游客总规模的10.1%,位居首位;但同年中国的国际旅游收入为552亿美元,仅占全球的2.9%,排名第九。
人次第一、收入第九,中间的落差就是消费力释放的空间。
携程在做的是两头挖潜。
一头是服务入境游客的基础设施:和景区合作铺设多语种售票机,邀请成龙担任入境游推广大使,都是在降低外国游客的行前和行中门槛。
另一头是目的地的深度下沉。财报提到,上半年入境游客的目的地较上年同期新增近100座城市,三线、四线、五线城市承接入境订单的酒店数量,同比分别增长38.3%、46.2%和47.9%,全部高于平台33.6%的整体增速。
但海外扩张,势必伴随着投入的增加。
二季度销售及营销费用15%的同比增幅,相当大一部分就投向了全球扩张。这说明当前的海外高增长,仍处在“投入换规模、换心智”的阶段,它能否持续转化为稳定的利润贡献,是接下来几个季度的核心看点。
携程现在手里的牌还够厚。截至2026年6月30日,携程的现金及现金等价物、受限制现金、短期投资及持有至到期的定期存款和理财产品,余额合计1005亿元。
这笔钱让它有能力一边承担合规成本,一边继续向AI、国际化和营销输血。
市场对携程的定价,此刻正处在一个微妙的位置。
股价层面,携程港股已从一年前的高位跌去近半,市盈率回落到8倍左右的历史低位。机构层面,摩根大通、美银、杰富瑞等多个机构下调了目标价。
市场关注的共同点是,整改对携程盈利能力的压缩,到底是一次性的阵痛,还是持续数年的下移?
这正是估值重估的前提所在。如果国内住宿业务在新佣金机制下企稳、海外增长开始兑现为利润,那么确实就给重估留出了空间。
携程要拐过的不只是合规这道弯,还有弯道之后,如何跑得和以前一样快的问题。
注:本文头图头图来源于携程官网。