本文来自微信公众号: 肖小跑 ,作者:肖小跑,题图来自:视觉中国
01
上周两国财长见面谈完,出来对记者说谈的very good。包括:中美要建一个人工智能对话机制、贸易委员会开始运转、甚至有了“非敏感商品清单”(中国的消费品、低技术产品;美国的能源、农产品、医疗产品),以后“应该”可以相对安正常地做交易,不会被政治绑架了。
Bloomberg有篇newsletter用了一个挺有意思的比喻:大家有没有发现F1赛车这些年似乎变得安全多了?主要靠升级的黑科技护栏(能吸收冲击,也更结实),以及更大的缓冲区。换句话说,虽然赛车还是以死亡速度(时速300公里)比赛,事故也还会发生,但是因为有了这些保护措施,撞车后也不会那么容易死人了。
然后文章点题:中美关系亦是如此,虽然还在高速竞争,至少大家都开始在赛道两边装护栏了。
这个比喻乍一看很准确。但再往下想想,好像觉得哪里不对:护栏到底保护的是谁?是赛车手吗?看台上的人不危险吗?而且这种关系有点不太对称:赛车手赢了,得到的奖金也不会分到观众头上,或者很少;而一旦他输了,或者不幸撞向了观众席,成本却是足额落到每个人身上的。
02
说到这里,读博小跑又要上线了。这种不对称,有个很著名的名字,叫非遍历性(Non-ergodicity)。
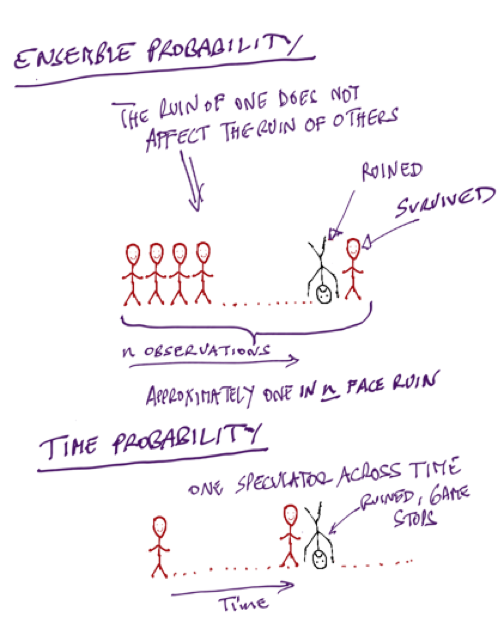
这个概念是塔勒布带火的,我以前也应该写过好几次,主要论述出现在《非对称风险》(Skin in the Game)中。他举的例子是赌场。100个赌客同一天去赌场,每人带一千块,赌完一天结算,有赢有输,整体大概亏1%,但是其中第28号赌客把本金输光出局了。尽管如此,这并不影响第29号接着赌,所以整体统计还是1%。
现在换个玩法:还是这个赌场,换成你一个人连去100天,那么你输钱的概率是多少?直觉上应该还是1%吧?很遗憾,并不是:因为只要你在第28天输光,就没有第29天了。
So,一群人在同一时刻的平均,叫“集合平均”;一个人在一段时间里的平均,叫“时间平均”。两个平均数相等的系统,就叫“遍历的”。赌场老板是“遍历的”,赌客来来去去,不管谁破产,那个1%都是赌场赚到的。
而赌客就不同了,因为每个人头上都悬着一条线,叫做“吸收壁”(absorbing barrier),这是随机过程的一个术语。它就像死亡,一旦碰上,个体就会被迫退出系统。后面的收益期望值就算再漂亮,也都跟你没关系了。所以,赌场对每个赌客是“非遍历性”的。
(图片来源:https://taylorpearson.me/ergodicity/)
现实中的金融和人生几乎都是“非遍历性”的。
讲明白这个道理之后,塔勒布的毒舌就开始发挥威力了:经济学家最喜欢看“期望值”和“平均数”,可那是替一群人算的,对任何一个个体都没有任何意义。一条河“平均”水深4英尺,听起来趟过去毫无压力;可只要河中间有个10英尺的坑,你就淹死在这个“安全”的平均数里了。
爆仓同理,只要有爆仓的风险,那么一切“成本收益”的分析都是扯淡(If you incur ruin,cost-benefit analyses are no longer possible)。
So,那些喜欢用“预期收益”来指导你炒股的分析师,其实是在拿你的命玩俄罗斯轮盘赌。
把这个概念放到经济学,我们就有了遍历性经济学:人只能活一次,只能走一条路径,所以真正跟你有关的是“时间平均”。所以,“集合平均”的“整体收益”、“整体国运”、“整体经济增速”,很有可能跟你的路径并不重合。
03
现在我们拿这个框架去看一下国运,似乎就明白了很多事情:
国家的路径在很大程度上接近遍历。因为国家本身就是一个巨大的集合,一亿人里有一千万人被清零,总量照样可以增长,平均数也可以很好看。而且国家的寿命一般都很长,有足够的时间把不好的年份慢慢平均掉。
我们可以找到很多例子:比如日本那30年是一段失落的岁月,但整个国家平均来看,今天仍然是富裕国家。但是对一个1989年40多岁满仓入场的日本上班族来说,等指数回到原点那年(2024年),他已经74岁了。
我们自己也经历过。九十年代末的国企改革,下岗职工数以千万计。宏观账本上那几年GDP照样高速增长,改革后来也普遍被认为提升了整体效率。可对一个40多岁、在东北工厂干了半辈子的工人来说,那几年就是他个人路径上的一次清零,之后国家再漂亮的平均增长率,都很难再跟他发生关系。
金融市场上的例子就更多了,进场早一点晚一点,结局可以天差地别。
所以那句老话怎么说来着?“时代的一粒灰,落在个人头上就是一座山”:如果用遍历性经济学的语言翻译一下,这句话描述的就是“集合平均”和“时间平均”之间的巨大差别。
04
好了课讲完了。那么问题来了:国家的路径和个人的路径,重合的概率有多大呢?
其实也不难想,至少和三件事情相关:
你的时间窗口:或者说你真正能承担风险、积累财富的年份,一个普通人大概30年;
国家周期的长度:一轮大的上行或下行,大概10到20年;
最后一个,也是最重要的一个,就是你离“吸收壁”(absorbing barrier)这条线有多远:吸收壁对你来说就是债务、病、意外等等。
前两件事情普通人自己是决定不了的,真正能做些什么的只有第三个。所以国运有点像投资里的beta,你改变不了beta,但可以决定自己的杠杆和敞口。国家可以用二十年消化一轮地产调整,但在高点加足了杠杆的你,未必撑得过前5年——除非你当年并没有加杠杆。
或者用遍历性逻辑得到的一个统计结论做指导:我们要按“时间平均”去优化下注比例。
这样得出的答案和凯利公式是一样的:不管胜率看起来有多高,也永远不要押上全部身家。
最后回到开头提到的谈判和磋商。从这个角度看,“护栏”对国家和对个人的价值并不一样。AI对话、贸易清单等等这些看起来宏大叙事,高大上的议题,对坐在看台上的普通人的意义,其实比对赛车手更大。因为它们试图规避的是极端风险,再极端的风险,一个国家都可以用“集合平均”来吸收掉,但是对每个人来说,是没办法“时间平均”掉的。
这种关系虽然很别扭,可谁规定日子就该过得舒服呢。