本文来自微信公众号: 汽车商业评论 ,编辑:张南,作者:推动新汽车向前进
“我们不是你们的敌人。”
2026年9月21日,赴纽约参加联合国大会途中,今年7月接任英国首相的安迪·伯纳姆(Andy Burnham)向随行记者谈及欧盟“欧洲制造”计划时表示,英国希望成为欧盟的“可信赖伙伴”。
安迪·伯纳姆在前往纽约的途中告诉记者:“我们的立场得到了成员国的广泛支持,因为欧洲的立场与我们相左。”图源:PA
四天后,路透社援引《金融时报》报道,欧盟方面正在敦促英国提高对中国汽车的进口关税,并更加贴近欧盟贸易政策,以免英国的关键出口产品受到“欧洲制造”规则的限制。
英国希望欧洲为本国工厂留出位置,欧洲则开始追问英国对中国汽车的政策。
这场争论围绕欧盟正在推进的《工业加速器法案》(Industrial Accelerator Act,IAA)展开。提案拟在汽车、钢铁、电池等领域,通过公共采购和公共支持措施中的“欧洲制造”及低碳要求,增加对欧洲产品的需求。
欧盟公共采购每年规模超过2万亿欧元,约占其经济总量的14%。IAA试图利用其中部分采购及政府支持,扩大欧洲本土制造,减少对外部供应来源的依赖。
英国担心,自己也会被挡在部分支持措施之外。9月22日,伯纳姆在纽约会见欧盟委员会主席乌尔苏拉·冯德莱恩(Ursula von der Leyen)。英国政府会后通报提到,双方讨论了年内英欧峰会,以及共同应对全球市场中的不公平竞争和产能过剩,但未披露“欧洲制造”问题的具体磋商结果。
英国前首相基尔·斯塔默(左)和乌尔苏拉·冯德莱恩(右)于2025年5月在伦敦公布了英国与欧盟关系重启计划。图源:PA
伯纳姆表示,英国参与这一安排的诉求在欧盟成员国中获得了支持。法国负责工业事务的部长塞巴斯蒂安·马丁(Sébastien Martin)则强调,英国离开欧盟后,不能期待获得与成员国完全相同的权利。
英国汽车业却同时需要欧洲市场与中国投资。中国车企已经在英国销售整车、铺设渠道、投入研发,有的拥有当地工厂,有的正在寻找生产合作机会。英国既想为这些投资提供条件,又要争取欧洲对英国制造的认可。
英国到处是中国汽车
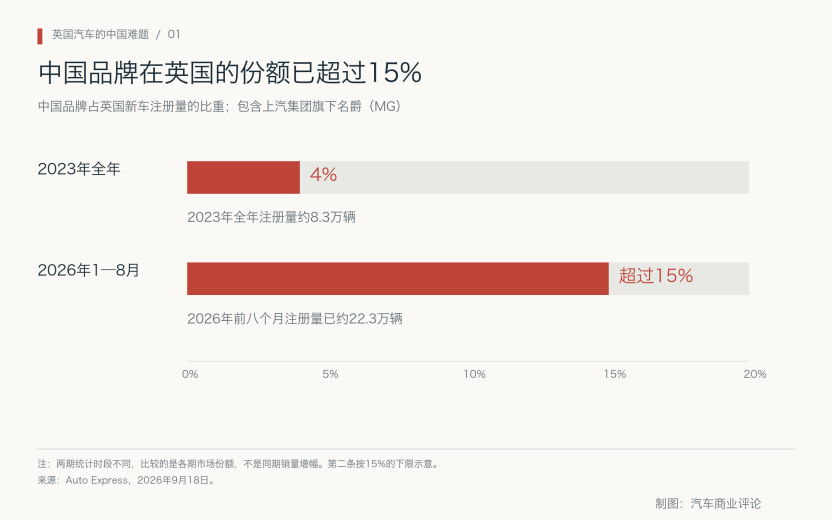
中国品牌已占英国新车市场的15%以上。
据英国汽车媒体Auto Express报道,2026年前八个月,包括上汽集团旗下名爵(MG)在内的中国品牌在英国注册约22.3万辆新车。比亚迪,以及奇瑞汽车面向海外市场推出的子品牌Jaecoo等,正在扩大销量。
经销网络也在迅速铺开。根据英国汽车交易平台Autotrader的数据,销售中国品牌汽车的英国经销网点,从2024年5月的95家增加到2026年5月的440家,两年间增至原来的约4.6倍。
比亚迪是典型样本。2023年3月开始在英国销售乘用车后,到2026年7月,其累计新车注册量已突破10万辆。产品从最初的一款扩大到十款,覆盖纯电动和插电式混合动力车型,零售网络也扩展至143个网点。
MG与英国的关系则更为特殊。这个诞生于英国的品牌,2005年被南京汽车收购,2007年随着上汽与南汽整合归入上汽。如今,它以中国汽车集团旗下品牌的身份,在英国市场重新扩大规模。
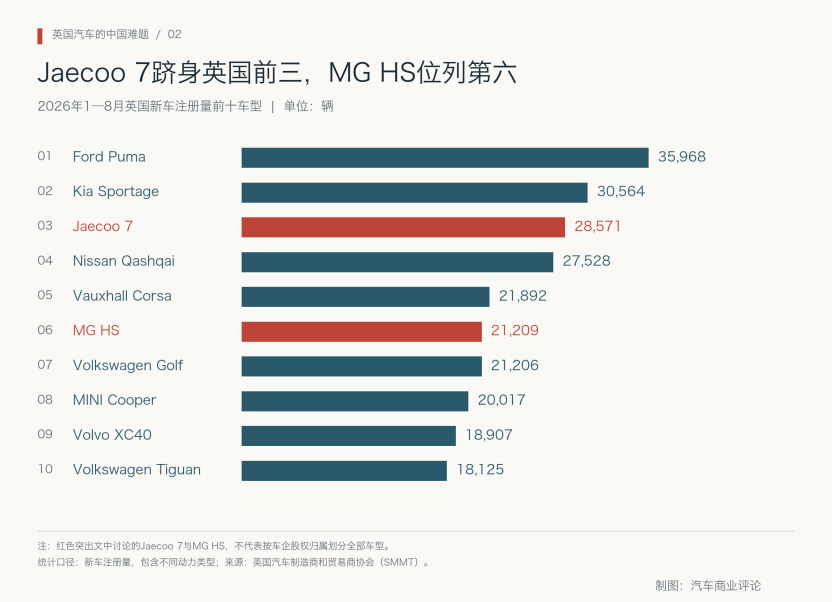
根据品牌公布的数据,今年前八个月,MG在英国的新车注册量超过6万辆,同比增长19.8%。英国汽车制造商和贸易商协会(SMMT)的同期车型注册榜显示,MG HS位列第六,Jaecoo 7位列第三。
奇瑞还在把业务向销售之外延伸。今年8月,公司宣布将在贝德福德郡的UTAC Millbrook设立研发中心。这是汽车测试与认证机构UTAC在英国运营的车辆试验和开发基地,拥有试车场及电池等测试设施。
奇瑞计划于深秋启用该中心,初期重点是适应英国驾驶需求的底盘和驾驶辅助系统,随后向自动驾驶与人工智能拓展。
制造合作也在推进。6月,奇瑞与日产签署非约束性协议,探索利用日产桑德兰工厂,为英国市场生产奇瑞乘用车。截至9月中旬,合作仍处于评估阶段,具体车型和生产规模尚待确定。
如果合作落地,奇瑞可以利用现有工厂开展本地生产,日产则有机会提高桑德兰的产能利用率。英国政府期待的,是中国品牌的市场增长能够带来当地制造订单。
吉利控股集团在英国已经拥有制造资产。旗下伦敦电动汽车公司(LEVC)在考文垂附近生产出租车,莲花(Lotus)在诺福克拥有制造业务,集团在考文垂也有设计与研发力量。LEVC在2024年披露,自2014年以来,吉利对其累计投资已超过10亿英镑。
在这些集团层面的投资之外,吉利汽车也开始以吉利品牌拓展英国市场。首款车型于2025年10月进入英国,今年3月月注册量首次超过1000辆。公司4月宣布已授权近80家经销商,并计划在年底前将销售服务网点增至100个。
零跑汽车则借助Stellantis集团进入英国。这家由菲亚特克莱斯勒与标致雪铁龙集团(PSA)于2021年合并而成的跨国车企,持有零跑汽车约21%的股份。
双方还成立了零跑国际,由Stellantis持股51%、零跑汽车持股49%,负责零跑产品在大中华区以外的销售及制造业务。通过这一合资公司,零跑可以利用Stellantis的海外渠道和运营资源。
根据零跑英国公布的数据,2026年上半年,其英国新车注册量达到6770辆;自2025年3月进入英国以来,累计注册量已超过1.1万辆。
这些企业进入英国的方式各不相同:有的依靠整车进口扩大销量,有的投入研发,有的已经拥有制造资产,也有的与当地汽车企业讨论生产合作。英国对中国汽车的政策,因而不仅影响进口商,也涉及工厂、供应商和欧洲汽车集团自身的利益。
英国制造面临两道欧洲门槛
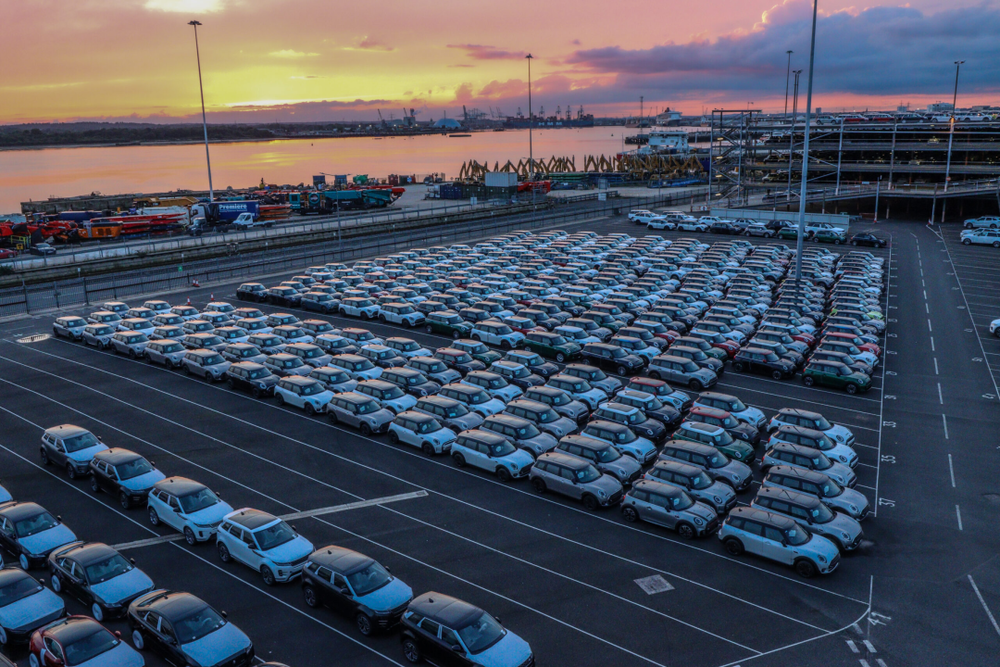
图源:SMMT
英国担心IAA,首先因为其汽车工业高度依赖出口。
尽管已经脱欧,英欧汽车供应链仍紧密相连,双方汽车贸易每年价值约800亿欧元。英国汽车产量的大部分用于出口,而欧盟是其最大的出口市场。
9月22日,SMMT公布了委托牛津经济研究院完成的研究。按2024年数据估算,英国汽车生产在欧盟支撑约240亿欧元的经济活动,涉及从公用事业到金融、地产等多个行业,并通过供应链和工资带动的消费支撑约25万个岗位。
其中,英国汽车出口欧盟所关联的欧盟商品和服务支出约为56亿欧元,支撑约5.8万个岗位。这是上述整体经济联系的一部分。
这些数据衡量的是相关经济活动,并非IAA可能造成的损失预测。SMMT借此强调,英国工厂一旦减产,影响也会传向欧洲大陆的供应商。
按照SMMT对当前草案的解读,未来英国制造的汽车可能无法获得欧盟制造产品能够享受的部分激励,包括绿色企业车队支持及相关二氧化碳排放超级积分待遇,并可能被排除在成员国相关公共采购之外。
同类车型如果因生产地不同,在补贴、车队支持或采购资格上受到不同对待,英国工厂就可能失去部分订单。宝马和Stellantis等欧洲汽车集团在英国拥有制造业务,也会受到影响。
IAA还涉及外资进入欧盟的条件。欧盟委员会的提案说明提出,对来自在特定战略领域占全球产能40%以上国家的企业,其超过1亿欧元的相关投资附加条件,涉及欧盟股权占多数、技术转让、融入当地供应链和创造就业等。
这部分针对的是进入欧盟的投资,不能直接套用于英国项目。但它说明,欧盟讨论的“欧洲制造”不仅涉及产品在哪里组装,也涉及投资能为当地留下多少生产与技术能力。
除了IAA,英国还面临更严格的英欧原产地规则。9月,英国呼吁推迟实施新要求,为供应链建设留出更多时间。
根据现行安排,从2027年1月1日起,《欧盟—英国贸易与合作协定》(Trade and Cooperation Agreement,TCA)中有关电动车及电池的更严格原产地规则将适用。达不到要求的电动车在英欧之间贸易时,将失去零关税待遇,面临通常为10%的乘用车进口关税。
鲍里斯·约翰逊签署《欧盟-英国贸易与合作协议》,其于2019年至2022年担任英国首相。图源:institute for government
对于仍依赖中国等域外供应来源的企业,调整电池和零部件采购、建设本地供应能力,都需要时间。
IAA与TCA因此构成两道不同的门槛:IAA涉及车辆能否获得产业支持及公共采购待遇;TCA涉及车辆跨越海峡时能否享受优惠关税。
对中国车企而言,在英国组装也不等于取得英国原产资格,欧盟还可以对涉嫌规避反补贴税的生产安排展开调查。具体车型的生产工序、零部件来源和原产地认定,决定其适用的关税待遇;IAA待遇则进一步关系到补贴、车队支持和公共采购机会。
加税压力与英国的权衡
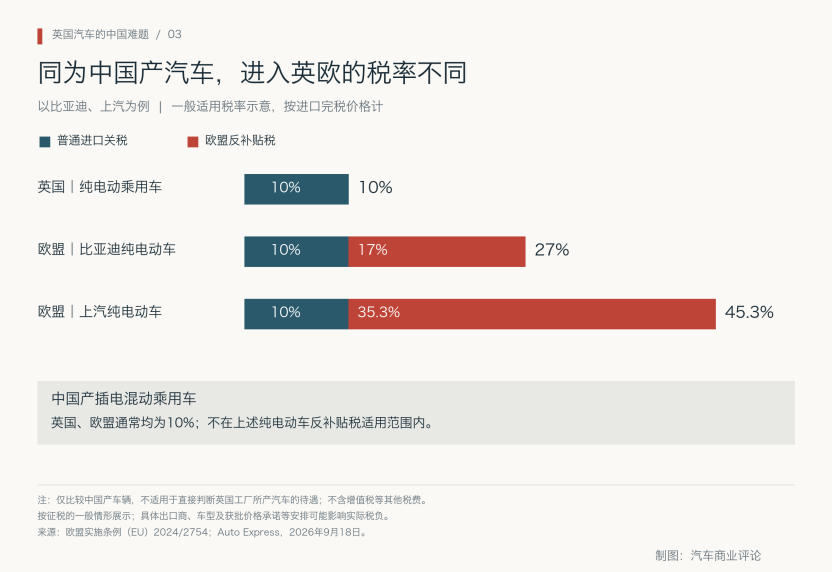
英欧对中国产汽车的关税,已经存在明显差异。
英国目前对中国产乘用车按最惠国税率征收10%的进口关税,没有跟随欧盟加征针对中国产纯电动车的反补贴税。
欧盟则在2024年10月通过了最终反补贴税安排,在原有10%进口关税之外,按企业适用不同的额外税率。其中,比亚迪适用17%,上汽适用35.3%。
这项反补贴措施针对中国产纯电动车,不包括插电式混合动力汽车。中国品牌在英国销售的产品同时涵盖纯电动和插电混动,不能把品牌整体销量都视为这一关税差异的结果。
9月16日,日产宣布计划投资约1.7亿英镑,在桑德兰工厂生产Kicks混动车型。同日,日产负责非洲、中东、印度、欧洲和大洋洲事务的主席马西米利亚诺·梅西纳(Massimiliano Messina)呼吁英国提高对中国汽车的进口关税,并降低电动车销售目标。
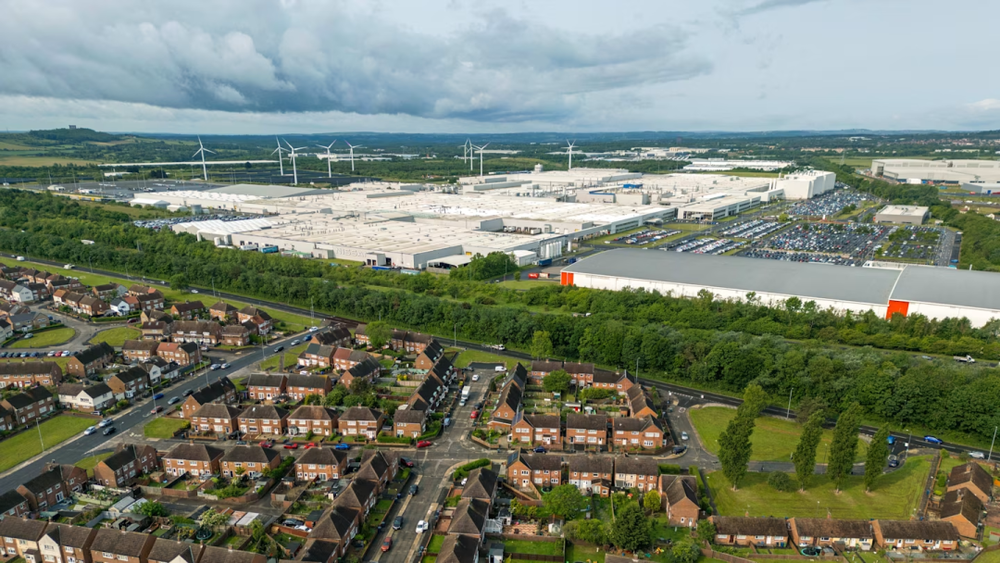
日产是英国最大的汽车行业雇主之一,在桑德兰拥有约6000名员工。图源:Bloomberg
据《卫报》报道,日产还将这项投资计划与英国调整零排放汽车销售要求联系起来。
日产的诉求有明确的经营背景。欧洲汽车制造商协会(ACEA)数据显示,2026年上半年,在欧盟、欧洲自由贸易联盟和英国合计市场中,日产的新车注册量同比下降10.4%,市场份额为2.1%,低于比亚迪的2.4%。
梅西纳还将关税问题与英国争取欧洲产业待遇联系起来。他认为,欧洲会担心中国商品经由英国进入市场,英国可能需要相应调整部分关税政策。
到9月25日,这已经不只是企业的主张。
路透社当天援引《金融时报》报道,欧盟方面已向英国提出,提高对中国汽车的关税、更加贴近欧盟贸易政策,有助于英国避免关键出口产品受到“欧洲制造”规则的限制。报道援引未具名欧盟官员称,英欧关税差异引发了中国汽车经英国规避欧盟关税的担忧。
欧盟方面还提出,加入关税同盟能够解决“欧洲制造”的大部分问题。英国的对华关税政策已经进入双方讨论,但具体要求和交换条件尚未公开。
中国汽车经英国转运,并不能自动获得英国原产资格或英欧零关税待遇。不过,欧盟官员的表态表明,英国争取产业待遇时,也会被要求解释其与欧盟不同的进口政策。
英国政府对加税的态度则更为谨慎。
今年7月,乔纳森·雷诺兹(Jonathan Reynolds)在伯纳姆组阁时重新执掌商业事务,出任商业、创新、科学和贸易大臣。
乔纳森·雷诺兹图源:迈凯轮
据《每日电讯报》9月16日报道,雷诺兹强调,英国汽车制造业是出口导向型产业,贸易保护措施可能引发对等回应,损害英国自身的出口利益。捷豹路虎在中国的业务,是其考虑的重要因素。
捷豹路虎在中国的合资伙伴,恰好也是奇瑞。双方各持股50%的奇瑞捷豹路虎,已经在常熟开展整车和发动机生产。中国企业既在英国市场上与当地制造商竞争,也参与英国汽车企业在中国的业务。
雷诺兹希望吸引中国电动车制造商来英国投资,并以20世纪80年代英国吸引日产、本田和丰田建厂作类比。他认为,中国汽车的成本与创新能力有利于消费者,英国应探索如何引入相关技术和投资,使其符合本国劳动和监管标准。
但今天的日产已经站在了不同的位置。1986年投产的桑德兰工厂,曾是英国吸引日本汽车投资的代表;如今,日产要求英国提高进口门槛,保护这座工厂的竞争力,同时又与奇瑞商谈生产合作。
当年的外来投资者,希望英国限制新来者的进口,却也可能借助新来者的订单维持工厂生产。奇瑞与日产的谈判,把英国对中国汽车的两种期待放在了同一座工厂里:少一些进口竞争,多一些本地生产。