
本文来自微信公众号: 新经销 ,作者:高级研究员 海游
几乎每一家销量承压的品牌商,都做过同一台手术。财报数字不好看,总部连夜开会,结论往往惊人地一致,管理半径太大,市场盯不过来。
于是大区一分为二,八个变十六个;销售部一分为三,传统渠道、现代渠道、新兴渠道各立山头;省区经理配上了助理,城市经理下面再加一层主管。
编制扩了,层级多了,汇报线密了,PPT里的组织架构图看起来空前“精细化”。
前三个月,报表确实好看,新官上任三把火,压货有冲劲,费用敢投入。但半年之后,往往是销量回到原点,费用率上了一个台阶,一线人员疲于填表开会,经销商怨声载道。
然后再拆、再加、再招,直到有一天发现,组织图已经密得像蛛网,生意却纹丝不动。
这不是某一家企业的管理失误,而是一个时代通用的方法失效了。在存量市场与碎片化渠道的今天,靠加大区域管理密度、多设大区与销售部来换取销量,这条路已经走不通了。
这条路曾经为什么灵:
管理密度就是销量杠杆
要理解它为什么失效,先要承认它曾经多么有效。
过去二十多年,快消行业增长的主引擎是深度分销,其底层公式极其朴素:销量=网点数×单点产出。
在单点产出大体稳定的年代,谁的网点多、覆盖率高,谁就赢。而提高覆盖率最直接的手段,就是把组织铺下去,大区划小、省区加密、业务员贴身拜访终端。
管理密度,就是市场覆盖率,就是销量。
这套打法最极致的样本是上世纪九十年代的三株,600个销售公司、2000个办事处、超过15万人的营销队伍、六级管理架构,硬是把销售额做到了80亿元。
白酒行业的洋河同样如此,只要某区域经销商年销售额超过5000万元,或营销网点覆盖地域过大,就拆分细化,用毛细血管式的组织渗透把产品铺进每一个县乡。
但请注意,这套公式成立依赖三个时代前提:
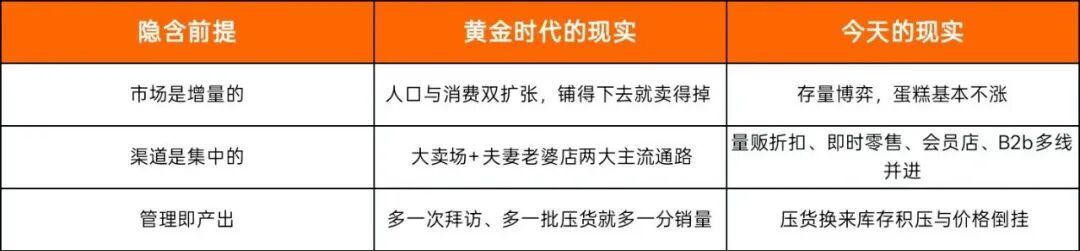
组织加密从来不是增长的原因,它只是增长时代的放大器。当三个前提逐一瓦解,放大器放大的就不再是销量,而是成本。
为什么这套方法走不通了?
组织加密的失灵不是某一个环节出了问题,而是支撑它的市场环境、渠道结构、组织成本与增长逻辑发生了系统性变化。
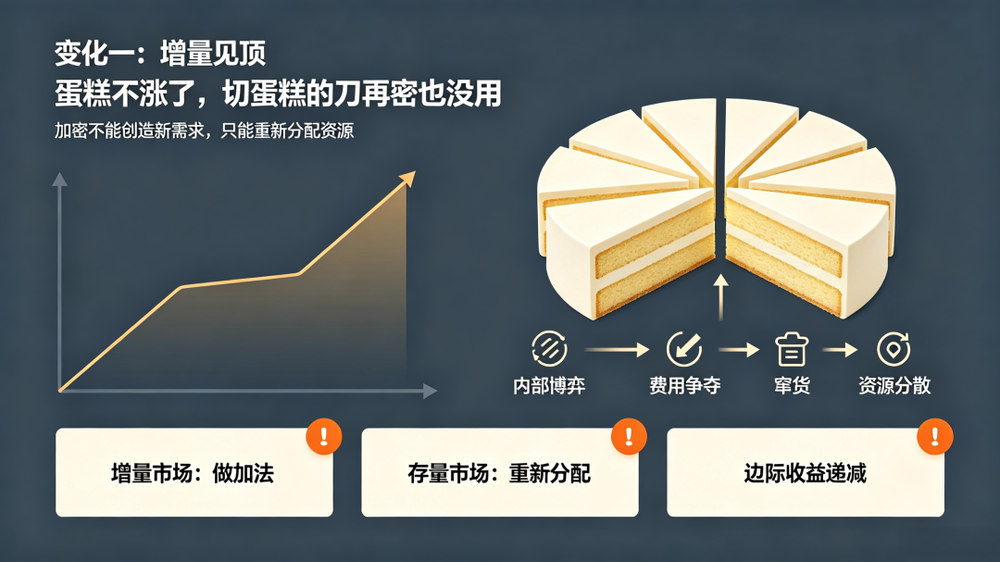
1.蛋糕不涨了,切蛋糕的刀再密也没用
组织加密的本质,是在一块既定的市场上把“切的颗粒度”变细。它并不创造需求,只是重新分配注意力与资源。
第一次拆分大区,往往真有效果,被忽视的边缘市场被盯起来了,空白网点被填补了。第二次拆分,边际收益就开始递减,因为好啃的骨头已经啃完。
到了第三次、第四次,新增的管理层既切不出新市场,也切不出新需求,只能切出一堆内部博弈,大区之间争费用、争价格政策、互相窜货。
在增量市场里,加密是做加法;在存量市场里,加密只是换一种方式分蛋糕,而且是成本更高的分法。
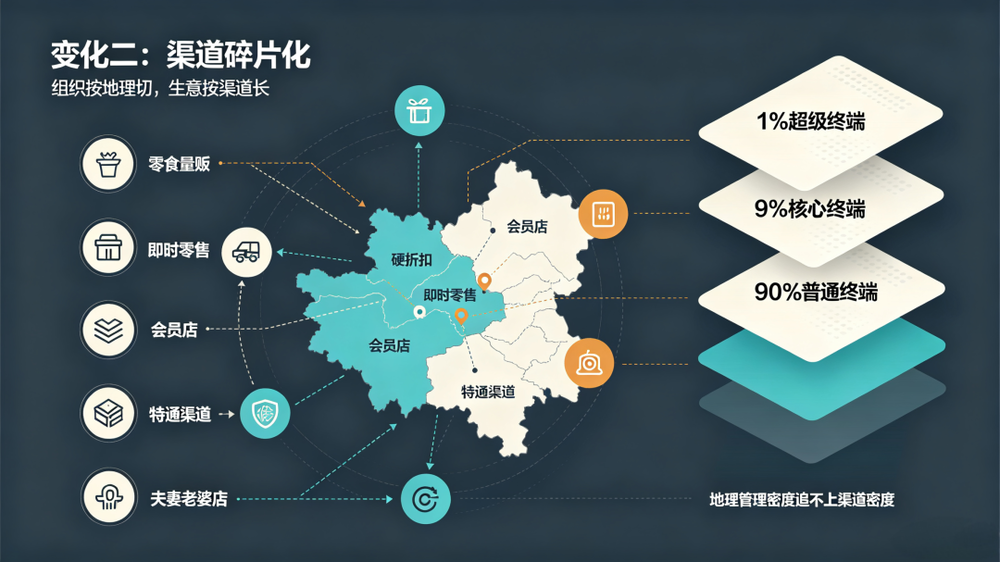
2.渠道碎片化的速度,远超组织加密的速度
今天品牌商面对的渠道版图,早已不是“大卖场+小店”两大块,而是十几条逻辑各异的战线:
零食量贩店讲极致周转与专供SKU;
硬折扣店冲击价格体系;
即时零售要求线上线下一盘货与分钟级履约;
会员店要大规格定制开发;
特通渠道讲场景运营;
B2b平台在改造夫妻老婆店的进货方式。
问题就出在这里,组织是按地理维度切的,生意却是按渠道逻辑长的。
一个大区经理的辖区里,同时存在量贩系统的采购谈判、即时零售的库存协同、传统小店的拜访陈列,这三种能力彼此几乎不通用。指望一个“区域全才”同时驾驭,本身就是幻想。
行业里流行的“1990终端模型”说得很直白,1%的超级终端、9%的核心终端、90%的普通终端,产出能力与需求痛点天差地别,用同一套区域组织、同一套动作标准去覆盖,必然是“能者无处发力,庸者占位不产出”。
地理上的管理密度,追不上商业逻辑上的渠道密度。方向切错了维度,切得越密,错得越整齐。
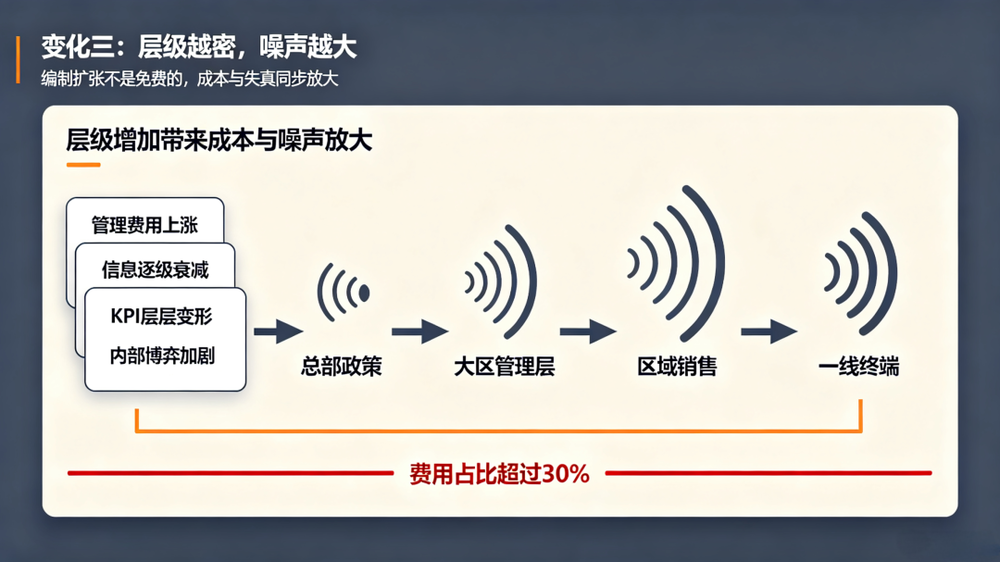
3.层级每加一节,成本与噪声同步放大
组织加密不是免费的。每多一层大区、多一个销售部,至少带来四笔隐形成本:
管理费用刚性上涨:工资、差旅、办公、会议,编制扩出去就收不回来;
信息逐级衰减:总部政策传到一线走样,一线真实动销传回总部失真,决策依据越来越像“汇报里的市场”而非真实市场;
KPI层层变形:指标逐级加码,基层被迫用压货、窜货、截留费用完成考核;
组织内部博弈加剧:大区军阀化,费用截留与政策套利成为常态。
有行业测算显示,快消行业约30%-50%的营销费用存在“空转”或浪费,钱花了,货铺了,动销却没有发生。
更硬的天花板是人力本身,即便是拥有上万名业务员的头部饮料品牌,高效覆盖的终端门店也只有约220万家,而全国零售终端以千万计。
人海战术的物理极限早已可见,继续加密编制,只是在极限附近做高成本的微调。
别忘了三株的教训,当组织膨胀到费用占同层次销售收入30%以上时,管理失控就不再是概率问题,而是时间问题。
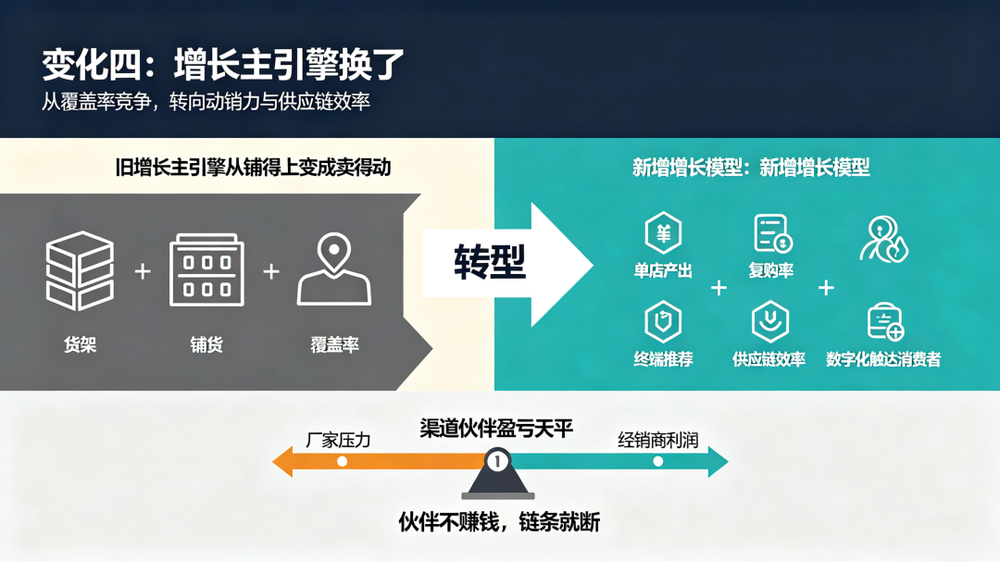
4.增长的主引擎换了:从“铺得上”到“卖得动”
最根本的变化在于,决定销量的变量换了。
增量时代比的是覆盖率,产品铺得上货架,自然有人买。存量时代比的是动销力,单店产出、复购率、终端主动推荐意愿。
而这些能力,没有一样能靠多设一个大区解决。它需要产品力与适配渠道的定制SKU,需要供应链效率支撑价格竞争力,需要数字化工具直接触达消费者,需要终端激励让老板愿意卖。
渠道端的信号更加刺眼。2025年以来,快消行业出现了标志性的“换商难”现象。头部品牌更换经销商时频频遭遇无人接盘,不少经销商主动砍掉亏损品牌、收缩代理组合。
这意味着渠道伙伴自身已在深度分销的高压下失控,厂家组织再密、盯得再紧,伙伴不赚钱,链条说断就断。行业进入稳定期,竞争从抢规模变成抢效率、抢组织、抢供应链。
真正的出路:
从“加密组织”到“加密能力”
说组织加密走不通,不等于说组织不重要,而是说组织设计要从“地理单维”转向“能力导向”。新旧两条路线的差异,可以从四个维度看清。
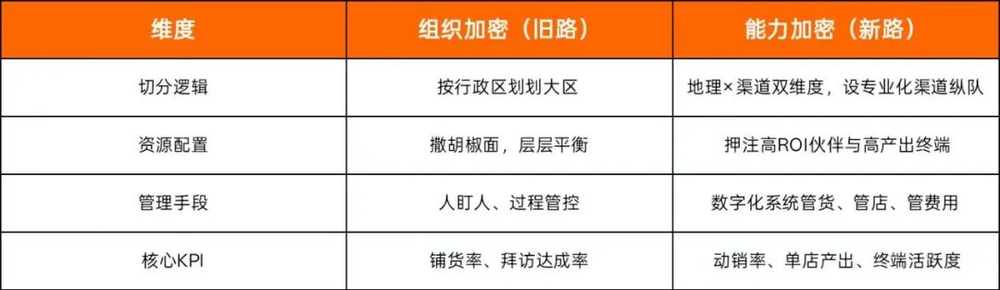
具体而言,品牌商至少要做对四件事:
第一、按渠道逻辑重组队伍。一条渠道一个逻辑、一个团队、一套KPI甚至一套产品——量贩线谈专供与周转,即时零售线管一盘货与履约,传统线做拜访与陈列。让组织顺着生意的纹理生长,而不是顺着行政地图生长。
第二、对经销商分层经营。用ROI与经营能力把经销商分成明星、现金牛、潜力、瘦狗四类,资源与政策差异化配置:扶持能打硬仗的,改造有潜力的,坚决出清持续失血的。撒胡椒面式的区域加密,只会让所有伙伴一起平庸。
第三、用数字化补管理密度。一物一码、终端数据采集、费用直达终端与消费者——让系统去做“不要编制、永不下班”的常驻大区。管理密度的上限不该由人头决定,而应由数据颗粒度决定。
第四、把考核天平从过程向结果移动。铺货率考核天然激励压货;只有当动销率、单店产出、终端复购成为主指标,一线行为才会真正从“把货塞进渠道”转向“帮终端把货卖出去”。
写在最后
管理密度的尽头是能力密度。
回头看,组织加密这条路的底层假设是:增长的问题可以翻译成管理的问题。在遍地增量的年代,这个翻译成立,盯得紧就有销量。
今天,增长的瓶颈已经从“铺不铺得到”转移到“卖不卖得动”,从渠道覆盖力转移到产品力、供应链效率与用户运营力。
这些都是“能力”,不是“编制”。
大区可以越划越小,地图可以越切越碎,但切出来的每一个格子里,装着的仍是同一批消费者、同一种需求。当年靠人海赢下的市场,如今只能靠能力守住。当管理密度触顶之后,品牌商之间真正的差距,才刚刚开始拉开。