

本文来自微信公众号: 金角财经 ,作者:罗夏
妙可蓝多创始人柴琇,辞掉了她在这家公司的最后一个职位。
9月20日,妙可蓝多董事会收到柴琇的辞职报告。她申请辞去非独立董事及董事会专门委员会相关职务,辞职生效后,不再担任妙可蓝多及子公司的任何职位。
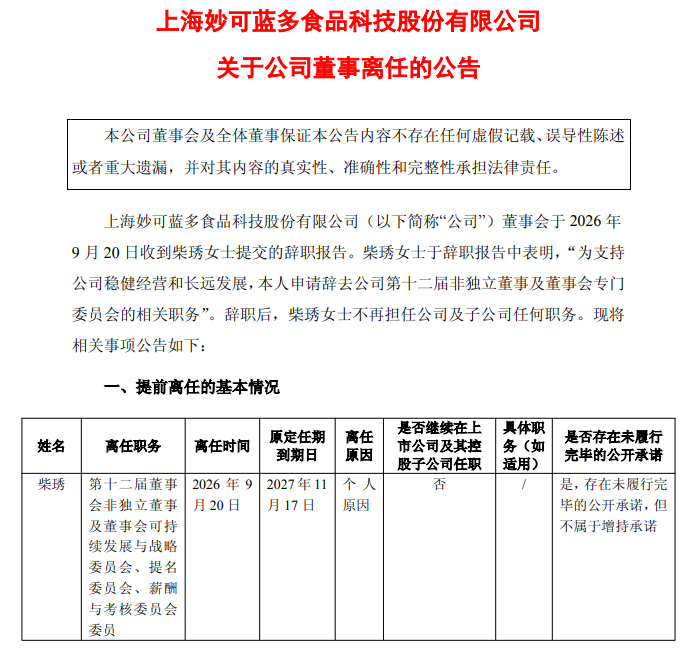
今年1月,她已经被免去副董事长、总经理和法定代表人职务,只留下一个董事席位,如今连这个位置也交了出去。
柴琇离开的时间点有些反常。
2026年上半年,妙可蓝多实现营收33.04亿元,同比增长28.71%;归母净利润1.51亿元,同比增长13.74%。奶酪业务收入增长近三成,C端和B端均实现20%以上增长。公司重新回到增长轨道,创始人却退出了全部职务。
这次辞职并非毫无预兆。一个月前,柴琇在董事会审议半年报时投下唯一一张反对票。她没有否定33亿元营收和1.51亿元净利润,异议集中在个人承诺、关联交易和一份并购基金历史文件上。
她曾经用一支奶酪棒打开中国家庭的冰箱,也在妙可蓝多快速扩张时引入蒙牛。2021年,蒙牛通过定增投入近30亿元,成为妙可蓝多控股股东;按照双方协议,柴琇继续负责公司经营,但这段管理期只有36个月。
到2024年,36个月已经走完,柴琇却又在副董事长和总经理的位置上待了一年多。直到2025年末,一笔旧投资把双方推上了仲裁桌。
妙可蓝多称,柴琇曾为这笔投资签署文件,并承诺在公司发生损失时足额补偿;柴琇后来则表示,这份文件是否真实,存在很大不确定性。
今年1月22日,妙可蓝多收到仲裁受理通知。第二天,董事会免去柴琇副董事长、总经理和法定代表人职务。
唯一一张反对票
这张反对票最核心的一项异议,是一笔已经躺了八年的投资。
2018年,妙可蓝多出资1亿元,认购上海祥民股权投资基金的有限合伙份额。基金及其下属主体的部分股权和资产,后来被用于吉林耀禾一笔7亿元借款的担保。2020年12月,这笔钱由内蒙蒙牛通过信托发放,相关债权后来由蒙牛直接持有。
2023年12月,借款到期,吉林耀禾未能偿还本金及部分利息。2025年12月,北京仲裁委员会裁决吉林耀禾偿还本息等款项,蒙牛对部分质押股权的处置所得享有优先受偿权。担保物一旦被处置,上海祥民基金能够收回多少,也变得不确定。
妙可蓝多随后将这笔基金投资的账面价值从1.287243亿元调至零。公司2025年全年的归母净利润是1.1849亿元。仅这笔投资减掉的账面价值,就比公司当年全部归母净利润还高约1023万元。
这笔基金投资的账面价值已经归零,损失由谁承担,要看一份2021年的文件。按照妙可蓝多披露的口径,柴琇曾签署《关于并购基金相关事项的说明》,承诺如果相关担保导致上市公司无法足额、及时收回基金出资及收益,将由她向公司足额补偿。2025年12月31日,妙可蓝多据此提出仲裁申请。
8月20日审议半年报时,柴琇成了9名董事中唯一投下反对票的人。她质疑的,正是妙可蓝多据以向她追偿的这份文件。
柴琇称,重新梳理历史材料后,《关于并购基金相关事项的说明》是否真实“存在较大不确定性”,因此对历次公告涉及这份文件的相关表述均持异议。
妙可蓝多则称,这份材料曾被纳入董事会会议文件,相关承诺也在历年定期报告中持续披露,包括柴琇在内的董事过去都曾签字确认,她此前从未提出书面异议。同一份文件,公司连续披露多年后拿来追偿,柴琇却在此时质疑其真实性。
分歧很快从旧基金延伸到当期货款。牧硕养殖是柴琇的关联公司,妙可蓝多原本预计2026年向其采购1.46亿元原料乳,上半年实际发生1954.58万元。
由于补偿仲裁仍在进行,妙可蓝多预留了牧硕养殖部分货款;柴琇认为,关联关系和仲裁事项不应影响原合同执行,这笔“预留货款”实质上是未按合同付款。
9月辞去董事后,柴琇已经不在妙可蓝多担任任何职务,却仍是公司的第二大股东。截至离任公告披露日,她与一致行动人东秀商贸合计持股16.01%;柴琇直接持有的7610.36万股中,有7610万股处于质押状态,东秀商贸持有的528万股也已全部质押。
辞掉了董事席位,这16.01%的股份和仍在进行的仲裁,依然把柴琇与妙可蓝多绑在一起。
30亿买走控制权
蒙牛拿到妙可蓝多控制权时,这家公司正处在最风光、也最烧钱的阶段。
2019年,广泽股份更名为妙可蓝多。那一年,公司营收17.44亿元,奶酪棒收入接近5亿元;广告促销费用达到2.01亿元,扣非净利润却亏损1218.99万元。
公司没有收缩投放。
2020年,妙可蓝多把广告促销费增加到5.61亿元,全年销售费用达到7.1亿元。央视、分众、电梯屏、明星代言和儿童动画IP一起铺开,那首改编自《两只老虎》的广告歌反复出现,营收也在一年内增长63.2%,达到28.47亿元。
2021年,这套打法继续加码。
妙可蓝多营收升至44.78亿元,归母净利润1.54亿元;销售费用却达到11.59亿元,其中广告促销费9.06亿元。按照Euromonitor的数据,妙可蓝多当年在中国奶酪零售市场的份额升至27.7%,成为行业第一。
从2019年到2021年,妙可蓝多的营收变成原来的2.57倍,广告促销费却变成原来的4.5倍。2021年的销售费用已经是归母净利润的7倍多。
广告把奶酪棒送进了中国家庭,也把妙可蓝多推入一场越来越昂贵的竞赛。百吉福、伊利、蒙牛以及一批新品牌陆续加码,渠道、冷链、原料采购和新品研发同样需要继续花钱。
蒙牛就在这轮冲刺中进场。
2020年初,蒙牛先以2.87亿元受让妙可蓝多5%股份;2021年7月,又以每股29.71元认购约1.01亿股,投入接近30亿元。交易完成后,蒙牛持股约28.47%,成为控股股东;柴琇及一致行动人的持股比例降至15.76%。
股权交割完成时,交班时间也已经写进协议。
定增完成后的前12个月,柴琇及一致行动人放弃所持股份对应的全部表决权;第13个月至第72个月,继续放弃部分表决权,确保蒙牛一方的表决权比例至少高出10个百分点。从蒙牛取得控制权起的36个月内,上市公司仍由柴琇负责经营管理。
到了2024年,柴琇的36个月经营管理期已经届满。同年,妙可蓝多以4.48亿元现金收购蒙牛奶酪100%股权,控股股东旗下的奶酪资产进入上市公司。柴琇此后仍在副董事长和总经理的位置上留了一年多。
2026年1月,柴琇被免去副董事长和总经理职务,长期负责蒙牛体系内财务和战略工作的蒯玉龙接任总经理;妙可蓝多现任董事长陈易一,同时也是蒙牛集团副总裁。
并购基金争议,让这场原本按协议推进的交接,最终以仲裁、免职和辞职收尾。
一根奶酪棒,
撑不起妙可蓝多了
蒙牛拿到控制权后,妙可蓝多先撞上了奶酪棒的增长瓶颈。
2022年,公司营收增长7.84%,归母净利润却下降12.32%;2023年,营收下降16.16%至40.49亿元,归母净利润下滑53.90%,只剩6343.95万元。
2023年,卖给孩子和家庭的两条产品线一起下滑:
奶酪棒所在的即食营养系列收入下降23.93%,家庭餐桌系列下降36.10%。唯一增长的是长期没有那么显眼的餐饮工业系列,增幅为7.61%。曾经带着公司狂奔的儿童奶酪棒,已经很难独自承担增长任务。
妙可蓝多随后决定把奶酪卖给了更多人。
儿童奶酪棒之外,公司推出奶酪小三角和奶酪小粒,切入成人零食、职场加餐和运动补给;无需冷链的常温芝士片,也更容易进入普通货架和家庭早餐。
餐饮业务走的是另一条路,马苏里拉奶酪和稀奶油被卖给西式快餐、烘焙、茶咖和中餐客户。
2024年,妙可蓝多完成蒙牛奶酪整合,即食营养、家庭餐桌和餐饮工业三个系列的收入分别增长3.19%、4.92%和14.03%,全部转正。
2025年,公司营收增至56.33亿元,同比增长16.29%;在并购基金损失等非经常性项目拖累下,归母净利润只增长4.29%,扣非净利润则达到1.58亿元,同比增长235.94%。
到了2026年上半年,妙可蓝多营收达到33.04亿元,同比增长28.71%;奶酪业务收入28.87亿元,同比增长28.95%,C端和B端业务均增长20%以上。
公司还进入零食量贩、会员店、内容电商和即时零售等渠道。截至6月底,妙可蓝多拥有6333家经销商,覆盖约80万个零售终端。
增长回来了,账单也跟着来了。
与上年同期相比,妙可蓝多上半年多做了约7.37亿元收入,销售费用则多支出约1.91亿元,其中广告促销费增加约1.36亿元。销售费用达到6.37亿元,同比增长42.93%,明显快于营收;广告促销费增至3.69亿元,增幅接近59%。
打广告的方式也在变。2021年,妙可蓝多主要靠央视、电梯屏和广告歌追着家长投放;到了2026年,营销入口变成世界杯合作、麦当劳、北京环球度假区和华强方特,以及抖音、小红书和视频号。
这些投入,尚未以同样的速度变成利润。
上半年,奶酪业务毛利率下降0.92个百分点至33.24%,归母净利润增长13.74%,不到营收增速的一半。公司的销售费用率虽然已从2021年的约25.9%降至19.3%,但比2025年同期又上升约1.9个百分点。
蒙牛把妙可蓝多的增长盘子做宽了,还没有把增长成本压住。柴琇仍以第二大股东的身份留在股东名单里,围绕并购基金和补偿承诺的仲裁也还没有结果。
等那首改编自《两只老虎》的广告歌逐渐成为回忆,蒙牛能不能在广告之外,把奶酪从一根儿童零食变成更多中国家庭的日常,才是这场五年交接最后的考验。
参考资料:
1.妙可蓝多《关于公司董事离任的公告》
2.妙可蓝多《第十二届董事会第二十五次会议决议公告》
3.妙可蓝多《2026年半年度报告》
4.妙可蓝多《关于确认公允价值变动损失相关事项监管工作函的回复公告》
5.妙可蓝多《2021年、2023年、2024年及2025年年度报告》