本文来自微信公众号: 叶檀财经 ,作者:锡难老
巅峰会面告一段落,两大之间格局未变。
9月25日,白宫发布了“公平与对等”事实清单,详尽列出了本次高峰会谈的成果。和国内相比,此版本更加详细。
据美国驻华官微、联合早报等媒体披露,在事实清单中,美国披露中美相互给予价值300亿美元的非敏感商品更优惠关税待遇。
其中,美方商品主要在农产品、鱼类及海鲜、原木及木制品、化妆品和医疗器械等领域,中方则在家电、玩具、节日装饰品、儿童安全座椅等消费品获益。
在能源合作上,美方表示,中方已同意2027年和2028年分别采购不低于1000万吨煤炭。且老川希望中国开足马力增加成品油产量,以稳定全球供应。
特殊领域方面,美方披露中方逮捕了21名嫌犯,考虑到最高法刚颁布了相关量刑内容,美国建议用最高刑法。
AI管控方面,美方披露中美将建立“超级智能”对话机制,第一次交流预计在2026年11月。
官方公告之外,还有重要的“私人约定”。据财新9月27日报道,领导人在茶叙前的谈话中提到,年内可能还有两次会面,一次在中国举行的APEC会议,另一次在美国举行的G20会议。
场内一团和气,场外波云诡谲。
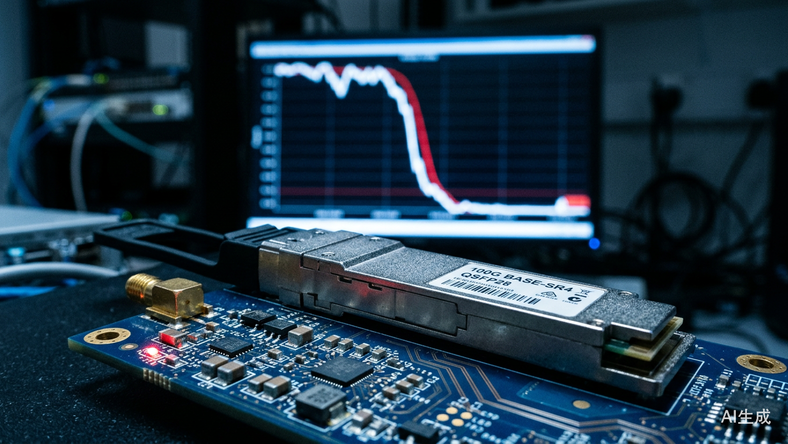
9月26日,据俄罗斯卫星通讯社报道,美国一个跨党派国会议员小组25日提出一项法案,禁止联邦政府在敏感领域使用中国制造的“光收发模块”的设备。
这项由共和党议员John Cornyn、民主党议员John Fetterman等人共同提出的限制法案,点名了中际旭创和新易盛。
事关中国AI核心资产,事关站在光中心的核心企业,此事一出,立马引发投资者广泛讨论:断言重大利空者不在少数。
有理性人表达了不同看法。广发证券等机构认为,该提案只涉及政府部门,不影响普通商用市场,且美国政府及敏感企业早已大比例使用本土企业的光模块,因此实际意义不大。
另外,提案设置了五年过渡期,到期后还能续期豁免,说明在美国本土不具备全面供应的条件之前,贸然切割的概率并不大。
虽然实质利空不大,但鲠在喉里的那根刺,总让人不舒服。9月28日开盘,利空情绪占据主导,A股科技股全线大跌,创业板跌4.5%,科创50跌超4%,龙头中际旭创跌超9%,新易盛跌8%以上。

结合场内场外看中美贸易,路径越来越清晰:敏感的归敏感,非敏感的归非敏感,高科技和一般制造泾渭分明。
10月,是中欧贸易关键时点
中美贸易短暂落幕,中欧大戏走上前台。据中国贸易报9月8日报道,欧盟把10月设定为对华谈判关键时点。
欧盟贸易专员谢夫乔维奇公开表示,10月份必须看到中欧贸易平衡的“切实成果”,否则不排除欧盟启动更严厉的贸易工具。
另据路透社报道,9月16日,欧盟委员会主席冯德莱恩在欧洲议会发表年度“盟情咨文”时表示,中欧失衡已经来到临界点,欧洲因去工业化而遭受加倍打击……欧盟将动用一切可能的手段,减少与中国之间“不可持续”的贸易逆差。
欧盟已经在准备。
8月,高盛研报称,欧盟对华拟议的贸易措施可能涵盖中国对欧盟出口额的27%。
9月9日,据europeantimes等媒体报道,欧盟委员会提交《公共采购法案》,旨在减少公共招标时对价格的过度关注,并遏制对第三国供应商的过度依赖。
9月24日,中国国际贸易促进委员会北京分会撰文表示,新法案会对欧盟来源有倾斜,且可以拒绝欧盟来源占比不足50%的竞标。
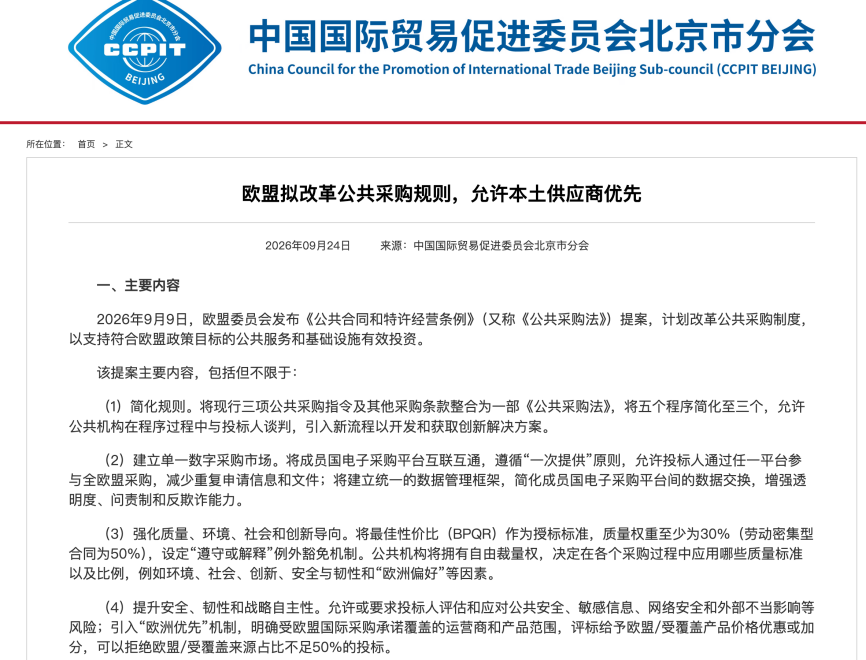
考虑到欧盟公共采购规模约占其GDP的15%,《公共采购法案》堪称兹事体大。
据欧盟统计局数据,2025年,欧盟对华逆差达到3600亿欧元,2026年前7个月为2375亿欧元。按照目前的趋势,可能继续创出新高。
不过,国内的统计和欧盟有所差异,据海关总署统计,2025年,中欧贸易逆差2562.9亿欧元,比欧盟同行低了快1000亿元。
2026年前7个月,统计局数字显示,中国对欧盟的贸易顺差约为1793.8亿欧元,前8个月为2127.18亿欧元。
几百亿到上千亿欧元的统计差距,反映了中欧之间的贸易隔阂。
友好的德国,态度变了?
过去,德国一直不同意对华强硬,但近期德国态度转变,让欧盟有了更多底气。
9月24日,据路透社等媒体报道,德国汽车工业协会首次明确表态,支持在特定条件下,对华加征新关税。
长期倡导自由贸易的德国汽车工业协会主席穆勒接受采访时表示,虽然贸易失衡,应通过对话解决,但如果市场竞争扭曲到一定程度,可以采取贸易防御措施,以维护公平竞争。
穆勒讲话的一个重要背景是,中国汽车在欧洲市场份额再创新高,且没有高额关税的混合动力车贡献良多。
据彭博社报道,Dataforce的数据显示,8月,比亚迪等中国品牌占欧洲新车总销量的12%,全部混合动力车型的25%。没有关税的混合动力车型,因价格实惠备受欧洲客户青睐。
不少德国人认为,中国车之所以走俏,主要源于补贴政策。
8月28日,据路透社报道,德国工商大会外贸主管特赖尔称,如果证实不公平竞争源于补贴,那就是一个大问题,需要采取一定的行动。
德国工业联合会则预计,在国家补贴以及人民币兑欧元汇率被低估等因素作用下,中国企业的产品价格可比德国同类产品低30%至40%。
让人尴尬的是,国内车企2026年半年报显示的利润中,以补贴为主的科目占比创近6年来新高。
据晚点LatePost公众号,A股8家车企上半年170亿元营业利润中,七成是以政府补助为主的其他收益。
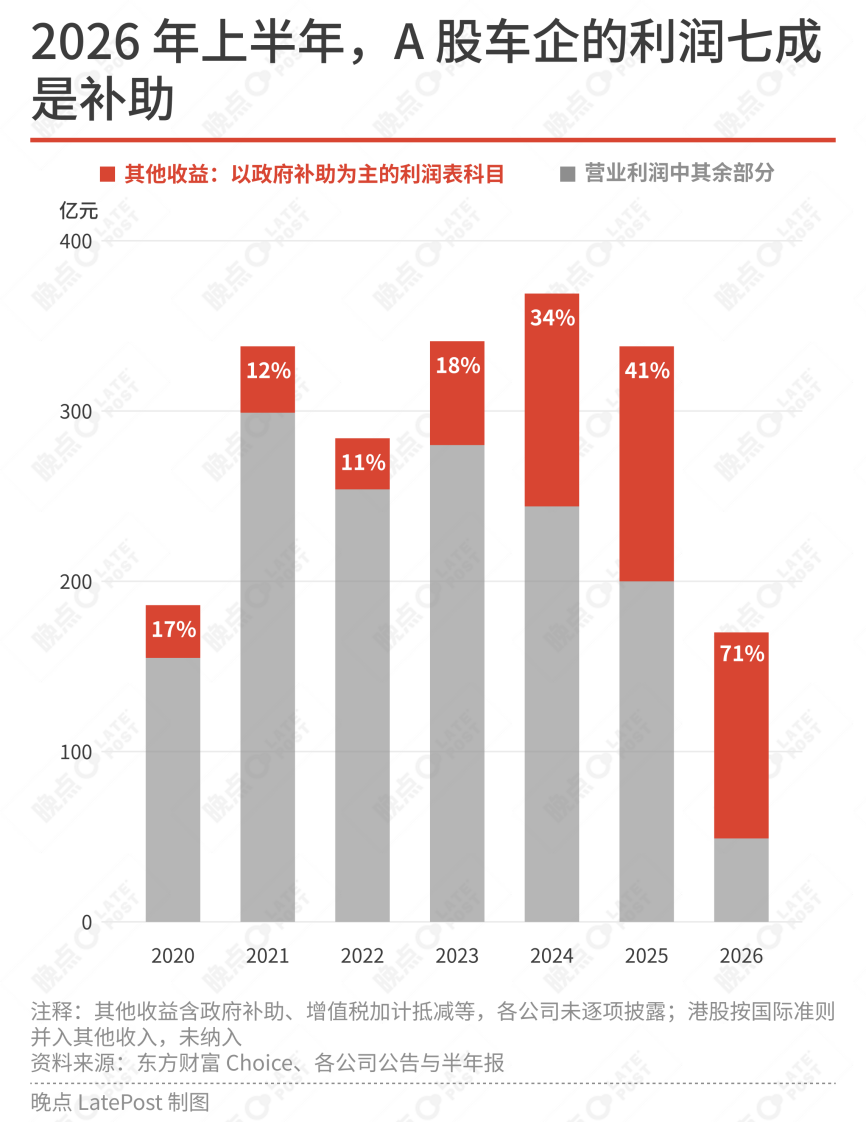
晚点LatePost还统计到另一些让人尴尬的数据。
2026年上半年,承诺的60天账期,没有一家企业做到,多数企业还在拉长,只有少数国央企尽可能加快还款。
沪港两地14家车企的账期中位数,从2025年上半年的183天拉长到2026年上半年的189天。
资金占用方面,12家上市车企合计欠款超万亿,再创历史新高。
值得一提的是,2026年上半年12家上市车企在手现金只剩五千多亿,为欠款总额的一半左右。
7月17日,博世中国总裁徐大全曾说,跟各家汽车公司洽谈新计划,没人谈利润率,都是谈维系多大规模。
谈利润确实没啥意义。据晚点统计,今年前六个月,一众车企平均卖一台车挣2700元,在新能源汽车越做越重的背景下,利润水平和卖废铁差不多。
上述情况,德国同行看在眼里,他们不会将中国本土发生的事情和海外市场分开,反而会认为,这是中国车企的全球策略。
虽然国内不少车企表示会尊重海外规则,但竞争日趋残酷,这样的表达太过苍白。
9月14日,彭博社报道称,德国正在梳理对华产业,计划推出一套涵盖广泛领域的经济安全措施,以保护国内战略产业免受中国竞争冲击。
据悉,潜在措施包括对中国混合动力汽车加征新关税、强制要求成立合资企业等。
总理默茨最早将在10月14日提交方案,争取内阁批准。
此前我们曾经写过,德国正不断加码投资中国,目前德国的做法似乎背道而驰。实际并非如此。
加码投资中国,是为了增强德国企业的全球竞争力,而对中国贸易加紧箍咒,是为了保护德国本土企业能够存活,两者并不冲突。
据德国联邦外贸与投资署公布的数据,2026年上半年,德国对中国出口下降了12%,进口增长了8.9%,导致逆差达到550亿欧元,相比2025年同期再度扩大。
德国汽车巨头们为了保住自身的竞争力,不得不削减本土投入。2026年6月26日,据英国《金融时报》报道,大众宣布,关闭4家德国本土工厂,预计裁撤十多万员工。
这一消息对德国产业界产生巨大震动,有可能加速了德国对华的强硬立场。
欧盟态势一触即发,市场关注度却低得可怕。
一方面是中美消息太多,掩盖了欧洲人的焦虑,另一方面,中国也在积极斡旋,希望找到和解的办法。
9月21日,中德外长通电话,国内的新闻稿显示,双方都希望不升级摩擦,希望通过对话解决分歧。
不过,在海外社交媒体上,德国外长强调,贸易关系必须建立在真正公平的竞争环境上。
什么是公平竞争?无人知晓。因为世界上的公平并不是公理,也永远无法对齐。
我们可以进口欧洲商品,但欧洲的优势在哪里呢?这是欧洲人的问题。