本文来自微信公众号: 曾问品牌战略&设计 ,作者:曾问
一、什么是"低溢价的改善型消费"
"改善型消费"这个词被用得太滥,我们先做两个区分。
第一个区分:改善性消费vs享受性消费。
改善性消费买的是"问题被解决":冬天的车不再又抖又吵、床垫能让人睡好觉、沙发窗帘能自己洗干净。它的价值不在下单那一刻,而在用的过程中持续兑现——今天验证一次,明天验证一次,每一次使用都是一个复购理由。打个比方:改善性消费像换了一台好空调,享受性消费像请自己吃了一顿大餐。空调每天都在改善你的夏天,大餐吃完就只剩回忆。
享受性消费买的是"那一刻舒服":一杯奶茶、一场演唱会、一支限量口红。它没有问题要解决,复购靠新鲜感,护城河天然就浅。
第二个区分:低溢价vs高溢价。
低溢价≠价格低。低溢价指的是:你多付的那一点点钱(ΔP),明显小于你多得到的那一点改善(ΔE)——ΔE/ΔP这个比值高,改善很大,代价很小。
检验只有一句:这份溢价,消费者能不能在用的过程中自己验证出来?能验证,就是低溢价;只能听品牌讲,就是高溢价。
两个维度交叉,得到四个象限:
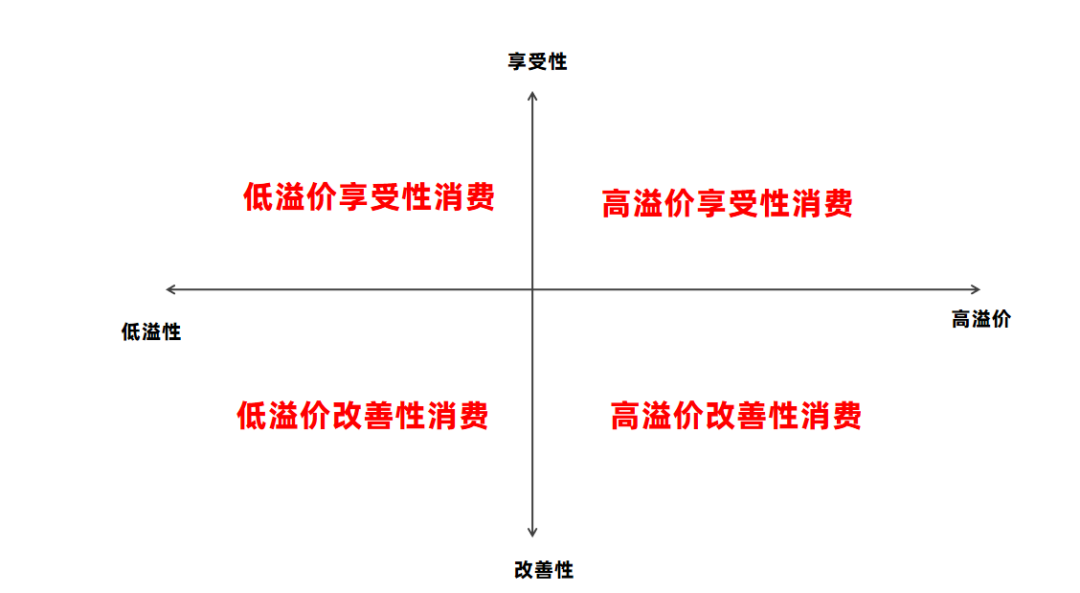
低溢价×享受性:例如:20多块钱一杯的奶茶和咖啡,订单完成那一刻,价值就全部兑现了,喝完就完是流量生意。2026年1–8月,现制饮品客单价从18.0元微涨到18.1元,是餐饮里仅有的两个在涨的赛道之一,但复购靠新鲜感,门槛极低,卷到最后拼的是供应链和投流,不是产品。强如蜜雪冰城,2026年上半年也迎来了上市以来首次利润负增长。
高溢价×享受性:典型的就是奢侈品包包,买的是符号;66元一支的钟薛高雪糕,买的也是那一下的新鲜感;符号还在,就有人付钱;符号一失效,降价都留不住人。Gucci、钟薛高,还有那些曾经挤破头的豪华车标,都是这一象限的墓志铭。
高溢价×改善性:例如:亚朵深睡枕:三倍价,但睡一晚就知道值不值,天天都在解决"睡不好"这个问题;戴森吹风机:贵好几倍,但吹干快、不伤发,天天用得上。
亚朵、戴森都是好生意,可品牌要先花大钱建信任、做验证,多数企业学不来。且消费者多付的费用(ΔP),明显大于得到的那一点改善(ΔE),所以增长的上限可能不高。根据中金公司研报,2025年前十个月,戴森在国内线上吸尘器市场销售额和销量双双下滑,全球营收降到61.3亿英镑,连续第二年下滑,这也侧面反映了高溢价改善性消费的增长有天花板。
低溢价×改善性:例如:新能源车,相比燃油车可能售价贵一点,但安静、平顺、驾驶体验好,且用车成本更低,每一天通勤都在验证;低温鲜奶:贵两三元,更新鲜,看配料表就知道;布艺清洗机:一台机器把沙发窗帘的"不能洗"变"随时洗"。这些都是低溢价改善性消费的代表。
二、一味低价:两年时间,三个行业,同一个结局
"一味低价",不是"性价比",是把价格当成唯一竞争手段——低于成本卖、靠补贴换量、指望规模摊薄一切。这类企业这两年过得怎么样?先看三个行业。
1.咖啡:5万店的目标,只做到1.8万
库迪咖啡是这几年最能代表"极致低价"的品牌。2022年10月成立,0加盟费,5个月开出1,000家店。2023年2月发起"百城千店咖啡狂欢节",70多款产品9.9元;之后一路下探——8.8元、4.8元,直到"1元喝咖啡"。
2024年10月,库迪宣布全球门店破1万家,同时喊出2025年底开到5万家。
到2025年底,实际门店约1.8万家,目标完成不到三分之一。更难看的是开店与关店的结构:第三方监测显示,2025年12月之前的90天里,库迪新开1,655家、关闭1,009家——关店数超过开店数的六成。
为什么关?因为每卖一杯都在亏。成本拆解很细:一杯咖啡原料5.7元、包材1.5元、人工1.9元、水电0.2元、房租1.8元,合计11.1元,而它的主力价格是9.9元。券商研报更直白:单店日均要做到400杯才盈利,多数门店只有200–300杯。
2025年又撞上成本上涨:阿拉比卡咖啡期货价格一度突破437.95美分/磅,创47年新高;云南咖啡豆价格比2024年同期涨超80%。
于是2026年2月,库迪退出"全场9.9元",大部分产品调回10–12元。
真正说明问题的,是同一个市场里的对照组。
瑞幸——曾经的价格战发起者之一——更早退出9.9元战场,把主力价格拉回12–20元,9.9元产品占比压到不足10%。结果是2025年三季度总净收入152.87亿元、同比+50.2%,营业利润17.77亿元、同比+12.9%,自营门店同店销售增长+14.4%,而2024年同期是−13.1%。
同样一杯9.9元的咖啡,瑞幸单杯成本约5.2元,还有可观毛利;库迪单杯成本11.1元。差的不在价格,在供应链。瑞幸能卖9.9元是因为它算得过来,库迪不能。把价格当武器,前提是成本结构撑得住;撑不住,价格就是自杀工具。
2.折扣零售:靠"捡来的便宜",撑不过三年
以好特卖、嗨特购为代表的"软折扣"品牌,卖的是品牌尾货和临期商品。2021–2024年是它们的黄金期:好特卖门店从几十家冲到接近1,000家,2023年营收36.4亿元、同比+51.5%;嗨特购门店逼近500家,创始人预告2024年底做到千店、长期开到3,000家。
2025年,风向掉头。好特卖单店日营业额从首店的9万元跌到1万多元,掉了88%;临期商品占比从2021年的50%以上降到约10%。
同一个"折扣"赛道里,硬折扣却在猛开:鸣鸣很忙2025年12月门店突破2万家,乐尔乐达到9,000家,奥乐齐全球超13,000家,盒马超盒算NB突破300家。
差别在哪?差在便宜是怎么来的。软折扣的低价是捡来的——靠上游品牌的尾货和临期库存清仓。品牌一旦收紧产能、不再超量生产,货源就断了,命脉握在别人手里。
硬折扣的低价是造出来的——规模采购、源头直供、自有品牌、中央仓配,命脉握在自己手里。
便宜有两种:一种叫"卖便宜货",一种叫"把好货卖便宜"。前者靠别人剩下的库存,后者靠自己的供应链。前者在关店,后者在开店。
3.低价白牌:先停增长,再断现金流
美妆白牌最典型。2024年上半年,娇润泉、温博士、VC等一批"厦门帮"白牌还占着抖音美妆GMV TOP20的多个席位;到2025年618大促,白牌在各大平台榜单集体消失——娇润泉跌到第186名,温博士跌到第207名。当初怎么上来的?靠"低成本产品+高杠杆投流":行业普遍的结构是10%产品成本、80%投流、10%其他和利润,广告一停,销售立刻归零。死得最彻底的是麦凯莱:一年砸5亿元广告费,换来8亿元销售额,账面看着风光,最终资金链断裂、宣告破产——烧钱买来的销量,一分利润都没留下。
消费电子白牌在同步退场。洛图科技(RUNTO)数据显示,2025年中国消费级监控摄像头线上在售品牌超过1,000家,年内新入局500多家,同时有超过260家白牌厂商退出,淘汰率过半。白牌厂商普遍靠广告盈利、硬件本身亏损,一旦平台转向"扶优去劣"、流量不再倾斜,这条盈利路径就整体断掉。
跨境白牌同样在出清。界面新闻2025年度盘点将其概括为"白牌退潮,品牌狂飙":依赖信息差和极致压价的"纯低价直邮白牌"加速失血,一位义乌卖家说得很直白——"现在全托管订单利润不到5%,还常因不合规被下架,做一单亏一单,不如不做"。
女装电商是压轴的注脚。淘宝五金冠女装店"可可里小姐",2,000万粉丝、月销4万件、回头客60万、好评率94%——数字都很漂亮,却在2026年8月31日永久闭店。死因不是没销量,是退货率70%–80%,加上投流成本占营收30%–40%(几年前只有10%–15%)。2026年以来,已有十余家百万粉女装老店密集关停。
白牌的死因从来不是"被品牌打死的",是这套模式自己长不出利润——低价可以买来一时的销量,买不来活下去的现金流。
三、低溢价改善型:同样两年,另一条曲线
1.新能源车:多付几万块,买的是"回不去"的体验
2026年8月汽车类零售额,燃油车−40%(纯燃油−45%)。与此同时,新能源乘用车零售渗透率已经达到65.2%,销量前十名全为新能源。跌的不是"买车",是"买油车"。
"开了电车就回不去"不是营销话术,是车主用下一辆车投的票——燃油车没有做错什么,只是电车的每一次体验改善,都是油车给不了的——冰箱、彩电、大沙发、辅助驾驶、自动泊车、可变空间、升顶帐篷....
再看燃油车那边原来卖的是什么价。过去几十年,燃油车的定价里有相当一部分付的不是车,是车标。泡沫破起来有多快?2025年的终端市场给出了答案:奔驰E300L指导价近50万元,裸车价跌破35万元;宝马3系直接七折;英菲尼迪QX50单车降价16.1万元、让利46%;捷豹XEL最大降幅17.48万元,终端售价几乎腰斩(媒体终端监测口径)。一旦市场上出现了体验更好的替代品,这些攒了几十年的品牌溢价,一年之内被挤干净。
小米汽车为什么卖得好?定价是最重要的原因之一。小米SU7入门版21.59万元,比特斯拉Model 3还低1.6–2万元,续航更长、激光雷达全系标配——在同档次新能源车里,它是主动选了低溢价的那一个,媒体测算消费者"22万买到了50万的体验"。结果是2025年SU7卖出约25.8万辆,把Model 3(约20万辆)拉下马(媒体汇总口径)。
这组对照说明了"低溢价"的真正含义——它不是穷,是一种主动的定价战略。燃油车躺在品牌溢价上赚了几十年,新能源车用更低的溢价、更好的体验把它掀翻:消费者多付的那一点点,换来的是每天都能验证的改善。
2.乳制品与家电:大盘在跌,改善档在涨
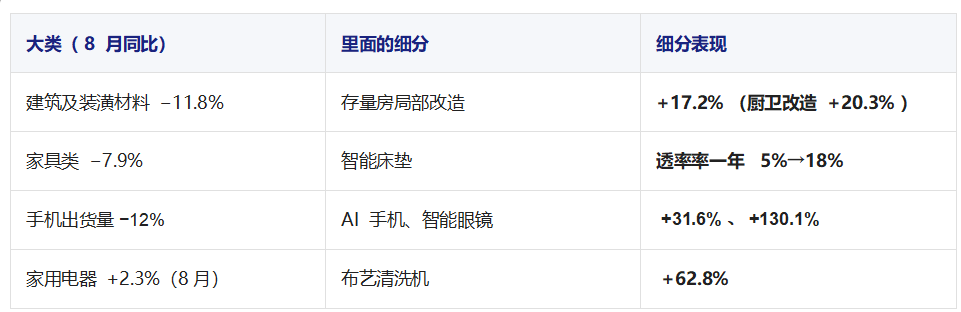
·乳制品二季度整体−8.5%;常温纯牛奶−10.1%、常温酸奶约−15%——而低温鲜奶Q1+30.7%、Q2+16.87%,奶酪约+30%
·家电大盘(奥维口径)2026上半年4,250亿元,同比−9.9%;清洁电器整体227亿元、−0.7%,近十年首次下行——而布艺清洗机+62.8%、擦窗机器人+39.4%,智能床垫渗透率一年内从5%涨到18%
同一个货架、同一个"奶"字,常温在跌、低温在涨。家电也不是卖不动了,是老品类在降价内卷,新品类在涨价增长——洗地机均价跌了11.3%,而小众品类里电动拖把均价涨了58.1%。
它们增长的共同点就是:改善具体、可验证、天天复验。且消费者只是多花了一点钱,就得到了超出预期的体验。所以,消费者不是不花钱,是换了个东西花。
3.酒店行业:中端酒店,成为全行业唯一持续扩容的价格带
经济型酒店智能改造后RevPAR提升12%。2025年末客房占比:中端酒店从2019年16%升至22.48%,是全行业唯一持续扩容的价格带。2026上半年头部中端品牌RevPAR恢复至2019年的115%,是唯一跑赢疫前的档位。
四、总结
2026年上半年住户存款余额173.48万亿元,上半年还在净增7.58万亿元。消费者不是没有钱,而是在当前的经济环境下,他们花钱更精明了。消费者更愿意把省下来的每一块钱,都在找一个"值"的地方重新花出去。
因此,面临经济和消费不断分化的当下,企业在激烈的市场竞争当中往往陷入迷茫,好像怎么努力都改变不了企业增长的颓势,而低溢价改善性消费,或许是企业未来发展的一个方向。
附录
1.社零分品类增速、居民消费倾向、服务零售、房地产投资:国家统计局(2026年9月15日发布;2026年8月及1—8月数据)。
2.居民储蓄倾向、住户存款:中国人民银行2026年二季度城镇储户问卷调查。
3.新能源乘用车渗透率与销量结构:中国汽车流通协会(2025年1—10月及全年)、乘用车市场信息联席会(2026年8月,零售口径)。
4.新能源车主忠诚度:麦肯锡《2023中国汽车消费者洞察》(中国区调研;97%纯电车主下一辆仍考虑电动车、推荐分8.2/10)。
5.咖啡行业:瑞幸咖啡、库迪咖啡公开财报与经营数据;界面新闻成本拆解;招商证券研报;库迪单杯成本与门店开合数据为媒体测算与第三方监测口径,非公司披露。
6.折扣零售:中国连锁经营协会《2023/2024年中国连锁TOP100》;极海品牌监测门店数据;民生证券、华西证券研报;企业公开披露。
7.山姆与沃尔玛中国:沃尔玛公司财报;中国连锁经营协会《2026年中国超市Top100》;山姆中国销售额与会员数含市场人士与行业测算口径;客单价、大包装单件价差(−10%–20%)与商品毛利率(8%–10%)为行业调研与媒体测算口径,非公司披露。
8.家电结构数据:奥维云网、中怡康(2026上半年);与统计局口径存在差异,本文未混用。
9.乳制品、饮料、方便面、家纺分品类增速:马上赢、尼尔森IQ、上市公司2026年中报及行业研究报告。
10.手机出货量与均价:Omdia、Counterpoint(全球口径)。
11.建材与局部改造:中国建筑材料流通协会BHI、中国建筑装饰协会、土巴兔《2026中国家装消费趋势报告》。
12.白牌美妆:抖音电商GMV榜单(娇润泉、温博士榜单位次);麦凯莱破产案、"10%成本+80%投流+10%其他及利润"结构,来自《化妆品观察》、大数跨境等行业媒体调研报道(非官方统计)。
13.白牌消费电子:洛图科技(RUNTO)《2025年中国消费级监控摄像头市场年度报告》(线上在售品牌超1,000家、年退出超260家白牌、TOP4份额43.7%)。
14.跨境白牌:界面新闻《跨境电商2025盘点:白牌退潮,品牌狂飙》(2026年1月)。
15.女装电商:电商平台退货率数据、行业访谈及企业公开信息(非官方统计)。
16.豪华燃油车终端降价:凤凰网汽车·帮宁工作室2025年市场调查报道(奔驰5折、宝马6.5折;英菲尼迪QX50降16.1万元、捷豹XEL降17.48万元);证券时报线下走访报道。均为终端媒体监测口径,非厂商披露。
17.小米汽车:小米汽车官网及汽车之家、易车公开车型数据(SU7指导价21.59万起vs Model 3后驱版23.19万–23.55万);"2025年SU7约25.8万辆vs Model 3约20万辆"为媒体汇总销量口径;"硬件综合净利率不超5%"为小米公司公开承诺。