
本文来自微信公众号: 科工力量 ,作者:科工力量
“免费领手机”,回家才发现自己签了三年贷款。这样的投诉出现了多年迟迟没有大的改变。但是最近,这套运营商玩了很多年的“0元购机”,突然要踩刹车了。
中国移动的“和包信用购”、中国电信的“橙分期”、中国联通的“沃分期”,近期陆续从营业厅下架,已办理业务的用户仍按原合约履行。三家客服给出的解释集中在产品升级、系统优化、改善体验。
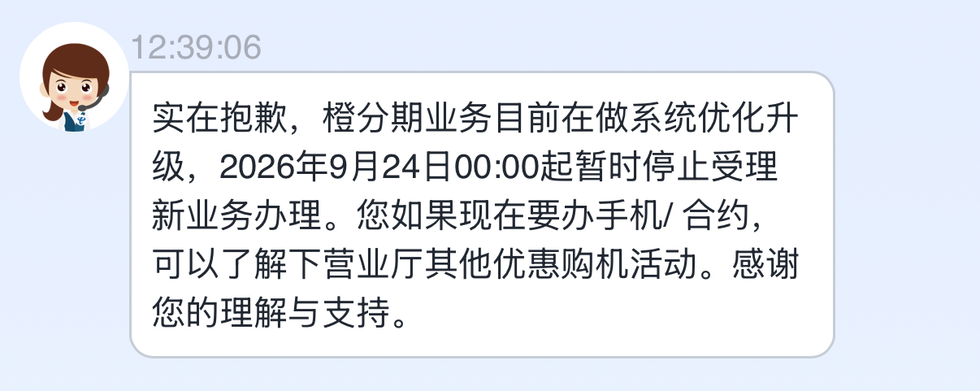
北京日报咨询电信的回复
但他们没说的是监管的收紧。金融分期业务暂停几天之后也就是9月30号,新的《金融产品网络营销管理办法》要实施了,办法明确要求,金融产品营销不能含有虚假或者引人误解的内容。更早之前的《电信和互联网服务基础电信企业网上营业厅服务规范》也要求:不使用“0元”“免费”“不限量”“永久”等易引发用户误解的表述进行宣传。
不过,停止分期购机不代表运营商放弃这套长期套牢用户的玩法。《北京日报》报道显示,部分营业厅门店仍展示“国补+合约+会员”组合来达到“0元购机”,前提是用户需要办理宽带、预存话费,并签下长达三年的合约。
从金融分期到预存话费,变化的是购机款由谁先付、用户先拿钱还是先交钱。没变的是,运营商愿意让一部手机当下看起来“免费”。运营商绞尽脑汁的换策略,只是为了换取用户未来三年的消费承诺。
一部手机,为什么会多出一笔贷款
运营商用手机换长期套餐,并不是新生意。早在3G时代,门店就有“预存话费送手机”:用户先交一笔钱,承诺未来两三年使用指定套餐,运营商给出购机优惠。手机当下便宜了,代价是未来的通信消费提前确定。
2018年前后,消费金融加入了这笔交易。用户不必一次预存那么多钱,购机款可以由合作金融机构先提供,再按月偿还;运营商则在用户按约使用套餐后,依协议发放补贴或返费,帮助覆盖分期。具体资金路径和扣款规则,取决于所签合同。
这使一笔消费同时包含两层关系:用户与运营商之间是通信服务合约,与金融机构之间可能还有贷款合同。前者的优惠有条件,后者的还款有期限。“0元”代表的是拿到手机时的付款额,这种噱头是为了增加用户即时的购买意愿。事实上,很多时候用户综合起来付出的成本,要比标签价格多得多。
风险也藏在两层关系的接缝里。正常缴费时,返费可能覆盖约定的分期;如果欠费、降档或提前解约,补贴可能按合同中断,贷款却不会因此消失。用户若没有继续按期还款,才可能发生贷款逾期并影响征信。欠一次话费不等于贷款自动逾期,但话费欠缴可能使原本用于还贷的补贴断掉。
央视新闻报道过一位湖南株洲用户的经历:业务员承诺在网三年送手机,几天后,他收到的却是“贷款成功”的短信,合同显示名下多了1950元、36期的消费贷款。分期购机本身并非问题。真正引发纠纷的是,用户以为只在办套餐,直到收到短信才发现,自己还成了借款人。
卖手机不赚钱,为什么还要送
如果你看了运营商的财报,就会发现这笔生意的重心不在手机上。中国联通2026年半年报显示,上半年销售通信产品收入234.08亿元,对应成本226.17亿元,毛利约7.91亿元,毛利率只有3.4%左右。这项收入还包括手机等通信产品,但从整体看,终端销售的毛利空间并不大。
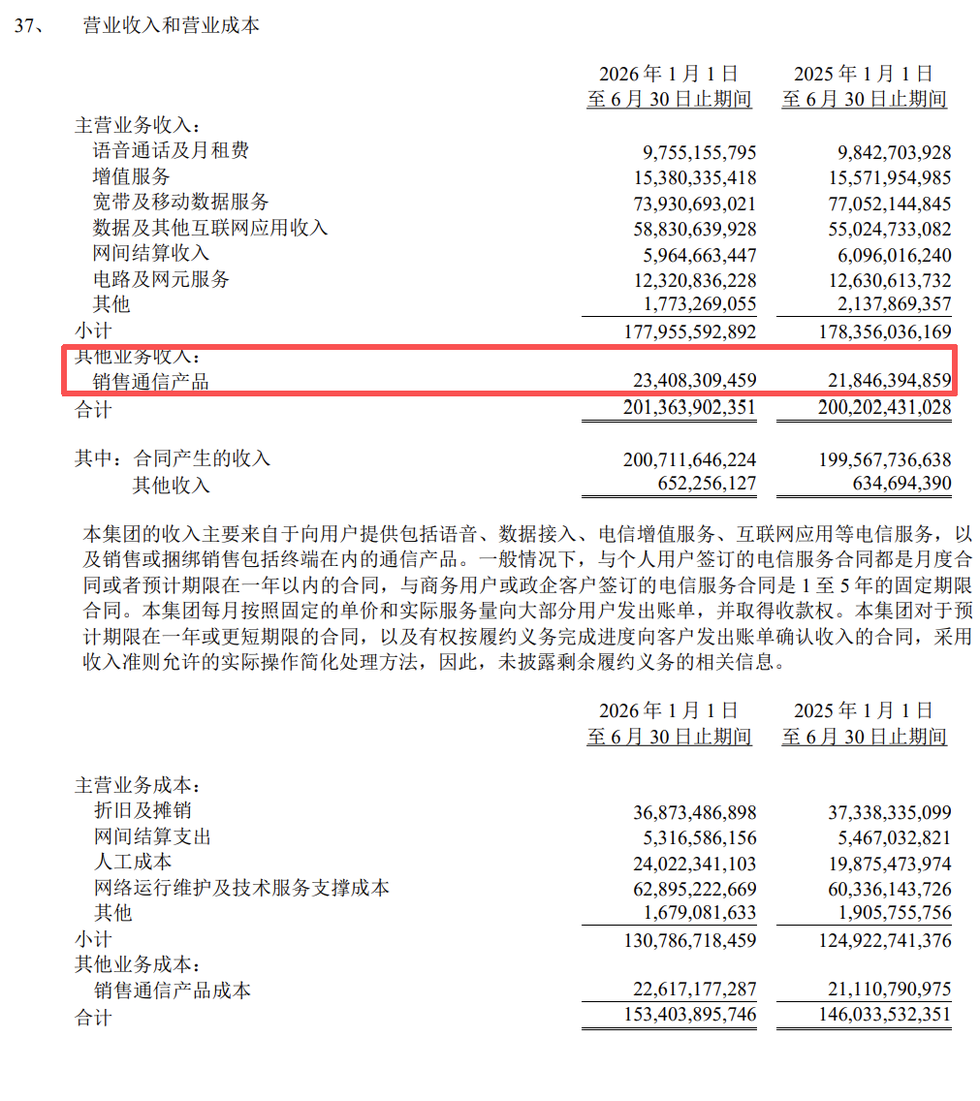
来源联通半年报
真正规模更大的是持续提供服务的收入。联通上半年主营业务收入约1779.56亿元,约为通信产品销售收入的7.6倍。两项收入的体量差距说明:运营商卖手机之外,更看重用户此后持续使用套餐、宽带等服务。手机是争取这笔长期消费的入口。
更何况,这个机会比过去更难拿到。工信部数据显示,2025年全国移动互联网接入流量增长17.3%,移动数据流量业务收入反而下降3.1%。今年前七个月,移动互联网流量仍增长17.6%。用户消耗的流量越来越多,但从去年的同口径数据看,流量增长并没有换来更多移动数据流量收入。
这也解释了为何投诉多年存在,购机优惠仍会反复出现。其商业价值主要体现在长期通信消费;而贷款加入后,把原本属于“优惠能不能继续领”的问题,进一步变成了“还款会不会出问题”。
但误导销售和投诉持续累积,这笔获客账就要和合规成本、声誉损耗一起计算。
贷款退场之后,“0元”仍需算总账
监管变化把这种复杂交易推到了台前。9月30日将实施的《金融产品网络营销管理办法》要求,营销内容与金融产品合同保持一致,清楚展示提供者、利率费率及风险;涉及分期付款,也不得只突出首期优惠来诱导消费。另一项已于8月实施的网上营业厅服务国家标准,要求在同一页面醒目写明在网期限、退订方式和违约责任,并避免用“0元”“免费”等容易引发误解的说法。
北京门店的新方案是,购机补贴可以不用贷款来实现。预存话费、办理宽带、叠加国家补贴与会员优惠,同样能把一部手机的当场支付价压到0元。还是能达到之前“0元购机”的目的。
分期暂停,首先切断的是“通信欠费可能传导为贷款逾期”的一条风险链。但它没有消除运营商用购机优惠换长期合约的动力。只要手机仍能帮它留住未来两三年的话费,“0元购机”就可能继续换一种形式出现。