本文来自微信公众号: 食品内参 ,作者:不浪费读者时间的,原文标题:《雨润火腿肠“归零”!从“北双汇南雨润”到上市公司退场,前江苏首富的二十年败局》
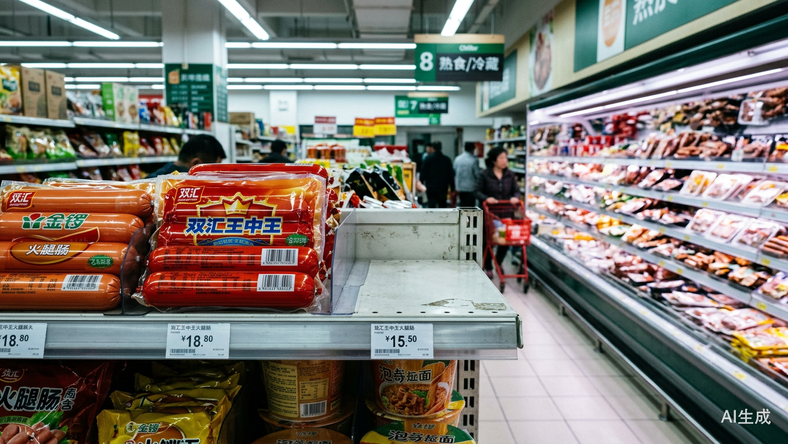
曾与双汇、金锣并称“火腿肠三强”的雨润,正在以一种含混的方式告别火腿肠:上市公司已经退出,集团仍在销售。
尴尬的“零”
9月28日晚,针对雨润食品中报发布后市场上“雨润全面退出火腿肠”的解读,南京雨润食品有限公司发布声明澄清,称上市公司层面的业务调整不等于集团整体退出,集团旗下非上市主体的火腿肠照常生产销售,没有退出计划。报表上清零的,只是港股上市公司雨润食品的火腿肠收入;火腿肠这门生意,仍留在雨润集团的非上市体系里。
今年8月,雨润食品发布了2026年中期业绩。财报显示,上半年集团收益2.48亿港元,同比减少2.7%,股东应占亏损950.8万港元,同比收窄约12%。下游深加工板块中,低温肉制品收益1.90亿港元,占集团总收益约77%,高温肉制品收益为零。2025年全年,集团收益4.46亿港元,不到2024年9.92亿港元的一半。
中报发布后,“雨润退出火腿肠”的说法迅速扩散。翻阅2025年8月的中期公告,这个“零”其实已经出现过一次。公告称,若干生产高温肉制品的深加工厂房租约于2024年12月31日届满,公司因此在2025年上半年没有这部分收益,2024年同期则为7300万港元。
值得注意的是,高温肉制品“收益为零”已连续出现在两份中期报告中,只是去年的报告发出时,这一点几乎没有人追问。
2024年全年,雨润高温肉制品收益1.46亿港元,上一年为1.74亿港元,毛利率17.3%。同一年,低温肉制品毛利率为29.5%。在一家现金见底的公司里,毛利率低十二个百分点的产品线最先被放弃。
在这一过程中,两份合同的到期日也值得注意。2022年1月重整落地时,雨润食品与雨润精选旗下的南京雨润签约,约定后者及其联属人士在2022年1月1日至2024年12月31日期间向上市公司采购深加工肉制品。这份采购协议与高温肉制品厂房租约在同一天到期。
9月28日的声明称,非上市主体的高温肉制品业务正常运营,电商平台上也仍能买到雨润牌常温火腿肠。火腿肠业务是否已从上市平台转回集团的非上市体系,公司没有公开说明。
现金压力,或许是迫使上市公司做减法的一个重要考量。截至2026年6月末,雨润食品的银行借款总额为4.32亿港元,其中3.63亿港元已经逾期,占比超过84%,境内多家银行已提起诉讼;流动负债净额9.94亿港元,现金及现金等价物不足2000万港元。公司资产合计5.02亿港元,负债合计13.17亿港元。核数师立信德豪以持续经营存在多项重大不确定因素为由,对其2024年财务报表无法发表意见。
2024年底厂房租约到期时,管理层考虑到经营情况和现金流,决定不行使买下相关土地及厂房的选择权,上市公司下游深加工年产能由5.6万吨降至2万吨。上市公司砍掉高温肉制品业务后的第一个半年,集团毛利率由上年同期的14.0%升至22.9%;到2026年上半年,下游深加工毛利率升至32.7%,集团毛利率进一步升到26.6%,毛利6600万港元。同期财务开支净额2900万港元,同比增加53.4%,主要是银行借款利息。毛利率提升带来的收益,大半付给了银行。
雨润靠并购扩张起家。创始人祝义财早年先后收购安徽阜阳、四川内江等25家濒临倒闭的国有肉联厂,业内称他为国有肉类企业的“收购王”。鼎盛时期,“北双汇、南雨润”的说法流行一时,雨润系铺开了食品、地产、商业、物流、旅游、金融和建筑七大板块。同一时期,双汇和金锣守着主业,持续强化供应链。
转折从2012年开始。当年市场曝出大股东挪用上市公司约30亿港元现金,祝义财随后辞去雨润食品董事会主席和执行董事,把精力转向地产。
2015年3月23日,祝义财被执行监视居住,集团融资环境急剧恶化,2016年江苏雨润首次出现债务违约。2019年1月祝义财回归,同年3月,分别于1996年和1999年加入雨润的董事会主席俞章礼、首席执行官李世保辞任,祝义财的女儿祝媛接任执行董事、董事会主席和首席执行官。2020年11月,南京中院受理了雨润7家核心企业的破产重整申请。
针锋相对
2022年1月,重整方案获批,新搭建的证券化平台雨润精选承诺,2026年净利润不低于50亿元,2027年内提交上市申请。上市公司的业务则收缩到以哈尔滨大众肉联为主体的“哈肉联”品牌。在2024年3月发布的2023年年度业绩中,雨润食品为新一年定下的打法是:以哈肉联专营店为渠道建设核心,在东北重点优化和加密门店,主推“热卤鲜熏”模式,再向华南、西南辐射,形成以东北为中心、覆盖全国六大区域的格局。
祝媛至今仍身兼董事会主席与首席执行官。港交所企业管治守则要求这两个职位分设,公司在2025年3月发布的2024年年度业绩中解释,由一人兼任有利于高效制定和执行策略,长远会另行物色一位合适的首席执行官。截至2024年底,上市公司员工约1000人,执行董事只有两名。
十几年间,雨润的最高决策层经历了创始人离任、被查、回归,家族二代上台,老臣出走,债委会进场。每一轮变动中,管理层的精力先后投向地产、危机处置和重整谈判。常温火腿肠需要全国铺货,比拼价格和动销,却从未在任何一轮规划中成为重点。
同一时期,老对手在做相反的事。
双汇包装肉制品销量在2020年达到158.69万吨,2025年降至136.11万吨,少卖约22万吨,毛利率却提升到37.05%。进入2026年,双汇选择扩量。上半年,双汇包装肉制品收入120.6亿元,同比增长7.64%;销量69.9万吨,同比增长9.1%;毛利率36.30%。
双汇的包装肉制品涵盖火腿肠、低温肉制品等多个品类,财报没有单独披露火腿肠数据。放在同一口径下比较,2026年上半年雨润食品全部深加工肉制品收入为1.90亿港元,按汇率粗算约合1.7亿元,双汇同类业务收入约为其70倍。两家的毛利率相差不大,雨润下游为32.7%,双汇为36.30%,差距在规模。
差距首先出现在渠道上。2026年上半年,双汇成立重客管理中心,组建特通销售团队;传统渠道销量同比增长1.4%,会员超市、连锁便利店、休闲零食、电商、餐饮等新渠道销量同比增长43.8%。截至2025年上半年,双汇经销商超过2万家,覆盖超市、便利店、农贸市场和餐饮门店。马上赢的线下商超监测显示,双汇在常温火腿肠线下零售中的份额已突破60%。
常温火腿肠的生意靠铺货密度,要摆进小卖部、车站和零食店的货架。雨润把资源集中在东北专营店,做的是低温熟食的现做现卖。两种打法对应两种生意,雨润在前一种上已多年没有投入。
产品端的压力来自两个方向。一边是品类之外的分流。安井食品把烤肠定为继火锅料、面米制品之后的第三大主业,2026年计划升级克重与包装,并在终端设立烤肠专柜;龙大美食2025年把烤肠肉含量提升到80%,该系列已成长为亿元级单品。严格说,这类烤肠属于需要冷链的速冻或低温肉制品,与常温火腿肠分属两个品类。它们的压力来自消费场景:商超熟食区、旅游景区、关东煮和麻辣烫摊位上“随手吃一根肠”的需求,过去多由火腿肠满足,现在正被现烤的肉肠分走。
另一边是消费者本身。马上赢数据显示,2025年一季度常温火腿肠在方便速食类目中的份额为17.48%,同比增速下滑超过4%。社交平台上,有网友吐槽火腿肠“配料表堪比化学元素表”,一条高赞评论表示,只要做到高蛋白、纯肉、少盐少脂,口感差一些也愿意买。更年轻的消费者也在流失。一位15后小学生在接受商业媒体“创业最前线”采访时说,妈妈不许吃这类“垃圾食品”,自己也觉得火腿肠太咸。
双汇用儿童版王中王、区域风味新品和新渠道稳住销量,2026年上半年新品销量同比增长33%。雨润的上市公司连高温肉制品厂房都已放弃续租,在火腿肠上推新品、开渠道已无从谈起。
南京雨润的声明说,火腿肠仍在生产和销售。可以确认的是,港股上市公司雨润食品已经连续两个中期报告没有火腿肠收入,这门生意从上市公司的报表上消失了。
集团自身的压力也没有解除。按照重整方案,雨润精选2026年净利润不低于50亿元的承诺,距考核期结束只剩三个月;如果未能兑现上市目标,雨润精选和雨润控股需现金回购债权人的全部转股债权本金。今年7月,南京河西的雨润国际广场以25.02亿元起拍,围观超过2580人次,报名人数为零。
三十多年前,祝义财在合肥办起肉食品厂,此后靠收购国营肉联厂做到“北双汇、南雨润”。如今双汇仍在火腿肠上加码,上市的雨润已经退出,集团的火腿肠还摆在货架上。它还能摆多久,要看雨润集团怎样过完2026年。