本文来自微信公众号: 餐企老板内参 ,作者:七饭
现在的奶茶店越来越像个杂货铺子了。
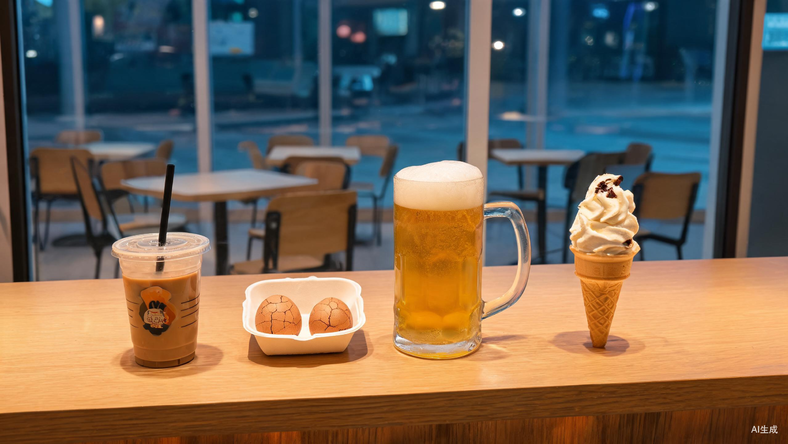
霸王茶姬卖起了茶叶蛋,古茗在门店里推出了现打啤酒,蜜雪冰城斥资近3亿元收购鲜啤品牌,奈雪的茶端出8.8元的咖啡烘焙早餐,喜茶开出了炒冰实验室,排队要等上一小时……
去年的品类跨界还集中在奶茶与咖啡之间,今年新茶饮的边界正往冰淇淋、零食、酒水、早餐等品类拓展。增长曲线的探索,比新品上新还要热闹。
跨界动作集中在贴合度最高的冰淇淋上。据不完全统计,今年以来国内主流茶饮品牌已集中上新超过30款冰淇淋或含冰淇淋产品,以意式Gelato为主,如喜茶的喜拉朵、霸王茶姬的茶拉朵、古茗的古拉朵……命名逻辑如出一辙,产品路径很相似,都是把当家茶饮的爆款风味,从杯子里“搬”进了冰淇淋。
当然,还有更激烈的探索,如霸王茶姬在上海7家门店上线了“白雾红尘茶叶蛋”,单枚5元,锚定早高峰人群;古茗在杭州湖滨银泰门店试水现打啤酒,营业时间延长至零点,来承接西湖夜游客流。蜜雪冰城上架自有零食、收购鲜啤品牌,茶颜悦色孵化新鲜零食子品牌“吉时赏味”,新茶饮的业态边界正在被无限拉伸……
这热闹的跨界背后,似乎藏着品牌满满的焦虑。
增速放缓,
门店质量成关键点
过去几年,新茶饮是门店扩张拉动增长的典型品类,每年20%至30%的营收增速是常态。但这点在2026年被打破了,回看上半年的各品牌财报不难发现,行业集体进入增速放缓的转型周期。
比如古茗上半年净增797家门店,远低于全年指引的3000家以上,管理层预期下半年净开店约2200家来填补缺口。
蜜雪冰城上半年新开加盟店5455家、关闭1289家,去年同期新开7721家、闭店仅1187家。
霸王茶姬将2026年定位为“调整与企稳之年”,扩张节奏明显收敛,一季度和二季度门店分别净增仅78家和108家,门店增速从去年同期的超四成骤降至8.5%。茶百道门店数同比增速仅4.7%,仍维持低位。
品牌们开始意识到“经营杠杆效应”的局限性。
加盟模式下,收入主要来源于向加盟商销售原材料和设备,只要门店密度持续增长,收入增速大于成本增速时,利润就能被放大。但这一增长模型并非没有边界。随着门店规模越来越大,收入增速放缓甚至低于成本增速时,边际压力逐渐显现。
在这一背景下,品牌们开始寻求更高的单店质量。蜜雪集团首席执行官张渊则明确表示:“主动放缓国内开店节奏不是阶段性的调整,而是公司主动选择、并会长期坚持的发展方向。”
沪上阿姨也提到,公司将“坚持高质量有序拓店,优化加盟管理,提升单店盈利、缩短投资回收期”。霸王茶姬将2026年定位为“调整与企稳之年”,扩张节奏明显收敛,Q2单季全球仅净增约108家门店。
当门店规模已经无法自动转化为营收增长,经营杠杆走到尽头,品牌开始追求单店盈利能力。当单一茶饮品类难以扛起业绩目标,跨品类拓展就成为必然选择。
跨界,
还是要看契合度
新茶饮的跨品类上新,本质上还是在存量中寻找增量。但边界的探索,本身也有边界。
如咖啡与奶茶,是契合度极高的两个品类。奶茶高峰在下午和晚间,咖啡高峰在上午和午后,两者消费习惯成熟,时段互补非常明显。奶茶品牌卖咖啡,可以有效拉动营业时长,直接带动增收。这也是目前头部品牌几乎全员布局咖啡的根本原因。
但并非所有品类都具备这种天然优势,早餐品类的拓展就迟迟打不开局面。如蜜雪冰城就曾在大连、西安等多城门店试点5元早餐奶和7.9元早餐组合,试图抢占早间时段,但仅数月后便全面下架。
核心原因在于消费习惯的缺失:咖啡有成熟的日常饮用习惯,消费者愿意在早晨为它买单;奶茶品牌卖早餐,消费者既没有“去奶茶店吃早餐”的心智,也没有足够的品类信任。消费习惯的养成成本,远比供应链复用成本高得多。
冰淇淋则是另一种逻辑。它的原料和茶饮有着高度重合,很多门店只需添加一台冰淇淋机就可以上新了,毛利率远超茶饮主业。但冰淇淋对门店业绩的提升,并非纯粹的增量。
但消费者走进门店,花18元买一杯“某拉朵”时,可能他的奶茶预算就被分流了,冰淇淋在贡献高毛利的同时,也在抢奶茶的生意。真正的增量,取决于它能否吸引原本不打算消费的客群,或覆盖茶饮无法触达的场景。
这恰恰说明,跨品类的边界,最终由需求决定。品牌需要在门店合理的能力半径内展开探索,如供应链能否复用、运营是否可控、消费习惯是否已经存在或者能被低成本培育。
咖啡和冰淇淋之所以成立,是因为它们在需求端和供给端都找到了支点;而早餐的碰壁,则是因为需求端的心智空白无法靠低价强行填补。或许,新茶饮的下一程,不是看谁跨得远,而是谁看得更准、节奏更克制。