
本文来自微信公众号: 豹变 ,作者:李白,编辑:邢昀
耳夹式耳机的反向走红说明了什么。
2026年,耳机市场出现了一个有趣的现象。
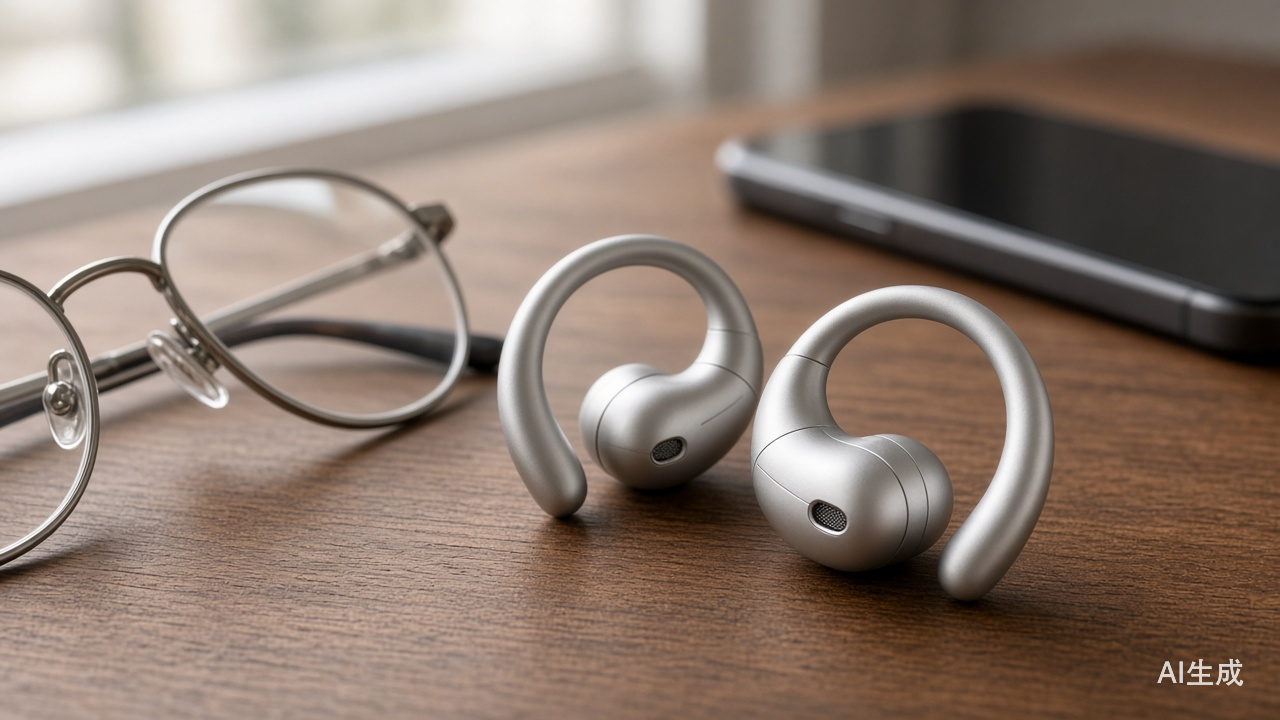
IDC发布的2026年第二季度全球耳戴设备跟踪数据显示,在传统穿戴形态持续遇冷的同时,耳夹式开放式耳机全球出货量同比暴涨82.2%,成为音频赛道增速最快的细分品类。
在所有设备都拼命变“智能”的当下,耳夹式耳机这个品类几乎没有强Agent赋能、没有大模型加持、没有花哨的智能交互。但就是这副“不那么智能”的耳机在整个消费电子圈拼命卷AI功能时,反而跑出了增长曲线。
这意味着,AI硬件行业或多或少存在一些供需错位:好用、无负担、松弛的基础体验,同样有机会重新成为硬件竞争的话语权。
由此延伸出来的思考是,国补拉动增长效应递减后,智能硬件厂家应该给出一个Agent之外的新换机理由。
耳夹式耳机,为什么突然出圈?
耳夹式耳机,也不算突然出圈。
2025年一档热门综艺《姐姐当家》中,董璇老公张维伊因为一直戴着耳夹式耳机,引发了网友讨论。他吃饭戴、聊天戴,见家人时也戴。观众觉得不礼貌,调侃耳机像“焊在耳朵上”,后来节目甚至给耳机打了码。
这场争议讨论的是人,但耳机本身也留下了一个值得琢磨的问题:一副耳机,为什么能让人戴着戴着就忘了摘?
一个明星把耳机戴成了负面符号,看起来是个娱乐事件。但耳夹式耳机确实开始进入更多消费者视野。
IDC数据显示今年第二季度,耳夹式开放式耳机迎来爆发,全球出货量同比暴涨82.2%。而耳挂式耳机出货量同比下降5.1%,颈挂式耳机仅微增0.9%,增长基本停滞。
国内市场的消费趋势同样值得关注。
洛图科技《2026上半年中国耳机耳麦零售市场报告》进一步印证了这种逆势行情。数据显示,2026年上半年国内耳机耳麦全渠道总销量为8797万副,整体市场同比下滑15.9%,行业大盘持续降温。但在这样的下行环境中,开放式耳机交出同比增长34.1%的亮眼成绩,成为整个音频行业为数不多的正向增长赛道。
增长背后,是一批具体而细微的使用痛点。有人戴入耳式耳机久了会觉得胀痛,希望换一种不堵耳道的选择;有人戴眼镜,不喜欢耳挂与镜腿挤在一起;也有人在通勤、办公时,希望听音频的同时仍能察觉周围的动静。
耳夹式耳机未必在音质、漏音控制或佩戴适配上适合所有人,但它用一种新形态,回应了这些过去容易被忽略的需求。
一位重度音乐爱好者对《豹变》表示,对他来说,耳挂式或者传统头戴、耳挂设备会挤压镜腿,长时间佩戴存在明显异物感,频繁充电、单边断连、外出易丢、收纳烦琐,使用细碎的负担不断累积,耳夹式相比之下要好很多。
也有消费者直言:“我不算跟风,之前其他入耳式的长期收听耳朵疼,所以换一种开放式试试。”此前第三方调研机构Counterpoint的实测数据也支撑了这种感受:连续佩戴2小时,TWS(真无线耳机)用户中31%出现耳道胀痛或耳鸣感,而OWS(开放式耳机)用户仅4%。
有意思的是,最近消费电子新品发布会上,AI几乎成了标配:手机要有Agent,耳机要能实时翻译,穿戴设备也在争当下一个智能入口。但耳夹式耳机没有复杂的Agent,没有大模型加持,没有花哨的智能交互。
这个品类的出圈,从消费端给出的答案,未必是“再聪明一点”。当手机、眼镜和耳机都忙着接入大模型、比拼Agent能替用户做多少事时,一部分消费者花钱解决的是更早、更朴素的问题:耳朵疼不疼,眼镜会不会被挤,出门时能不能既听音乐又听见路况。
大厂何以冷视,用户又为何热衷?
耳夹式耳机成为新爆品,也引来不少玩家入局。
第一梯队是手机大厂,华为是绝对的主角。华为用FreeClip系列占据高端市场,今年6月又推出FreeClip 2典藏版,把耳机与珠宝配饰的结合做得更明显;OPPO在4月发布Enco Clip2,主打无感佩戴、AI通话降噪,也加入了面对面翻译;小米5月发布首款耳夹式耳机,补齐了自家耳机产品线。三星的首款耳夹式耳机Galaxy Buds On也在路上。
专业音频品牌同样没有缺席。韶音今年推出OpenDots 2和OpenDots Air,继续在结构、稳固性和听感上做文章。倍思、漫步者、南卡等品牌则在更多价位段争夺用户。
另外,还有电商新锐品牌则依靠高性价比抢占下沉市场。
产品越出越密,但大厂对耳夹式品类的态度,可以概括为跟进但不押注。它们看到了增长,愿意出产品占位,但研发资源和渠道重心仍然放在手机、PC和智能眼镜这些真正的AI入口上。
一位智能硬件从业者对此强调,耳机赛道,尤其是耳夹式品类,始终处于大厂资源的边缘地带。市面上主流开放式耳机产品,大多只配备基础AI降噪功能、AI识别能力。但整体看几乎没有深度Agent迁移、大模型适配、智能场景联动等高阶能力。
大厂的谨慎,源于成熟的商业与技术判断。
对于头部硬件企业而言,布局AI终端的核心诉求,是抢占长期入口、规模化商业、持续技术迭代空间。对比手机、PC这类单均价数千元、日均使用数小时、覆盖全场景的核心终端,耳夹式产品形态简单、功能单一、使用场景有限,很难承担AI智能入口的战略价值。同样,即使是互联网大厂,跨界的重心同样在办公品类硬件生态上。
投入大量研发成本、算力资源、模型适配费用,去迭代耳机端Agent能力,投入产出比远低于核心终端。这也让这个赛道,天然成为大厂AI布局的“低优先级赛道”。
但厂商的战略取舍,却与消费者的真实需求形成了明显错位。即便缺乏顶级AI能力加持、大厂主推力度有限,开放式耳机依旧凭借产品本身的体验优势持续走热。
一方面,无入耳、无束缚的开放耳夹结构设计,契合当下年轻人务实、减负的消费心态。加之现有的一些技术迭代补齐产品短板,外观升级拓宽消费场景,全价位段产品密集入局,进一步加速品类普及。
另一方面,复古潮流兴起,让有线、开放式形态重回审美主流,Circana监测数据显示,2026年一季度有线耳机销量大涨20%,不少年轻人将耳夹、有线耳机作为穿搭配饰,耳机跳出音频工具属性,成为潮流单品。
开放式耳机证明了一件事,极致的基础体验,有时比堆砌的智能功能,更能打动普通消费者。
当然,依旧需要理性认知品类边界。无论增速多亮眼,耳夹式耳机目前仍是小众细分赛道,在整体耳机市场的渗透率依旧偏低,它无法成为拉动消费电子复苏的核心动力。
AI不是硬件换新的绝对理由?
近两年,整个消费电子行业似乎形成了一套固化的创新逻辑:只要搭载更强的大模型、更全面的Agent智能体、更多自动化交互功能,就可能抵消原材料上涨带来的市场需求风险,制造换机欲望,拉动市场增量。
效果并不明显,除了前文所讲耳机大盘承压外,多个终端硬件产品的遇冷亦是佐证。
IDC与高通联合发布的2026智能终端行业白皮书显示,全球AI手机渗透率已达66.4%,AI PC渗透率突破49.9%,AI硬件快速完成普及。Counterpoint行业预测则指出,2027年全球新机中,将有超三分之一手机搭载完整Agent智能体。
可实际上,目前手机市场持续遇冷,根据IDC多维度监测数据,2026年第二季度全球智能手机出货量同比下滑区间在6.7%‑11%,市场疲软态势凸显;国内Q2出货6601万台,同比下降4.3%,连续五个季度同比下滑。长期维度来看,2025至2030年间,全球200美元以下中低端智能手机出货量预计减少超2.3亿部,大众基础换机需求持续透支。
PC、平板市场同样深陷下行周期。
2025年以来的阶段性国补政策红利曾拉动一波换机需求,时至今日拉动效应消退。原材料普涨背景下,厂商疯狂堆叠AI智能能力,换来的是硬件品类销量持续下行,由此推断,AI硬件快速普及,用户换新意愿却持续疲软。AI带来的换机拉动效应,大不如预期。
普通用户对Agent智能功能的需求,远没有行业想象中刚性。大量设备的AI功能,智能总结、自动规划、场景联动等功能的确惊艳,可除了在信息检索、提问等方面更方便一点,对普通用户的实际生活几乎没有带来太多增量价值。
这不是说AI没用,而是说AI作为换机理由,效力被高估了。
再回过头来看开放式耳机的走红,恰好提供了一套完全相反的创新思路。没有过于复杂Agent、没有花哨智能交互,仅凭佩戴舒适、使用简单、体验稳定、负担更低的基础优势,实现逆势增长。
目前行业长期陷入技术执念,默认“更智能=更好用=更值得换新”。不过,现实中用户的数字生活,早已被各类智能设备填满。手机的消息推送、APP的智能提醒、各类终端的主动服务,持续挤占用户的碎片化时间。在通勤、休憩、放松的场景里,有的用户需要的不再仅仅是一个更聪明、更主动的工具,一个不打扰、低负担、够松弛的陪伴设备反倒可能吃香。
拉长周期来看,整个音频乃至消费硬件行业,很难仅仅依靠AI概念堆砌催生大规模爆款。想要迎来新一轮大规模换购潮,要么依托硬件新形态实现实质性体验升级,要么等待存储产能释放、终端价格回落激活存量市场。
就未来的智能硬件而言,Agent、大模型、全场景智能联动,依旧是终端迭代的长期趋势方向。但行业必须正视一个新的市场现实:在如何激发用户换机潮方面,除了价格这个因素外,未来的硬件创新,不该只有智能技术定义产品这一单向思路。