本文来自微信公众号: 玖峰投研 ,作者:玖峰
10月6日几家外媒转述的一组数据,在我看来是今年全球汽车行业分量最重的一组数据。Mobility Global统计,2026年上半年全球新车销量里,纯汽油车占49%,这个比例在2021年是73%,五年掉了24个百分点,其中最近一年就掉了3个百分点。这是有统计以来纯汽油车份额第一次跌破五成。
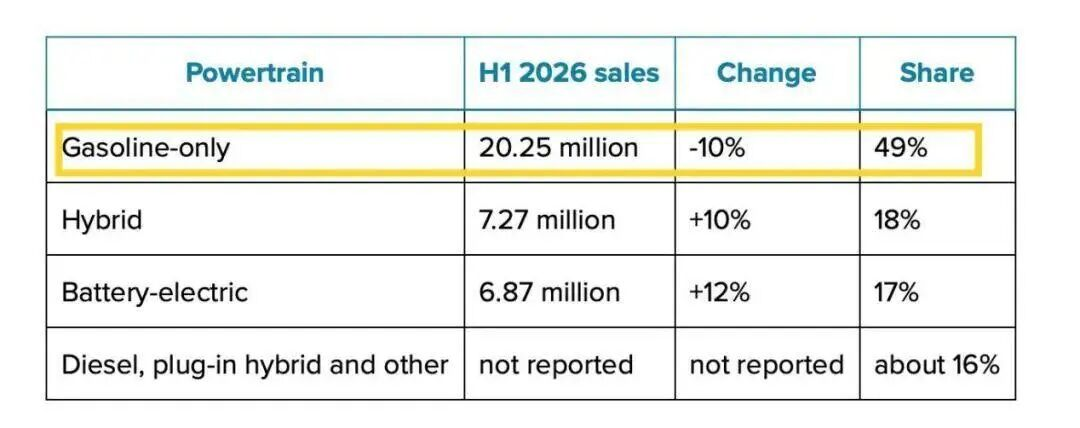
另一组数字更能说明问题。上半年全球汽车市场整体规模收缩约5%,纯汽油车销量同比降了10%,绝对量落到2025万辆,跌的速度是大盘的两倍。我留意到这家机构的前身是标普全球汽车,今年刚从标普全球集团分拆独立,统计范围不含部分重型车辆。
业内把加速转变归结到油价上,中东冲突把燃油价格推了上去,消费者开始重新算用车成本这笔账。我觉得这个解释只说对了一半,油价确实补上了临门一脚,但把份额真正拉下来的,是供给端能给出的替代选择,以及这些选择卖到什么价钱。
让出来的24个百分点,被谁分走了
我先把2026年上半年的全球新车动力结构拆开,纯电687万辆占17%,混动727万辆占18%,插混占6%。接盘最多的其实不是纯电,混动的绝对量比纯电还多40万辆,丰田、本田、日产和现代四家在全球混动市场占到84%,日系事实上是把混动做成了一层缓冲垫,让自己在纯电上慢半拍也不至于立刻掉队。
不过这层垫子护不住整条产业链。为什么?因为判断一辆车值不值钱的坐标系换了,发动机和变速箱的估值逻辑作废,电池、电机、电控的估值逻辑上线,而这套东西的产能大头在中国。中国占世界纯电动车销量的58%,占世界插电混动销量的71%,国际能源署的统计里,中国品牌拿下全球电动车与插电混动车总销量的60%。
在美欧中以外的市场,每卖出两台电动或者插混车,就有一台以上是从中国进口的,这个比例是55%。
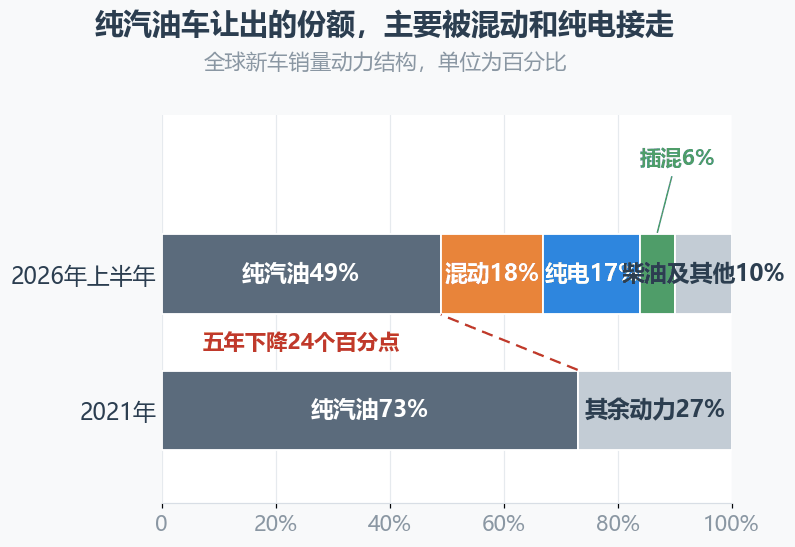
图1:全球新车动力结构变化,纯汽油车份额从2021年的73%降至2026年上半年的49%,让出的位置主要被混动与纯电接走,数据来源为Mobility Global与乘联分会
所以读到49%这个数字,我的第一反应不是油车要完了,而是另一件事。这是份额的交接仪式,不是葬礼,而交接对象已经很清楚了。
问题在于,这场交接在全球各地发生的速度,根本不是一回事。
同一个平均数,拆开看根本不是一回事
49%是全球平均数,按国家拆开,比例完全不在一个世界。挪威的新能源渗透率到了81%,中国按1至8月的口径是52.4%,英国35%,德国32%,而美国只有7%,日本3.5%,印度不足5%。同样是汽车大国,美国和日本在电动化这件事上基本还没动身。你站在底特律或者名古屋车企的会议室里想,这个选择不算难理解,油车利润还厚,电动投入打水漂的风险谁都看得见,先观望是理性决策。
分区域看上半年的降幅,中国汽油车销量同比下降26%,是全球最大降幅,欧洲降13%排第二。中国市场7月单月的新能源新车销量占比,第一次超过了60%。
26%意味着什么呢?差不多每四台油车里就有一台消失了。更值得琢磨的是,它发生在中国新能源购置税优惠从全免减半之后。2026年1月起政策力度是往下走的,我原来预期会跌得更多,实际同期中国本土纯电动车销量只下滑了3%,规模还有344万辆。补贴在退,油车跌得却更狠了,这说明中国这条替代曲线的驱动力已经从政策换成了使用成本,油价涨上去之后,充电便宜这个事实自己会说话,消费者是拿钱包投票的。
欧洲看起来更猛,纯电上半年涨32%、卖了181万辆,8月德国大增75%,英国、瑞士、挪威合计涨52.2%。但欧洲这条线的背后,是德国和法国重新启动购车补贴,加上油价创出历史新高,政策弹性占的比重不小。下半年油价继续冲高,海外纯电的销量还在往上走,Mobility Global的副主管Yoshiaki Kawano说,很少有电动用户会换回油车,随着车价下降,基于真实需求而非补贴的需求会持续增长。
在我看来,这两种走法的差别短期看不出来,长期会体现在斜率的稳定性上。我记得2024年国内也有人讲补贴退坡之后新能源要熄火,后来那条曲线抖都没抖一下。靠补贴推起来的曲线,补贴一退就要抖一下,靠成本优势走出来的曲线走得稳。中国市场1至8月新能源渗透率52.4%,路上每两台新车就有一台是新能源,这个结构已经过了需要政策扶着走的阶段。
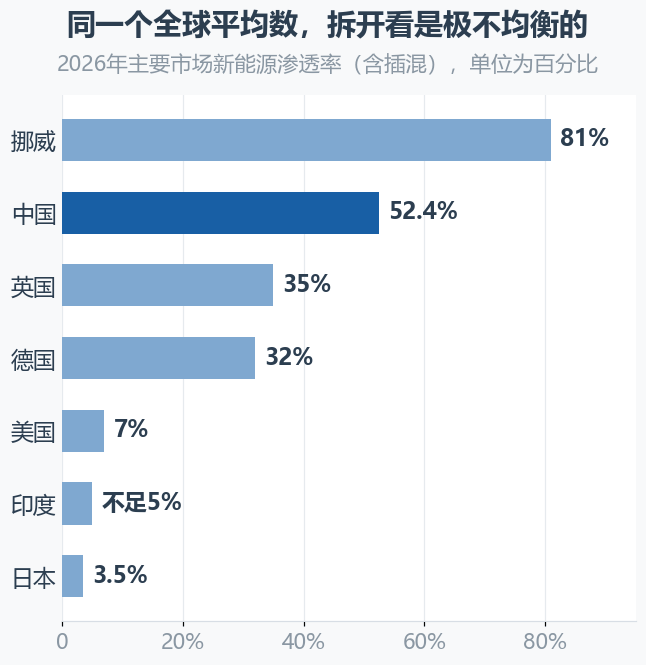
图2:2026年主要市场新能源渗透率对比,中国为1至8月口径52.4%,挪威81%、美国7%、日本3.5%,同一全球趋势下的区域分化极为明显,数据来源为乘联分会与各国行业统计
替代这件事,中国先走完了上半场。但对中国汽车工业来说,2026年真正的增量故事不在国内,国内销量上半年是负的,故事在海上。
715万辆,和国内那个负增长
中汽协的数据显示,2026年上半年中国汽车出口509.6万辆,同比增长65.3%,其中新能源汽车出口235.5万辆,同比增长1.2倍,平均每出口10辆车就有约4.6辆是新能源。6月单月出口103.7万辆,历史上第一次单月破百万。到8月底,累计出口715.3万辆,同比增66.7%,连续三个月出口站上百万辆。国内汽车销量是负增长,1至8月产销同比都降了3.8%。
一个负4%上下,一个正66%,两条腿的位置在这两年里彻底换了。2020年中国全年出口还不到100万辆,2025年全年走到709.8万辆,2026年用半年时间就干完了上一年七成的量。从99万到715万是什么概念?全球汽车出口史上没有出现过这个速度。我记得2021年出口翻倍的时候,很多人说是对俄罗斯市场的偶发红利,四年过去,红利没有消失,曲线还在往上走。
更能说明结构的是海外市场的份额变化。崔东树统计的口径里,中国自主新能源乘用车的海外市场销量份额,2023年是7.1%,2024年9.6%,2025年15.8%,2026年上半年到了24%,6月单月是26.5%。我一开始也没想到这个比例爬得这么快,三年翻了两倍还多。分区域看,欧洲在反补贴税压着的情况下,中国品牌上半年还是卖了53.2万辆,同比增90.6%,市场份额22.3%;新兴市场卖了60万辆,同比增103.8%,份额56%;南美市场的新能源份额已经超过79%。开头那组数字,东南亚纯电销量增81%,大洋洲翻倍,接货的也都是中国车。
也就是说,全球油车让出来的份额,在海外市场同样在被中国车接走,而且接的速度比中国国内市场当年还快。油价上涨在这里起了助攻的作用,俄罗斯市场上半年增10%,泰国增18%,印度增19%,越南增31%,新兴市场买车的人在同一个逻辑下做选择。
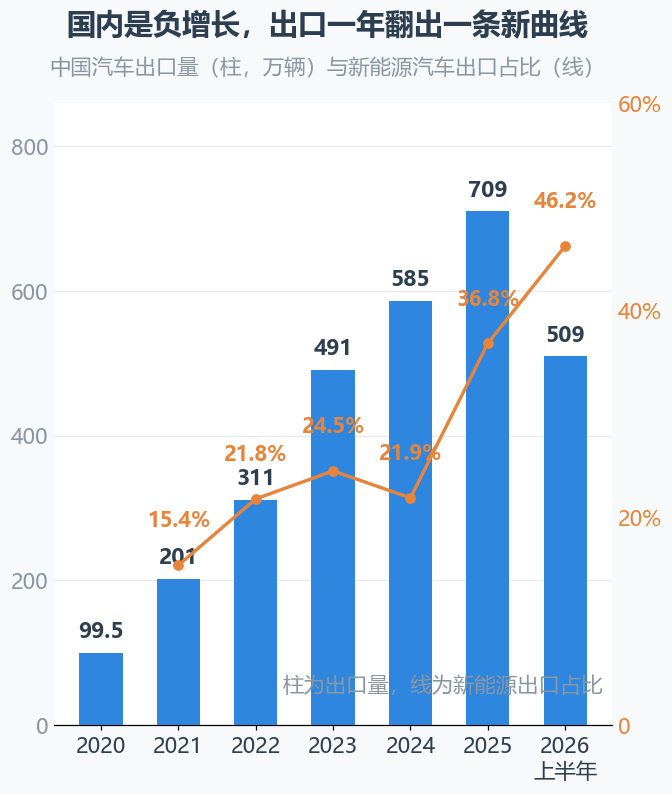
图3:中国汽车出口量与新能源汽车出口占比,2025年全年出口709.8万辆,新能源出口占比从2021年的15.4%升至2026年上半年的46.2%,数据来源为中国汽车工业协会
但整车出口只是第一阶段,靠性价比打开市场,关税一来就要交重税。真正的产业纵深变化,发生在工厂建在哪里的选择上,这一步在2026年集中发生。
从卖车到建厂,这一步才是真变化
据南方产业智库的不完全统计,中国主流车企在海外布局的乘用车生产及组装基地已经超过130个,2026年是投产密度最高的一年。比亚迪的泰国罗勇工厂是它第一座投产的海外全工艺工厂,年产能15万辆,巴西卡马萨里工厂2025年7月投产,现在产能扩到了30万辆,第10万辆整车2026年7月下线,这座工厂从动工到投产只用了15个月。匈牙利塞格德工厂四季度启动整车组装,印尼梳邦工厂9月刚投产,也是15万辆。比亚迪上半年海外卖了78.94万辆,同比增70.65%,全年海外目标150万辆。我数了数这份投产名单,光2026年一年就有五座以上新工厂开工或投产。
奇瑞上半年出口91.47万辆,排行业第一,占自家总销量的72%。它做的事情更能说明产业逻辑的变化:接手日产在南非罗斯林的工厂,保留全部692名员工,2027年年中投产;跟西班牙EBRO合资运营原日产巴塞罗那工厂,二季度启用新产线,产能从每小时6辆车提到20辆。日系车企几十年攒下的全球工厂网络,正在一个个换成中国资本的运营体系。
电池厂跟着整车厂走。宁德时代匈牙利德布勒森工厂总投资约73亿欧元,规划100GWh,2026年5月模组装配线启动,首期产能已经被全部预订,跟Stellantis合资的西班牙萨拉戈萨工厂投资约41亿欧元、规划50GWh。国轩高科在摩洛哥的电池工厂带动起一个产业集群,中国在摩洛哥宣布的新能源制造业投资承诺超过110亿美元。整车、电池、零部件一起过去,产业链出海和单品出海的分量完全不同。
产能跟着市场走,这件事日本人在三十多年前做过一遍,我研究过那段历史。1990年日本国内汽车产量1349万台,到1999年降到990万台,同期海外现地生产持续扩大。表面上看像是把产能输出去了,实际上海外产能替代的是国内产能的必要性,国内工厂的关闭和整合才是真正的出清动作。中国车企的海外产能在2026年底有望突破200万辆,这个剧本往下翻,同样一页写的是国内产能的整合出清。
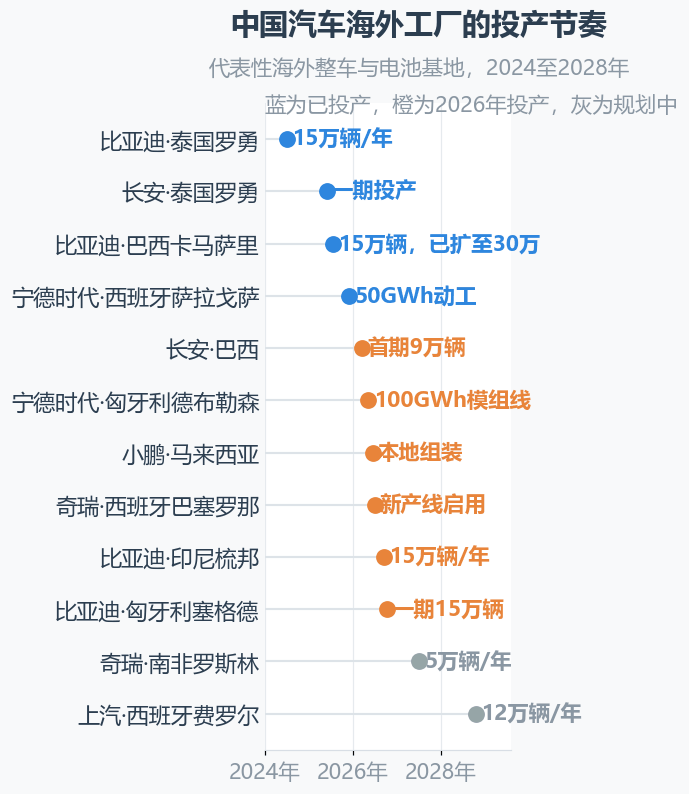
图4:中国车企代表性海外整车与电池基地投产节奏,2026年为投产最密集的一年,数据来源为各公司公告与公开报道
为什么非要建厂,整车出口不是挺顺的吗?答案写在关税表里。欧洲的反补贴税让出口整车多交一两万欧元的税,本地建厂之后这笔成本直接清零,匈牙利的人工成本约是德国的三分之一,算总账还是建厂划算。账算得过来,这条曲线就会继续画下去。
1.5%,和被两头挤干的钱
份额拿到了,利润那一面也要摊开看。乘联分会的数据,2026年上半年全国汽车行业营业收入利润率3.8%,利润总额1954亿元,同比下降20%,289家汽车制造业上市公司的归母净利润合计565.31亿元,同比下降25.74%。整车制造环节的利润率只有1.5%,创近十年新低,同比跌了43%。全国规模以上工业企业的平均营收利润率是5.56%,12家跨国车企的平均净利率是3.91%,中国整车厂的利润率连人家的一半都不到。按这个口径粗算,一台售价20万元的新能源车,整车厂落袋的净利润大约3000元,差不多是一部中端手机的利润。
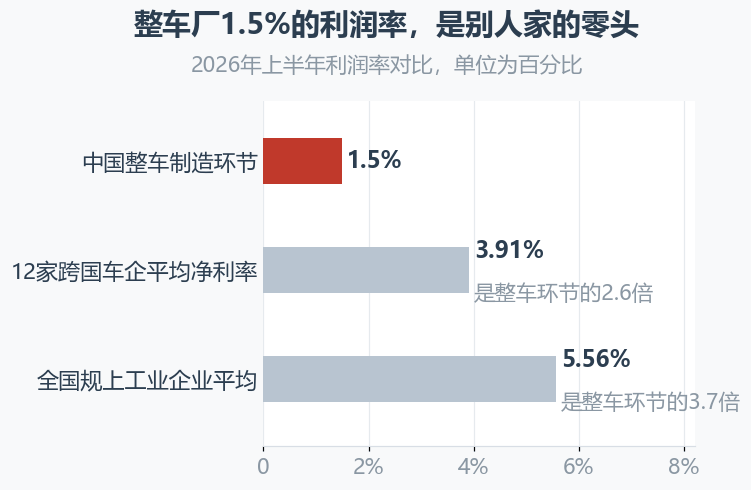
图5:2026年上半年利润率对比,中国整车制造环节1.5%,不到跨国车企平均水平的一半,数据来源为乘联分会与上市公司财报
利润是被两头挤掉的。上游,动力电池占整车成本的三到四成,上半年电池级碳酸锂现货均价16.34万元一吨,比去年同期涨了132%,车规级芯片价格涨了约180%,单车芯片成本多出500到3000块。下游,上半年新能源车新车降价力度12%,燃油车14.1%,130多个品牌、500多款新车同台竞争,谁也不敢先涨价。中汽协副秘书长陈士华说得很直接,不是传统零部件挣了整车厂的钱,是做电池的、做芯片的、做智能化的把利润拿走了。
我一直说,出海是这一轮中国制造业里确定性最高的利润隔离墙,现在看数据在验证这个判断。1.5%是加权平均,不是所有车企一个惨法。奇瑞净利率6.3%排行业最高,核心原因就一个,海外收入989.68亿元、占总营收近七成,毛利率从13%提到16.1%,全球化直接绕开了国内的价格竞争。比亚迪上半年归母净利123.25亿元,同比降20.5%,但汽车业务毛利率反而从20.35%升到22.33%,靠的是海外销量78.94万辆,海外业务毛利率28.4%,差不多是国内17.0%的一点七倍。反过来看,赛力斯上半年亏17.17亿元,单车亏超2万,北汽蓝谷预亏17.7至19.7亿元,大众在中国的合资利润跌了63.6%。牌桌上自主品牌份额冲到71.8%,位置已经换过一轮了。
出海也不是保险箱。上半年奇瑞汇兑净损失20.92亿元,宁德时代28.10亿元,吉利5.5亿元,长城扣掉锁汇对冲还损失约2.66亿元,长安2.3亿元,零跑1.04亿元,比亚迪财务费用净支出50.96亿元,主要构成就是汇兑损失。材料、制造环节一点点抠出来的利润,一次汇率波动就抹掉一块。我认为这块成本会随着海外资产占比上升慢慢摊薄,但它给所有想出海的企业提了个醒,出海的利润表里有一行看不见的支出。
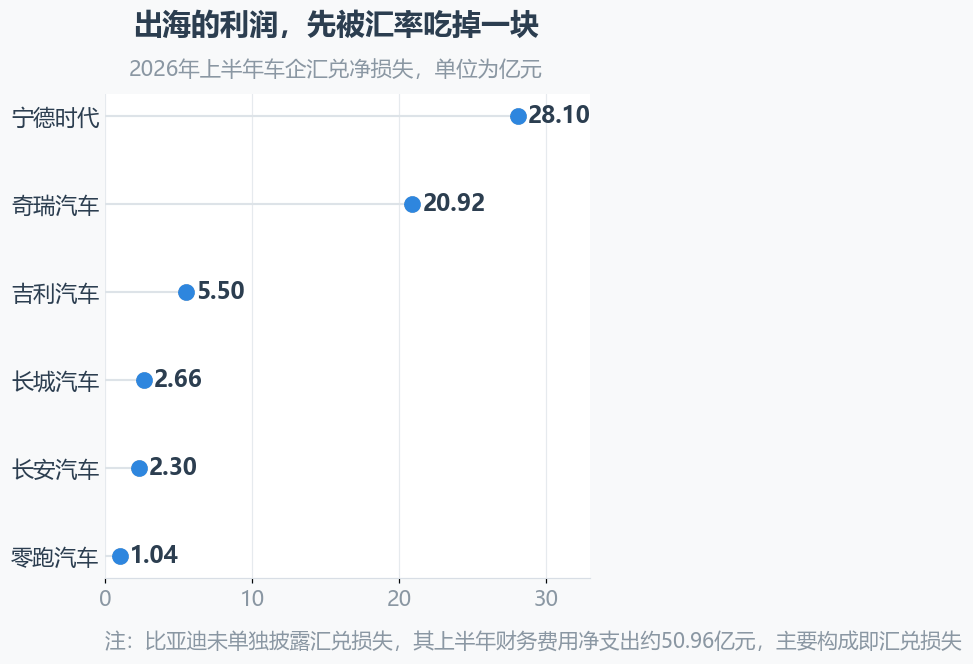
图6:2026年上半年部分车企汇兑净损失,出海规模越大的车企受汇率反噬越明显,数据来源为各公司半年报
把这笔账和出口那组数字放在一起看,图景是完整的。上半年中国车企在海外卖得越多,汇兑敞口就越大,国内价格战一分钱不能少打,海外品牌溢价还没建立起来,两头同时用力,中间的1.5%就是结果。
份额的转移完成了一大半,利润的转移才刚开始
我习惯把49%和另一组数字放在一起看。五年时间,全球每卖出100台新车,纯汽油车少了24台,这24台里有一部分变成了混动车,那台车里还躺着一台发动机,剩下的变成了纯电和插混,而后一种车的产量,四分之三在中国。国际能源署的数据,2025年中国约占全球电动汽车产量的四分之三、贸易量的四成。
这是2026年上半年这条数据真正的读法。中国汽车工业用二十年时间,从追赶丰田和大众的模仿者,变成了全球电动化供应链的心脏,规模、成本、迭代速度全都拿到了手里。国内渗透率过了50%,海外份额三年翻两倍,海外工厂批量投产,这些都是真的,谁也否认不了。
同样真实的是另一组数字。整车利润率1.5%,是跨国车企的零头。一年出口几百万辆车,汇率一波动就吐回去几十亿。欧洲市场上半年卖了53万辆,是交着反补贴税卖出去的。海外建了130多个工厂,折旧和本地人工的成本才刚开始爬坡。丰田们在1990年代走过一遍这条路,他们用了二十年才把利润率做到让世界尊重的水平。
所以这篇文章写到最后,真正的悬念只剩一个,利润什么时候跟上份额。下半场比的不是谁卖得多,是谁的品牌撑得起溢价,谁的供应链扛得住波动,谁能在别人家里的工厂里活下来。49%只是上半场的记分牌。
风险提示
数据源附录
Mobility Global(前身标普全球汽车)2026年上半年全球汽车动力结构统计,中国汽车工业协会2026年1至8月产销与出口数据,乘联分会2026年上半年世界新能源市场分析,韩国汽车移动产业协会2026年上半年全球电动汽车市场分析,国际能源署中国电动汽车产量与贸易份额统计,南方产业智库与盖世汽车研究院中国车企海外产能统计,比亚迪、奇瑞、吉利、长城、长安、赛力斯、北汽蓝谷、宁德时代等公司2026年半年度报告。
| 了解最新的股市小作文扫码加入芝士茶馆(付费),每天第一时间收到 |