
本文来自微信公众号: 界面新闻 ,制图:界面新闻记者武凯,作者:武凯
2026年上半年,保时捷没能靠电动化战略扭转销量、营收连续下滑的趋势,盈利能力仍处于近年低位。这家超豪华汽车品牌开始调整经营方向,在近日发布面向2035年的中长期战略,对今年3月提出的“质大于量(Value over Volume)”策略作出了更具体说明。
这次战略调整覆盖产品结构、动力路线、组织架构和资产组合。一定程度上,它标志着保时捷从IPO后电动化优先、适度追求销量增长,转向主动收缩规模,以高价值产品和精简组织修复盈利能力。
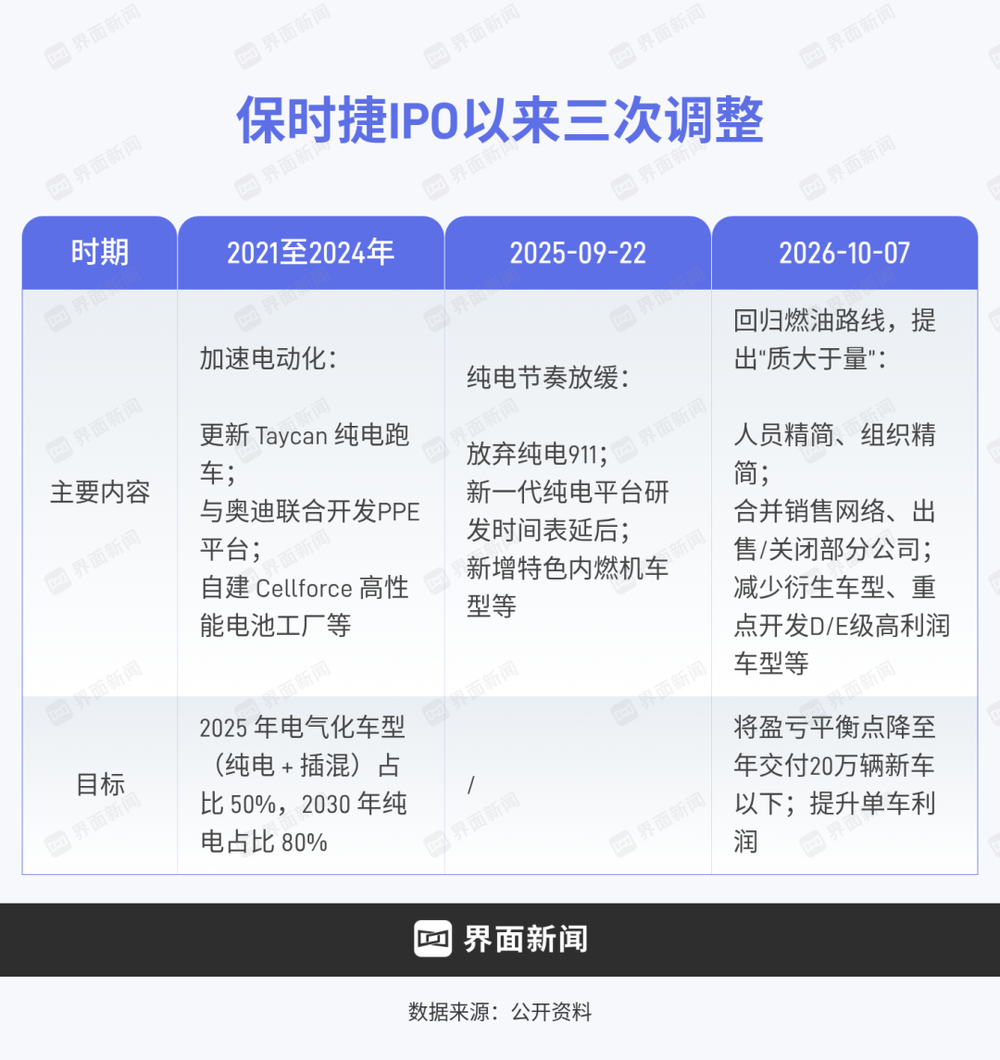
2022年IPO以来,保时捷的经营方向大致经历了三轮变化。2021年至2024年,公司处于电动化扩张期,目标是到2030年让纯电车型交付占比超过80%,中国市场则被视为最重要的销量支点之一。
2025年下半年,保时捷内部启动战略校准,电动化投资减值、中国豪华电动车价格战冲击、全球豪华车需求分化,迫使品牌重新评估路线并放缓电动化转型。
最新的战略调整进一步降低了销量指标在经营决策中的权重,保时捷计划将盈亏平衡点压至20万辆以下。保时捷希望在销量下行的同时,依靠产品结构升级实现利润增长,其战略重心由“扩大市场份额”转为提升单车价值、强化品牌稀缺性。
保时捷曾通过丰富产品类型和衍生版本来满足细分客户,拉动销量,但这也造成产品矩阵过于复杂、生产与研发成本高企。随着市场需求走弱,这套规模优先增长模式的收益正在下降。
今年上半年,保时捷营收172.29亿欧元,同比下滑5.1%;汽车交付量从14.64万辆降至12.23万辆,同比下跌16.5%。交付量跌幅明显高于营收,说明价格和产品组合对收入形成了一定缓冲,也让保时捷看到了以单车价值对冲销量下滑的可能。
制图/界面新闻记者武凯
在最新的战略里,保时捷明确未来的产品组合要向D级、E级高利润车型倾斜,目标将D级、E级车型占比提升至45%。
目前已知的是,保时捷有意推出一款定位高于Cayenne的D级SUV,以及一款定位高于911的超级跑车。结合Cayenne、911系列目前约100万至300万元的价格区间,两款新车的售价可能超过这一区间上限。
保时捷计划在未来2年内推出此前已公布或被曝光的纯电718 Boxster和Cayman,以及计划在2028年推出的一款B级SUV车型,并与当前纯电动Macan并行销售。同时,保时捷计划削减20%的车型衍生版本,来降低制造复杂度,提升单个衍生车型平均销量。
这家超豪华汽车企业还想大力扩张Sonderwunsch专属定制业务,目标将定制业务规模提升至当前6倍,拉高顶级车型平均售价约20%。保时捷的产品思路正从“覆盖更多消费人群”转向服务高净值客户,放大限量、定制带来的品牌溢价。
艾睿铂大中华区汽车咨询业务合伙人章一超此前接受界面新闻采访时称,在销量低迷时,聚焦高端旗舰车型,不仅能让超豪华品牌发挥自身优势、优化资源配置,还有利于创造一定的稀缺性,改善盈利能力。
要注意的是,这种调整更多是种被迫应对。一位不具名汽车行业分析人士向界面新闻表示,保时捷这种调整更像是“把被动的销量下滑包装成主动的结构调整”。目前公司难以找到新的销量增长点,通过提高高溢价产品占比、尽可能守住价格和利润,已经成为为数不多的现实选择。
在保时捷此前的规划中,纯电被视为长期主要方向。远期规划中的纯电911、投入巨资设立的Cellforce高性能电池工厂,都建立在高端纯电需求快速增长的预期上。
现实情况是,电池工厂、专属平台和软件系统需要大量前期投入,销量达到一定规模后才能摊薄。当纯电车型需求低于预期,投资回收周期随之拉长,减值和现金流压力也会增加。
保时捷现在不再把纯电作为唯一主线。已经投产或进入后期开发阶段的纯电产品将继续推进,燃油和插混车型的生命周期则会延长。公司计划关停Cellforce电芯研发与生产活动,更多依靠集团平台和外部供应商,以较低的独立投入覆盖不同市场需求。
类似调整也出现在其他超豪华汽车品牌。法拉利下调了2030年纯电车型占比目标,宾利将全面纯电的时间推迟至2035年,阿斯顿·马丁延后首款纯电车型,兰博基尼则先完成全系混动。
超豪华汽车销量有限,专属纯电平台和电池投入更难通过规模摊薄,客户对发动机声浪、机械体验和长途补能的需求也比汽车公司此前预计得更持久。
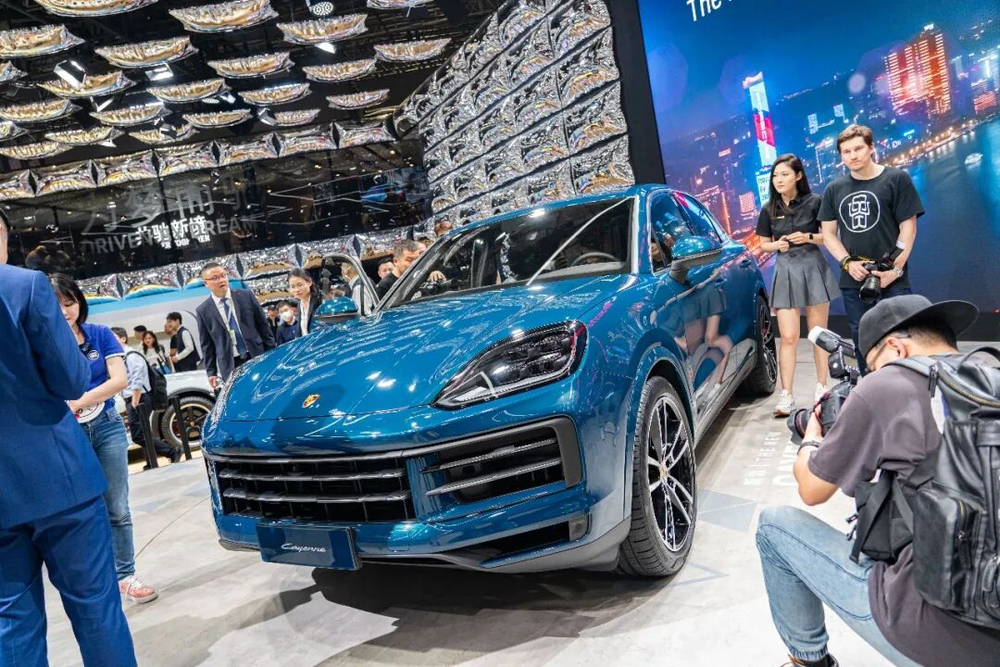
2023年4月18日,上海市青浦区,2023上海国际汽车工业展览会,保时捷中期改款Cayenne卡宴。图片来源:界面新闻图库
除了产品的创收层面,保时捷把改善业绩的希望也放在了内部降本上。这次降本的规模和力度空前,覆盖保时捷的业务、资产、组织等多方面。
保时捷计划进行深度的资产和业务瘦身,包括出售Rimac、Bugatti Rimac股权,出售MHP咨询子公司,并计划关停Cellforce电池制造、电动自行车等非核心项目,以及合并保时捷工程与保时捷数字组建保时捷科技公司等。
在研发和生产方面,保时捷还计划通过缩短新车开发周期、复用模块化平台、精简供应商体系、提升生产线柔性、降低单位人工成本等方式降低成本。
这家公司和兄弟公司奥迪在PPE、PPC平台上的协同也会更紧密。它的目标是,生产领域人工成本最高降低30%,分销销售成本降低20%。
保时捷计划到2035年整体削减9000个岗位,以成为一家轻量化、敏捷化跑车企业。
在产品、人工、研发、生产等多个环节算完账之后,保时捷希望集团销售回报率在中期达到10%至15%,汽车业务净现金流利润率达到9%至12%。长期来看,保时捷希望集团销售回报率达到15%,汽车业务净现金流利润率12%,这是保时捷历史上较为优秀的盈利水平。
这家超豪华企业给自己描绘了一幅蓝图,但现实中的挑战会给这幅蓝图蒙上一层阴影。
从最直观的裁员角度来说,持续削减管理和职能岗位,会带来内部士气、人才流失风险。研发、软件、电池等核心领域如果人才流失,则会削弱公司的长期技术创新能力。同时,组织扁平化改革需要重构权责体系,短期内可能出现部门协同效率下降。
产品结构的调整也面临明显挑战。保时捷试图扩大的高端跑车与定制业务需求,高度依赖全球高净值人群消费信心。
地缘冲突、欧美经济波动、财富收缩,会直接冲击顶级跑车消费需求。同时,减少入门衍生车型、严控折扣,会在短期内进一步压制销量,这有可能反向影响品牌市场声量和经销商的生存空间。此外,保时捷尚未在300万元及以上市场中证明自己的号召力。
随着全球主要经济体碳排放法规持续收紧,延长内燃机车型生命周期意味着可能面临更严格的排放成本和碳关税压力。推迟纯电车型投放,则会让保时捷落后于纯电竞品持续迭代的市场化进程。
过去近20多年时间里,保时捷通过入门级跑车Boxster、走量的SUV车型Cayenne等产品走出业绩低谷,也成为了一家依赖多元化、规模化效应的超豪华品牌。当这家公司开始强调“质大于量”时,过去20多年的积累反而成了阻碍,尤其是市场对保时捷的品牌认知以及后者围绕30万辆年销量建立起的研发、产能、销售网络。
“长期进入更广泛的豪华车市场,让保时捷难以将少数车型具备的稀缺性扩展至整个品牌。”里斯战略咨询高级顾问、汽车行业负责人赵春璋对界面新闻分析称,“保时捷此前选择了覆盖更广泛市场的品牌路线,相关市场认知已经形成。现在重新向更高端、小众和定制化的方向突破,需要投入大量资源和时间。”
不只是认知和稀缺性上的障碍,这种从追求规模化调转方向追求单车利润的转变,带来的最大风险可能是产品结构上移的速度赶不上规模底座收缩的速度。
如果销量下滑过多,渠道网络、售后服务体系的运营压力会上升;若为维持渠道适度放量,又会破坏稀缺性,重新陷入价格战。如何动态平衡规模、经销商利润、稀缺性这三者关系,是保时捷必须回答的难题。