本文来自微信公众号: 凤凰网财经 ,作者:公司研究院
7-11在印度的便利店故事,画上句号了。
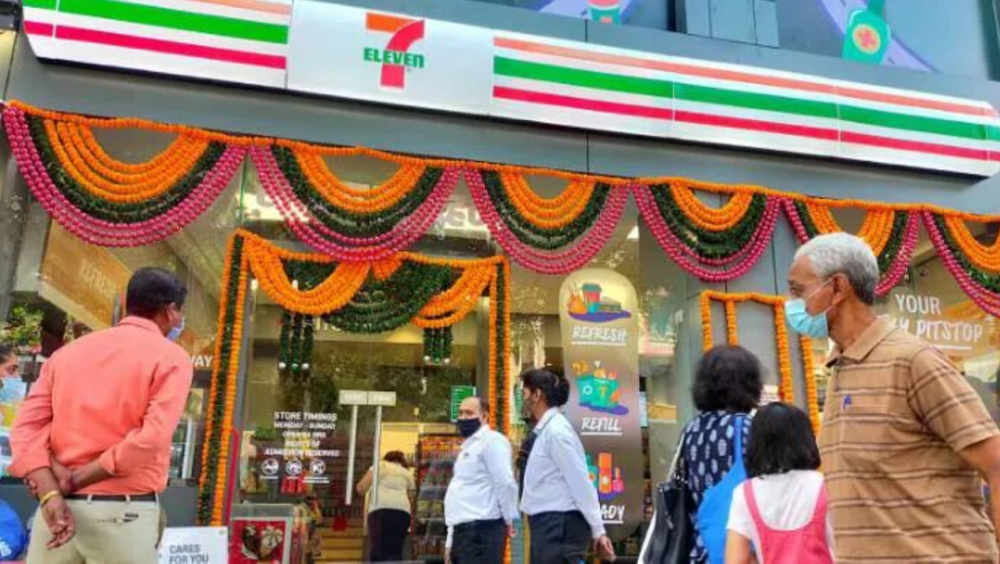
图为2021年10月印度孟买7‑11门店开业现场图源:路透社
2026年10月6日,7-11母公司7&I控股对媒体证实,印度特许合作方信实零售,已经关闭孟买、浦那两地全部31家门店。
这意味着,这家在全球多地跑通模型的便利店巨头,为期五年的印度征程正式结束。
7-11便利店最初联手印度本土顶级财团入局,结果却令人意外,上一个财年在印度营收9.2亿卢比(约0.66亿元人民币),净亏损近9亿卢比。
一个在东亚反复验证的成熟便利店模型,为什么在14亿人口的印度市场走不通?
01
高调入局印度市场,营收上演“赚9亿亏9亿”
7‑11便利店依靠密集网点布局、高毛利即食商品,加上标准化门店管理体系,在全球多个市场跑通了盈利模型。
它依靠这套成熟的经营打法,陆续进入东亚、东南亚多国,开出数万家门店,成为城市便民消费里随处可见的基础设施。
印度,是它全球版图里第18个进入的国家及地区。
图为信实零售官网首页宣传图图源:信实零售官网
2021年,7‑11母公司7&I控股敲定印度市场的合作方——信实零售,二者是总特许(Master Franchise)合作关系,信实零售拿到7‑11便利店印度区域独家特许授权。
而信实零售是印度零售赛道的绝对龙头。这家公司隶属于印度巨头信实工业,手握全国范围的仓储供应链、线下门店资源,在印度本土消费者心中拥有很高认知度。
对7-11便利店来说,借助信实的本土身份,也可以绕开印度复杂的外资零售监管限制。
因为印度对多品牌线下零售设置了严苛的外商直接投资规则,外资直接入局做多品牌零售,持股上限仅51%,且不能走自动通道,必须经过印度政府审批。
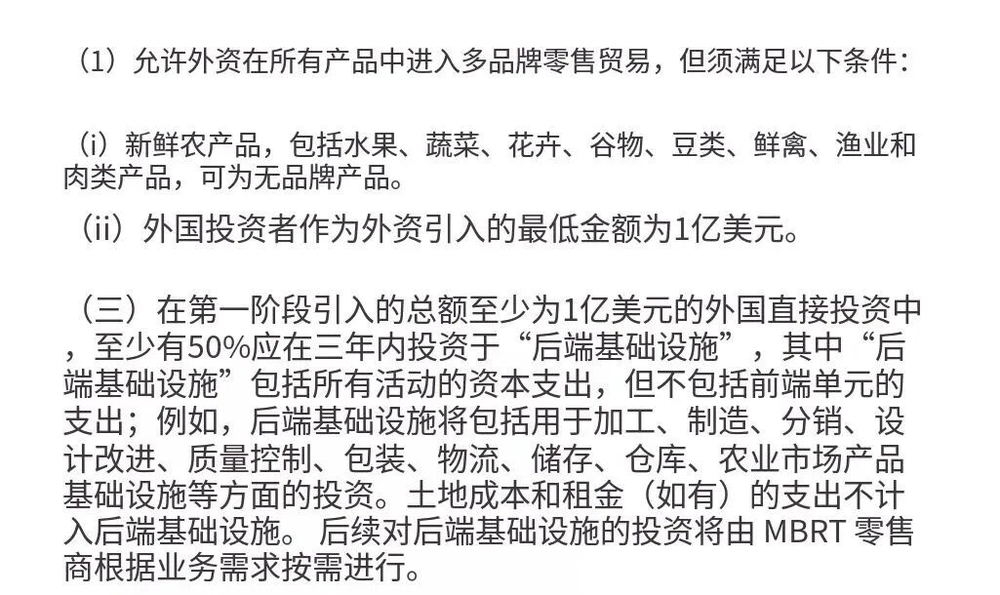
图为2020年发布的印度多品牌零售FDI政策条款译文图源:印度商工部
同时还有一系列硬性约束。外资带入的FDI最低额度为1亿美元;首笔1亿美元当中,至少50%需要在三年内投入后端基础设施,后端范畴包含加工、制造、分销、质检、包装、物流、仓储等,土地购置成本与租金不计入该项资本开支。
在采购端,企业采购的加工制成类商品,至少30%需要从印度本土中小微工业企业采购,这类企业的厂房机器设备投资额上限为200万美元。
便利店本身就属于典型多品牌零售,门店货架同时售卖数十上百个外部品牌的食品与日用品,如果7‑11母公司7&I选择直接下场投资开店,就必须全部满足这套门槛。
而采用总特许授权模式,则不触发上述多品牌零售外商直接投资监管条款。7‑11仅输出商标与整套运营管理体系,不持有印度本地门店资产;开店、投资、供应链、人员管理全部交由本土企业信实零售来完成,因此无需满足上述投资、采购与政府审批层面的硬性条件。
市场当时普遍预判,项目会以孟买作为起点,后续向德里、班加罗尔等核心城市铺开,未来会在印度成长为拥有数千家网点的连锁网络。
首批门店落地孟买核心商圈与写字楼集群,延续品牌一贯思路,推行24小时营业,上架进口商品、现做便当简餐,目标客群瞄准都市白领与城市中高收入群体,试图复刻它在亚洲其他市场跑通的模式。
但理想中的扩张画面,始终没有变成现实。
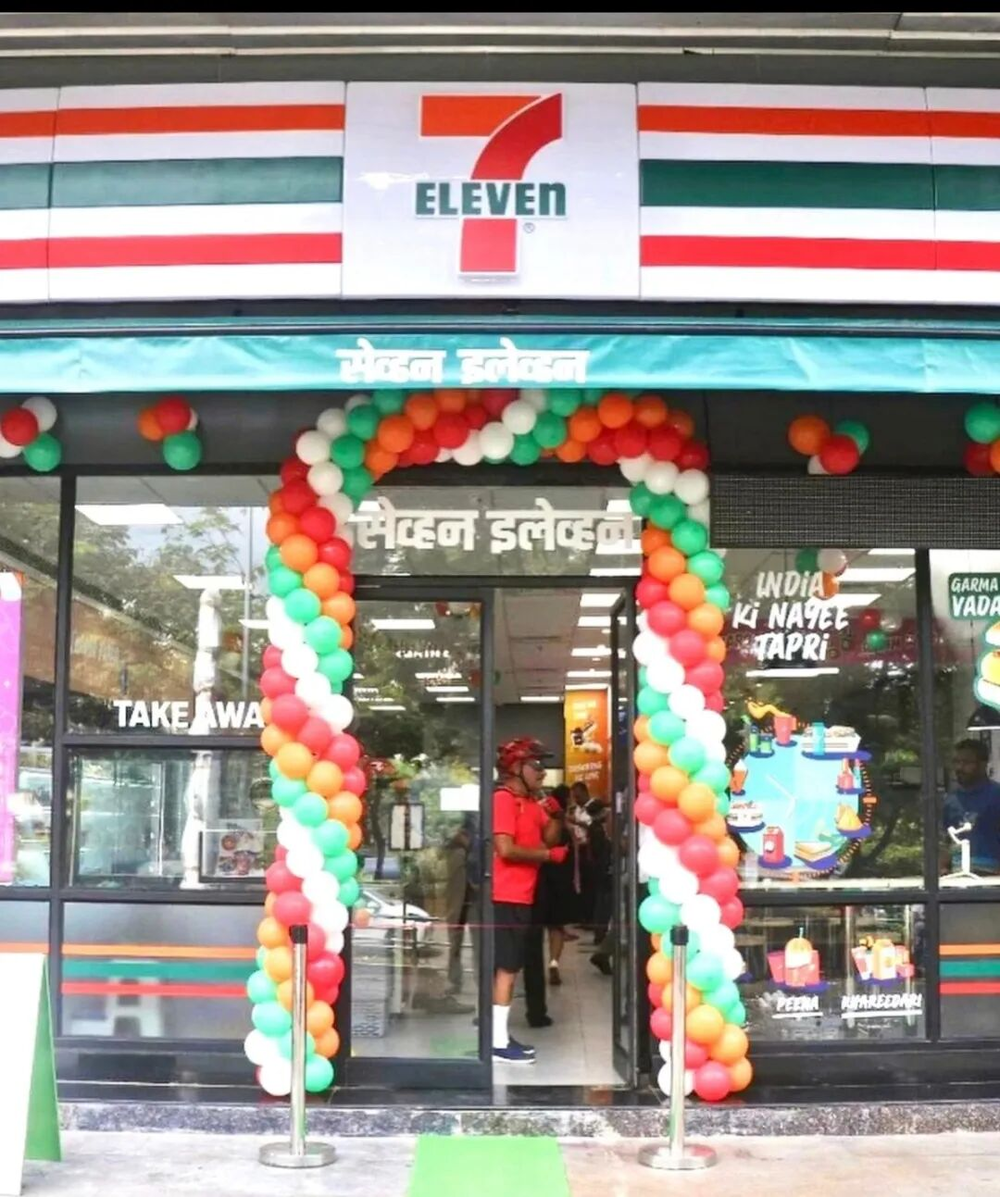
图为印度浦那7‑11便利店开业门店图源:路透社
五年时间,7-11便利店在印度仅仅开出31家门店,并且全部集中在孟买、浦那两座城市,连德里首都圈都没能实现网点落地。
门店扩展进度缓慢,亏损却来得十分猛烈。据印度《经济时报》援引信实零售旗下项目子公司财报,2025-2026财年,这家专门运营7‑11印度门店的主体实现营收9.2亿卢比(约0.66亿元人民币),净亏损逼近9亿卢比,相当于每家门店一年要承担约2900万卢比(约207万元人民币)的亏损。
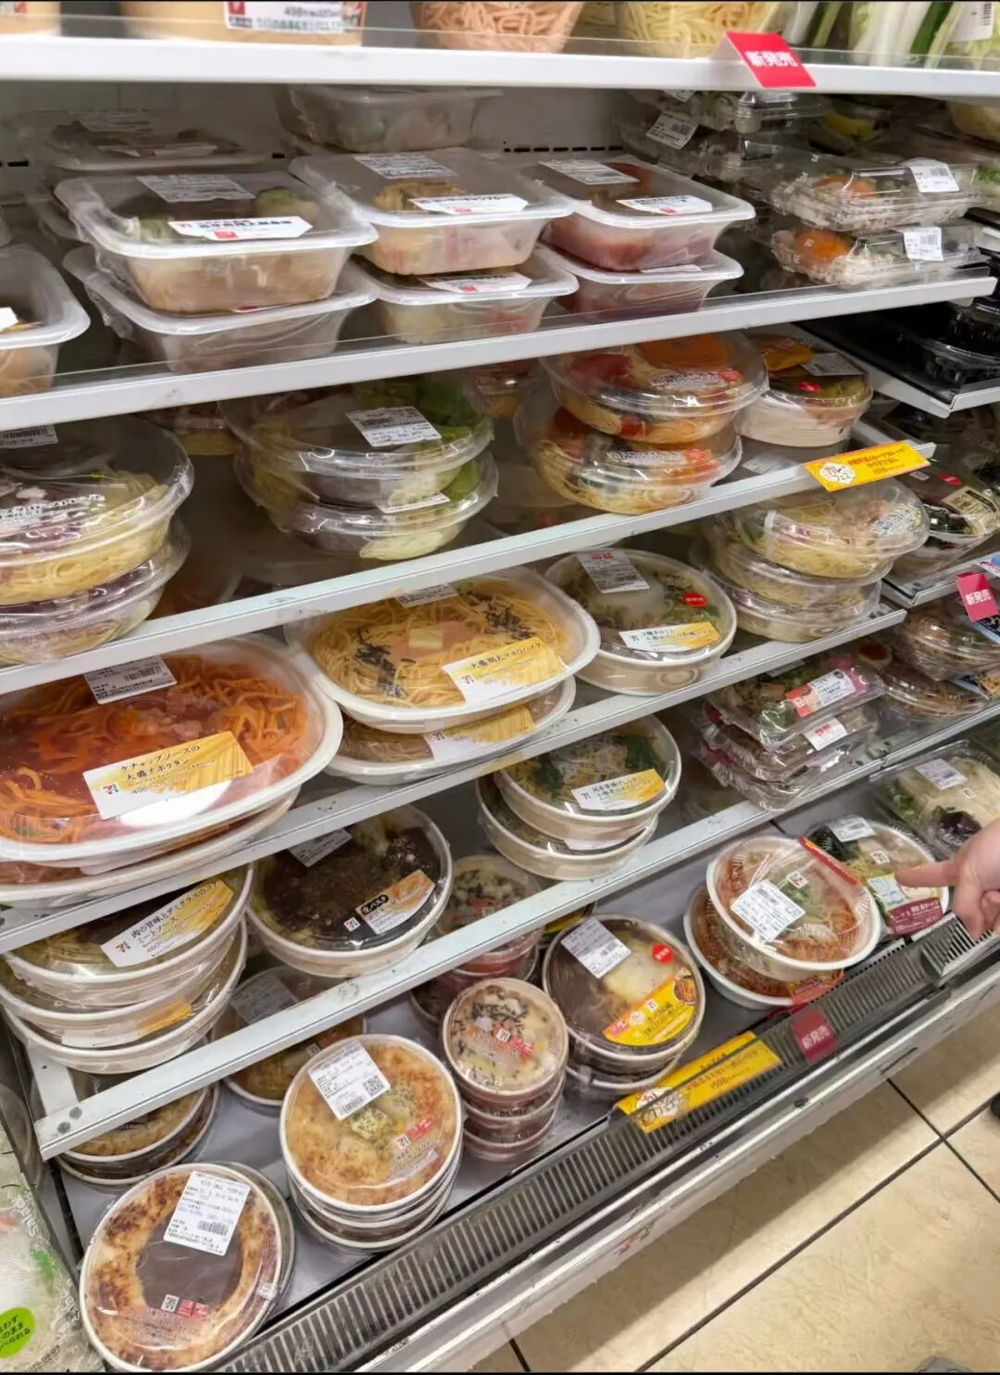
图为日本7‑11便利店鲜食便当冷藏柜图源:网络
7&I控股官方财报显示,日本本土7-11全店平均日销约67万日元,折合人民币约3.2万元,其中鲜食及快餐类商品贡献了约一半的销售额,该品类毛利率约36%-40%。
正是靠便当、饭团、关东煮这些高频刚需的即食商品,便利店才能把客流和坪效拉到足以覆盖核心商圈高昂租金的水平。
而在印度,9.2亿卢比年营收平摊到31家门店,单店日均销售仅约8.1万卢比,折合人民币不到6000元,不足日本成熟门店的五分之一。
便利店的盈利模型高度依赖鲜食,但在印度市场,它始终没能立起来。
运营方并非没有做本土化尝试,门店上架过适配印度口味的小吃与本土饮品,却始终没有跑出能带动复购的爆款。
结果是,门店里卖得最多的仍是进口包装食品和日用杂货,客单价不低,在不少印度消费者眼里,它更像一家定位偏高、卖进口货的精致杂货铺,而非日常吃饭买东西会顺手拐进去的社区门店。
02
印度千万夫妻店,崛起的即时零售
印度本土零售业格局,也构成一道7-11难以逾越的屏障。
印度遍地的夫妻小店与蓬勃发展的即时零售,压缩了7-11这种标准化连锁便利店的生存空间。
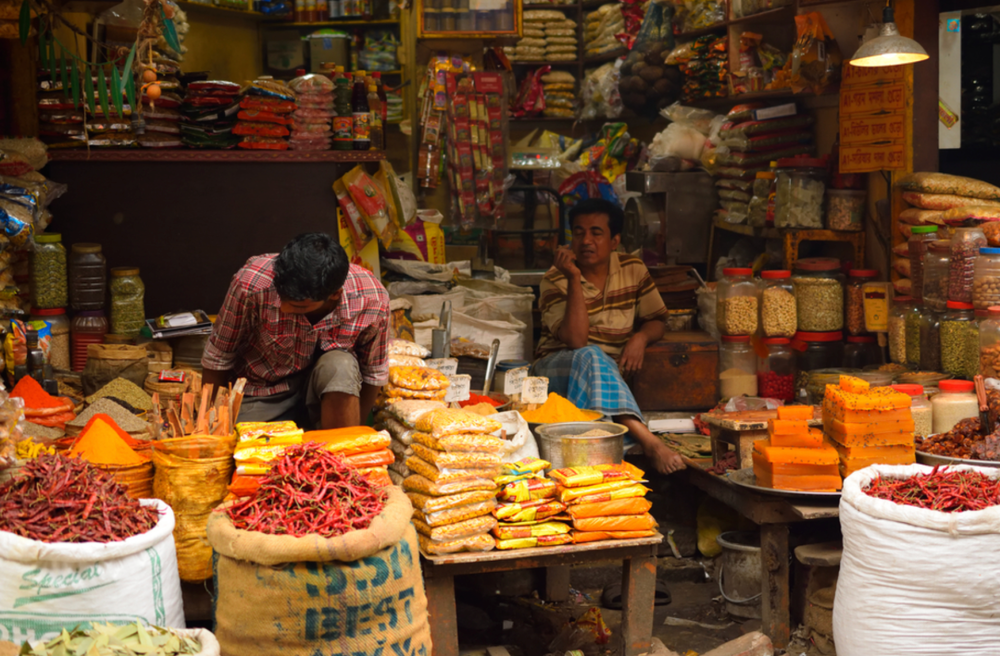
图为印度本土传统杂货小店图源:社交媒体截图
想要理解印度的零售市场,首先绕不开“Kirana店”,它相当于中国大街小巷随处可见的夫妻老婆店、社区小卖部。
在印度,这类小店是零售市场的压舱石。
据FICCI联合德勤2024年零售报告估算,全印度Kirana店数量超过1300万家,大街小巷随处可见,深入社区、居民区,甚至渗透到现代零售很难触达的下沉片区。普通居民步行很短距离,就可以买到粮油、零食、日化等绝大多数日常生活物资,便利性并不输给连锁便利店。
市场份额方面,Redseer在2025年调研显示,印度食品杂货市场Kirana店依旧占据着约91%的份额,超市、连锁便利店这类有组织零售合计仅约6%。
除了距离优势,Kirana店还有两个外来品牌很难复刻的竞争力。
首先是成本带来的价格优势,没有集团总部管理、品牌营销的额外开销,同一件商品,小店售价往往比连锁便利店低一成到两成,对于价格高度敏感的印度消费者吸引力十足。
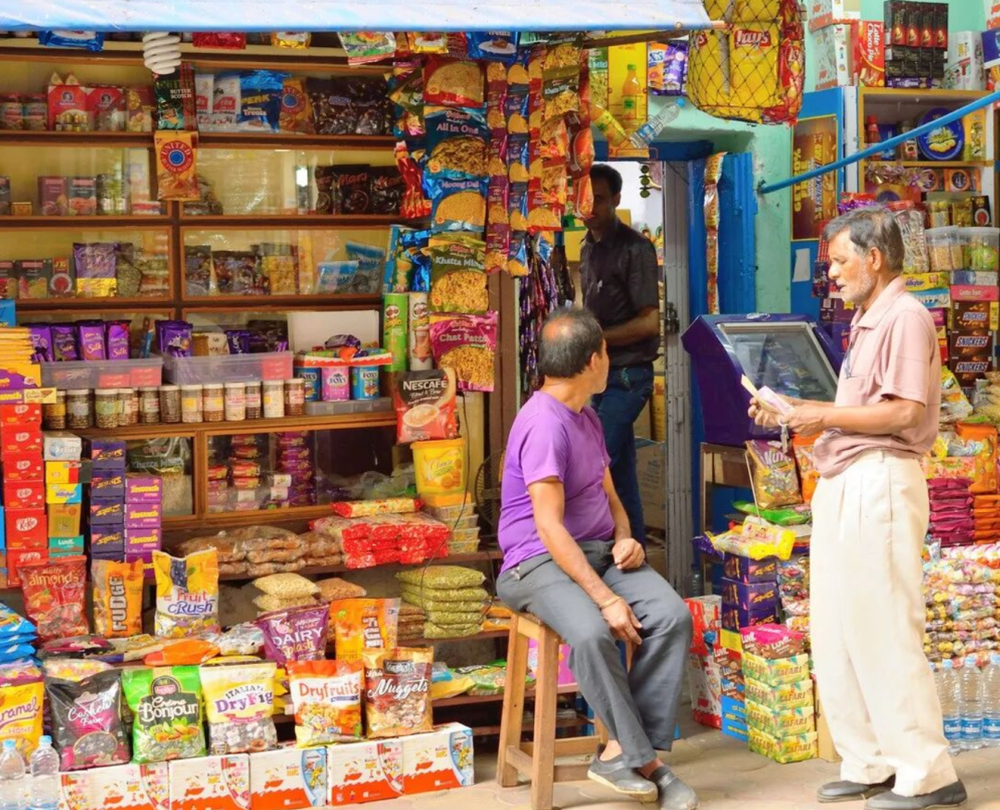
图为印度本土传统杂货小店图源:社交媒体截图
然后是熟人社交带来的服务粘性,很多Kirana店主和街坊邻里彼此熟识,可以提供电话订货送货上门、赊账记账等灵活服务。这种扎根邻里的人情关系,是标准化连锁门店很难快速建立的。
线下传统夫妻店守住了社区消费底盘,印度高速发展的即时零售,又从另一个层面对便利店形成冲击。
这种分钟级配送的业态,对于中国消费者来说并不陌生,国内美团闪购、淘宝闪购就是典型的平台型即时零售。平台对接周边线下实体门店,线上下单后,半小时左右配送到家。
印度的即时零售(当地又称Quick Commerce,快商务),正处在高速爆发阶段。
摩根士丹利的研究报告显示,印度快商务市场规模由2022财年的5亿美元增长到2024财年的33亿美元,同比增速73%,是整体电商增速的5倍,机构乐观预测2030年市场规模有望达到570亿美元。
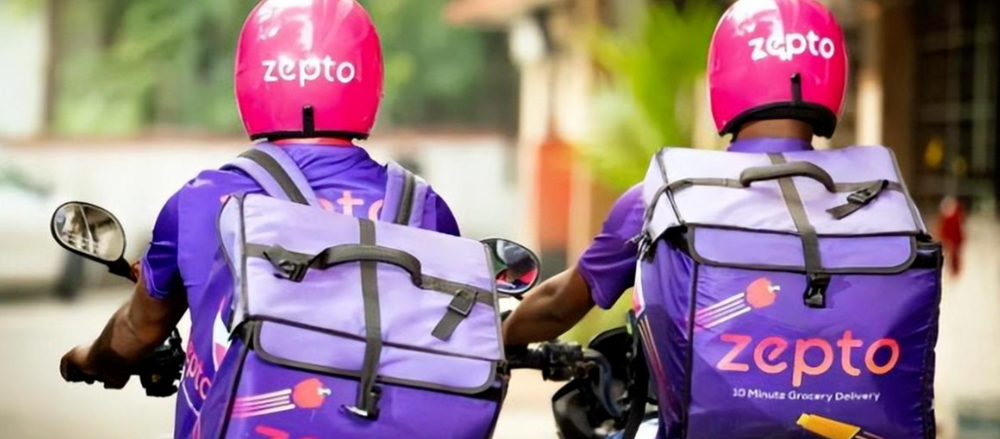
图为Zepto即时零售配送员图源:Zepto官网
Blinkit、Zepto、Swiggy Instamart等本土平台占据市场主导地位,其中Blinkit和Zepto两家合计市场份额已突破六成。
印度大城市普遍交通拥堵、气候炎热,出门购物的时间和体力成本并不低。即时零售恰好击中这个痛点。不用出门,手机下单,十几到三十分钟,零食、日用品、生鲜杂货直接送到家门口,SKU数量远超单家线下便利店。很多商品价格并不会比线下门店更贵。
对于消费者临时需要一瓶饮料、一包日用品这类便利店最核心的应急场景,即时零售提供了一套替代性更强的解决方案。而现阶段,印度快商务整体渗透率也才仅有7%,行业还处在扩张上升周期,未来对线下便利消费的分流效应还会持续释放。
7-11便利店还没来得及铺出足够密集的门店网络,就已经遭遇线上业态的分流。
线上线下两股零售力量,由此挤压了7-11便利店售卖标品杂货的生存空间。
03
连印度街头餐饮也打不过
回看7-11便利店在东亚市场的发展,通勤人群是门店很重要的流量来源。
早高峰的早餐、工作日午间便当、下班路上的饮料零食,支撑起门店很大一部分流水,地铁口、写字楼、交通枢纽,是选址的黄金位置。
但这套逻辑放到印度,很难成立。
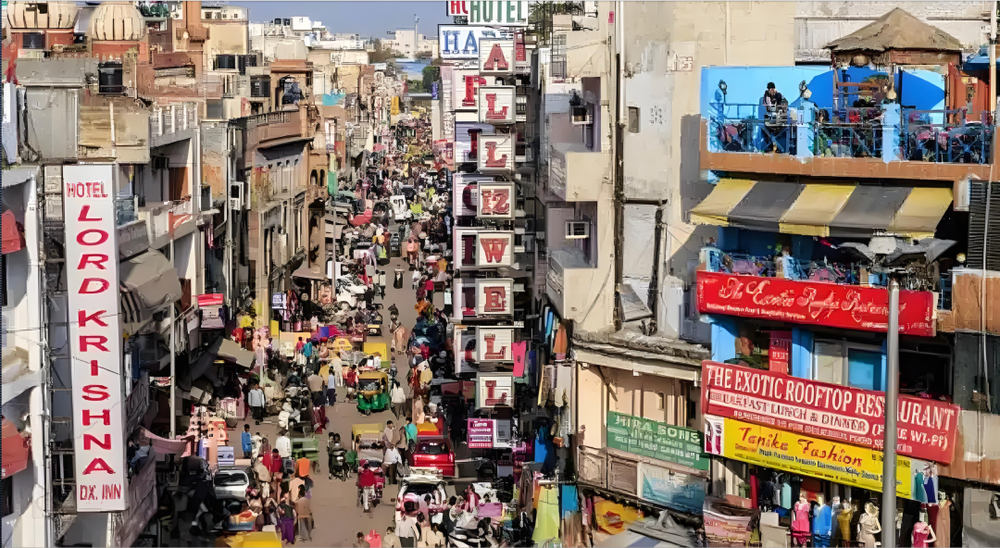
图为印度老城商业街区图源:社交媒体截图
印度整体城市化率大约35%,城市内部就业结构特殊,非正式就业占比很高。真正拥有稳定朝九晚五、具备相应消费能力的都市白领,只集中在孟买、班加罗尔等少数城市的局部片区,整体基数有限。
同时城市公共交通体系并不完善,大量普通人依靠摩托、三轮代步,出行路线高度分散,缺少高密度地铁网络带来的集中人流节点。
7-11便利店擅长的枢纽店、写字楼店,很难拿到持续稳定的客流。
24小时营业,本是便利店的一大卖点,可印度多数城市夜间商业氛围淡薄,晚间消费需求微弱。通宵营业带来的人力、能耗成本居高不下,却换不来对应的夜间客流,反而成为经营负担。
而即食便当、简餐这类高毛利鲜食,还要面对来自城市街头餐饮的激烈竞争。
鲜食便当、简餐,是便利店实现差异化突围的关键。但在印度城市街头,大大小小的小吃摊星罗棋布,已经牢牢抓住普通人的日常就餐需求。
早餐的恰巴提抛饼、午间平价塔利套餐,下午茶的玛萨拉茶饮,街头摊位几乎覆盖一日各个吃饭时段。
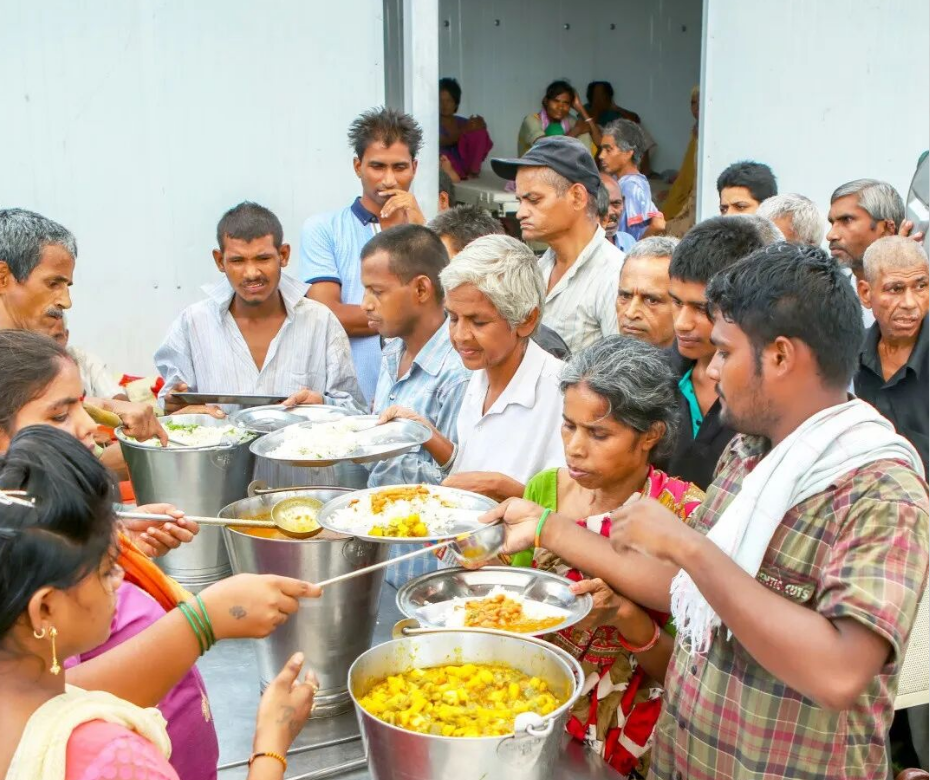
图为印度餐食分发现场图源:社交媒体截图
尽管印度街头小吃的露天制作环境,缺乏标准化卫生管控,食物中毒相关事件在印度媒体中频繁曝出,但对大多数本地普通民众来说,街边餐食往往只有便利店便当的三分之一到二分之一,街头摊点依旧是民众解决就餐需求的高频选择。
而收入更高的城市中产,又有大量线下餐馆、外卖平台可供挑选。
便利店的标准化鲜食就落到尴尬的处境,价格比不上路边摊,体验丰富度又不及餐厅外卖,上下都很难抢到用户。
鲜食做不起来,直接卸下便利店最重要的利润引擎,剩下包装饮料、零食杂货,又要和Kirana店、商超比拼价格,7-11便利店很难占到上风。
不过,7-11便利店退出印度,并不代表印度零售没有增长前景。根据德勤与印度零售商协会(RAI)2025年2月报告测算,印度有组织零售市场规模到2030年有望达到2300亿美元,未来将保持10%的年复合增速。
但市场总量在扩张,不等于所有外来业态都能分到蛋糕。
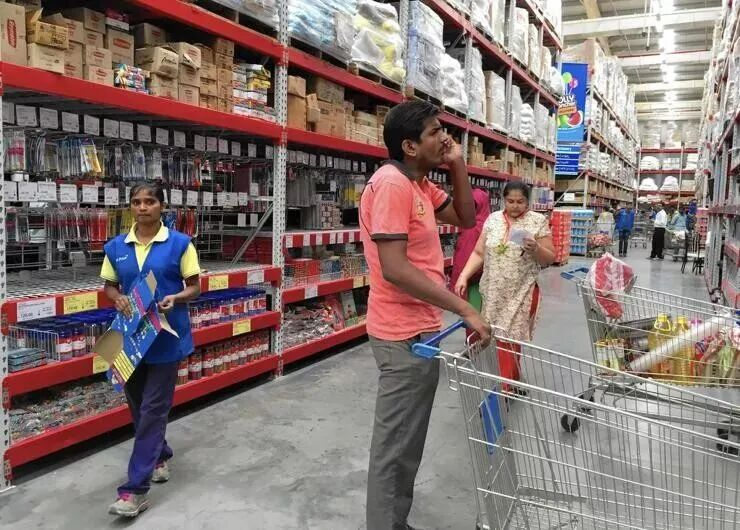
图为沃尔玛印度自运仓储门店图源:社交媒体截图
沃尔玛也曾在2007年入局印度实体大卖场,受外资零售监管约束,2013年合资项目终止;它转而豪掷160亿美元收购Flipkart布局电商,却遇上印度电商新规,平台自营、促销玩法受到严格限制,后续持续接受反垄断调查。
带着海外已经跑通的模板进入,容易低估本土消费生态的韧性。
7‑11在印度的尝试,给所有出海消费企业上了一课。
庞大人口和市场体量,不等于可直接复制的商业沃土。
消费市场的本质,从来不在于人口规模有多惊人,而在于本土消费土壤能不能适配外来模式。
如果企业带着成熟模板直接照搬,没能读懂底层的需求结构,再诱人的人口大盘,最终也只会沦为镜花水月。