本文来自微信公众号: 奇点湃 ,作者:王雪然
2026年10月7日,国庆档正式收官。国家电影专资办的数据显示,七天档期总票房11.65亿元,同比下滑36%,观影人次3199.59万,平均票价36.41元,是近五年票价最便宜的一届国庆档。
影院在用更低的价格换观众,换来的是近十二年来最低的档期票房。2026年国庆档也是2023年以来连续第四年下滑,档期体量从2023年的27亿元一路降到不足12亿元。
对比之下,2019年国庆档有《我和我的祖国》,档期总票房44.66亿元;2021年有《长津湖》,档期总票房43.87亿元;2025年国庆档在八天长假加持下也有18.3亿元。短短几年,中国全年最重要的大档期之一,体量只剩巅峰期的四分之一。
冷清的原因并不神秘。2026年国庆档共有13部影片定档,数量不少,类型覆盖悬疑、犯罪、喜剧、动画,可直到上映前夕,没有一部影片建立起明显的领先优势。
这是一个从未出现过的局面:七天长假还在,观众也在,撑起档期的头部内容缺席了。当「大片加长假」的经典组合散伙,国庆档就成了一次自然发生的行业实验。如今实验做完了,报告上的每一项指标都值得细看。
01
档期这台机器,
本来是为大片设计的
要理解这次的冷清,先要理解档期是怎么赚钱的。长假把分散的娱乐需求压缩到一个时间窗口里,头部影片集中供给,用高排片和高话题度把人群引进影院,供需双方在七天里互相成就。
历年国庆档的票房曲线,几乎就是头部影片体量的函数:2019年有《我和我的祖国》,2021年有《长津湖》,2024年《志愿军:存亡之战》一部拿走约8亿元,档期总票房分别是44.66亿、43.87亿和约21亿元。头部越大,档期越大,这条经验公式被验证了近十年。
2026年的问题出在公式的输入端。13部影片里没有一部属于全民通吃的超级头部,观众的判断在节前就写在了预售里:截至9月30日下午,整个档期预售刚过5000万元,还不及往年一部头部大片的预售量级。预售是观众用真金白银投出的前哨票,它的萎缩说明节前市场就认定「没有必看的电影」。
需求消失,供给定型,这是档期经济学里最不愿看到的组合。最终11.65亿元的成绩单,只是把节前那场冷启动如实演完了一遍。值得一提的是,档期七天单日票房连续破亿,大盘没有崩塌,只是天花板被大幅压低。观众没有离场,他们只是在等待值得买票的内容。
02
一超一强,
腰部第一次站到台前
没有超级大片,竞争格局怎么演化?七天档期给出了清晰的答案:集中度不降反升,「一超一强」迅速成型,票房前三名合计拿走大盘超过七成的份额。
「一超」是陈思诚编剧并执导、张译和马丽领衔主演的《神探之痕迹》,档期票房4.23亿元夺冠,独占大盘约36%。「一强」是沈春阳执导、小沈阳和沈春阳主演的东北喜剧《什么意思夫妇》,以2.44亿元稳居第二,是档期最大的黑马。两片合计占了档期近六成的票房。
《神探之痕迹》的领跑路径值得拆开看。类型稀缺是首要因素:13部影片里悬疑犯罪类只有它和古天乐主演的《侦战》,后者上映四天票房连日走低,豆瓣评分4.3,片方在10月5日宣布撤档,档期票房停在455万元。同一赛道的对手中途退赛,稀缺性让《神探之痕迹》吃下了这个类型近乎全部的档期红利。
其次是主创基本盘,陈思诚加张译的组合,在刑侦悬疑赛道上有被市场反复验证过的票房纪录,影片取材自「七一勋章」获得者、痕迹检验专家崔道植的真实事迹,猫眼评分9.6分,口碑撑住了走势。但即便占尽天时地利,档期冠军的体量也只有4亿出头,猫眼一度预测它有望冲击6亿元,最终没有兑现。
腰部之外,是更真实的尾部生态。档期票房榜前列出现了两个少见的身影:暑期档上映的口碑片《欢迎来龙餐馆》在国庆档再收约5500万元,排在第四,累计票房已突破23亿元,并在档期收官当天官宣将代表中国内地角逐奥斯卡;重映的《复仇者联盟4:终局之战》也一度挤进档期前三。
一部暑期老片和一部七年前的旧作能站到新片中间,说明新片供给撑不起七天长假,只能靠存量内容补位。
在更长的名单里,《活色生香》《野兽之心》等新片全程存在感有限。财新统计,13部新片里只有6部跻身档期票房前十。13部影片听上去热闹,真正有竞争力的不到一半,马太效应在「无大片」的档期里反而更加残酷。
03
这场压力测试,
暴露的是结构问题
把视野拉长,2026年国庆档更像一次压力测试,测试对象是整个产业链对「去大片化」的承受能力。现在结果出来了,三端的答卷各不相同。
制片端的结果是两面的。好的一面是,腰部影片第一次在没有大片挤压的环境里拿到完整曝光,《神探之痕迹》4.23亿元、《什么意思夫妇》2.44亿元,这个量级放在往年只能算陪跑,2026年却成了档期支柱。坏的一面是,档期冠军摸不到5亿元,习惯了「一部大片吃下一个档期」的估值逻辑在腰部时代系统性失灵。
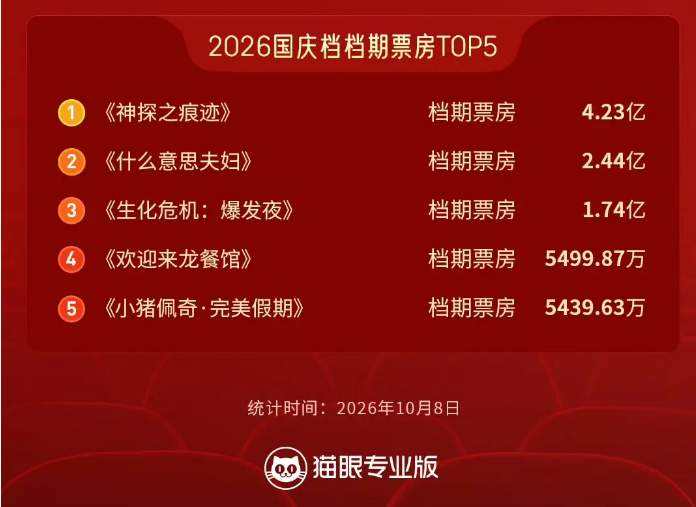
进口片倒是贡献了意外变量:《生化危机:爆发夜》10月5日才上映,三天收下1.74亿元,收官日一度反超《神探之痕迹》登顶单日票房,稀缺类型加IP情怀,在真空档期里依然有爆发力。
影院端的压力最直观。国庆档是全年最重要的现金流窗口之一,档期票房直接决定影院第四季度的盈亏平衡。2026年清明档票房同比下滑20%,五一档仅增长1%,端午档下滑12%,中秋档同样处于近年低位,如今国庆档再降36%,影院的过冬模式已经提前开启。
观众端的结论甚至可以说是积极的。没有大片通吃的环境里,口碑的权重前所未有地高:《欢迎来龙餐馆》靠长线口碑从暑期档演到国庆档,《什么意思夫妇》靠喜剧类型的刚需逆袭成黑马,《侦战》口碑崩盘四天就被市场淘汰。观众用更挑剔的口味、更分散的选择,倒逼供给端放弃「档期加流量」的偷懒模式。
这个国庆档把中国影视行业的家底摊开了:需求侧的弹性仍在,观众没有抛弃电影院,抛弃的是缺乏吸引力的内容;供给侧的问题也摆上了台面,头部断档,腰部过薄,而行业对档期的依赖一点没变。
体检的价值在于治病。接下来两个多月,贺岁档和春节档的排片表正在敲定,电影公司是继续押注「大片救市」的旧公式,还是开始认真补足腰部供给,2027年春节档会给出第一份答案。对过去几年习惯了用大片对冲风险的从业者来说,这份体检报告来得正是时候。