本文来自微信公众号: 大橘财经 ,作者:王力
一款年销售额超过50亿元的核心产品,海外关键III期临床试验没能过关。
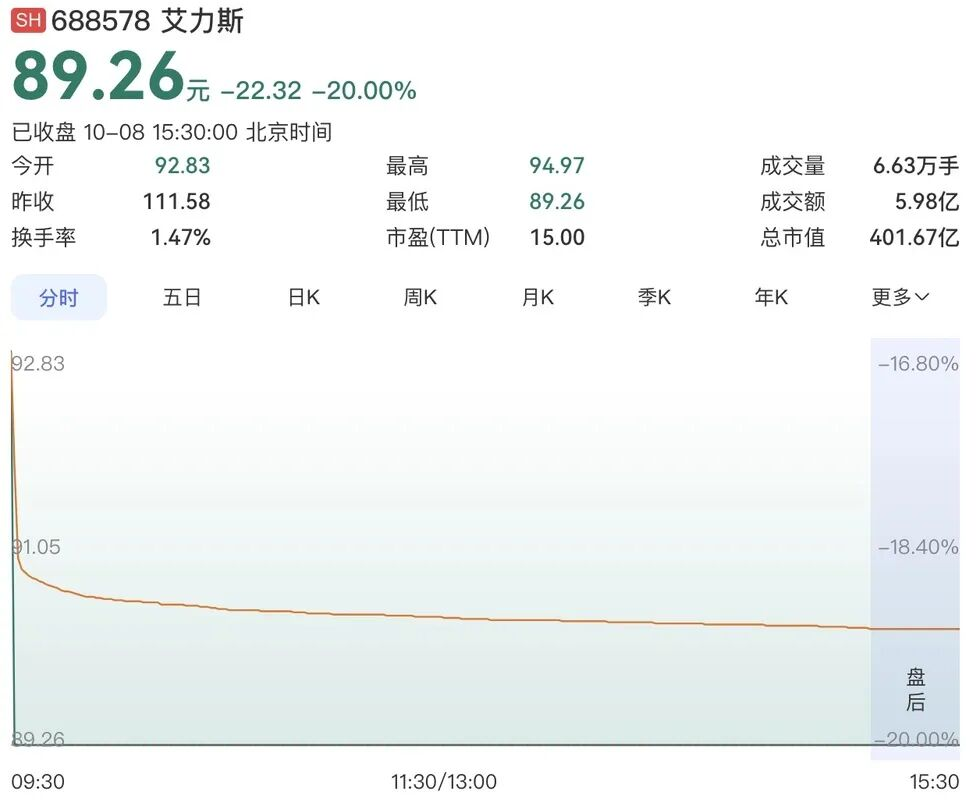
10月8日,艾力斯开盘20%跌停,截至晚间收盘,公司股价报89.26元/股,市值401.67亿元。
10月9日,艾力斯开盘继续暴跌,截至中午休盘跌近10%,市值362亿。
前一日晚间,艾力斯公告称,核心产品伏美替尼用于EGFR 20外显子插入突变非小细胞肺癌一线治疗的全球III期FURVENT试验,未达到主要研究终点,即由盲态独立中心审评(BICR)评估的无进展生存期(PFS)。
这并不意味着伏美替尼现有适应症失效,也不意味着艾力斯马上失去盈利能力。但市场为何还是给出20CM跌停?
因为伏美替尼几乎就是艾力斯的“基本盘”。
2026年上半年,艾力斯实现营业收入33.20亿元,其中伏美替尼收入31.38亿元,占比超过94%;公司归母净利润15.41亿元,同比增长46.57%。
更重要的是,此次失败的不是一个边缘管线,而是伏美替尼冲击海外市场、打开新增长空间的一场关键战役。
市场真正担心的,是这款50亿元大单品还能给艾力斯带来多少新的增量。
50亿元大单品,最怕的不是卖不动,而是增长见顶
伏美替尼是艾力斯自主研发的第三代EGFR-TKI,2021年在中国获批上市,此后逐渐成为公司的绝对核心产品。
2025年,伏美替尼销售额已经达到51.2亿元。到了今年上半年,这一数字继续增长至31.38亿元,五年累计贡献营收已超百亿元。同期,公司第二大产品戈来雷塞收入只有1.30亿元,普拉替尼收入约5171万元。
从这个结构看,艾力斯今天最现实的问题不是“有没有利润”,而是一家主要收入来自一款药的公司,如何证明这款药还能继续增长。这也是FURVENT的重要性所在。
FURVENT是一项全球性、关键性、三臂Ⅲ期临床试验,由艾力斯联合海外合作伙伴ArriVent共同推进,研究伏美替尼用于携带20外显子插入突变(20ins)的局部晚期或转移性非鳞状NSCLC患者的一线治疗。
此次III期试验共入组398名患者,结果显示,240mg伏美替尼组的中位无进展生存期(PFS)为11个月,对照组为9.5个月,两组相差1.5个月。从风险比(HR)看,伏美替尼组疾病进展或死亡风险低约25%。
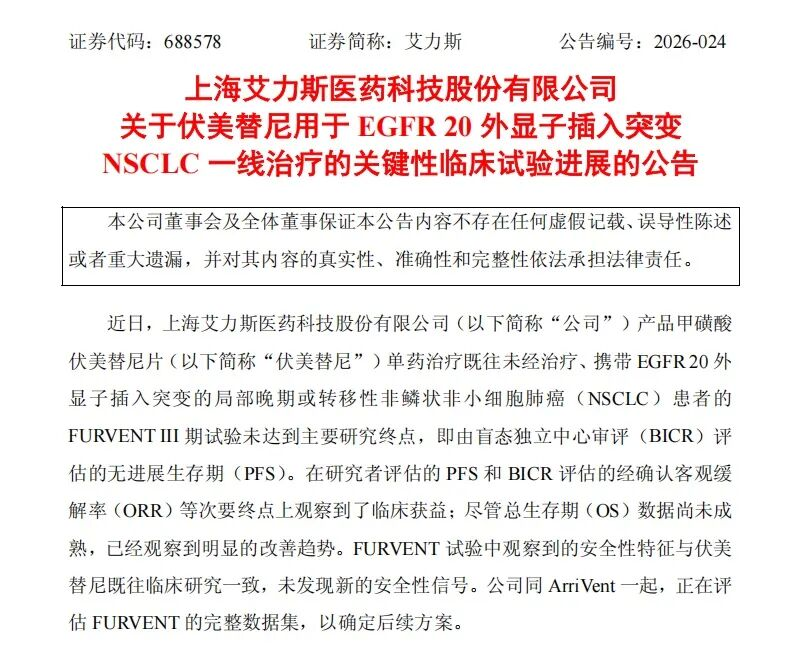
但问题在于,这个优势还不够确定。试验的P值为0.0654,高于临床试验中通常采用的0.05标准。简单来说,如果两种治疗实际上没有差异,那么这次试验中观察到的差异仍有一定可能只是随机波动造成的,因此按照预设统计标准,最终没有达到主要终点。
但这并不意味着伏美替尼失效,其他指标仍显示一定临床获益,整体生存期(OS)数据也尚未成熟。但对于注册性III期试验来说,主要终点未达标,意味着伏美替尼拓展这一新适应症、进一步打开海外市场的预期需要重新评估。
此前,艾力斯也一直在围绕伏美替尼做“加法”。
截至今年6月底,公司伏美替尼EGFR 20外显子插入突变适应症项目累计投入约2.13亿元,其中此次一线治疗项目仍处于III期;此外,伏美替尼用于EGFR敏感突变伴脑转移、PACC突变或L861Q突变等项目也处于III期。
单看此次FURVENT一线治疗项目,截至9月30日累计投入约7082万元。这笔钱对于一家上半年净利润15亿元的公司并不算伤筋动骨。真正值得计算的是时间成本和未来收入空间。
如果一个新的适应症不能顺利上市,公司就少了一块未来收入;如果海外市场打不开,原本可以兑现的里程碑、销售分成和全球商业化预期也会下降。
而国内市场本身也并非没有压力。第三代EGFR-TKI赛道已经越来越拥挤,艾力斯需要面对阿斯利康奥希替尼、翰森制药阿美替尼、贝达药业贝福替尼等产品。
这意味着,伏美替尼要维持高速增长,不能只依靠原有适应症自然放量。适应症扩张、海外市场和下一款产品,至少要有一个接上。这也是此次市场反应比单纯一项临床失败更激烈的原因。
从高瓴到海外资本,这场临床失利不只是艾力斯自己的事
2021年,艾力斯将伏美替尼中国大陆、港澳台之外的开发、生产和商业化权益授权给美国生物制药公司ArriVent。这个成立于2021年的Biotech拿到伏美替尼后,很快获得资本加持,并将其作为核心资产推进全球临床开发。
当时的交易包括4000万美元首付款、最高7.65亿美元研发及销售里程碑款、销售提成,以及ArriVent一定比例的股份。对艾力斯而言,这相当于打开了一条参与海外市场收益的通道。
而ArriVent背后的资本,更值得关注。
2021年成立时,ArriVent便完成最高1.5亿美元的A轮融资,由高瓴资本领投,礼来亚洲基金、OrbiMed、Octagon Capital Advisors、博裕资本等参与。伏美替尼也是ArriVent引进的首个核心资产。
这套模式在当时并不罕见:中国创新药企业完成早期研发和国内临床验证,将海外权益授权给专门的海外Biotech,再由后者募集国际资本、推进全球临床,并寻求海外监管审批。
对中国药企来说,可以先获得首付款、里程碑和销售分成;对海外Biotech来说,则可以借助已经在中国验证过的资产,切入更大的海外市场。资本则押注的是,这款药能否通过全球临床,把中国市场的价值进一步放大。
从这个角度看,伏美替尼原本是“国产创新药出海”链条中的一个典型案例。如今FURVENT主要终点未达标,受到影响的自然不只是艾力斯未来可能获得的海外收入。
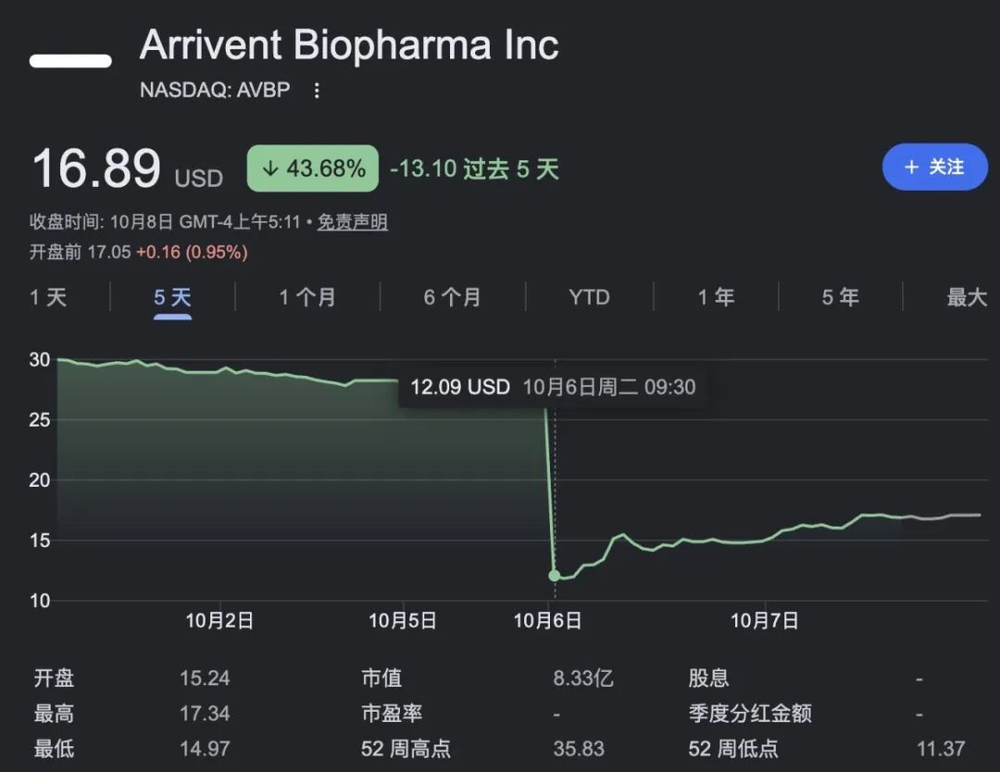
ArriVent也直接受到冲击。10月6日公布FURVENT结果后,公司股价一度大跌46.98%。截至今年6月底,ArriVent现金及投资约3.73亿美元,公司当时预计资金可以支撑运营至2028年,而伏美替尼全球临床正是其核心项目之一。
对于艾力斯而言,变化同样不是简单的“少赚多少钱”。此前,艾力斯的增长逻辑相对清晰:伏美替尼继续放量,同时通过适应症扩张和海外开发放大单品价值,再由其他创新药逐步接棒。
现在,伏美替尼在国内的销售逻辑仍然成立,但适应症扩张和海外商业化的不确定性上升了。公司虽还有PACC突变等全球临床项目,也有戈来雷塞等产品推进,但这些产品距离真正接替伏美替尼,仍需要时间。
对于一家已经靠单品实现年收入50亿元、上半年净利润超过15亿元的创新药企业来说,问题正在从“如何把一款药卖得更多”,变成另一个更难回答的问题:当50亿元级大单品已经出现之后,谁来接棒下一轮增长?