本文来自微信公众号: 精练GymSquare ,作者:启立
中国市场高端瑜伽服的竞争在沉寂了一段时间后,在刚刚过去的国庆假期,竞争被拉升到了新高度。
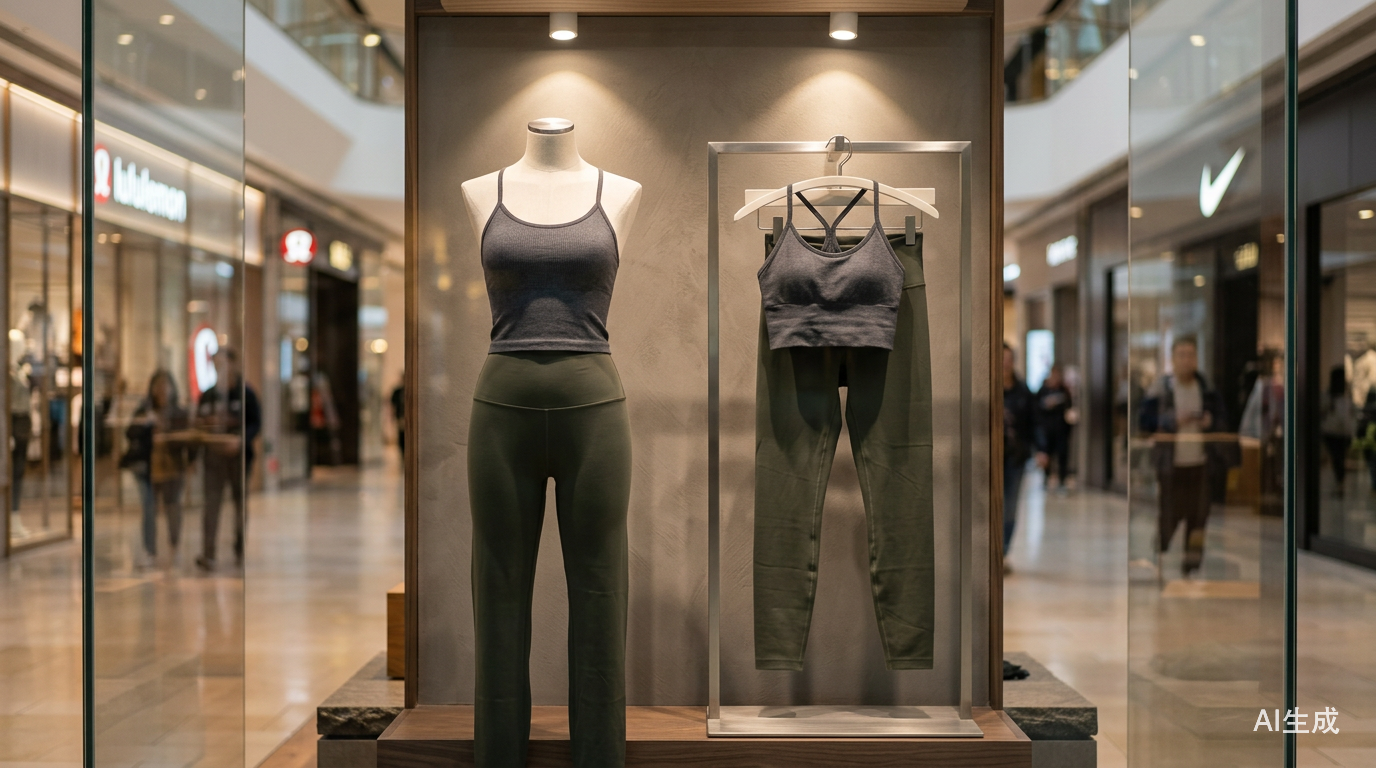
几乎同一时间甚至同一商圈,NikeSKIMS首个大中华区慢闪店在上海兴业太古汇一楼核心地段开幕;而在相隔一公里外的上海张园,造势颇大的ALO终于在中国大陆市场开设了第一家快闪店。
双方几乎都在9月28日晚上的门店开业派对上,请出了对方最豪华的艺人明星阵容。金卡戴珊亮相NikeSKIMS太古汇门店,而ALO也请到了品牌的全球大使赵露思等到场。
随之而来的是国庆长假,两家门店的排队购物「盛况」,成为社交媒体广泛讨论的话题。而两个全新的品牌logo服装,已经在一线城市的街头,逐渐显现。
在国庆假期前夕,以快闪店的形式抢先登陆中国市场,两个均价过千的美国运动品牌,剑指中国沉寂已久的高端女性运动服市场。
NikeSKIMS自不必说,耐克以「全新品牌」的定位来描述旗下NikeSKIMS的这一新品牌,并以极度效率的节奏出新品,堪称耐克的另一个Jordan。而ALO入华的节奏,核心商圈的「七城八店」计划,几乎在新运动品牌入华的节奏上几乎屈指可数。
但问题是,中国高端运动瑜伽服的市场,正迎来快速的增长吗?
根据久谦中台数据,在天猫/抖音/京东三大平台高端瑜伽健身服饰GMV监测,2026年高端线GMV同比增长28.3%。但总体瑜伽服类目的增速,已经从前两年的超过20%增速,回落到个位数。
也就是说,瑜伽服在中国市场的总体增速在放缓,但中高端品牌的头部化竞争正加剧。
NikeSKIMS和ALO等品牌的加速入局,意在高端市场中抢夺存量机会。
开新店、请代言
高端女性运动服竞争风云再起
即便在运动消费总体承压的当下,中国高端运动服市场在上半年几乎迎来了「开店潮」。
最典型的进入中国市场的ALO,在9月官宣进入上海、北京、香港、澳门、深圳、杭州和成都七个城市,并于2026至2027年陆续开业。首批门店将落地多个核心城市与标志性商圈,包括上海兴业太古汇、上海张园、北京国贸商城、杭州湖滨银泰in77,以及香港利园、澳门银河度假城、深圳湾万象城和成都太古里。
而即便门店尚未开业,电商上线仅一个月,ALO便陆续官宣了赵露思和王一博等超一线艺人的合作
在一个看似还未在中国市场走完0-1的品牌来说,ALO这种高举高打的做法几乎罕见。
而直营开店一向谨慎的Nike,陆续在上海和东京核心地段开设NikeSKIMS快闪门店,展示了即便深处复苏期的品牌,重振女性运动服市场的魄力。
除此之外,类似的新品牌开店信息并不少见。同样来自加州的运动生活方式品牌Vuori,在整个2026年开启了品牌的开店加速计划。陆续在深圳罗湖万象城和万象天地开设门店,北京也陆续在SKP和SKP-S开设双店,以及首次进入杭州万象城。
加上英国高端瑜伽服品牌SweatyBetty的上海首店,以及MAIA ACTIVE在东北市场的陆续快速拓店,都让人似乎看到了中国高端瑜伽服市场的「火热景象」。
但另一个不争的事实是,从lululemon新一季财报中中国市场2%的增速来看,以及中国平价瑜伽服电商品牌的陆续淡出市场,中国瑜伽服市场的「高歌猛进」时代暂告一段落。
当ALO、Vuori开始更多称自己为「生活方式品牌」,当Nike请来的是金卡戴珊而非传奇女性运动员来合作时,大概说明,高端女性运动服争夺的未必是瑜伽服的存量市场,而很可能是快时尚的增长市场。
瑜伽服的存量
快时尚的增量
从NikeSKIMS和ALO的开业现场来看,似乎不再有大型的瑜伽课运动活动,取而代之的是时尚明星和博主的聚会。
ALO用现场陈设的沙滩边泳池、养生按摩和鸡尾酒代表品牌的健康奢侈生活方式,而Vuori的开业活动,也不再只讲运动,而希望在更多运动类目上做拓展,进而讲述其同样倡导的加州海岸生活方式。
甚至从面料、版型和sku上,ALO的时尚标签显然大过于其运动属性。即便面料质量饱受诟病,但其时尚的版型和配色,依然收获诸多都市女性用户。而Vuori的面料让其在日常穿着的舒适性上更胜一筹,甚至NikeSKIMS的时尚版型,看起来更像一个「挑身材」的运动时装品牌。
他们不见得要向行业的头号品牌lululemon争夺市场,而更多被人联想到运动服版的miumiu,运动装的Ralph Lauren,或者运动时装版的SKIMS。
高端女性运动服,不只向瑜伽服抢市场,而是向时尚女装要增量。
运动服装的生活方式化,几乎正和运动鞋走向了同一个趋势。
根据早先麦肯锡的报告,北美运动鞋的穿着占比,已经超过总体鞋的50%。也就是说,穿阿迪、耐克等的运动品牌鞋,已经占到总体鞋的一半。人们穿运动鞋早不只是为了运动,运动鞋完美适合日常通勤。
而从女性运动服装来看,无论从瑜伽裤或者阔腿裤的走红,或者芭蕾风和网球裙的兴起,都像是不同年代的女性审美的重新流行。
ZARA和H&M遇到的挑战,大概不是另外一个ZARA的竞争,而是诸如lululemon和ALO的流行,抢占了衣柜里快时尚和女装的位置。一如户外服抢占了男性的西装,或者运动鞋抢占了高跟鞋的位置一样。
甚至从阿迪达斯内部的类目增长来看,三叶草代表的时尚生活方式,已经越来越和品牌内的运动表现类目面向同一群用户。三叶草也可以很运动,而阿迪训练服也可以很时尚。
从On昂跑、HOKA、Salomon等新晋高端运动品牌来看,无不在专业和时尚两手抓,迈向运动赛场奠定了品牌的基因,但迈向生活方式的路径,让品牌把鞋服卖给了更广大的市场。
中国高端女性运动服
竞争刚刚开始
女性瑜伽服的品类,几乎从30年前lululemon温哥华创立时才慢慢开启。而如果对比其他运动服装类目,女性运动瑜伽服的市场拓展之路,才刚刚开始。
从北美市场来看,女性高端运动服的头部化依然趋势明显,而对欧洲市场而言,瑜伽服对比户外服装的增长之路,依然任重道远。即便在庞大的中国市场,规模化的瑜伽服品牌可谓屈指可数。
即便ALO、NikeSKIMS陆续进入中国市场,这场中国高端女性运动服的拓展之路依然有很长的路要走。女性运动服成为高端运动品牌的标配类目,而新一代年轻女性对运动生活方式的理解,也可能远远不止瑜伽和健身。
放眼看品牌历史超过70年的阿迪,以及超过50周年的耐克来说,运动品牌需要穿越的周期应以十年为计,当中包括代际的运动方式、审美方式,以及消费浪潮的起起伏伏。对于目前仍属小众品类的运动瑜伽服来说,品牌竞争才刚刚开始。■GYMSQUARE