本文来自微信公众号: 涌流商业 ,作者:李伟
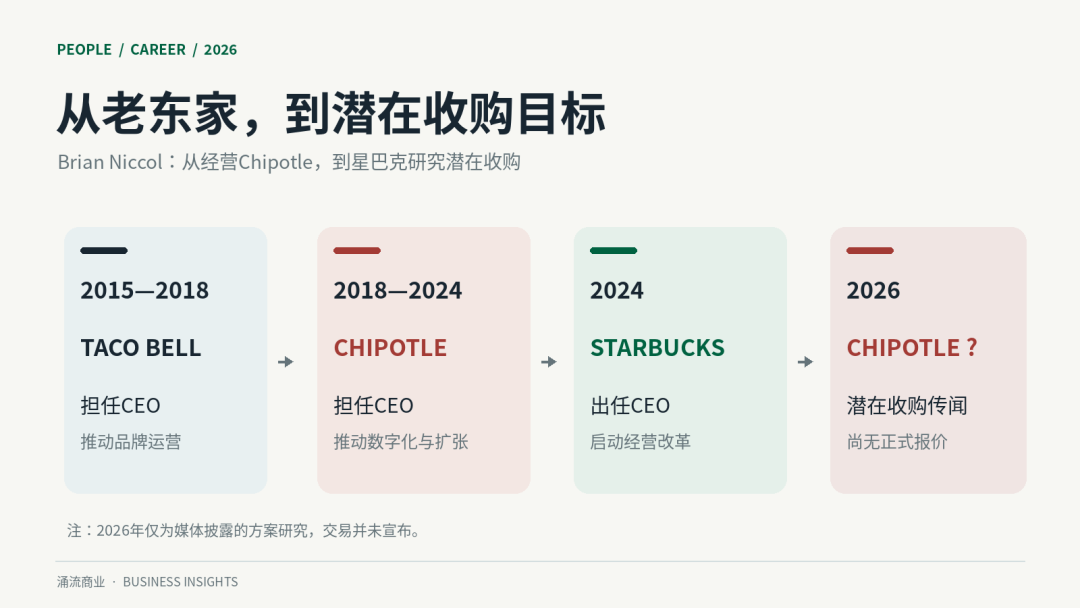
2024年8月,倪睿安(Brian Niccol)宣布离开Chipotle,转投星巴克。两年后,星巴克被曝出在研究收购他的老东家。
10月8日,《金融时报》报道称,星巴克近几个月曾与顾问探讨收购Chipotle的方案。按照后者约410亿美元的市值计算,加上一定收购溢价,潜在交易规模可能达到500亿美元。
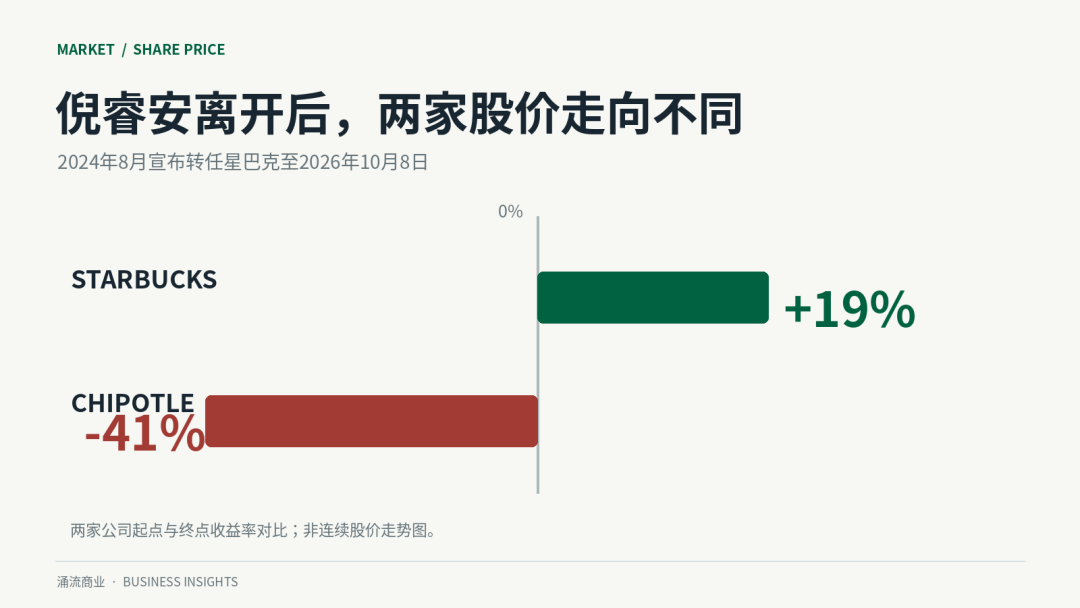
消息出来后,Chipotle股价当天上涨,星巴克小幅下跌。
倪睿安正努力带领星巴克走出低谷;Chipotle在他离开后,增长明显放缓,股价较两年前下跌约40%。
星巴克刚通过出售部分中国业务权益,偿还了部分债务,现在可能要花数百亿美元,买下4000多家直营餐厅,这笔账怎么算都别扭。倪睿安比大多数人都了解Chipotle,但熟悉和斥巨资买下它,是两码事。
倪睿安还没忙完
2024年9月,倪睿安接手了困境中的星巴克:美国市场客流下滑,菜单复杂、大量移动订单让门店伙伴疲于应付。消费者抱怨等餐时间太长,曾经舒适的第三空间,变成了咖啡外带站。
他上任后提出Back to Starbucks战略,要让星巴克重新成为星巴克。
今年3月,在接受Semafor专访时,他回忆了自己最初走访门店的经历:星巴克并不缺少消费需求,许多门店人力不足、操作流程复杂,不能及时完成订单;顾客等得不耐烦、放弃购买。
他决定投入约5-6亿美元,增加门店人力、改善服务。在专访中,他解释了自己的经营理念:你不可能仅靠削减成本,就创造出卓越的顾客体验和优秀的品牌。
他减少了低效促销、简化菜单,强调门店体验。他希望员工有时间记住熟客,不要一直忙着处理积压的订单。
两年后,改革初步显现效果。截至2026年6月28日的第三财季,星巴克全球同店销售增长7.9%,其中交易量增长4.2%;美国市场同店销售同样增长7.9%。不过,增加人力、改进服务、升级门店都需要资金投入。第三财季,星巴克调整后营业利润率为14.4%,北美业务营业利润率同比仅提高0.3个百分点,达到13.6%。
客流有所恢复,利润率还有待改善。
今年1月的投资者日上,星巴克提出,到2028财年,实现至少5%的营收增长,调整后营业利润率达到13.5%-15%。这套增长计划主要围绕现有咖啡业务展开,管理层并没有将大型收购列为必要条件。
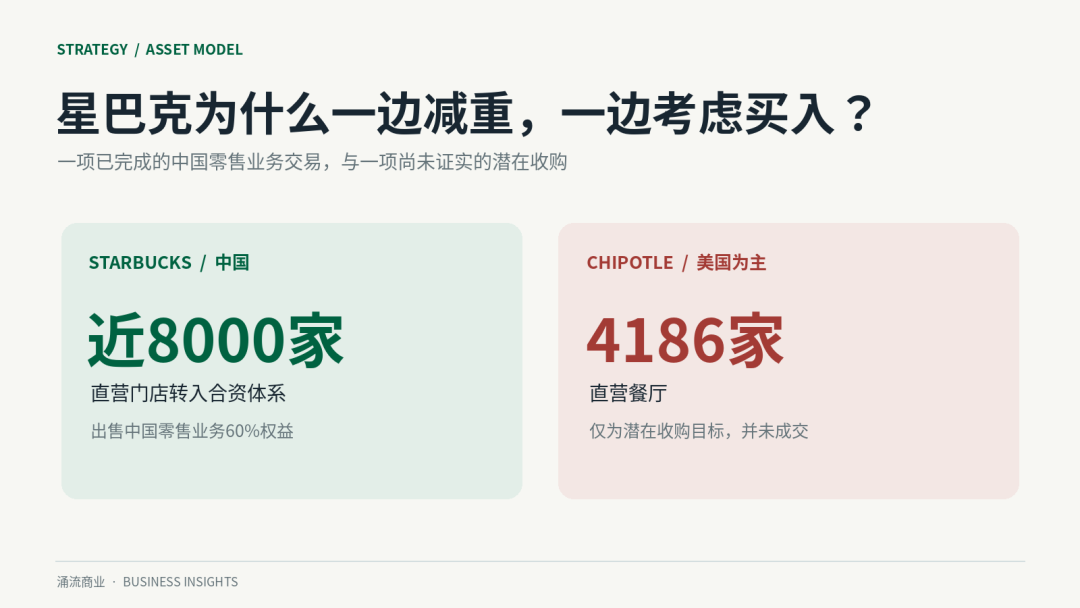
星巴克还在改变全球业务的经营模式。今年3月,星巴克与博裕资本完成交易。博裕管理的基金获得中国业务60%的股权,星巴克保留40%,近8000家原本由星巴克直营的中国门店转入合资公司。
7月的业绩会上,倪睿安通报,中国交易完成后,星巴克约90%的国际门店已经采用授权经营模式。公司可以借助全球合作伙伴扩大业务,不必承担全部门店投资和运营成本。
星巴克还利用部分中国交易所得资金偿还了约18亿美元债务,把杠杆率降至2.9倍。首席财务官Cathy Smith表示,公司将维持投资级信用评级,继续投资现有业务,并保持具有竞争力的股息。
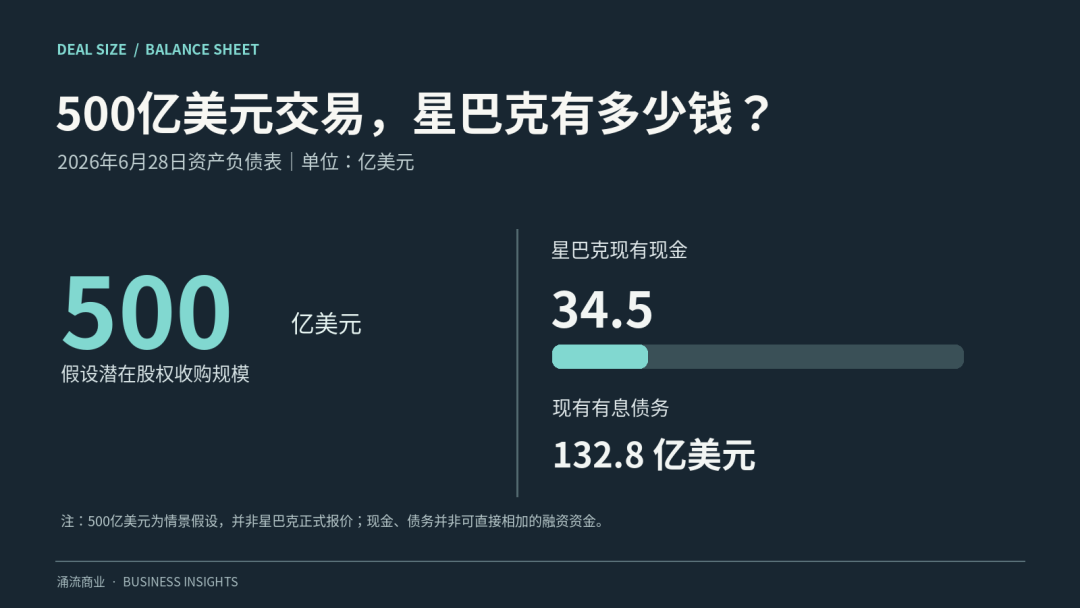
截至6月底,星巴克持有约34.5亿美元现金及现金等价物,有息债务约132.8亿美元。2026财年前三个季度,公司自由现金流约27亿美元,同期支付的股息超过21亿美元。
倪睿安正在推动星巴克恢复增长,也在努力减轻公司的财务负担。但如果收购Chipotle,资本配置方向可能逆转。如果潜在交易价格可能达到400-500亿美元,星巴克要么发行大量股票、要么增加债务。财务状况刚刚改善,星巴克会再次承担庞大的资本投入吗?
老东家风光不再
1993年,Steve Ells在丹佛开出第一家Chipotle餐厅,他最初只是希望通过卖墨西哥卷饼,为开一家正式餐厅积累启动资金。结果,卷饼成了一门大生意。
Chipotle的模式介于麦当劳和正式餐厅之间。顾客在开放式操作台前选择牛肉、鸡肉、米饭、蔬菜等食材,现场组合成卷饼、沙拉。它既有快餐的便利性,又强调食材新鲜、现场制作。对于中国消费者来说,这个名字可能陌生,但在美国,它曾是餐饮业最受资本市场追捧的公司之一。
麦当劳很早就看中了这门生意。1998年,麦当劳开始投资Chipotle,一度成为控股股东。2006年Chipotle上市,麦当劳退出。
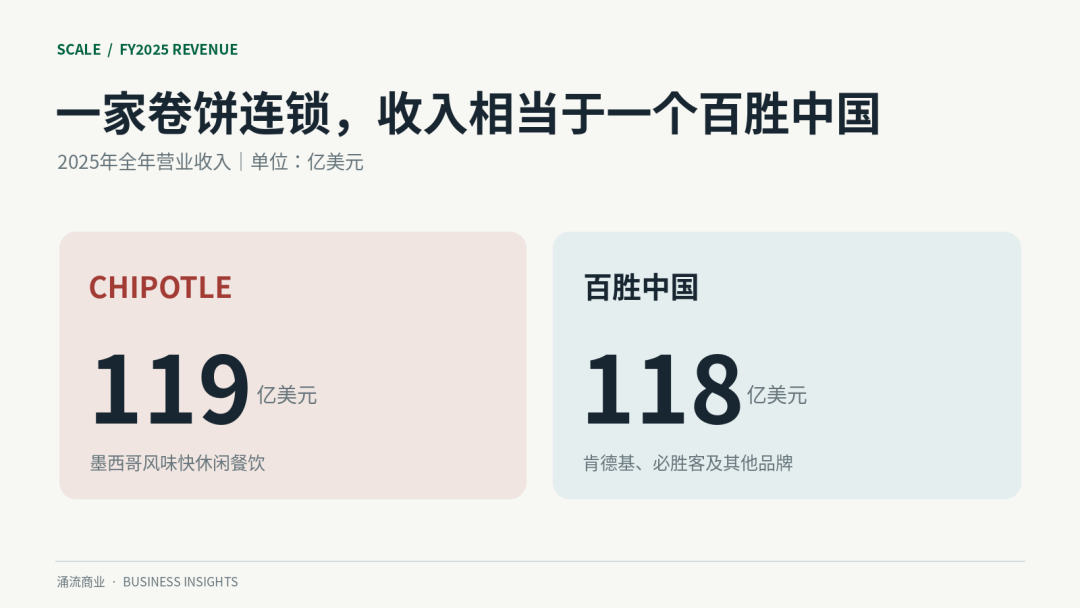
与麦当劳、肯德基不同,Chipotle长期坚持直营模式,自己采购食材、管理运营。截至2026年6月底,Chipotle拥有4186家直营餐厅。2025年收入约119亿美元,与百胜中国同期的约118亿美元收入相近。Chipotle仅凭一个墨西哥风味快餐品牌,就创造了与中国肯德基、必胜客等相近的收入体量。
它的盈利能力也相当突出。2025年,Chipotle餐厅层面营业利润率达到25.4%。每100美元餐厅收入,扣除食材、人工、门店运营等直接成本后,还能留下约25美元,用于覆盖总部费用、折旧等其他支出。
这里面有倪睿安的功劳。2018年,他从Taco Bell转投Chipotle。当时,公司在努力修复食品安全的负面影响。此后六年,他推动菜单创新、数字化订餐、会员体系建设,加快门店扩张。Chipotle成为美国餐饮业最成功的增长案例之一。
倪睿安离开后,公司遭遇增长瓶颈。2025年,Chipotle收入仍增长5.4%,达到约119亿美元,但同店销售下降1.7%,同店交易量下降2.9%。新开餐厅推动收入增长,旧餐厅失去客流。
环境也不好,美国消费者对价格更加敏感,食材和人工成本上涨,Chipotle过去的高增长、高利润受到冲击。
接替倪睿安的首席执行官Scott Boatwright不是没有经验。他在2017年加入Chipotle担任首席运营官,比倪睿安更早,两人合作了六年。Boatwright正在通过菜单创新、会员运营、国际扩张等办法寻找增长动力。
2026年第二季度,改革初见成效。Chipotle同店销售增长2.2%,同店交易量恢复1%的增长。但成本上涨继续侵蚀利润,餐厅层面营业利润率同比下降2.2个百分点,降至25.2%。
资本市场不再给予Chipotle高估值。从2024年8月倪睿安宣布离职,到2026年10月8日收购传闻出现前后,Chipotle股价累计下跌约40%。
Chipotle仍有4000多家餐厅、近120亿美元年收入、超过25%的餐厅层面利润率。它还在持续开店、回购股票,尝试进入更多海外市场。这仍是一门相当赚钱的生意。只是投资者担心高增长不再。
数百亿美元能买回什么
股价下跌约40%,不意味着Chipotle真的便宜了。如果未来盈利能力下降,投资者给出较低估值也合情合理。
但倪睿安对Chipotle的了解,远远超过一般潜在买家。他曾亲自推动公司的品牌重塑,熟悉经营模式和管理团队。有一段经历很重要,在加入Chipotle之前,他供职于百胜餐饮集团,担任Taco Bell首席执行官。百胜旗下拥有肯德基、必胜客和Taco Bell等品牌,各自保留独立的菜单和经营团队,共享部分技术和管理资源。
如果星巴克收购Chipotle,大概率也会让两个品牌独立运转,再在选址、会员营销、国际市场拓展上找机会。两家公司不需要共享厨房,也不必改变品牌定位。
Stephens分析师Jim Salera发现,在美国,Chipotle餐厅与距离最近的星巴克门店之间,距离的中位数只有0.18英里,约290米。两家公司都偏好人口密集、交通便利的商业区,网络高度匹配。顾客可以早上在星巴克买咖啡,中午走到Chipotle买午饭。
但门店距离近,合并后不一定能直接节省租金。联合会员体系和促销活动能不能带来增量,现在没人说得清。
国际化可能更有吸引力。星巴克已经遍布全球,Chipotle主要在美国。如果能够利用星巴克在欧洲、亚洲、中东的合作伙伴和经验,Chipotle或许可以加快海外扩张。但咖啡店和墨西哥快餐毕竟是不同的生意,星巴克的合作伙伴不一定有合适的供应链。而且,Chipotle已经开始独立推进国际化,不一定要星巴克帮助。
William Blair分析师Sharon Zackfia估计,两家公司合并后,每年可能节省约3亿美元总部及技术支出。和潜在的数百亿美元交易体量相比,这笔节约并不算大。市值1000亿美元的公司,收购市值400亿美元的公司,绝对是一次重大的资本配置决定。
星巴克现有现金远不足以支付收购对价。如果发行股票,现有股东的权益将被稀释;如果举债,又要增加利息负担,影响评级,与管理层所说的策略相悖。星巴克可以获得Chipotle的利润和现金流,但这已经体现在市值中了。如果要额外支付收购溢价,得有更多协同价值,才能说服股东。
Chipotle目前没有表现出主动出售公司的意愿。它仍在盈利、开店、回购股票,执行独立的增长战略。现任CEO Boatwright在今年6月的股东大会董事选举中,也获得了较高的支持率。
此前,Semafor报道称,Chipotle聘请了银行顾问,以应对潜在收购或激进投资者压力。但接近公司的人士同时表示,公司当时没有收到正式收购报价。从Chipotle股东的角度看,如果相信公司能走出低谷,现在出售未必是好时机。
除了财务问题,倪睿安还需要考虑自己的精力。过去两年,星巴克改革尚未完成,Chipotle也正处于调整期,如果要同时管理两家连锁企业,绝对是大挑战。
倪睿安过去最成功的一个经营改革,是利用公司既有资源。在Chipotle,他把处理传真订单的第二条餐食制作线,改造成数字订单制作线,抓住了线上订餐的增长机会。在星巴克,他通过增加员工、改善服务,让不耐烦的顾客回来。这些改革都不需要收购另一家公司。
今年3月,在接受Semafor专访时,倪睿安谈到,星巴克为什么必须重新强调咖啡馆体验。他认为,公司过去过于关注汽车取餐、移动订餐、外卖,忽略了自身最重要的优势。他说,”当你试图把自己的生意做成别人的样子时,麻烦就来了。(Where you get in trouble is if you try to be somebody else's business,that's where you get in trouble.)”
“咖啡定义了星巴克。(The cafe defines us.)”
这些话,可以作为他决断收购的一个参考。
截至10月10日,星巴克未确认收购Chipotle的报价或谈判;倪睿安也没有公开提出过把星巴克改造成多品牌餐饮集团。