本文来自微信公众号: 健厂 ,作者:健厂
美国健康与健身协会(Health&Fitness Association,HFA)近日发布的《2026全球健身报告》(2026 HFA Global Report),呈现了两个截然不同的中国。
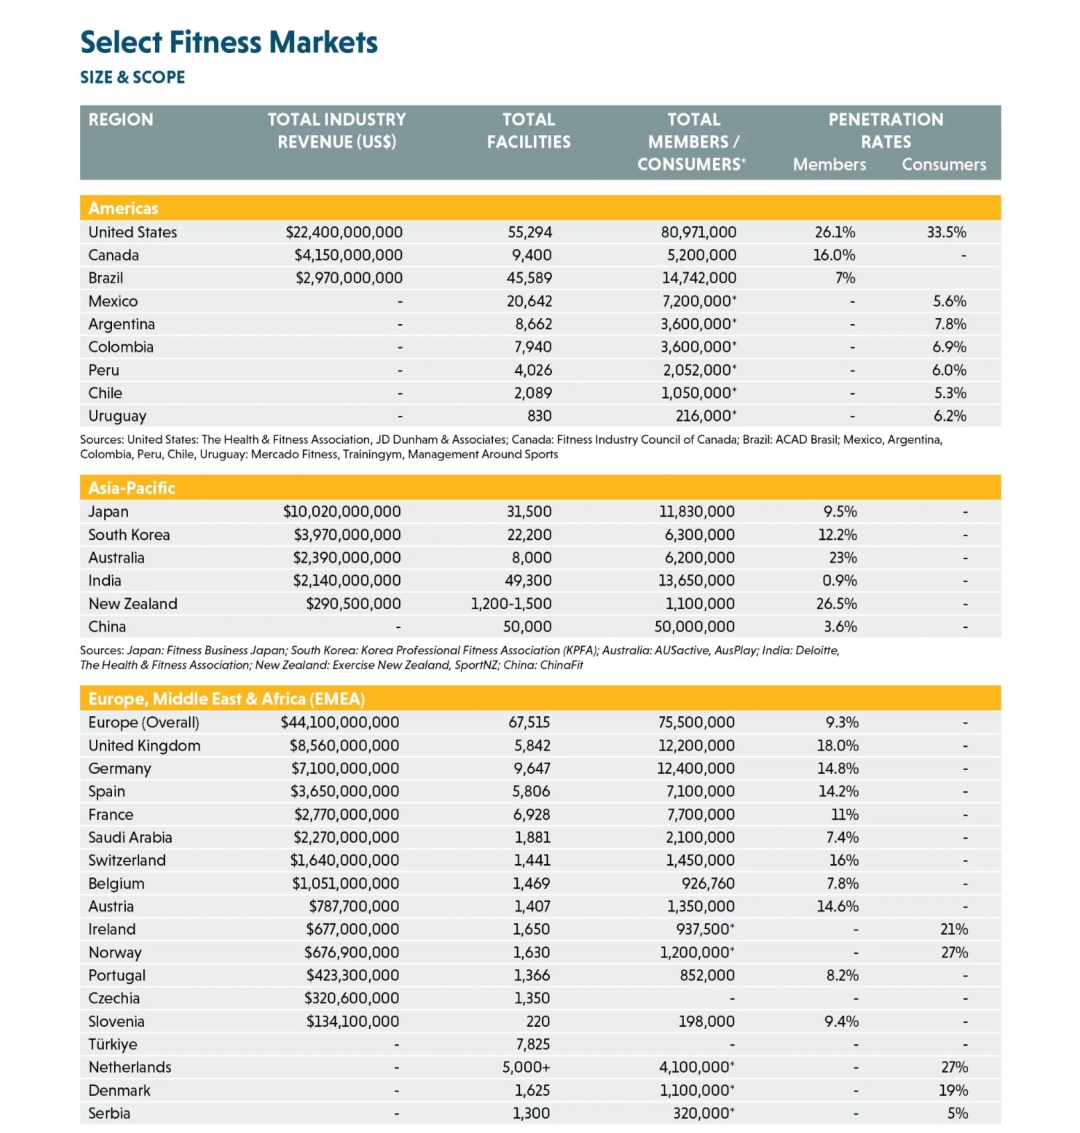
在国家市场统计中,中国商业健身场馆的会员渗透率只有3.6%。美国是26.1%,澳大利亚23%,韩国12.2%,日本9.5%。在报告列出的亚太主要市场中,中国只高于印度的0.9%。
翻到全球健身连锁榜单,中国企业却已经跻身前列。
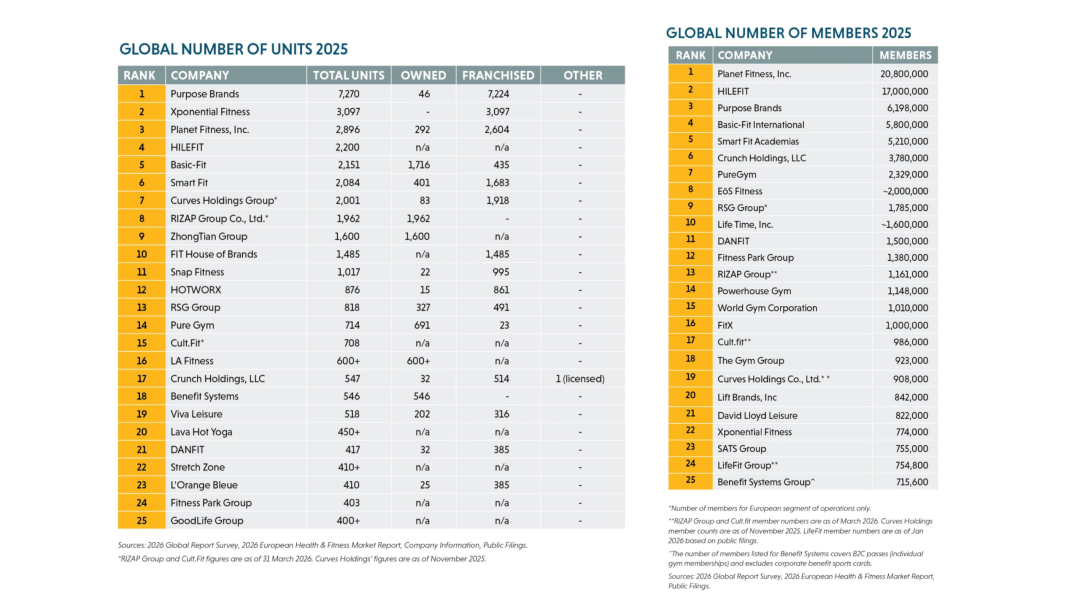
按会员数量,乐刻(HILEFIT)以1700万会员位列全球第二,仅次于拥有2080万会员的Planet Fitness;坚蛋运动以150万会员排名全球第十一。
按门店数量,乐刻以2200家位列全球第四,较上年上升一位;中田健身以1600家门店排名全球第九。
一个商业健身渗透率只有3.6%的国家,已经有了规模仅次于美国巨头的健身连锁。
世界级公司和一个仍在形成的社会习惯
按照HFA所采用的ChinaFit估算值,中国大约有5000万商业健身会员,相当于美国的六成多,却超过日本、韩国、印度和澳大利亚的会员数总和。中国约有5万家商业健身设施,和印度的4.93万家十分接近,与美国的5.53万家也相差不大。
美国每4个人中,大约有一个是健身场馆会员。中国则接近每28个人里才有一个。美国凭借26.1%的渗透率积累了8097万会员,中国只需3.6%,就有了5000万会员。
这种反差首先来自人口规模,也来自中国不同城市之间巨大的市场差异。
在北京、上海、深圳和杭州,商业健身早已脱离市场启蒙阶段。核心商圈里,健身房、私教工作室、普拉提馆和综合运动空间争夺同一批消费者。再往下,还有几十座人口达到数百万的城市。HFA在中国市场章节中提到,年轻消费者的健身场馆会员渗透率已经超过10%。
中国健身市场更像一片由许多不同成熟度的城市市场组成的群岛。全国渗透率还很低,一些城市和人群已经足以支撑密集竞争。
大型连锁做的事情,是依靠数字化系统、直营和加盟网络,把这些分散的市场连接起来。
每进入一座新城市,它们仍要重新解决选址、价格、教练供给和本地竞争。与此同时,不同城市又共享成熟的支付体系、互联网平台和供应链网络。跨地区扩张保留了商业上的复杂度,却也避免了货币、语言和监管制度切换带来的巨大成本。
某种程度上,这是一场发生在国境以内的“全球化”。
许多海外健身连锁要进入不同国家,才能触及足够多的人口。中国企业只需沿着国内城市网络扩张,就能获得世界级体量。它们无须等待十四亿人同时养成健身习惯,只要把几十座大城市中已经形成的需求连接起来,就足以长成一家全球大型公司。
如果这套模式还能在更多低线城市成立,中国甚至可能诞生全球规模最大的健身连锁。
目前,乐刻、中田和坚蛋合计拥有约4217家门店,占报告所列中国约5万家商业健身设施的8%以上。
三家公司的经营模式并不相同。它们共同完成的一件事,是把过去高度依赖单店经营的健身生意变成可以跨城市复制的网络。
它们把小型门店铺进社区、商场和办公区,用月付、短期付费、自助进场和跨店使用,削弱了传统健身房最令人犹豫的几件事:距离远、预付金额高、合同期限长、强推销。
中国大市场托起了这些连锁,它们也在反过来改变中国市场。如果没有这些新模式,今天3.6%的商业健身会员渗透率可能还会更低。
中国健身房的“工业革命”
经济史研究中有一个“后发优势”的概念:后来者不必复制先行者走过的全部道路,可以直接采用更新的技术和组织方式。
中国商业健身正在经历相似的跳跃。
欧美和日本的传统综合健身俱乐部,通常有较大的面积,配备泳池、桑拿、团课教室和前台,依靠长期会籍维持经营。这个模式培养了最早一批稳定的健身消费者,也留下了昂贵的租金、能源和人员成本。
日本至今仍在处理这套模式留下的历史遗产。HFA报告提到,当地传统综合俱乐部面临固定成本高、设施与模式老化、利润下降等压力。与此同时,日本的新型24小时健身房已经达到约4600家。chocoZAP曾在一年内开出超过1000家直营门店。
中国商业健身开始大规模发展时,智能手机、二维码支付、智能门禁和线上经营系统已经相当成熟。新进入市场的连锁品牌得以减少前台和会籍销售,缩小门店面积,取消部分非核心设施。
会员在线上购卡、续费和约课,门禁自动核验身份;总部制定选址标准,统一采购器械、管理课程,同时负责门店督导、教练培训、线上获客和会员运营,将大量门店纳入同一套管理系统。一些过去依赖店长和教练个人经验的服务规则,也被写进系统,成为能够跨门店执行和追踪的标准流程。
在部分新型连锁中,教练也不必像传统俱乐部那样承担大量会籍销售任务,可以更专注于授课和会员服务。
健身业由此获得了一部分制造业才有的能力:标准化和复制。
中国并没有更早完成健身大众化,却可能更早完成了健身业的组织化。
HFA对全球244家健身运营商的调查中,也能看到连锁运营的规模优势。2025年,多门店运营商的营收增长率中位数为12.2%,单店运营商为8.6%;前者人工成本占营收的比例中位数为35.5%,后者为39.2%。高利润运营商的人工成本占比更低,EBITDA利润率中位数达到31%,整体样本则为22.1%。
不过,健身和咖啡、酒店甚至餐饮都不完全一样。消费者付费购买了健身服务,他自己也是服务结果的一部分。健身房可以提供场地、器械、教练和App工具,但训练结果仍然需要会员投入时间、体力和长期坚持。在服务研究里,这类关系常被称作“共同生产”:价值不是企业单方面交付的,而是企业和消费者一起完成。
这也解释了为什么中国可以同时拥有世界级连锁公司和很低的商业健身渗透率:门店可以一年复制几百家,人的习惯不能。
于是一个很有意思的问题出现了:
商业组织能不能反过来塑造一种尚未充分形成的生活方式?
许多今天看起来理所当然的社会习惯,都晚于基础设施出现。地铁线路塑造通勤范围,购物中心改变周末生活,外卖平台重新安排了城市居民的一日三餐。健身房也可能会如此。
亚洲市场,没有现成的“中国模式”
把中国放回亚洲,很难找到一个完全对应的参照物。
印度呈现了与中国最相似的起点。
印度商业健身场馆会员渗透率只有0.9%,但已经拥有1365万会员、4.93万家设施,设施数量几乎与中国相当。报告预计,2024年至2030年,印度会员数的年均增速可能达到11%。
人口决定水池有多大,组织能力决定一家企业能做多大。印度最大的健身连锁Cult.fit仅拥有708家门店、98.6万会员,与中国头部品牌仍有明显差距。后者在这方面已经走得更远。
日本则提供了另一个参照。
日本商业健身渗透率约9.5%,拥有1183万会员,市场收入约100亿美元。随着人口老龄化,健身房服务的需求也在变化。
日本厚生劳动省已经建立健康增进设施认证和指定运动疗法设施制度。符合条件的设施可以根据医生处方提供运动疗法服务,相关费用在满足规定条件时,还可以享受医疗费用税收扣除。
中国也在快速老龄化,但商业健身的产品和营销仍然主要围绕年轻人。今天增长最快的低价、自助健身房,十年后很可能需要面对更多慢病管理、术后恢复、肌少症预防、平衡能力训练和老年社交需求,需要更多专业人员、更细致的评估和更长的服务关系。
这可能重新增加刚刚被数字化压低的成本。
中国会在商业健身尚未充分普及时,提前迎来老龄社会的健身需求。
韩国的情况又有所不同。
韩国商业健身会员渗透率达到12.2%,是中国的三倍多,却没有出现乐刻这样拥有两三千家门店的全国性连锁。大量健身房和一对一私教工作室仍由独立经营者管理,市场相当分散。
近几年,韩国健身企业开始研究中国同行的经营模式,尝试引入月付制、数字化管理和更低成本的门店模型。HFA报告也提到,韩国市场正在从数量增长转向追求“可持续价值”,连锁化和经营效率受到更多关注。
韩国已经拥有较高的商业健身渗透率,却仍在探索如何形成更大规模的连锁企业。
中国正好处在几条道路的交叉口:拥有印度式的庞大人口和低商业健身渗透率,开始承受日本式的人口老龄化压力,而在连锁经营上,中国又与韩国形成鲜明对照——商业健身的普及程度远不及韩国,同时又拥有规模比肩美国头部品牌的健身连锁企业。
中国健身,还在半路上
这种“没有全球化的全球规模”,在中国互联网、餐饮、酒店和零售行业都曾出现。但健身行业有其特殊性,消费者的运动习惯需要更长时间培养。
中国头部健身连锁已经证明,降低价格、缩短到店距离、减少预付风险,可以把更多人带进健身房。接下来的问题是,这些被带进来的人,能否留下来,把一次低门槛尝试变成持续多年的运动习惯。
再往后,健身房还要面对日本正在处理的问题:商业健身如何与医疗、保险、企业健康管理和老龄社会建立更紧密的联系。
中国国内的政策也在向这些领域延伸。2026年7月,国务院印发《国民健康“十五五”规划》,强调以健康为中心,推动公众更加注重主动健康;同期发布的《全民健身计划(2026—2030年)》进一步提出深化体卫融合,扩大运动干预、运动康复等服务供给,并探索适应人口老龄化的运动促进健康模式。
消费者的需求也会随之分化。中国健身行业需要继续吸引新用户,也要开始面对老龄化、健康管理、进阶训练等更加多样的需求,让健身房能够服务用户更长时间。
中国已经提前拥有世界级的健身连锁,但与之相匹配的消费习惯、行业信任和健康服务体系,还需要更长时间才能形成。