
本文来自微信公众号: 体坛经济观察 ,作者:大飞,原文标题:《耐克撤销大中华区,体面溃败还是绝地求生 | 大公司》
把大中华区并入亚太,不是说中国市场不再重要,耐克给出的官方说辞是“精简组织架构、降低成本、更高效地共享消费者洞察”。翻译成大白话就是:这个市场已经不值得单独立项了。
10月1日,耐克丢出了两颗炸弹。一颗是2027财年Q1财报:大中华区营收11.8亿美元,同比暴跌22%,剔除汇率影响跌幅高达26%。另一颗更狠——从2028财年起,独立运营近二十年的大中华区将被撤销,与亚太合并为APGC,区域领导团队迁至新加坡。
一个曾经把大中华区当做全球增长引擎的品牌,如今选择把它从组织架构图上一笔勾销。
这不是什么战略升级,这是一场溃败的正式确认。
从“利润奶牛”到“最大出血点”
回头看耐克在中国的曲线,触目惊心。
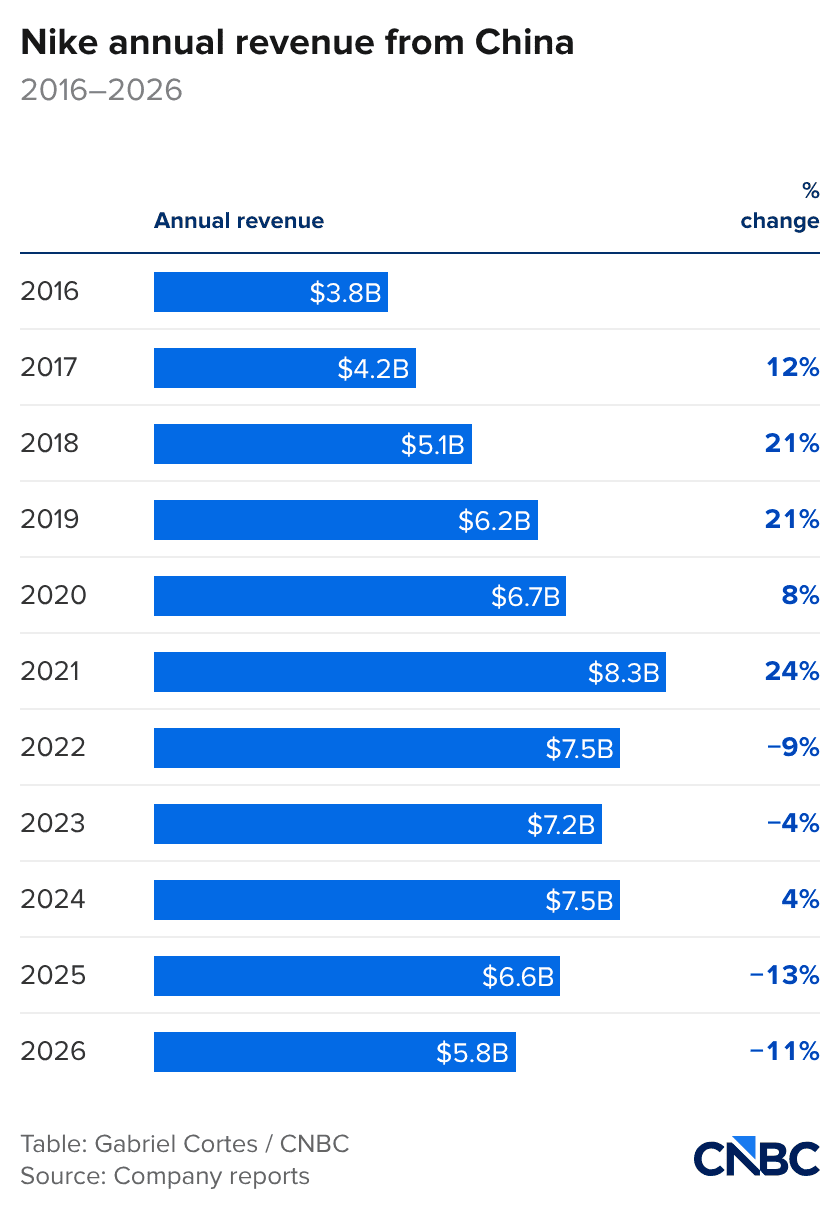
2021财年,大中华区营收冲到82.9亿美元的历史峰值,时任CEO高调宣称“耐克是属于中国、为中国而生的品牌”。那时候,AJ和Dunk是年轻人的社交货币,限量发售排队抢鞋是常态,二级市场溢价数倍是家常便饭。
五年后的今天,2026财年大中华区全年营收跌至58.47亿美元,同比下降11%,息税前利润下滑20%。到2027财年Q1,单季营收进一步萎缩至11.8亿美元,批发收入下降28%,Nike Direct下降13%,EBIT跌至2.48亿美元,同比下降34%。
连续九个季度下滑,每一个季度的跌幅都在加速。
跟同行一比,耐克的窘境更加刺眼。阿迪达斯大中华区已经连续13个季度保持正增长,2026年Q2营收9.5亿欧元,汇率中性口径同比增长15%。安踏集团2026上半年营收435.1亿元,同比增长12.9%,连续五年稳居中国市场行业首位。李宁上半年收入152.35亿元,稳中有升。
当整个中国运动鞋服市场仍在稳步扩容的时候,耐克成了那个唯一在萎缩的头部玩家。这不是行业寒冬的问题,这是耐克自己的问题。
资本市场的耐心耗尽了
资本市场的反应比消费者更诚实。
截至10月初,耐克股价徘徊在33-34美元附近,2026年年内累计跌幅达到46.84%,是道琼斯30只成分股中表现最差的一只。对比2021年11月179.1美元的历史高点,股价已跌去超过80%,市值从2640亿美元缩水到仅剩500亿美元出头。
9月21日,耐克被正式剔出标普100指数,结束了长达18年的在榜纪录。空头仓位飙升至8700万股,较去年同期5500万股大幅增加,流通股空头比例从不到3%飙升至超过7%。
华尔街分析师对耐克的整体评级,已降至至少25年来的最低水平。
从财务结构看,耐克FY27Q1的毛利率虽然微升至42.8%,净利率6.3%,但这背后的驱动力并非收入增长,而是砍成本、清库存。公司推出的Pace重组计划,目标到2031财年累计节省约25亿美元,同时将产生约10亿美元税前实施费用。
换句话说,耐克现在讲给资本市场的故事,已经从“怎么增长”变成了“怎么省钱”。
花旗分析师直言,耐克的投资叙事正日益被成本削减措施主导,这与该股相对于行业的估值溢价越来越难以匹配。UBS分析师Jay Sole更是警告,耐克的业务复苏可能比市场预期的更久,盈利预期还有进一步下调的空间。
亲手拆掉了自己的渠道护城河
耐克在中国的溃败,根子不在某一款产品,而在一个长达数年的战略误判。
2017年起,耐克在全球大力推进DTC战略,核心逻辑是砍掉中间商、直接面对消费者,把利润和数据留在品牌内部。在美国市场,这套打法或许行得通。但在中国,它演变成了一场灾难。
耐克大幅压缩经销商渠道,把资源向Nike Direct倾斜。但问题在于,DTC的前提是品牌对终端消费者有足够强的掌控力和吸引力。当产品好卖时,一切都好说;一旦需求下滑,库存就像滚雪球一样压在自营渠道里,只能靠疯狂打折清货。
结果是什么?官方旗舰店带头打折,经销商被迫跟进,中小分销商杀价更狠。原价899元的运动鞋几个月后降到429元,奥特莱斯常年五折。全渠道陷入“折扣—滞销—更大折扣”的死循环。耐克CEO贺雁峰自己在财报会上承认:“数字渠道长期处于折扣状态,严重削弱了品牌影响力。”
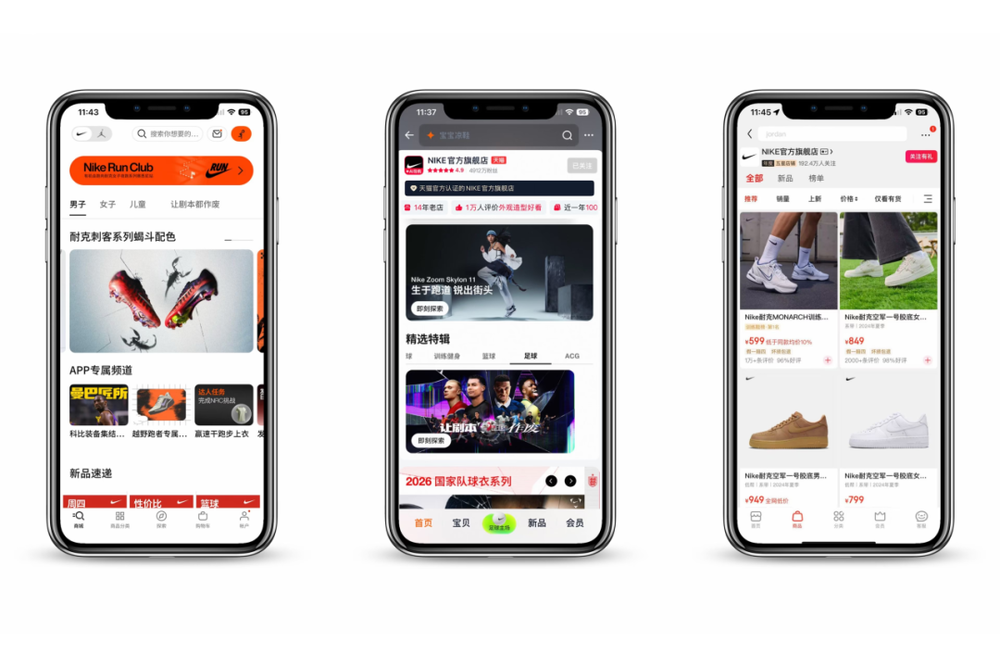
更讽刺的是,DTC本身也没做好。2026财年全年,耐克全球DTC收入同比下滑8%,其中线上数字渠道大跌12%。为了止损,耐克不得不在今年7月宣布,从2027年1月起收回滔搏、宝胜两家经销商在线上平台的销售权,转回直营模式。
滔搏的线上耐克业务占其总收入的22%,通知一出,滔搏股价当天一度暴跌25%。经销商被边缘化了几年,现在又要被收权,品牌和渠道之间的信任已经所剩无几。
当“社交货币”不再值钱
渠道问题只是表象。更深层的危机在于,耐克正在失去定义潮流的能力。
如今提到阿迪达斯,消费者会想到Samba薄底鞋、世界杯球衣。提到昂跑,会想到那双千元“中产跑鞋”。提到HOKA,会想到专业越野跑。提到耐克呢?大多数人的印象还停留在几年前的AJ和Dunk。
耐克不是没有创新,但它的创新大多停留在实验室和精英运动员脚下,离普通消费者的日常生活太远。与此同时,中国年轻一代的消费逻辑已经发生了根本性变化。从“一双耐克走天下”到按场景挑鞋,从盲目为Logo买单到优先看实际性能和性价比——耐克赖以立足的品牌溢价,正在被新一代消费者重新定价。
市场份额的变化最能说明问题。2021年,耐克在中国运动鞋服市场的占有率还有18.1%;到2025年,已滑落至14.6%。与此同时,耐克和阿迪达斯两大外资品牌的合计份额跌至25%,而安踏、李宁、特步三家国产品牌的合计份额突破26%,正式完成了对海外传统双雄的历史性反超。
更值得警惕的是,抢走耐克的不只是国货。昂跑亚太区营收一季度同比大增44.4%,剔除汇率影响增速高达61.4%。HOKA在中国门店总数突破230家,中国已成为其国际业务最核心的增长引擎。这些新锐品牌精准卡位高端细分赛道,耐克正处于“国货抢大众基本盘、新锐抢高端利润盘”的双面围剿之中。
“降级”之后,真正的考验才开始
把大中华区并入亚太,耐克给出的官方说辞是“精简组织架构、降低成本、更高效地共享消费者洞察”。翻译成大白话就是:这个市场已经不值得单独立项了。
不再单独设立大中华区,最直接的结果是——耐克不需要再在财报中单独披露中国市场的表现了。对于一家在中国连续九个季度下滑的公司来说,这未必不是一种“体面”。但体面的背后,是一个更尖锐的问题:当决策链条被拉长,新加坡的区域团队真的能比本土团队更快地捕捉中国消费者瞬息万变的需求吗?
耐克也在做一些补救动作。新任大中华区首位本地产品创新副总裁已到位,本地产品创新团队扩增一倍,首批本地创造产品计划于今年10月上市。上海House of Innovation在重新强调运动体验后,已连续十个月实现增长。
这些动作方向是对的,但规模和速度远远不够。
Pace重组计划要到2029至2030财年才能集中释放节省效果,全球营收预期继续下滑。高盛、摩根大通等多家投行对耐克短期前景持谨慎态度。
说到底,耐克在中国面对的不是一个组织架构问题,甚至不完全是渠道问题,而是一个根本性的品牌问题:当一个曾经定义潮流的品牌,不再能讲出让中国年轻人兴奋的故事,它还能靠什么赢回来?
组织架构可以一纸令下调整,但品牌信任的坍塌和消费者心智的转移,远比从零开始建立更难逆转。耐克大中华区的“降级”,不是结束,而是更大挑战的开始。