本文来自微信公众号: 超电实验室 ,作者:王磊,编辑:秦章勇
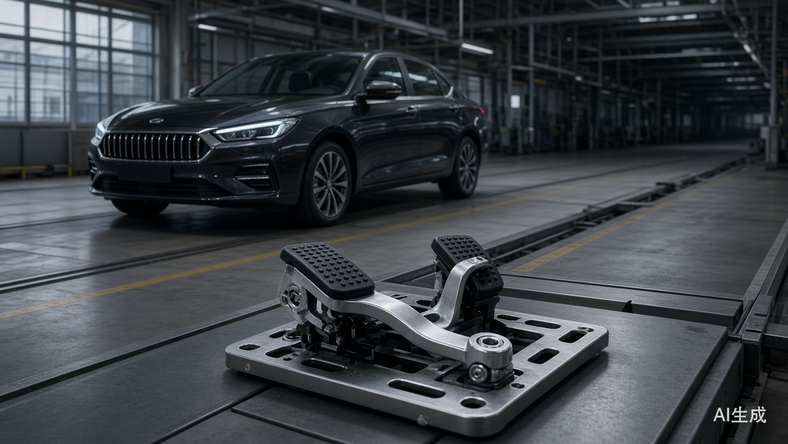
踩断的不只是一个刹车踏板支架。
两天蒸发117亿,江淮汽车用两个跌停,把过去一个月靠“华为+Stellantis”概念涨出来的41%涨幅,几乎全吐了出去,市值从620亿跌回513亿,回到了9月中旬炒作启动前的位置。
如果对比今年2月份58.79元的年内高点,短短8个月时间,公司市值更是已经蒸发约812亿元。
市场从来不会耐心听解释,尤其是当你解释不了的时候。
更严重的是,“踩穿”的远不止短期股价,还有市场对江淮高端转型的信任度。这次刹车安全件失效事件,开始让市场重新审视江淮的高端制造硬实力与工程体系的可靠程度。
01
主业9年连续失血
自2024年第四季度开始,江淮已经连续八个季度处于亏损状态,如果按照更能反映主业真实盈利能力的扣非净利润,江淮汽车已经亏损了2017年到2025年九个完整年度,累计亏损额超过160亿元。
2024年之前,虽然江淮汽车的年度归母净利润为正,但基本上都是靠每年10亿元以上的非经常性损益强行拉回盈利。
从2024年开始,寒意则更加逼人,2024年归母净亏高达17.84亿元,2025年则再亏17.03亿元,如果单纯地用亏损除以销量来计算的话,2024-2025年,江淮每卖一辆车,最高亏超6000元。
根据江淮最新发布今年上半年财报,其营收为221.3亿元,同比增长14.31%,上半年归母净利润亏损7.49亿元,比上年同期7.73亿元收窄3.09%。
单看这几项像是好转,但扣非归母净利润亏损9.91亿元,上年同期9.16亿元,反而扩大了8.22%,这意味着在剔除各类非经常性损益之后,江淮主业的亏损还在持续扩大。
现金流压力更是雪上加霜,上半年经营活动现金流净额为-52.88亿元,较去年同期净流出扩大21.41亿元,同比大幅下滑68.03%,连续两期中报出现经营性现金大幅失血。
高端化研发、产线升级、品牌营销的持续投入持续消耗资金,而高端车型销量不及预期、盈利乏力,让江淮的转型容错空间被持续压缩。
不过平心而论,尊界对江淮汽车而言,有着标志性的里程碑意义,前者连续10个月稳居百万豪车销冠,也拉高了江淮整体毛利率,是其长期转型为数不多的破局希望。
从财务结构看,尊界品牌对江淮汽车的营收改善有着直接贡献,2026年上半年公司营收221.30亿元,同比增长14.31%,其中乘用车营收66.55亿元、同比增长36.93%,主要得益于尊界放量带来的产品结构优化,把单车均价从低位推到了12.1万元。
特别是今年一季度尊界品牌单车盈利约5.14万元,将江淮整体毛利率同比拉升了1.33个百分点,但客观现实是,只靠一个尊界,还远远无法拯救公司业绩。
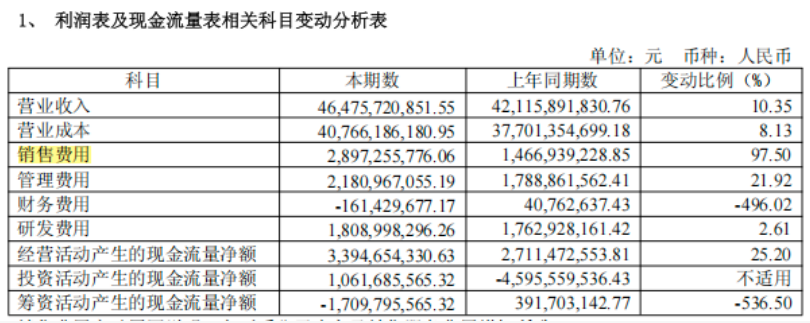
况且尊界自己的成本账也并不好看,为了推尊界,2025年,江淮汽车全年销售费用28.97亿元,同比大涨97.5%。广宣及销售服务费从2.11亿元一路飙到15.72亿元。
还有江淮为尊界专门造的超级工厂总投资约100亿元,预设年产能20万辆,全面达产后产值预计1000亿元。但截至目前,尊界全体系累计交付量约1.9万辆。
这说明产能利用率处于一个极低区间,高端乘用车产线要摊薄固定成本,产销率通常需要跨越50%这条生死线,江淮投入巨资建设这座智能化产线和柔性制造系统,在规模效应到来之前,仍是个庞大且刚性的固定成本窟窿。
彼时就有网友点评:“百万豪车一年能卖2万台就是奇迹,当初按20万辆去建厂,本身就是拿家用车的逻辑做豪车的生意。”
还有坊间说法,江淮在尊界项目中拿到的“仅仅是制造环节对应的收入”,车辆终端百万售价中的大部分流向合作方,江淮的实际收入远低于外界以终端售价估算的水平。
这意味着,即便尊界销量继续增长,江淮的盈利改善也远不如市场预期的那么乐观。
02
信任危机刚开始
今年上半年,江淮汽车的乘用车(不包含尊界)销量为42103辆,同比大幅下降36%,而是主要是中低端乘用车(如瑞风、思皓等)的放量,整体毛利率偏低,2026年上半年为9.04%。
作为江淮汽车传统基本盘的商用车业务,今年上半年,其商用车整体销量为123307辆,同比下降1.16%。
所以,眼下的江淮必须让市场意识到,高端才是江淮的未来。
其实在“刹车踏板”测试公布之前,江淮汽车在资本市场的走势还是这样的:
国庆前,在9月22日到9月30日的短短6个交易日里,江淮汽车就斩获了3个涨停板,累计涨幅超过41%,特别是9月28日至30日,江淮汽车连续三个交易日的日收盘价格涨幅偏离值累计超过20%,一度触发股票交易异常波动的披露要求。
这波上涨的背后,是市场对其与华为、Stellantis三方合作,将自家超豪品牌玛莎拉蒂押宝江淮传闻的追捧,尽管江淮随后在公告中明确澄清,三方仅处于“沟通合作意向”阶段,未签署任何有约束力的正式协议,后续推进存在较大不确定性。
但无疑为江淮的“超豪华”底色推向了一个更高的高度。然后,就是10月8日那一脚急刹。
这样的后果其实也不难猜到,要知道,对于百万级别车型而言,对零部件结构强度、装配公差、可靠性的容错空间极小,一旦出现结构性品控问题,对豪华品牌口碑的打击会被成倍放大。
而且尊界的交付量在2025年12月冲到4376辆峰值,进入2026年一路下滑。7月仅剩367辆,跌幅超过90%,8月份靠新上市的V800贡献了1354辆,回升到2105辆。在此时点爆发质量安全争议,对江淮的冲击被进一步放大。
尽管尊界方面已经表示自首批车辆交付以来,在用户实际使用场景中,未发生制动踏板支架底座断裂故障,但在资本市场看来,这份“承认极端工况下存在优化空间”的说明,被解读为变相承认部件存在缺陷。
要知道百万级豪车的安全底线,不该仅以“无用户故障”为标准,更应具备远超日常场景的冗余防护能力,恰恰是要在极端情况下也能保命,百万豪车的安全冗余本就该覆盖最极端场景,要不然多花的钱真就只提供了情绪价值。
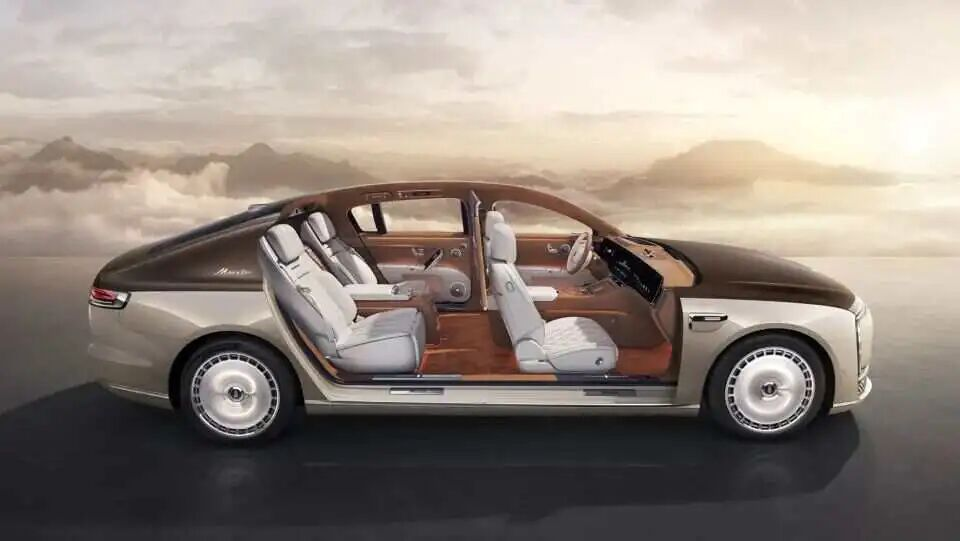
信任缺位下,真实的例子已经出现,有尊界V800的车主已经向销售表示取消了预定,他的理由很直接:“刹车这种关键部件都成这个样子,我对其他问题也不敢相信了。”甚至表示“定金不要了都行,车我肯定不要了。”
对于尊界而言,消费者买的不只是一台车,而是“华为技术背书+超豪华+顶级安全”的信任组合,市场给江淮的高端化溢价,押注的正是它绑定华为、翻身向上的预期。
其实在江淮和华为联合推出尊界前,就有不少人质疑,过去江淮在超豪华乘用领域毫无制造经验,打造出来的品牌竞争力能否跟得上主流市场,即便积累了多年整车制造经验,也很难直接进入几十万元甚至百万元的豪华车市场。
当安全这块最底层的基石开裂,高预期就会被迅速甚至过度地出清,很容易触发投资者重新评估风险,恐慌就会先于事实反映在股价里。
热搜总会过去,但信任一旦透支,往往需要数倍的努力才能修复。
对一家连亏8个季度、现金流紧绷,核心板块萎靡的老牌车企来说,这次押注的不只是一款车的声誉,而是整个翻盘局还有没有下一手。