本文来自微信公众号: 华尔街科技眼 ,编辑:cc孙聪颖,作者:WS团队
AI浪潮正在潜移默化改写家居硬件的竞争格局。
曾经只负责照明的灯具,如今搭上大模型的快车。语音调光、场景自适应、AI生成光效,这些看起来炫酷的功能,不再是科幻桥段,也不再是行业PPT概念,正一步步走进普通家庭。
借着这一轮AI智能家居的风口,不少国内出海照明品牌,都把登陆资本市场提上日程。希望借助资本的力量,踩准硬件智能化的时代窗口。
在一众排队IPO的企业当中,深圳南山的智岩科技格外引人注目。2026年6月24日,智岩科技创业板IPO申请正式被深交所受理,计划募集资金12.1377亿元。
实际上,外界的关注度很大程度源于它的掌舵人吴文龙。
翻看公开招股资料,吴文龙1983年出生,北京大学软件工程专业硕士研究生学历。
在投身消费硬件出海之前,他早年曾担任北京喜思腾网络科技有限公司CEO,有互联网产品与技术创业的经历。
2011年,他加入初创阶段的安克创新,作为联合创始人,并出任CTO。吴文龙完整参与了安克从早期小团队一步步成长为国内头部出海消费电子巨头的全过程,在技术架构、产品研发、海外数字化运营上积累下整套实战经验。
2016年末,吴文龙选择离开这家自己参与奠基的企业。即便离职独立创业,他依旧长期持有安克创新股份,根据安克创新2026年半年度报告,吴文龙为公司第四大股东,持股比例4.15%。
2017年,吴文龙在深圳创办智岩科技,打造Govee品牌,一头扎进看似传统的照明赛道,主攻海外市场的智能氛围照明产品。
有意思的是,老东家安克创新后续也向智岩抛出橄榄枝,完成一笔4000万元的战略投资,成为智岩早期的投资方之一。这也成为跨境圈内“老东家投资出走核心高管创业项目”的一桩少见案例。
不到十年的时间,吴文龙把一根RGB氛围灯带做成一门接近47亿元营收的生意。但他没有复制安克创新以ODM外协为主的轻资产路径,反而是大手笔布局自有工厂,大约六成产能掌握在自己手里。
市场也由此生出一个耐人寻味的疑问:出走安克的吴文龙,是否想要打造一版重资产的安克?
站在AI硬件迭代的新节点,这条不走寻常路的选择背后,藏着不少现实考验。
监管担心渠道和产品覆盖过于单一
递交申报材料之后,深交所向智岩科技下发首轮审核问询,把企业经营当中值得关注的风险点逐一提出。
2026年9月2日,智岩科技完整披露问询回复文件,面对监管的各项关切,公司也结合自身业务实际给出解释与正在推进的应对举措。
募投项目是本轮问询的焦点。智岩本次IPO计划募集资金当中,近7.86亿元投向两大自有生产基地建设,进一步扩大自主产能。
不过,2025年智岩科技营收增速回落至20.58%,增长势头较前期有所放缓,而公司账面还持有1.7亿元理财产品。
在业务扩张节奏已经降温的背景下,公司计划大额募资建设自有生产基地,市场由此担忧:一旦后续需求不及预期,大规模新增产能或将面临消化压力。
对此智岩解释,自建工厂有利于把控产品品质、交付节奏,快速响应海外新品迭代;产能消化的信心,主要来自AI智能照明的需求增长以及线下渠道的拓展。
在监管层面看来,公司的收入结构与产品布局存在较为突出的单一化风险。
从收入结构来看,智岩的业务高度依赖北美市场与亚马逊渠道。
招股书披露,2025年公司超过83%的收入来自北美,亚马逊贡献六成以上主营收入。监管就此关注平台账号潜在的封号风险。
智岩科技在问询回复中阐述了北美、欧洲市场的增长潜力。其引用行业数据显示,2025‑2030年,北美照明市场智能化渗透率将从43.44%提升至70.00%,欧洲照明市场智能化渗透率将由30.40%升至56.00%。这意味着北美、欧洲两大核心市场智能照明渗透率将迎来显著提升,行业红利水涨船高,也将为公司业务带来发展机遇。
此外,智岩强调在报告期内并未发生严重违规封号事件,其销售渠道逐步向多元化方向发展。报告期内,智岩通过亚马逊平台实现的收入占主营业务收入比例分别为76.61%、68.59%和65.58%,呈逐年下降趋势。目前其已成功切入Walmart、Costco、Lowe's、Target、Best Buy等全球知名连锁商超,线下B2B收入占比由2023年的12.74%提升至2025年的20.80%。
同时智岩也在逐步拓展欧洲等其他海外区域,以此对冲单一市场、单一平台带来的经营变量。
但公司确实做过敏感性压力测算,如果美国关税水平出现大幅上涨,将会对企业利润形成明显冲击。
美国历史销售税遗留事项同样被纳入问询。受美国Wayfair法案影响,早年自营网站及App业务存在部分州销售税未及时完成注册申报的情况。
截至2025年末,该事项对应的应交税费本金6553.87万元、利息624.05万元,本息合计超7100万元,智岩已在财报中足额计提相关负债,正在通过美国VDA自愿披露协议推进历史补申报整改。
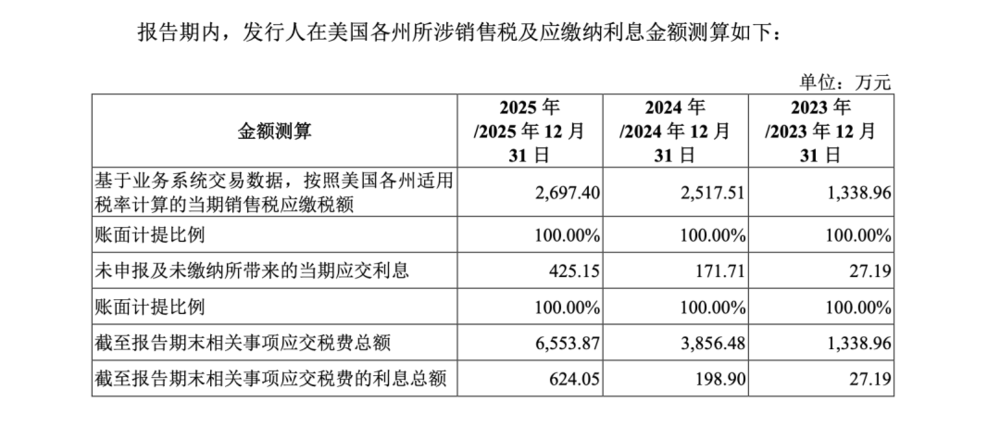
不过,根据第三方税务顾问出具的意见,公司判断产生大额额外罚金的概率有限,整套合规程序尚在推进当中。整体来看,不会对公司的经营状况产生重大影响。
落到产品端,业务结构高度集中的问题,同样是监管问询的重点。
智岩业务收入来源较为集中,整个业务盘子中,智能氛围照明灯带、RGB彩灯贡献比例高达88.46%,旗下GoveeLife小家电尚处于培育阶段。
氛围照明赛道门槛不高,市场参与者持续增多,行业价格竞争逐步加剧。另外部分主力产品使用昕诺飞的照明专利,许可期限到2028年7月,公司正在持续建设自有专利池,降低对外授权依赖。
伴随着业务规模扩张,存货、应收账款的规模同步提升,2025年末存货账面价值8.89亿元,应收账款3.25亿元。公司业务带有极强季节性,近半数收入集中在第四季度圣诞购物季,海外市场需求预判、库存周转管理直接影响最终盈利表现。
潜藏的风险,需要结构性调整
尽管智岩已经针对上述问题给出对应的解释与改进计划,但这些根植于商业模式内部的结构性约束,并不会随着财报更新、IPO重启就自动消解。
站在产业观察的角度来看,很多内容并非当下已经爆发的经营危机,更多是外部环境发生波动时,才会显现出来的经营考验。
对于出海企业来说,市场与渠道集中是一把双刃剑。当下北美市场为智岩带来充足订单,但一旦后续出现贸易政策变动、消费需求走弱,或是平台规则调整,企业抗风险的缓冲空间就会被压缩。
不过,公司已经启动多元化布局。市场与渠道的开拓向来是慢工程,很难在短时间内彻底改写现有的收入底盘,但持续推进的地域、渠道拓展,能够逐步拓宽业务的安全垫,为后续对冲单一市场、单一平台的波动构筑缓冲。
就美国销售税整改这件事而言,账面层面的负债已经足额计提,爆发突发性巨额罚金的风险相对有限。真正的现实挑战,来自各州繁杂细碎的法规流程,整改进程会持续消耗管理层精力,整改进度也会持续成为资本市场观察其海外合规能力的窗口。
品类集中和外部专利授权,则更多关乎企业中长期的成长天花板。眼下AI照明的行业红利能够对主业形成支撑,但赛道内卷持续加剧,如果第二增长曲线迟迟不能跑出来,企业的成长边界就会受到限制。
2028年专利许可到期是一个明确时间节点,自有专利体系能不能及时补位,将会影响后续部分产品线的经营空间。
由此来看,内部结构性调整能够一定程度缓释业务单一风险,但外部条件具备不可控性,如何有效对冲各类潜在风险,是公司当下的当务之急。
AI风口之下,重资产路线待验成色
再回到全行业维度,不少从业者把2026年视作AI照明的起步之年。灯光不再局限简单的开关调光,依托大模型能力,用户凭借语音、图片,就能够生成一整套居家光效方案。
海外消费者对于AI智能灯光的接受度正在不断提升,智岩也已经在IFA等海外消费展上展出AI交互硬件产品,尝试将大模型能力嵌入自家硬件体系,这属于时代给到灯具行业的机遇。
但竞争者众多,海外市场里,昕诺飞Hue这类老牌巨头根基深厚,国内一大批出海厂商同样扎堆入局AI照明,品牌竞争之外,还要直面白牌产品的低价冲击。
智岩科技认为自身在技术、供应链、品牌层面构筑起显著竞争壁垒,实际上智岩的人才积淀与产品智能化预设能力,同样是其核心竞争力。
截至报告期末,公司拥有研发人员424人,占员工总数的24.42%。其智能氛围照明产品,已在设备底层固件原生搭载完整CSA标准Matter全协议栈,这意味着产品可直接兼容苹果、谷歌、亚马逊等海外主流智能家居生态,无需额外网关中转,提升产品在海外市场的适配竞争力。
值得注意的是,对比安克创新轻资产外协的思路,智岩选择了一条更重的道路,在承担更高供应链管理压力的同时,也期待换来更快的产品迭代能力。
重资产扩产,本身没有绝对的对错。在行业景气、订单充足的环境下,自有工厂能够实现供应链可控,形成差异化的竞争壁垒;可一旦海外需求出现下行,产能利用率不及预期,厂房设备带来的折旧压力,就会开始侵蚀利润。所以这套模式成败的关键,在于产能扩张节奏能否跟得上真实市场订单的增长。
放到二级市场的估值逻辑里,上述一系列业务约束,都会成为机构投资者评估企业时的重要参考维度。
不过,市场观察这家企业,并不只盯着47亿元的营收规模,更在意吴文龙带领团队如何慢慢化解身上的一道道结构性难题,去验证这套重资产出海战略的长期生命力。
这家四十多亿营收的出海照明企业,后续每一步经营走向,都值得产业与资本市场继续观望。
问询函回复:
https://reportdocs.static.szse.cn/UpFiles/rasinfodisc1/202609/RAS_202609_0216356FA8EDCB05DA4A538707C3491D86E429.pdf