
本文来自微信公众号: 新经销 ,作者:任文青
最近研究人口与消费,我发现了一组有意思的数字。
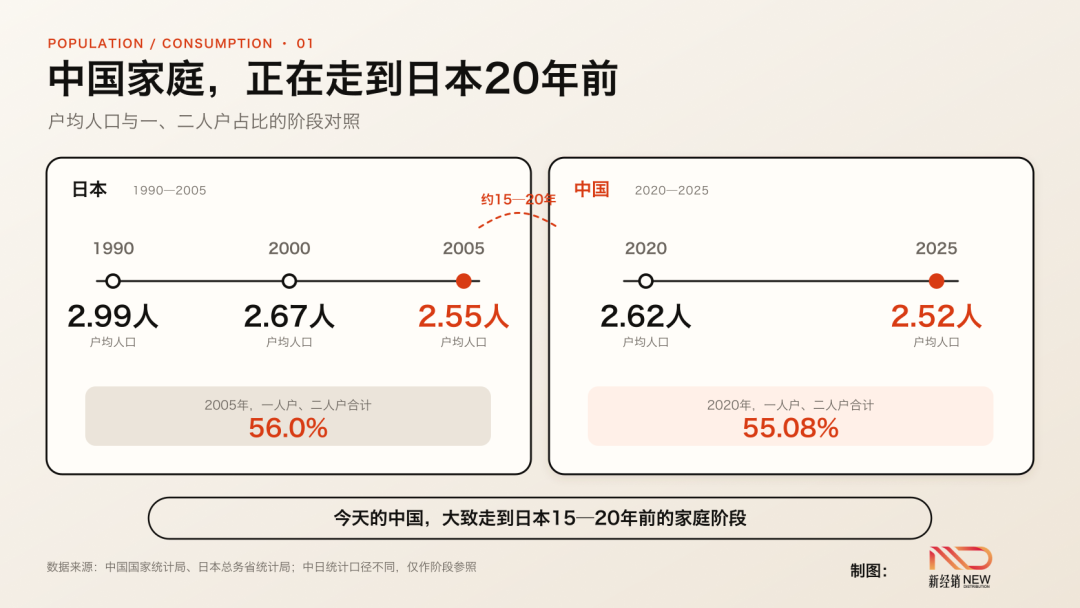
2005年,日本平均每个普通家庭户有2.55人,一人户、二人户合计占56.0%。
2020年,中国平均每个家庭户有2.62人,一人户、二人户合计占55.08%。到2025年,中国户均人口进一步降到2.52人。
中日统计口径并不完全相同,不能做严格比较。但作为阶段参照,今天的中国,大致走到了日本15-20年前的位置。
接下来会发生什么?
食品企业可能会想到小包装、一人食;零售企业可能会想到便利店、鲜食和冷冻食品。
但这些只是表层结果。
我更想搞清楚:为什么家庭一变小,小包装、即食食品、便利店和到家服务就会同时增长?
对比日本的变化,我的结论是:
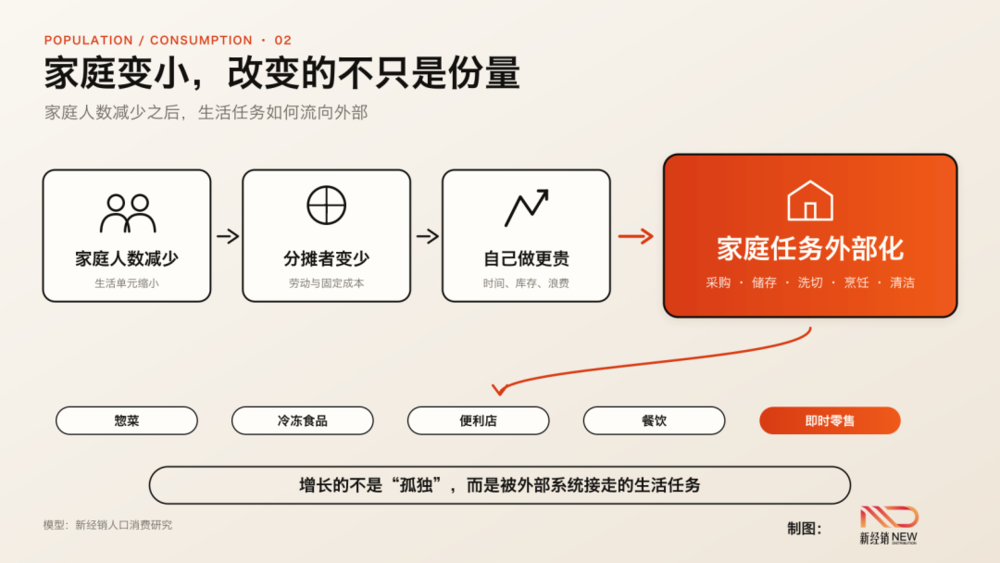
家庭小型化对消费最深的影响,是越来越多原来由家庭承担的生活任务,开始由外部商业系统完成。
食品,是最先发生变化的领域之一。
日本家庭变小,消费流向了哪里
1990年,日本户均人口还有2.99人,2000年降到2.67人,2005年进一步降到2.55人。
日本农林水产省对2019年家庭支出的整理显示,二人以上家庭花在生鲜食品上的比例最高,为28.3%;单身家庭花在外食上的比例最高,为27.4%。
与2009年相比,两类家庭增长最明显的,都是调理食品。
2023年,日本惣菜(熟食及即食菜肴)市场销售额约11万亿日元,是2014年的118.6%。便当、饭团、熟菜,早已从应急食品变成日常饮食的一部分。
冷冻食品解决的也是同一个问题。
在2020年的消费者调查中,人们选择冷冻食品最看重的三个原因是:少一道烹饪工序、可以长期存放、味道好。
价格并不是第一位,省事才是。
便利店则把这些商品放到了离消费者更近的地方。
1997年至2018年,日本便利店数量接近翻倍,超过5万家。家庭不必囤太多,临时缺什么,下楼就能买到。
日本把这种变化称为“食的外部化”,也就是原来在家庭内部完成的烹饪和用餐,越来越多地交给家庭外部。这个说法比“小包装”、“一人食”更接近变化的本质。
食品不只是从大份变成小份。采购、储存、洗切、烹饪和清洁,也开始被外部商品和服务替代。
当然,家庭小型化不是唯一原因。
老龄化、双职工家庭增加、女性就业率提高和零售基础设施成熟,都在推动“食的外部化”。
但家庭人数减少,是一个关键的放大器。
家庭越小,家庭劳动的单位成本越高,库存周转越慢,食材浪费的风险也越大。
很多原来在家里做还算划算的事情,开始变得不值得自己做。
企业卖的不是小份,而是少做几步
2009年,龟甲万把家庭用酱油的主力规格从1升调整为750毫升。
它给出的理由是:家庭人数减少,酱油使用量下降,要让消费者尽量在风味良好的状态下用完。
但龟甲万做的并不只是缩小容量。
它还调整了瓶身、瓶盖和倾倒方式:容易开合,不易滴漏,也方便放进冰箱。
小家庭面临的问题不只是买多了,还包括用得慢、不好存、容易浪费。
2014年,罗森推出“吃得完”的冷冻食品。
忙碌家庭需要一份可以快速完成的晚餐主菜;老年人需要日式惣菜和煮鱼;单身消费者可能只想迅速解决一盘意面。
龟甲万解决的是少浪费、好储存、慢慢用;罗森给的是少准备、少烹饪、快速吃。
这也是为什么,不能把这种变化笼统地归结为“孤独经济”。
一人户可能是年轻人、异地工作的已婚者,也可能是独居老人。
把他们都理解成愿意为悦己付费的单身青年,企业很容易做错商品。
日本的数据中,35岁以下一人户支出最多的是外食;60岁以上一人户花得更多的,却是蔬菜、鱼类等食材。
人群会变,消费任务也会变,但背后的规律相对稳定:
家庭人数减少以后,分摊家庭劳动和固定成本的人都少了;
三个人吃饭和一个人吃饭,都要采购、清洗、切配、烹饪和收拾;
冰箱、厨具、水电和时间成本,也不会随家庭人数等比例下降。
于是,一部分家庭劳动开始变成商品。
惣菜替消费者完成洗切和调味,冷冻食品延长可消费时间,便利店替家庭保管库存,餐饮企业替代做饭和餐后清洁。
日本企业做的,其实是同一门生意:
替消费者完成那些家里没人做、没时间做,或者自己做不划算的事情。
中国会延续这条规律
但不会复制日本
中国家庭正在变小,但今天中国的零售条件,与日本2005年前后并不相同。
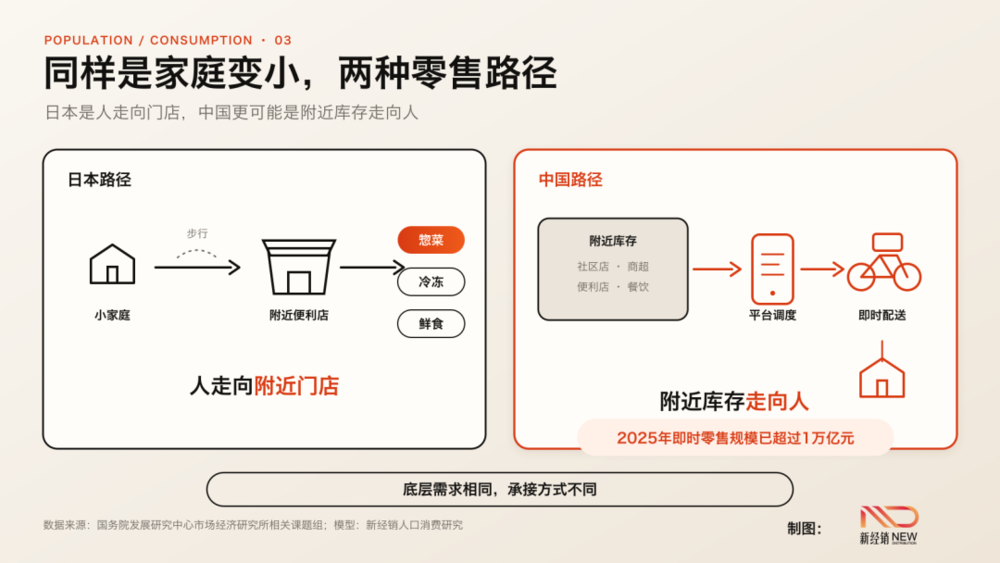
日本主要依靠高密度便利店承接小家庭需求。
消费者少囤一点,缺了什么就下楼购买。便利店逐渐成为家庭放在外面的冰箱、货柜和厨房。
今天的中国,还多了一张由手机连接的“附近库存网”。
外卖已经培养了大规模的到家消费习惯,平台、社区门店、便利店、商超、餐饮门店和即时配送,共同构成了一套新的零售基础设施。
国务院发展研究中心市场经济研究所相关课题组的研究显示,2025年我国即时零售规模已超过1万亿元,同比增长28.4%。
在很多即时需求中,消费者越来越少关心商品具体从哪个节点出发,更关心送达速度、价格和履约确定性。
所以,日本和中国可能会走出两条不同的路径:
日本是人走向附近门店,中国则更可能是附近库存走向人。
这并不意味着便利店在中国没有机会。
在2024年CCFA便利店调研的样本企业中,开展鲜食销售的门店数量占比达到90.4%。
但中国便利店要接住小家庭需求,不能只等顾客进店。
它还需要成为附近的库存点、鲜食供应点和线上履约点。
日本主要由便利店、惣菜和冷冻食品替代家庭劳动;中国则更可能由便利食品、社区门店、餐饮供应链、零售平台和即时配送共同完成。
企业需要重新算三本账
沿着这条规律看未来,企业不该只问:“一人户喜欢什么?”
更重要的问题是:
家庭变小以后,哪件事正在变得越来越麻烦?消费者愿意花多少钱,把它交给外部企业完成?
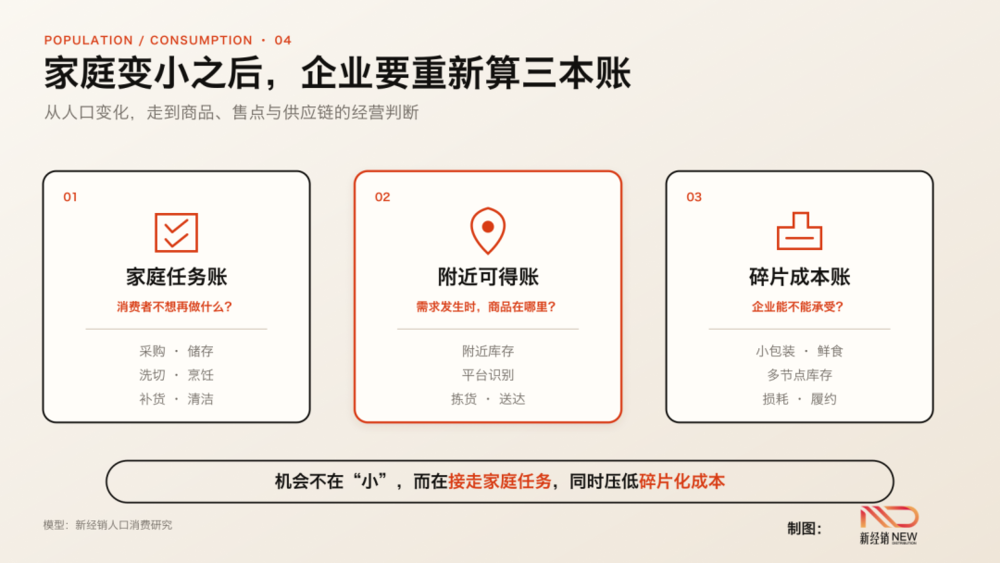
我认为,企业至少需要重新算三本账。
第一本,家庭任务账
家庭正在放弃哪一项工作?
采购、储存、清洗、切配、烹饪、补货,还是餐后清洁?
消费者购买的,也是省下来的时间、操作步骤和浪费风险。
一瓶调味料用不完,品牌要解决的是使用周期、单次用量和储存方式。
一个人不愿意做饭,他需要的可能不是更小的一袋菜,而是一顿准备步骤更少、失败概率更低、清洁负担更轻的饭。
企业接走的家庭任务越明确,产品价值越容易成立。
第二本,附近可得账
家庭人口多的时候,更适合低频、大批量采购。
家庭变小以后,家中库存会变浅,购买行为会变得更零散、更临时,也更高频。
临时缺一件日用品,决定购买的可不是谁的品牌更大,而是谁能在半小时内送到。
对品牌来说,货进了大卖场,并不等于接住了需求。
当家庭库存变浅,“随时买得到”会变得越来越重要。消费者想买时,商品是否就在附近?能否被平台识别、被门店拣出,及时送达?
竞争也会从品牌传播,一直延伸到售点布局、库存分配和履约能力。
第三本,碎片成本账
家庭要的是刚刚好,供应链面对的却是越来越碎的需求。
小包装会增加包材和生产成本,鲜食会产生损耗,多节点库存会提高预测难度,即时配送还会带来履约费用。
因此,商品不能只做一道缩小包装的几何题。
容量、复封、保鲜、储存、单次用量和使用频次,都要围绕真实场景重新计算。
否则,小包装可能只是单位价格变高,消费者完全可能转向外卖或者其他替代方案。
需求越碎,供应链越需要标准化、模块化和精细化。
家庭小型化不会自动给任何企业带来增长。
它一边创造新的需求,一边把生产、库存、损耗和履约成本推得更高。
它最终推动的,是一场家庭劳动的重新分工。
一些原来由家庭成员共同完成的事情,被拆解成商品、服务和履约环节,交给品牌、门店、餐饮企业和平台。
机会,属于那些能够接走家庭不愿做、没时间做、单独做不划算的任务,同时又能把碎片化成本压下去的企业。
作者简介:
任文青,新经销|创新零售社CEO,著有《中国快消流通变革四部曲(2023-2026)》、《AI重构组织:技术可能性、人性约束与真实演变》,长期专注于消费社会演变、零售变革、AI重构快消下的企业增长等课题。课程服务于伊利、青啤、金佰利、百事、联合利华、冷酸灵、王老吉、溜溜梅、南方黑芝麻等品牌。
参考资料:
1.国家统计局:《中国人口普查年鉴2020》家庭户规模原始表;
2.国家统计局:《第七次全国人口普查主要数据》;
3.国家统计局:《2025年全国1%人口抽样调查主要数据公报》;
4.日本总务省统计局:2005年人口普查家庭户结果;
5.日本农林水产省:2020年度食料消费动向;
6.日本农林水产省:食的外部化与惣菜市场;
7.日本总务省统计局:《家计簿所见的家庭生活》;
8.龟甲万:家庭用酱油主力规格调整官方发布;
9.罗森:“食べきりサイズ”冷冻食品官方发布;
10.CNNIC:《第57次中国互联网发展统计报告》;
11.商务部研究院:即时零售行业发展报告相关数据;
12.CCFA、毕马威:《2025年中国便利店发展报告》。