本文来自微信公众号: 斑马消费 ,作者:任建新
正在风口的新鲜零食,从一开始就陷入到了严重的同质化竞争中。
新鲜零食赛道增长迅猛,2026年市场规模有望突破400亿元,五年年均复合增长率超40%。
但高速扩张的背后,结构性硬伤从诞生之初就如影随形。不同于新茶饮、量贩零食等行业的竞争态势,新鲜零食起步即内卷。
当前,新鲜零食正处于扩张的关键期,各路玩家正在忙于跑马圈地,抢占各大商场的B1层。随着各品牌陆续短兵相接,接下来将很快面临残酷的血拼。
长沙双雄,高度撞脸
长沙,是新鲜零食的源点。
2021年,原本主营板栗连锁的“金栗门”更名为“金粒门”,开启了新鲜零食这个全新的零食零售业态。此后几年,金粒门持续门店模型升级,并于2026年开启了全国化进程。
在长沙大街上随处可见的臭豆腐品牌“黑色经典”,则早在2019年就开出了“拾加加”,尝试新鲜零食运营模式。可惜生不逢时,遭遇外部不利环境而终止运营。
2025年3月,黑色经典推出全新品牌“几多全”,继续征战新鲜零食赛道,并靠加盟模式进行激进扩张。
金粒门和几多全,发源于长沙的“新鲜零食双雄”,已然赛道的两大标杆,也成了整个行业跟风复刻的对象。
事实上,金粒门和几多全本身,当前就已呈现出了明显的同质化。
近期,在武汉两家相邻的商场,我们对金粒门和几多全进行了深入探访,发现两个品牌几乎全方位对标。
首先,两个品牌的选址逻辑高度趋同。选择城市A类商圈核心商场的一层或负一层,紧盯高客流点位,依托商场自然人流,做即时性、冲动性消费。在长沙的部分商场,两个品牌同步入驻的情况已经出现。
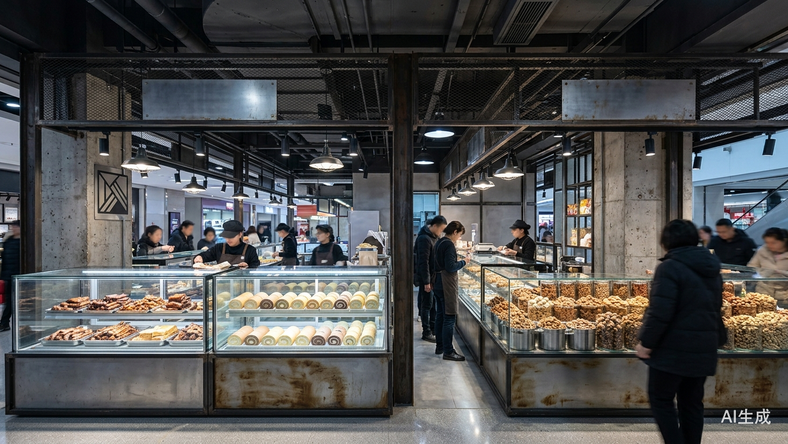
门店风格上,都是同样的明亮工业风,有开放式明厨、超大试吃区,店内动线设计、陈列逻辑,以及店员的服务话术都高度一致。
产品端更加趋同,两个品牌均采用“宽类窄品”的选品逻辑,SKU维持在200款左右,主打现制卤味、短保烘焙、坚果炒货、时令果切、现制饮品等核心品类。
爆款单品更是直接撞车。牙签牛肉、现烤瑞士卷、手工坚果等核心引流产品,不仅是口味、品相,就连包装都相差无几。
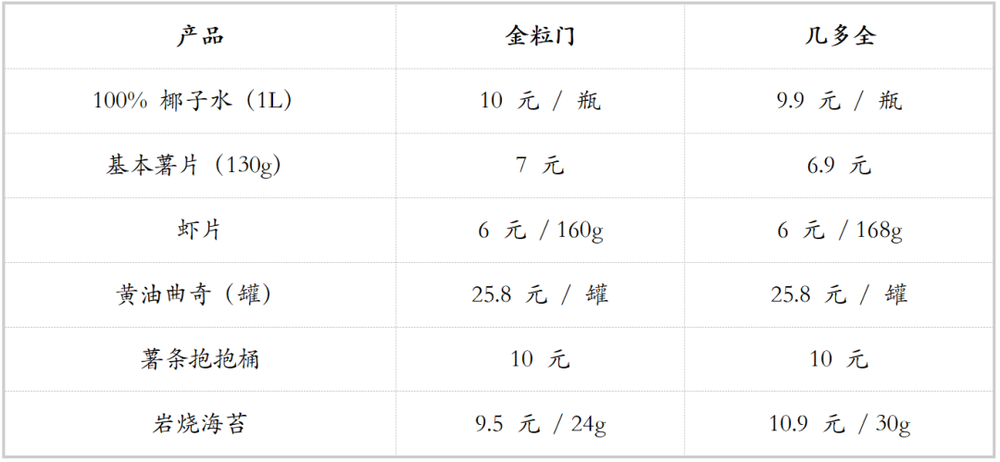
我们随机选取了两个品牌的几款典型产品进行比较后发现,除了供应商之外,产品规格乃至价格均高度一致。
尽管,在终端呈现上两个品牌严重趋同,但在市场打法上完全不同。
金粒门始终坚持直营,走精细化运营路线,严控品控与损耗,主抓单店运营,目前门店数量40+;
而几多全依托黑色经典的成熟供应链,直营+加盟双线并行,扩张速度更快,门店数量已突破200家。
刚起步,为何就陷入同质化?
回顾所有消费赛道,市场饱和竞争后,几乎都难逃同质化的最终结局。但新鲜零食比以往任何一个消费行业的同质化竞争,都来得更早一些。
在业内人士看来,这是供应链模式下新鲜零食业态的必然结果。
不同于量贩零食的“多而全”,新鲜零食追求的是“宽类窄品”及“高周转”。产品既要能实现新鲜化,又要被大多数消费者接受、卖得快,导致品类选择受到较大的限制。
我们看到,无论是金粒门还是几多全,短保的卤味、烘焙、饮品等,均占据了门店近半面积。这些高频消费产品,主要承担着为门店引流的功能。
而供应链模式下,各品牌虽然供应商不同,但很容易找到上游代工厂复刻同类爆款产品。
产品层面,主要新鲜零食品牌,均基于各自的产业基础进行微创新。
几多全依托黑色经典的体系,主要卤味全部自有工厂生产,其中,卤味臭豆腐是最大的特色;
金粒门在部分门店,推出了现炒板栗;一栗将自己的炒货基因在门店放大,做足坚果品类的现炒、现烤。
发源于宁波的蒲妈妈,则以江浙口味为特色,推出金牌手撕麻鸭,成为标志性爆款单品。
比同质化更严重的问题,是行业尚缺乏统一标准。
“新鲜、健康、少添加”是新鲜零食的核心卖点,但并没有可量化、可核验的标准。2026年,行业头部品牌牵头制定了新鲜零食团体分级标准,但仅为行业自律规范并非国标,很难全面强制落地。
比如,在《中国新鲜零食标准白皮书》中明确,仅A/B两级产品可认定为新鲜零食,不符合这两级条件的产品,禁止使用新鲜零食相关宣传。
而几多全采用的是JIPG配料净化等级表,将食品分为A-F六个等级,从0防腐剂到多种添加剂,从A到D门店均有销售。
标准的缺失,导致行业出现“换壳式”创新乱象。《白皮书》披露,部分品牌仅仅微调配料、缩短保质期、更换包装,就把普通零食包装成新鲜零食。还有品牌刻意模糊配料概念,片面宣传零防腐剂,隐匿其他添加剂,虚假宣传、标注不规范等问题屡见不鲜。
玩家扎堆入局,大战一触即发
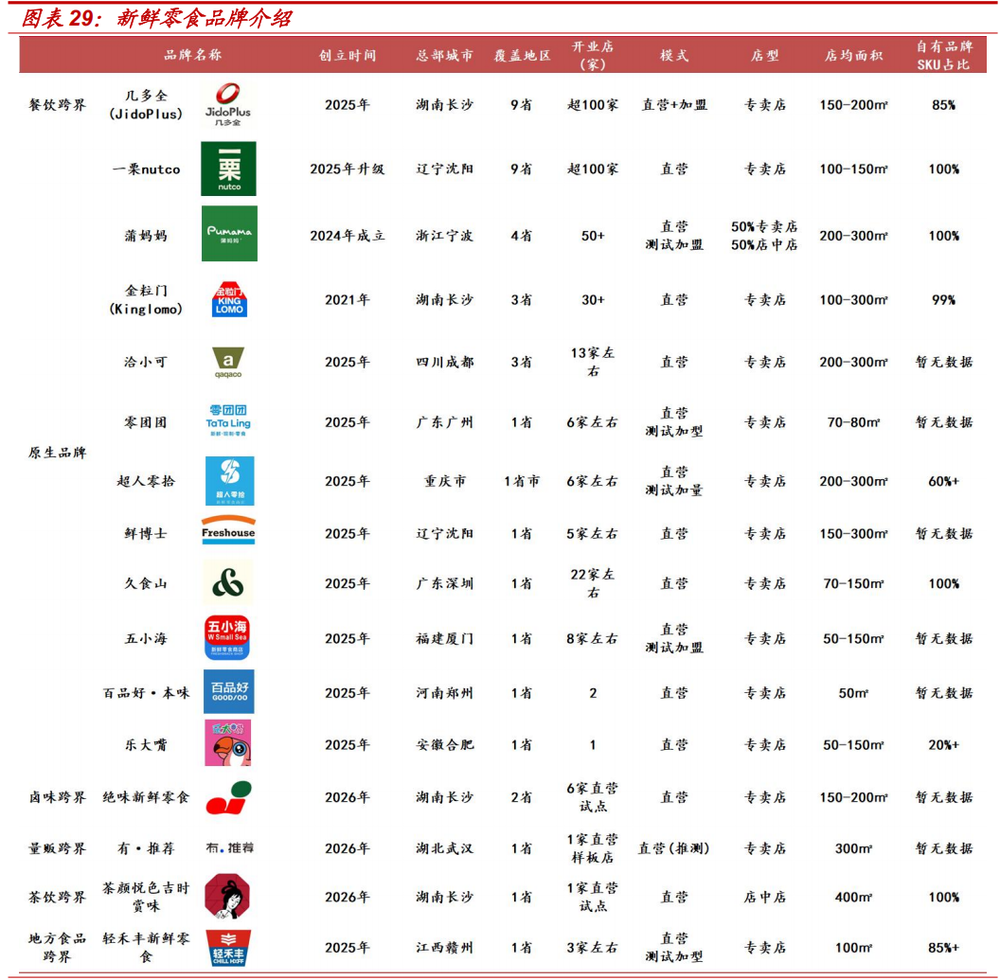
目前,新鲜零食赛道正处于跑马圈地的野蛮生长期,全国超过7000家商场,存在业态更新的需求,等待着各新鲜零食品牌去占领。
而传统卤味、茶饮、炒货乃至量贩零食等行业均内卷加剧,倒逼各行业头部品牌依托成熟供应链和存量客群跨界新鲜零食开辟第二赛道,成为新鲜零食新锐品牌批量涌现的重要动因。
据行业不完全统计,仅在今年上半年,就有七货街、来伊份“LYFEN life新鲜生活”、绝味新鲜零食、三只松鼠新鲜零食、茶颜悦色吉时赏味、有友玩味族、7-11“7鲜零食”、“有·推荐”等超过十个新鲜零食项目集中落地。
与此同时,商超阵营亦动作频频。大润发联合三只松鼠多城开设新鲜零食店中店、永辉新开自营新鲜零食馆、山姆与盒马则以清洁标签商品强化新鲜心智。
下半年,良品铺子、溜溜梅、京东7鲜等,正在跑步入场。
据机构数据,2020年新鲜零食市场不足50亿元,到2025年已达到150亿元,期间年均复合增长率超过40%,2026年预计快速增至400-500亿元。行业预计,全国新鲜零食门店总容量将超过4000家,对应市场空间超1400亿元。
资本闻风而动,2025年新鲜零食赛道融资超20起、规模突破10亿元,几家头部品牌都已获得资本关注,估值洽谈区间已达20-30亿元。
赛道诞生就出现的同质化,叠加源源不断的新入局者,在资本的助推下,新鲜零食的竞争烈度快速升级。
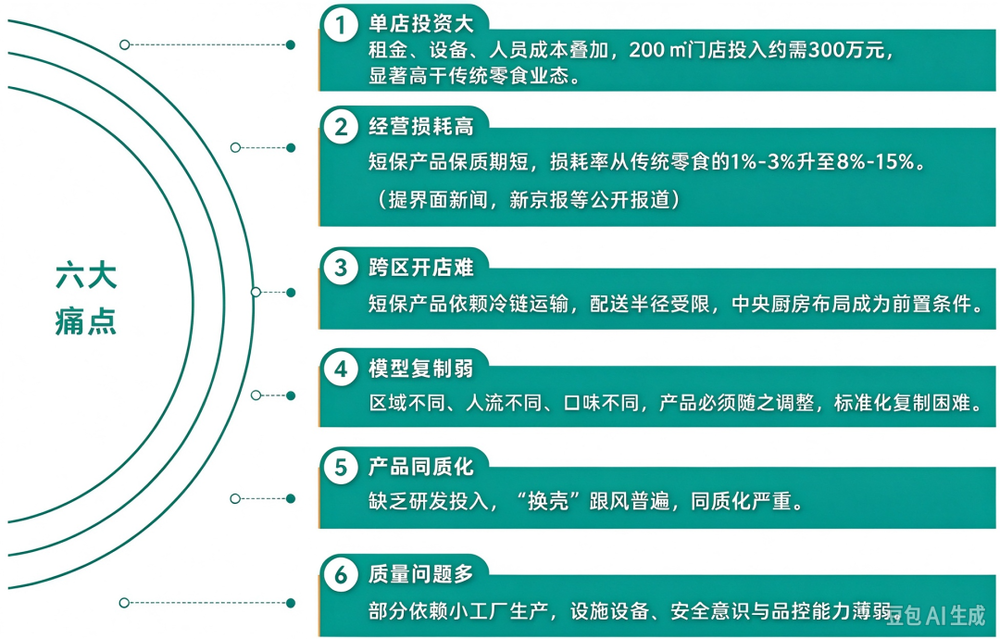
需要注意的是,新鲜零食远非外界看到的那般美好。高运营成本、高损耗率,是每个品牌都需要面临的现实问题。
相关研报显示,新鲜零食的整体损耗高达8%-15%,而量贩零食仅为1%-3%。山西证券在相关报告中指出,新鲜零食的单店回报与销售额和损耗率高度敏感。一旦损耗率达到15%,门店月销要达到200万元,才有可能实现盈亏平衡。
相比新茶饮的高标准化、易复制,新鲜零食因多SKU、短保现制、强现场管控,与轻量化的加盟体系存在一定错配,行业成熟的加盟模式尚未跑通。今年7月,几多全突然关闭加盟通道,或许就与整个供应链体系承压有关。
预计,短期内新鲜零食赛道,将呈现出区域品牌跨省扩张与跨界品牌试点并行的格局。期间,竞争的重点将从单一的产品创新,转向商品、供应链、点位及组织能力的综合比拼。
中长期,则有望形成多家区域优势品牌并行发展的格局。一旦多个品牌在同一个商场的B1层短兵相接,新鲜零食的行业大战就将一触即发。