
本文来自微信公众号: 玖峰投研 ,作者:玖峰
这两天有条新闻,刷到的人应该不少,真正在意的估计不多。10月10日国新办开了场发布会,人社部副部长李忠在里面说了句挺实在的话,原话是这样,现在还有一些人没有参保,这些人到底在哪儿,还是要通过各种各样的方式把人找到,动员参保。
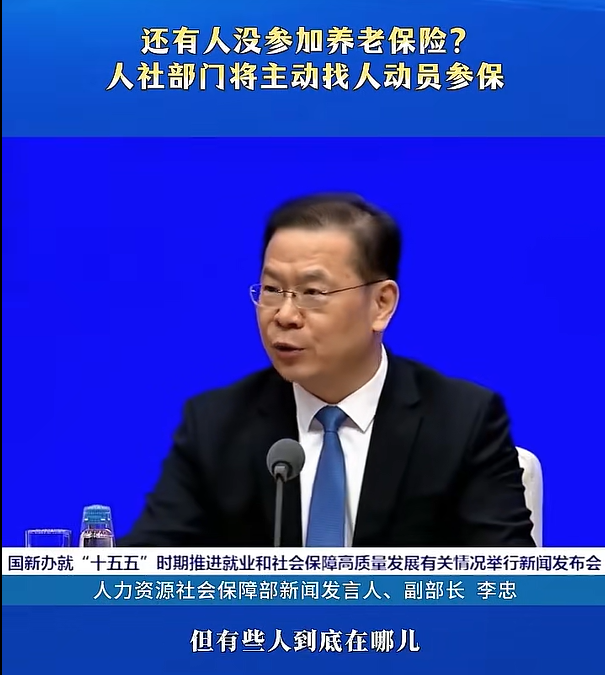
我把实录找出来看了看,发现这句话前头还有半句更值得琢磨,他说的是,数据找人很重要。
这话听着就是个技术性表述,其实是把一件事摆到了台面上。靠自然增长把人一个一个吸进来那个年代,结束了。
会上的数字都挺好看。截至9月底,全国基本养老、失业、工伤保险的参保人数分别是10.79亿人、2.51亿人、3.27亿人,三项社会保险基金累计结余11.2万亿元。参保规模全球第一,这话不是吹的。
目标也给了,十五五期间基本养老保险参保率稳定在95%以上,失业保险参保达到2.55亿人,工伤保险参保达到3.45亿人。
不过这里有个细节,一扫就过去了。李忠在同一场会上还提到,十四五时期基本养老保险参保率已经提高到95%以上。
从提高到稳定在,这两个词差得远。前者是往上冲,后者是守住。
也就是说,在官方自己的口径里,这个数已经到顶了,接下来5年的任务跟做多没关系,是别掉下来。
还有半句更直白。他说重点是鼓励支持灵活就业人员、农民工、新就业形态人员参加职工养老保险,这些人有相当一部分也参加了保险,但参加的是居民养老保险。
这半句我读了2遍。它其实是在说,接下来要干的活儿主要是把已经参保的人从一个池子挪到另一个池子。
说实话我自己觉得,这才是这次发布会真正的信息量所在。我查了下历年的统计公报,算了笔账,算完之后发现事情比会上说的还要明显一点。
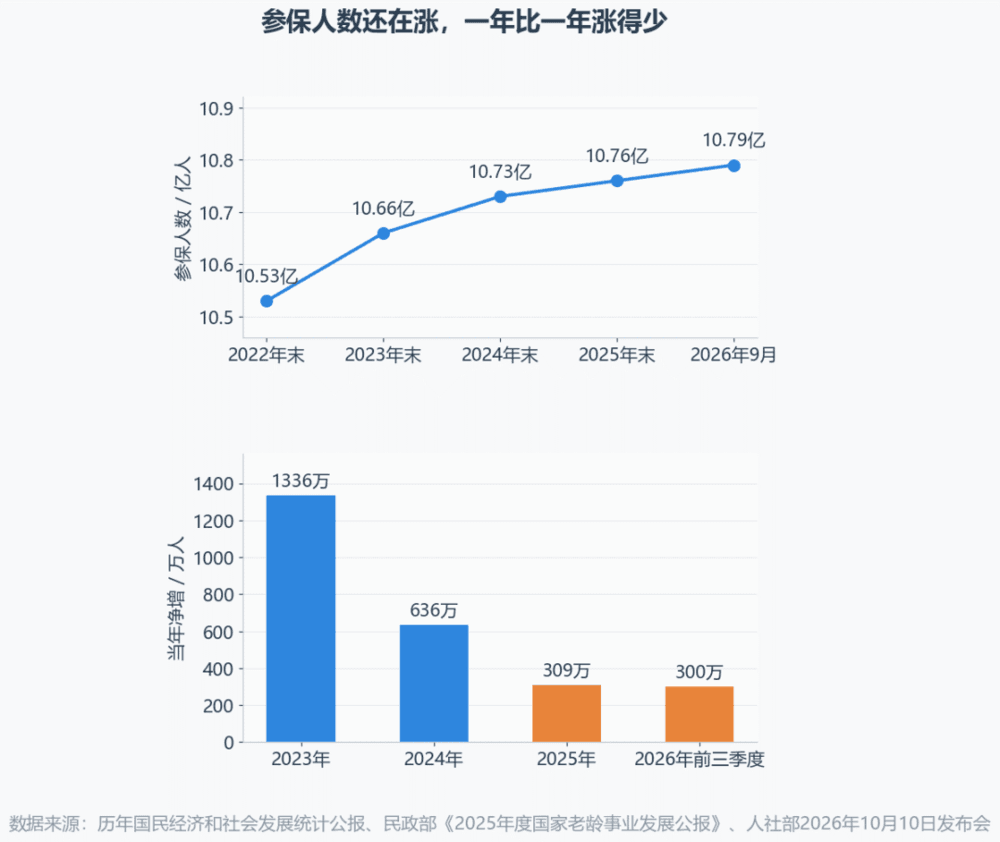
图1:全国基本养老保险参保人数见上图,当年净增人数见下图,净增量从2023年的1336万人降到2025年的309万人。
有个数字,连着降了3年
这笔账一点都不复杂,两个数一减就出来了。2025年末,参加城镇职工基本养老保险的是54672万人,比上一年多了1220万人。参加城乡居民基本养老保险的是52919万人,比上一年少了911万人。
全国基本养老保险参保总数是107591万人,比上一年多了309万人。
1220减911,等于309。职工养老多出来的那1000多万人,绝大部分不是新找出来的,是从居民养老那个池子里挪过去的。
往前翻几年,这个趋势更清楚。2023年职工养老多了1772万人,居民养老少了430万人,全国净增1342万人。2024年职工养老多了1329万人,居民养老少了692万人,净增只剩636万人。到了2025年,职工多了1220万人,居民少了911万人,净增309万人。
3年时间,居民养老从54952万人降到52919万人,少了2033万人。就在2025年,职工养老参保人数第一次超过了居民养老。
这里我得说句公道话,减少的这2000多万人不能全算成主动退出。里面有一部分是转成职工养老的,有一部分是清理重复参保把一个人算成两个人的账抹平了,还有一部分是老人去世。居民养老里本来就以老年人为主,2025年全国死亡人口1131万人,这块的自然减员不小。
可有一个东西骗不了人,降幅是逐年扩大的。430万人,692万人,911万人,一年比一年掉得多。
大家想想,居民养老保险是什么性质。它不强制,按年缴,缴多缴少自己选,财政再补一份基础养老金。这个池子的进出,是所有人里最自由的一块。自由的池子连续3年往外流,而且流得越来越快,这本身就是个态度。
再往下看一层,还有个更直白的例子。个人养老金制度推了好几年,2026年年中开户数突破1.5亿户,这个数字很漂亮。可累计缴存金额是1452亿元,摊到1.5亿人头上,人均不到1000块钱。国家给的年度缴费上限是12000元,也就是说,额度用掉的不到10%。真往里存钱的账户,据说只有20%上下。
开户的时候银行送立减金、送红包,单位集体开户,柜台压着KPI,户就这么开出来了。开完户,钱不进去。
凡是自愿的地方,人都在往外走。这句话听着简单,后面的东西一点都不简单。
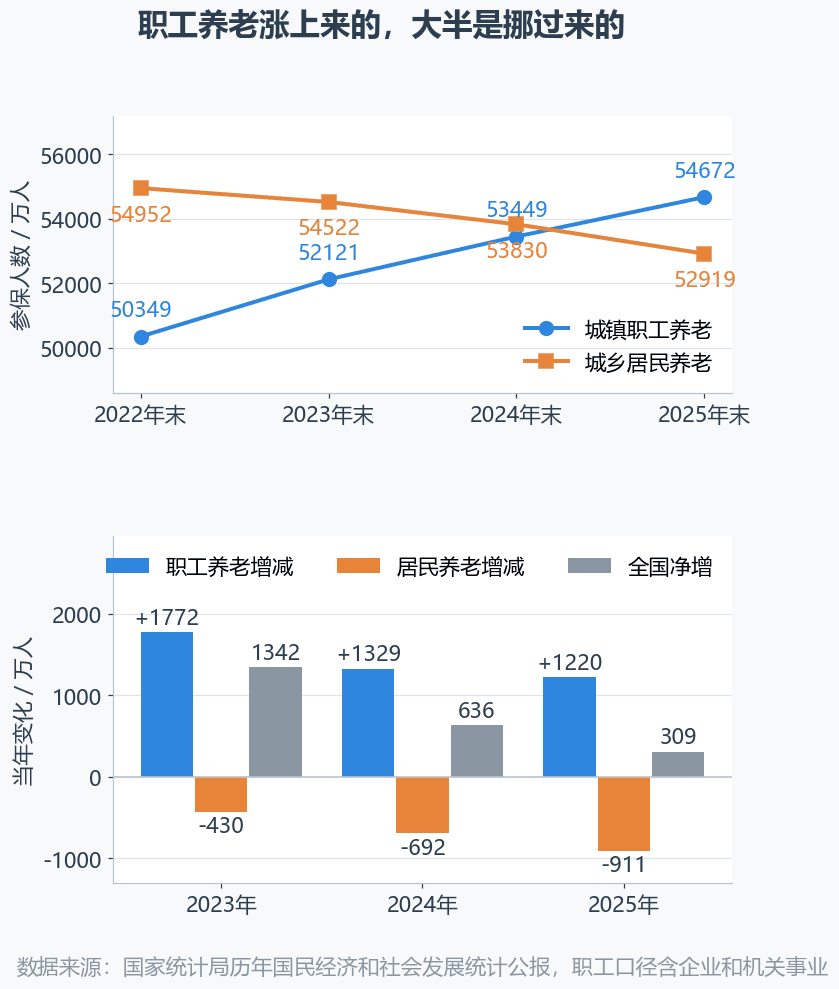
图2:城镇职工与城乡居民养老保险参保人数见上图,当年增减见下图,2025年职工养老增加1220万人、居民养老减少911万人,全国净增仅309万人。
自愿交的那批人,正在往外走
为什么走的偏偏是自愿的那部分人,把费率摊开看一眼就明白了。
在单位上班的人,养老保险费率是24%,单位扛16%,自己工资里扣8%。没有单位的人,费率20%,一分不少全自己掏,其中12%进统筹账户,8%进个人账户。
同样一份养老保障,一边掏8%,一边掏20%。
更要命的是那12%。进统筹账户的钱是现收现付的,发给现在的退休人员,不在你名下存着,将来断缴也不退。也就是说,灵活就业的人每交100块,有60块买的是一份30多年后能不能兑现的承诺,剩下40块才记在自己账上。
这笔钱一年要掏多少。按各地最低缴费基数算,北京2025年养老加医保一个月2017元,上海2026年一个月2238元,中小城市低一些,一年下来也要1.3万到1.5万元。这批人的收入中位数,公开口径在每月4200元上下。
一个月挣四千出头,先划走30%到40%交社保,剩下的要付房租、吃饭、给孩子交学费、给老家寄钱。这笔账不是觉悟问题,是排序问题。
还有一层更难受的。养老保险关系在职期间不能终止,除了出国定居这类极特殊情况,交进去的统筹部分拿不出来。这就逼出两种完全相反的做法。
一种是熬。觉得已经交了这么多年,停了就全废了,那就咬牙缴满15年,一天不多交。另一种是断。越早断,锁在里面的损失越少,钱挪去还房贷、存银行,干点什么不好。
这两种人看着一个向左一个向右,根子上是同一件事,他们都不再相信多缴多得那条直线了。
2030年起,最低缴费年限要从15年逐步提到20年。已经缴了10年的人,按老规矩再熬5年就够了,按新规矩还得再熬10年。可对还在门口观望的人来说,意思是现在进去要多交5年,中途退出亏得更多。观望的人只会更多。
这帮人到底有多重要,可以粗算一笔。灵活就业人员规模官方口径是2亿以上,市场测算到了2.8亿,参加职工养老的比例各方测算从30%到50%不等,口径不统一,我按中间取。假设其中1亿到1.4亿人按灵活就业身份在缴职工养老,人均一年缴8000到10000元的低档,一年就是8000亿到1.4万亿元。
职工养老保险一年的基金收入在7.9万亿这个量级,这笔钱占到10%到20%。参保率每掉10个百分点,一年直接少收1500亿上下。1500亿是什么概念,中央财政一年给基本养老保险的补助,公开报道的口径在1万亿出头,这个缺口相当于补掉其中一小截。
所以这次的"数据找人",其实有三条线。找没参保的人,找断缴的人,还有一条不怎么提但财务意义最大的,比对个税工资和社保缴费基数,把按最低档申报的企业找出来。前两条是扩面,第三条才是增收。
可这三条线都绕不开同一个坑。数据能告诉你人在哪儿,不能告诉他钱从哪儿来。
要是配套的弹性缴费、缓缴、真金白银的参保补贴跟不上,这件事干着干着就从服务变成催缴了。
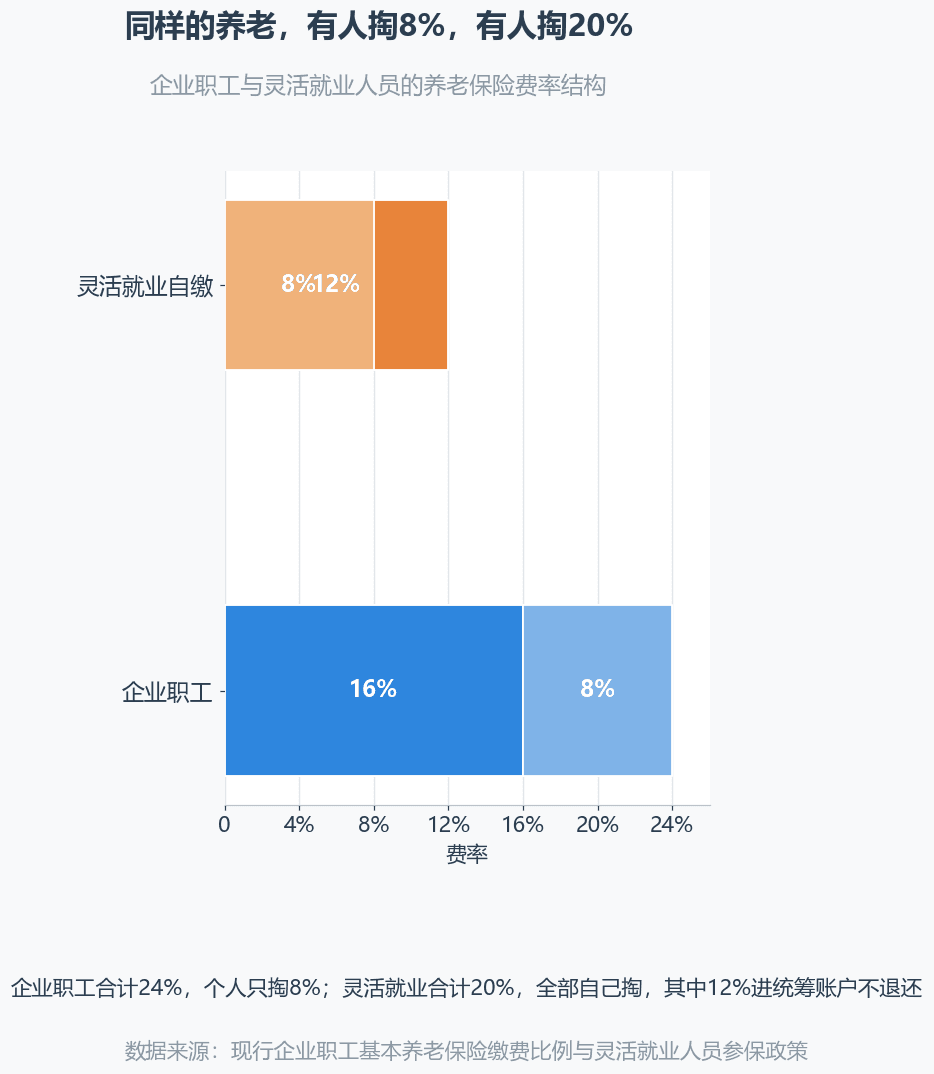
图3:企业职工与灵活就业人员的养老保险费率结构,企业职工合计24%个人仅承担8%,灵活就业20%全部自付且12%进统筹账户不退还。
把单位替你交的那16%也算进去
年轻人不信这事,我一直觉得得先问一句,不信的凭据是什么。骂情绪没用,得把账算出来。
先说清楚两个口径。一个是只看自己工资里扣的那8%,另一个是把单位替你缴的16%也算进去。后面那个才是这笔劳动的真实成本,因为那16%本来也是你创造出来的,只是没经过你的手。
我按现行计发办法搭了个简化模型,参数全摆在图上,声明一句,这是简化示意,不是精算报告,只能看方向。
3个代表性世代算下来是这样。1965年生的60后,只算个人缴的8%,年化回报10.8%,把单位那份算进去,6.0%。1988年生的80后,两个口径分别是6.6%和2.6%。2002年生的00后,5.9%和2.2%。
只看自己掏的那部分,回报其实一直不低。因为统筹账户那头发的钱,是从下一代在职的人身上收来的,个人占了结构性的便宜。在大厂上班的、在体制内的,觉得社保划算,算的就是这一本账,没算错。
把单位那份加进去,画风就变了。60后还有6.0%,80后掉到2.6%,00后只剩2.2%。
2.2%是什么水平。2026年9月末,30年期国债活跃券的收益率在2.1%附近。
对00后来说,单位加个人为养老付出的那24%的工资,按现行规则跑完一辈子,回报跟买国债差不多。差别在于国债你随时能卖,养老保险在职期间退不出来。
同样的收益,一个能随时变现,一个锁你40年,还附带参数随时可能调整的风险。这笔账年轻人算得清。
60后那6.0%跟个人本事没关系,是三个红利叠出来的。第一是视同缴费,改革前那些年没掏钱也给你算成缴费年限。第二是早期工资基数低,缴费的绝对值小,回头领的却按社平算。第三是那时候人口结构年轻,统筹池子里进水多出水少。
这三个红利,00后一个都摊不上。
在这笔账里最吃亏的,恰恰是自己全额缴的那批人。他们20%的费率全自己掏,介于8%和24%两个口径之间,更靠近24%那一头。按同样的模型估,00后的灵活就业者总口径回报只有2%出头。交的钱不比别人少,回报低一截,还全是自己出的。
学界的方向也差不多。中国保险学会2024年有篇文章研究弹性退休与激励约束,结论是基础养老金有代内再分配,收入越低的人内部收益率越高,个人账户那块的收益率跟收入无关、跟退休年龄同向,而延迟退休在基础养老金口径下对低收入群体不利。
所以那句年轻人不信,别急着当成觉悟问题。它是参数算出来的。
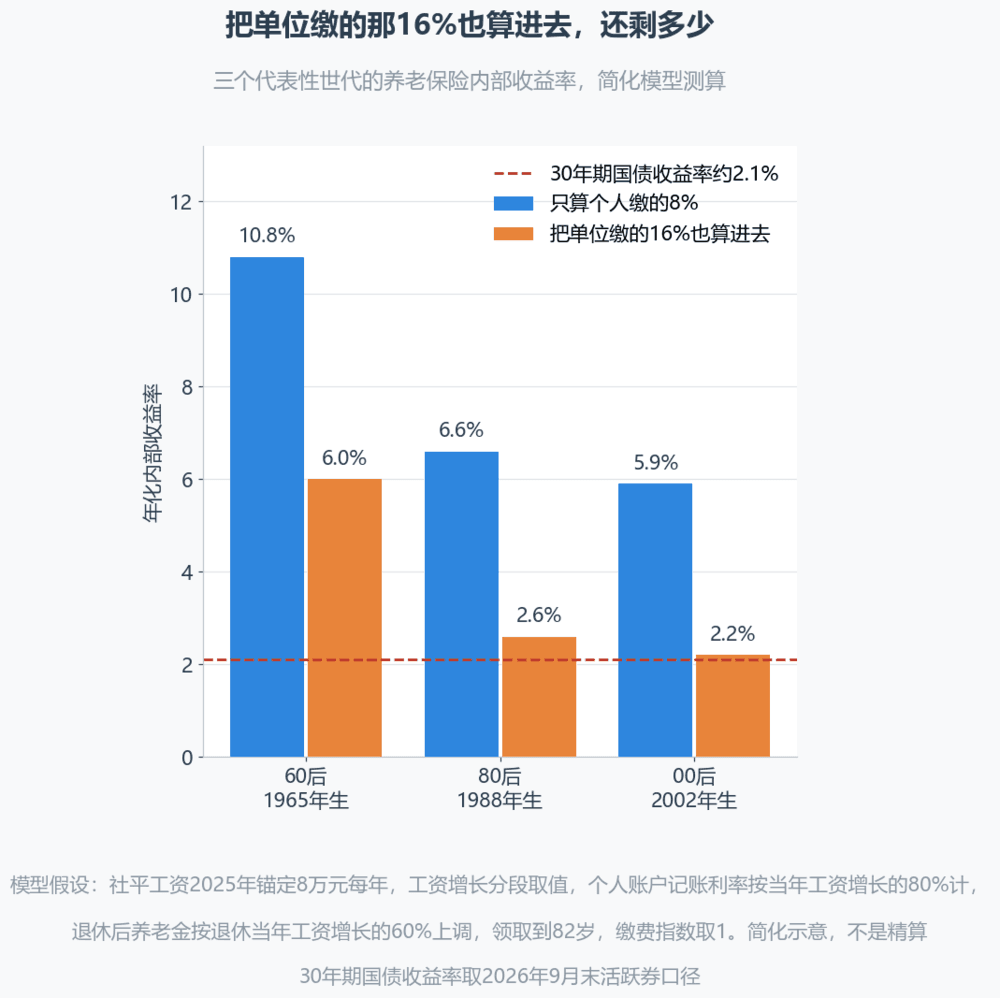
图4:三个代表性世代的养老保险内部收益率,蓝柱为只算个人缴的8%,橙柱为把单位缴的16%也算进去,红线为2026年9月末30年期国债收益率水平。
制度更稳了,你更紧了
前面说的都是基金发不发得出来。还有另一句更贴身的话,发到你手上,够不够花。
企业退休人员的替代率,公开研究口径已经在40%出头。国际劳工组织把55%当成警戒线,低于这条线,退休后的生活质量会明显掉一档。我们在这条线下面待的年头不短了,而且还在往下走。
居民养老那头更不用说。2025年的调整是这样的,企业和机关事业单位退休人员基本养老金总体调整比例是2%,城乡居民养老保险全国基础养老金最低标准提高20元。
同样是每年一调,一边按百分比调,一边按20块钱的绝对额调。这两个数的底子差了不知道多少倍。居民养老保的是有,保不了够。
再看两笔个人的账。2026年30岁、月薪1万、一直缴到63岁,按前面的模型算下来,首年替代率大概49%,看着还行。可分母是30多年后那个涨上去的名义工资,退休后每年只按工资增长的一部分上调,实际购买力还要再打一层折。
换成低基数的灵活就业者,缴费指数0.6,从45岁缴20年到63岁,首年替代率约28%。只缴15年的,约21%。20%的费率全自己掏,缴20年换回来不到30%。这就是那句交不起、交了也不划算的精确版本。
宏观的账和微观的账是反着走的。扩面、严查缴费基数、延迟退休,这三件事每一件都让制度更稳,同时也都压低了个体回报。
基数查严了,低工资的人缴得更多。退休年龄后移了,缴得更久,领得更短。制度在报表上更安全了,在你自己的账本上更紧了。
说到这得往回倒一倒,这些动作其实都在还同一笔旧账。
1997年确立统账结合的时候,有两批人的个人账户是空的。改革前已经退休的老人根本没账户,改革前参加工作的中人有视同缴费年限,按法律规定那期间应当缴纳的保费由政府承担,可对应的钱没有同步进基金。后来在职的人缴的钱,被用来发当代退休人员的待遇,这个口子就这么留下了。
这就是那个著名的词,空账。公开研究给出的规模,2015年已经超过4万亿元,空账率超过90%。2001年在东北三省搞的做实个人账户试点,中央财政3年补贴超过100亿元,到2010年辽宁还是不得不向个人账户借支发养老金,试点事实上走不下去了。2013年之后,这条路转向了名义账户制,账户只记账不存钱。等于承认这笔钱用真金白银补不上。
所以你看,2026年这些动作,严查基数、数据找人、缴费年限从15年提到20年、延迟退休,看着是四件事,其实是一件事,把1997年没付的那笔钱,从今天的缴费者身上一点点找回来。政策本身没错,可要是不把这个还账的底交代清楚,缴费的人只会感到制度越来越紧。
那自己给自己补一份行不行。第三支柱本来就是给第一支柱不够、第二支柱没覆盖的人留的自救通道,可它的税制恰好把最需要它的人挡在了门外。
个人养老金是缴费时税前扣除、领取时单独按3%计税。顶格缴12000元算一下,边际税率45%的人当年少缴5400元的税,领取时缴回360元上下,净省五千多。边际税率20%的人净省两千出头。可边际税率3%的那批人,当年少缴360元,领取时缴回360元,净节税约等于零。
自己缴社保的人和低薪劳动者,恰恰就在3%这一档,还有很多人根本够不着个税起征点。对他们来说,个人养老金算不上税收优惠,是零优惠,还加锁到退休不能动。第二支柱那边,企业年金建账企业17.79万户、覆盖职工3343万人,职业年金是机关事业单位专属。
普通老百姓真正够得着的,只有第一根柱子。这也是为什么前面那两章那么要命,不是三根柱子里挑哪根的问题,是唯一那根出问题。
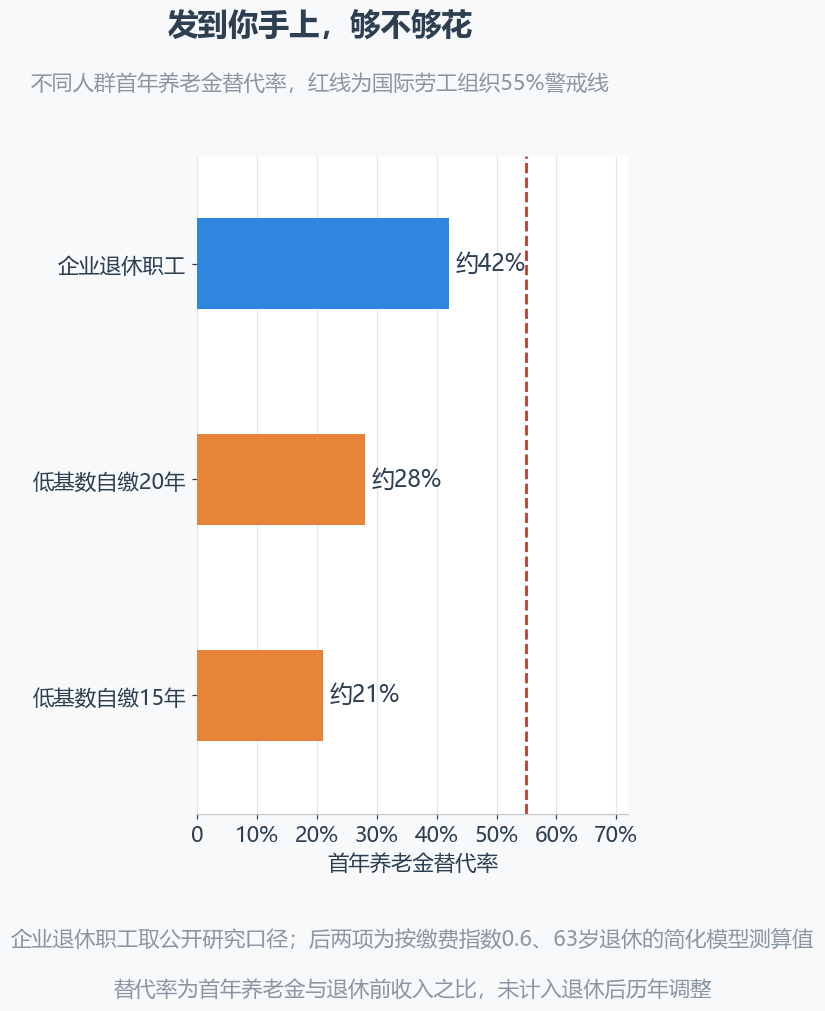
图5:不同人群的首年养老金替代率,企业退休职工约42%,低基数灵活就业自缴20年约28%、缴15年约21%,均低于55%警戒线。
德国一年补1000亿欧元,日本那边催不动
现收现付制碰上老龄化,这事轮不到咱们一家头疼。全球都一样,也没见谁拿出什么妙招,全是硬扛,区别只在谁来扛、怎么扛。
德国的做法最直白,财政硬兜底。法定养老保险同样是现收现付,联邦政府一年从中央财政掏出约1100亿欧元补贴进去,这个数接近联邦预算的25%。缴费率18.6%,替代率下限锁在48%,一路延到2031年。所谓全民养老,价签就明明白白贴在联邦预算上。
日本的样本对我们更有参照性。国民年金里自营业者、学生那一档,结构上最像我们的灵活就业者,缴费率长期停在70%到80%。日本政府催缴催了30年,补贴、劝谕、减免,能上的都上了,就是没根本拉起来。这个教训很硬,自愿成分高的群体一旦形成低缴费均衡,后面再怎么补都很难逆转。
瑞典走的是另一条路,把自动平衡写进了制度。名义账户配一套自动平衡机制,精算平衡率跌破阈值,待遇指数化自动下调,好了再自动恢复。这件事最值钱的地方不在于下调,在于不用年年拿到台面上谈。每次谈判都是一次预期冲击,而预期是有价格的。
咱们这边,三件套其实都在做。财政补助一年1万亿量级,渐进式延迟退休从2025年1月1日起已经启动,三项社会保险基金累计结余到2026年9月底是11.2万亿元。
缺的是两样。一个像瑞典那样的自动平衡规则,把调整制度化,别每次都靠行政决定来释放冲击。另一个是给自愿缴费那批人的待遇预期锚,让他们算得出自己那笔账大概是多少。
数据找人解决的是找,这两样解决的是信。
说到底,养老金这事跟一个存钱罐差不多,往里投钱的人得相信30多年后摇得响。你要是隔三差五告诉人家罐子底下可能有个洞,就别怪人家把钱揣回自己兜里。
10月10日那场会,把人找到这句话说得很实在。名单上的名字迟早能找齐,难的是找齐之后那两道老题。
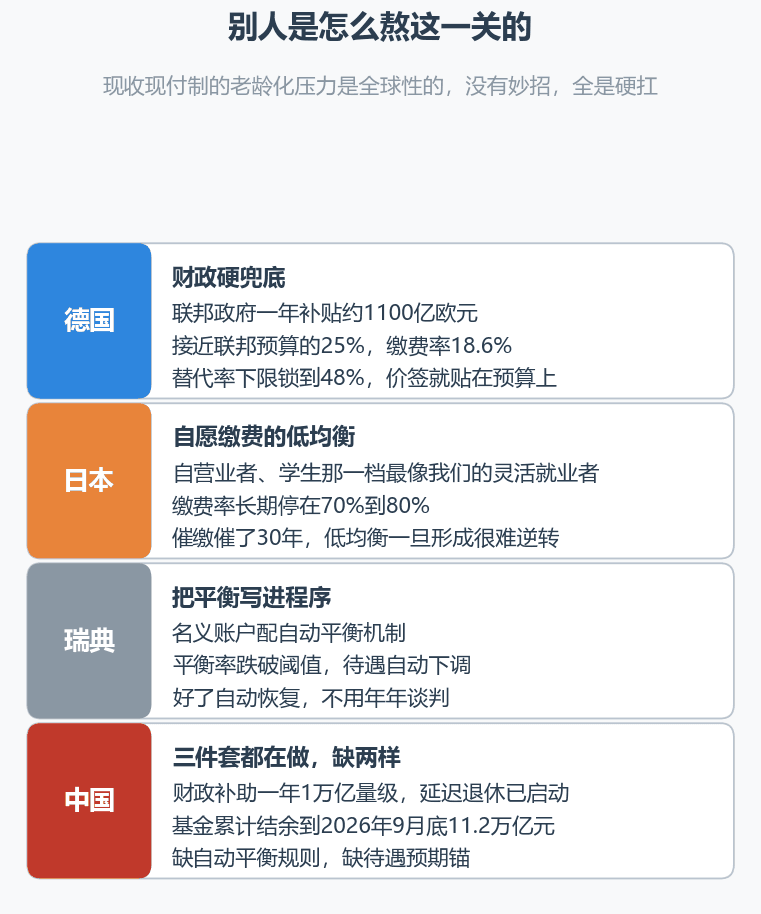
图6:德国、日本、瑞典三种应对路径与中国的现状对照,德国靠财政兜底,日本陷在低缴费均衡,瑞典把自动平衡写进程序。
数据来源
国务院新闻办公室2026年10月10日新闻发布会实录;国家统计局2023年、2024年、2025年国民经济和社会发展统计公报;民政部、全国老龄办《2025年度国家老龄事业发展公报》;人力资源社会保障部例行新闻发布会;中国保险学会2024年关于弹性退休与养老保险内部收益率的研究;同济大学德国研究所关于德国养老金改革的编译资料;公开报道的日本国民年金缴费率数据。
文中3个代表性世代的内部收益率、低基数自缴情形的替代率,均为按现行计发办法搭建的简化模型测算,参数已在图内列出,不是官方精算结果,只能看方向。灵活就业人员规模与参保率各方口径不统一,文中已标注取值区间。网络流传的断缴人数数据未见于官方公报,本文未采用。
| 了解最新的股市小作文扫码加入芝士茶馆(付费),每天第一时间收到 |