本文来自微信公众号: 零售商业财经 ,作者:RBF
主流玩家是承接需求的因势利导,举个栗子入局更像是临渊羡鱼。
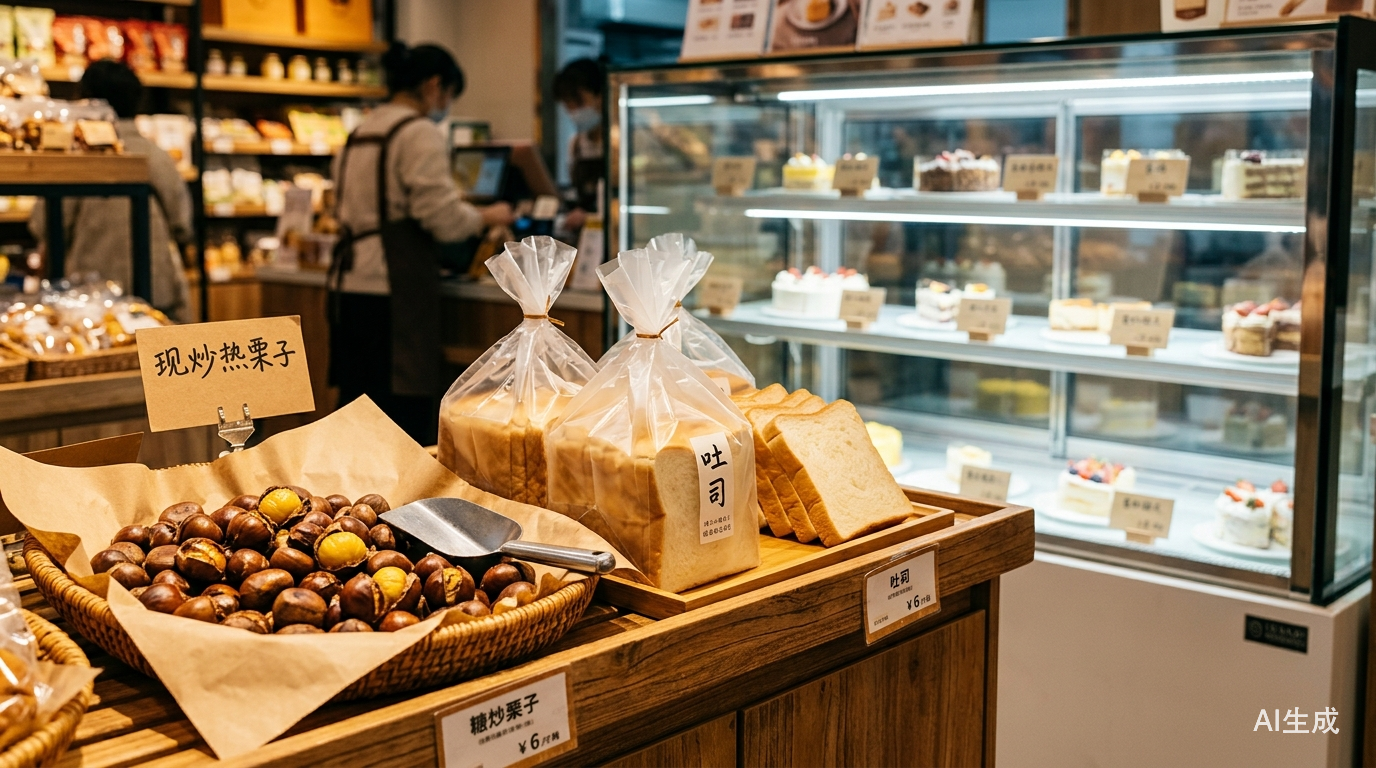
10月6日,北京南城龙湖大兴天街负一层,“举个栗子新鲜零食市集”首店开业。货架上摆着栗子包、桃酥、黄油蝴蝶酥、红豆吐司、提拉米苏、草莓蛋糕、酸奶昔,明档现做车轮饼,吧台现调柠檬茶。
2013年从山西介休起家的炒货店,巅峰时门店冲到300家。早年门店是15平米商场中岛,两三个店员守着一口石英砂炒锅从秋炒到冬,夏天补一档冰栗烤栗,靠“三颗坏栗换一袋”攒口碑。
这次转身不是想清楚了才动的,动作分两步走。2025年4月,公众号从“举个栗子传统小吃”改名“举个栗子新鲜零食”。今年8月,房山龙湖天街店和大兴荟聚店接连关门,整座北京城一度找不见一家举个栗子。两个月后,在南城重新开张。
原因很直白,乔志忠和团队看见新鲜零食玩家在B1层一个月卖出几百万流水,看见新鲜零食赛道3年从50亿涨到180亿,就把招牌换成了新鲜零食。这门生意到底要什么样的供应链、什么样的工厂、什么样的冷链,他们算明白了吗?
反观同台竞技的玩家,他们各有所长,一栗nutco攥着东北板栗供应链转轨,金粒门把长沙炒货摊的区域密度做成品牌,几多全从黑经典带了一条现成冷链进场,蒲妈妈背后是卤味烘焙自有工厂,产能随时外溢。有点推荐靠着鸣鸣很忙这台超级选品机器精准洞察用户需求。什么品能打、什么价能走、什么时候上新,直接借头部渠道的数据和供应链拍板,不用自己从零试错,属于被需求推着进场。
举个栗子是另一种。它既没工厂,也没冷链,更没成熟的体系作为支撑,单店开品难度极大。看见别人在B1层月流水几百万,看见新鲜零食这门生意的账面数字,就把挂了十三年的炒货招牌改成新鲜零食。别人是因势利导,它是临渊羡鱼。
日配这堵墙
比炒栗子高数倍
糖炒栗子是短链路生意,原料集中,秋季收货,门店现炒现卖,出品以小时计。举个栗子在这条链路上耗了13年,开了300家大小不一的店,单品模型的始终没能使得其快速放量。
新鲜零食是另一套基建,货盘横跨四个温层:常温坚果炒货、冷藏1到7天的短保烘焙、当日现制饮品和明档小食、冷链日配的鲜卤和酸奶。行业SKU压在200个上下,对比量贩零食1000到3000个,但每个SKU背后都压着日配、损耗、翻单三件事。
损耗的账目单店难以承受,新鲜零食平均损耗率8%到15%,传统长保包装零食只有1%到3%,差出5倍。蒲妈妈联合创始人朱丹丹的原话是,控损能力才是核心死穴,蒲妈妈把损耗压到5%以内,已经算行业优等生。
再算日配半径,短保烘焙和卤味做不到长距离干线运输,行业默认安全半径是工厂周边200到300公里,出圈靠区域仓补。冷链卡车跑高速平均时速80到90公里,300公里单程连装带卸四五个小时,往返八到十小时,一个工作日刚好跑一趟。一栗nutco在辽宁、河北等地布局多座自有工厂,南京设有烘焙工厂。几多全搞工厂、区域仓、门店三级冷链日配,自研率95%,在300公里内密集开店。
回头看举个栗子的后端。运营主体坚果之家北京食品科技有限责任公司,注册资本102万元。加盟资料写着“核心料包工厂直达配送”,工厂在哪、日配频次,鲜少披露。新店卖的吐司、提拉米苏、现做车轮饼,需要中央烘焙厨房加冷藏车每日到店补货,这套能力在它过去13年的资产负债表里是空的。
2013年开出第一家店,到2025年对外招商口径仍写着“100多家门店”。用十二年验证了一口石炒锅能炒出的天花板。前端跑不动了,后端的课一节没补上,匆忙切进一条要工厂、要冷链、要日日配送的赛道,这场仗怎么打,怎么赢?
商场既要租金
更要品牌势能
公开数据显示,购物中心B1层租金大约是一层的50%到55%,紧接地铁或超市出口。
这两年购物中心正处铺位汰换周期,传统店铺在大面积收缩,空出来的位置需要新品牌填补。新鲜零食客单价低、试吃引流强,正好填这个窟窿。商场将杂牌新鲜零食店当“快闪店”用,租期短、迭代快。
对于头部玩家来讲,新鲜零食店月租金要压在销售额5%以内才算健康。一个新品牌想进核心商场B1层黄金位置,招商经理手里名单高度重合:一栗nutco、金粒门、几多全、蒲妈妈、有点推荐都在争抢、竞价。
位置就那么几个,能匀给新玩家的通常是两种铺子。要么位置本身有缺陷,主力品牌不肯接。要么招商方看好赛道愿意给位,租售比和流水倒扣谈到顶,把新店前两年的利润提前算进商场口袋。
举个栗子的首店落在龙湖北京大兴天街,这是南城一家2016年开业的区域型购物中心,客群以周边社区为主,与合生汇、万象城那种地铁换乘层日均10万级人流的场子不在一个量级。一栗nutco在北京合生汇首月流水620万,按50元客单推算,每天要做4000多笔交易。这种坪效是商场动线、地铁人流、首店新鲜感三者buff叠满的结果,大兴天街从起点上就不具备。
再看运营账本和资金储备。新鲜零食行业毛利30%到40%,单店回本7到18个月。两三百平米门店,现制后厨至少10个工位,整店编制约20人,人员费用占收入10%以上。
举个栗子的融资记录停留在2017年前后那档创业节目,当时拿到的800万元。2026年1月,母公司坚果之家小额股权变更,喜栗北京企业管理有限公司持股从100%稀释到98.04%,幅度2%,更接近员工持股预留,距离机构进场差得远。
头部玩家几多全、一栗、蒲妈妈几家的融资仍在推进,估值口径喊到20亿到30亿元,红杉中国和几家互联网战投看了一圈,钱迟迟没到账。商场不养没验证过的品牌,资本不接没跑通单店模型的故事。这两道门槛,举个栗子一道都还没迈过去。
头部玩家的三条路径
第一条路,把供应链做成对外生意,代表蒲妈妈。
蒲妈妈创始人郑政焕复盘过,早期开店订货量小,代工厂根本不接单,团队只好自建工厂。如今它手上有卤味、烘焙、坚果三座自有工厂,长沙工厂加宁波总仓做全国当日达。自有工厂做研发和小批量快返,爆品跑出来再转给合作大厂放量,自主产品占45%,另外55%由21家江浙沪合作工厂定制,合作方优先挑给山姆、盒马供货的那批优质供应商。
它真正聪明的一步,是把后端做成ToB生意。金华世贸一块原本月销不到50万元、380平米的区域超市,蒲妈妈以店中店形式接过来,首月做到180万元,一个季度区域业绩提升400%,还带动整个商超客流提升70%。
第二条路,把品牌势能做出来,代表金粒门。
金粒门在长沙深耕了6年,2026年5月底才第一次出湘。选址极挑,专进万象城、万象汇、万象天地、南京IFC这一档场子,绕开社区和街店路线。单店SKU压在200个左右,南京IFC店400平米、160个SKU,短保商品占比46.1%,贡献6成以上销售。
它做出来的红蓝配色购物袋,今天在长沙、南京、深圳已经成了年轻人的出片道具。深圳布吉万象汇店开业当天,结账系统被流量挤崩,排队从电扶梯排到地铁口。行业数据里,金粒门平均单店月销150万,标杆店破400万,毛利率约35%。它讲的故事是“山姆平替、小份山姆”,把山姆同品质的商品拆成小包装,绕开几百块会员费和家庭装的分量压力。
第三条路,把品类边界撑开,拉上游大厂一起玩,代表鸣鸣很忙旗下的有点推荐。
9月24日到10月7日,有点推荐在武汉万象城办了全国第一个新鲜零食节。
盐津铺子、大白兔、乐事等9个快消品牌同台,200多款新鲜零食集中亮相。大白兔奶糖风味冰淇淋甜筒走出上海第一次到武汉,米婆婆现制米酿从独家门店走出来做城市首发。头部大厂愿意把区域首发款拿过来,等于用产品力给渠道背书,短期流量沉淀成长期大单品。
三条路摆开。蒲妈妈赢在工厂密度,金粒门赢在品牌叙事,有点推荐赢在产业协同。举个栗子手里捏着13年燕山板栗选品经验、一支懂体验营销的年轻团队、北方市场攒下的老顾客。大兴天街新店的货盘和金粒门像,和薛记像,和蒲妈妈早期店也像。唯独那张做了13年的板栗王牌,缩在货架一角,没有成为贯穿全店的招牌。
结语
举个栗子在北方人记忆里有位置,冬有热栗子捧手心,夏有冰栗从冰柜取,配剥栗器湿巾,这套细节当年把它和街头炒货摊拉开身位。乔志忠魔术师出身,门店里猜拳、手写卡、现场变魔术,当年是新鲜打法。
今天对手把体验卷到了新量级。一栗明档现烤、现磨坚果酱,金粒门红蓝袋排长队,蒲妈妈把店中店做成感官场域。全是真金白银堆的现场。情怀和小魔术,在月销几百万的单店模型面前,撑不起坪效。
盘子仍然在涨,新鲜零食从2020年不到50亿,做到2025年约180亿,2026年冲400到500亿。盘子越大桌位越紧。头部签排他,机构攥钱等模型,商场把动线留给已验证流水的品牌。
关于举个栗子,二店落在哪。决定它是找租金洼地跑加盟,还是进核心商圈和一栗贴身。首店新鲜感过后工作日下午剩多少客流,决定消费者是打卡一次还是日常复购。最关键是它会不会建中央厨房,或签日配冷链代工厂。这步不落地,市集店就是装修出来的临时布景。
一颗板栗从介休街边炒进北京商场用了十三年。能不能在新鲜零食这张桌上坐住,接下来几个月见分晓。