本文来自微信公众号: 餐企老板内参 ,作者:内参君
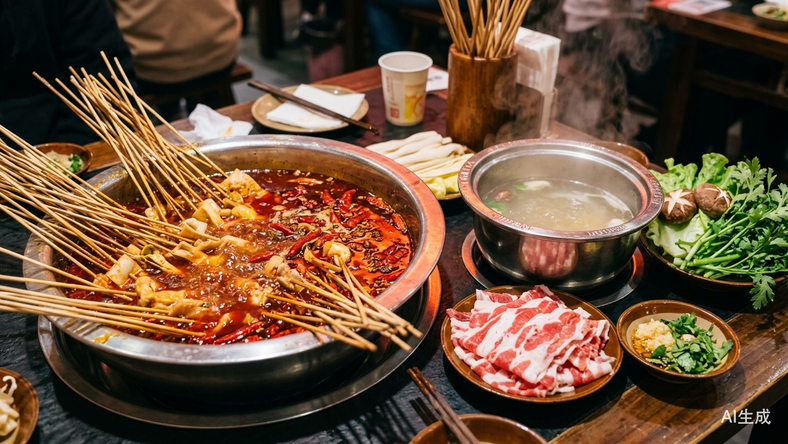
串串香正在经历一场缓慢退潮。
它没有突然消失,街边仍能看到熟悉的签筒和红油锅,但品牌在收缩、门店在减少,消费者也不像过去那样愿意为它排队。
行业数据显示,串串香的闭店率是30.7%,连续三年都在30%上下,在火锅所有细分品类里排第一。同期火锅大盘的闭店率是22%。
再看那几个曾经风头最盛的品牌。
马路边边是串串香最风光的一个。2016年在成都起家,靠80年代的复古市井场景出圈,2019年一年开出560家店,五年做到千店,是当时串串品类里唯一过千店的品牌,现在全国市场只有200多家门店。
上上谦退得更彻底。这个由薛之谦与朋友在2012年创办的品牌,巅峰期拥有8家直营店和20家加盟店。不过,品牌后期逐步弱化串串,转型成综合川味火锅,串串变成其中一部分菜品。
2019年薛之谦退出股东行列,2023年12月全国只剩两家;2025年底广州店租约到期关闭,2026年5月上海南京东路店也歇了业。十四年,一个品牌从走红走到归零。
袁记串串香算是少数仍站在牌桌上的玩家。截至2026年9月,它有786家在营门店,覆盖26个省份、140座城市,八成以上位于二三线及以下市场。但即便如此,它也没能迈过千店。
输在了越做越贵?
串串香的起家,其实是“火锅平替”。
1980年代中期,成都的火锅还贵,普通人吃不起。有人在影院门口、菜市场边上、巷子口支起蜂窝煤炉,架上锑锅,把兔腰、郡肝、豆干、素菜穿在竹签上,卤汤里慢慢煮,几毛钱一串。
1985年,肖德云把这门街头生意搬进店堂,起了个名字叫“串串香”,在玉林小区开出第一家店。两年后,成都无缝钢管厂的退休女工顾先秀在春熙路天桥底下摆摊,把家里的重庆火锅底料和成都口味揉在一起,这就是后来的钢管厂五区小郡肝。
1996年,袁刚在鼓楼北四街开了袁记串串香。到2015年前后,品类的门店数开始爆炸式增长,2016年成立的马路边边,五年做到了千店。
串串香这门生意的门槛并不高:不用厨师,不用点菜,小铺面就能开,几万块钱就能起步。因此,在餐饮连锁化高歌猛进的阶段,串串香品牌们也分到了一杯羹。
在2018年前后,消费升级的浪潮下,串串香们也走上了这条路,从门店到产品,逐渐往大火锅上够。
串串香逐渐涨价,加牛肉、上盘菜、升级店面、添小吃和饮品,客单价一路往上顶。串串香的客单价已经“直追麻辣火锅”,但顾客的好评度普遍偏低。花大火锅的钱,吃到的还是一个本来可以更便宜的品类。
但,消费升级的浪潮很快就过去了。行业数据显示,2024年火锅赛道人均消费还有65.3元,2025年10月降到58.5元;整个餐饮市场交易笔数涨了8.3%,单笔消费额却降了4.7%。串串香消费升级的野心,落了空。
与此同时,串串香的价格乱象层出不穷。
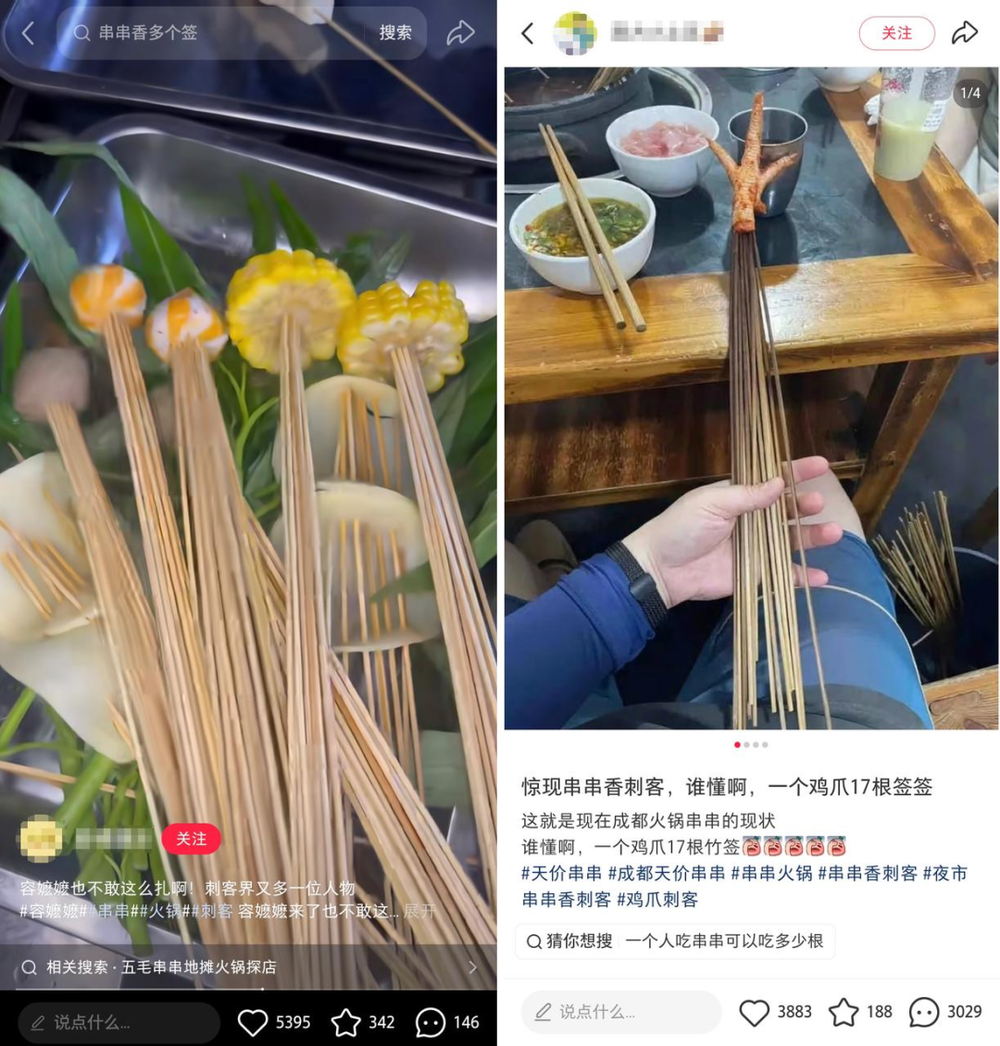
一块肥肠结子能串上八九根签,一只鸡爪最多穿过17根,一块小郡肝过去一根签,现在得三根。一位成都消费者向媒体表示:“从前一根签五毛,一块小郡肝上就一根签;现在一根签还是五毛,可小郡肝上已经穿了三根。”
价格表面没涨,都是主打的“一元一串”,但是签数涨了,本质上还是变相涨价了。
一个品类在价格上前后失据,消费者的好感度也很容易下滑。
此外,串串香的规模几乎全靠加盟撑起来,但多数品牌的管控很松,只管开店数量,不管后面的事。底料、食材、服务、卫生没有统一标准,加盟店自己改配方、砍成本,是常态。
而串串香门店最多的还是夫妻老婆店,质量更是参差不齐。
马路边边的母公司墨比优创,其负责人何流在接受新华网采访时表示,成都目前有六七千家串串火锅店,而马路边边作为成都市区内规模最大的直营连锁品牌,仅有15家门店,其余多为夫妻店。不少商家采用可重复利用锅底的冷锅模式降低成本,给品牌带来不小的经营压力。
抢走客人的,是小火锅吗?
串串香的热度下降,小火锅却接住了它的客人。
串串香门店从2024年的6.4万家降到2026年9月的6.02万家。小火锅2025年市场规模约400亿,同比增长14%,到2026年4月,全国小火锅门店约5.4万家。
而串串香与小火锅可以说是“本是同根生”。旋转小火锅刚在国内铺开的时候,很多门店的招牌上写的不是“小火锅”,是“串串香”“千串百味”。
甚至现在的小火锅品牌,一大批前身就是做串串的。
围辣是最典型的一个。2015年,创始人在河南濮阳下辖的县城开出第一家店,招牌上写的是“围辣串串香”。直到2022年才正式更名“围辣小火锅”,统一视觉。随后品牌高歌猛进,到2026年8月,全国在营门店超过2000家。
一个从串串香起家的牌子,靠改造成小火锅,做成了这个赛道的头部。
小火锅与串串香争夺的,本来就是相近的消费群体。两者都强调自由选菜、价格亲民和热辣满足,都适合年轻人及大众消费者。
区别在于,小火锅把串串香的核心卖点重新打包,并补上了它在价格预期和单人场景上的短板。
小火锅固定了价格,降低了决策压力。
不少小火锅采用按位自助或清晰套餐。消费者进店前便知道大致支出,不必一边取菜一边估算,也不用担心最后一把竹签推高账单。对经营者而言,固定价格也更容易做线上团购和短视频传播。一张“29.9元或39.9元自助”的海报,比复杂的签价、锅底费和调料费更容易完成转化。
小锅,更适配了当下的一人食需求。串串香基本上是聚餐场景,而小火锅瞄准的是一人食和轻聚餐。
中研普华产业研究院数据显示:2024年我国“一人食”市场规模达8000亿元,2025年已突破万亿元,复合增长率约为22%。显然,一人食和轻聚餐需求,更符合当下消费者所好。
随着这两年小火锅的爆火,海底捞一口气布了举高高、沸派、小嗨几个子品牌,2026年8月又在南京开出轨道专送的"巡鲜岛";杨国福孵化了小福锅;呷哺集团做呷哺呷哺和呷哺牧场;新荣记、庆丰包子铺、南城香都上了单人小火锅;盒马、胖东来、永辉也在门店里切一块一人食小火锅的场景。
这些玩家带进来的是品牌、钱,还有跑通的供应链。反过来看串串香,同期没有同量级的玩家愿意进来。没人愿意为它重搭一套供应链,本身就是市场对这个品类的重新定价。
串串香还得重新做一遍
过去几年里,串串香不再是火锅赛道最受关注的创业方向。接过热度的是旋转小火锅、自助小火锅和一人食小火锅。看上去只是锅具变小了,背后却是消费场景、价格表达和门店效率的一次重排。
串串香红利退潮后,继续拼开店数量已经没有意义。活下来的品牌,大致在尝试四条路。
一是把店变“小”,接住一人食。
大斌家在2023年3月试过一次改造:把长沙万象汇店外摆区的4张四人桌,换成18个一人食餐位,锅底降到5元起,串串7角7分,改造后日营业额破万元。随后,它又开出4家孤独小火锅概念店。
二是把产品做“爆”,跳出同质化。
九街淑芬把掌中宝做出九种口味,再叠加螺蛳粉锅底和冰汤圆,把串串店做成人均80元左右的商圈打卡店;山城老泡强调鲜切现串、明厨明档,7角一串、荤素同价;大芊金则靠一款糖蒜牛肉开出92家店。
三是走出去,出海找增量。
马路边边自2019年起进入韩国、加拿大、马来西亚、德国、新加坡等市场,海外门店一度超过30家。它主打传统成都清油锅底,用菜籽油、低脂和突出食材本味的表达,切中了海外市场对健康饮食的偏好。
袁记串串香2016年将直营店开进温哥华;钢管厂五区小郡肝也从2017年起陆续进入澳大利亚、美国、加拿大及东南亚多国。
四是把加盟店真正管起来。
袁记串串香的786家门店中,八成以上位于二三线及以下市场。它能留在牌桌上,靠的是标准化锅底和更强的加盟管理。这恰恰是串串香这个夫妻店品类最稀缺的能力。至于大量本地夫妻店,则继续用冷锅、干拌等模式把价格压到小火锅难以覆盖的位置,在更窄的缝隙里生存。
串串香并没有完全被小火锅取代。但它既回不到靠一元一串就能起家草莽年代,也够不着大火锅的体验门槛。靠签数涨价,靠加盟商自觉维持差异化,最终只会把自己最重要的性价比阵地让出去。
下一阶段,串串香或许不再是一个席卷全国的风口,却仍可能成为有地域特色、有招牌产品、能在具体场景里稳定赚钱的长期品类。