本文来自微信公众号: 叶檀财经 ,作者:云半间 顾左右
今天上午,在乌兰察布草原上穿着薄羽绒服发抖,傍晚回到上海,只需一件衬衫。
站在内蒙草原的高坡上,一眼看不到边,土黄的枯草间散落些灰色的牛群和羊群,莽莽沧沧。
旁边是万年前喷发的火山遗址,一片黑色的黑色石头瀑布,就像外星球偶尔掉落在地球上的孤寂生命。
昨天在涝利海,大大的湖泊,在草原上变小了。湖里印着白云和金色的太阳,太阳落下地平线很快,几只鸥鹭在海上来回飞过两次,天瞬间就黑了,什么也看不见,什么也听不见,剩下人裹着大衣在风中飞扬。
在这里,人就是草原上的一根草,是湖面行走的一只鸟,自然原本如此。
到了车上,看些财经的东西,看了诸多的新闻颇多感慨,购车计划也有了一些改变。
原本计划换一辆代步车,现在不知道换哪种车型好,对于涉及生命的产品来说,安全第一。
还有个念头挥之不去,全球尤其是美国债务上升如此之快,大家为什么不担心?股市甚至还反其道而行之的逆势上升?
我们自信的认为,我们生活在独特的时代,以往的市场规律在波澜壮阔的新经济面前,不值一提。
在过去20多年的市场经历中,类似的情况我看过多次,最终总是被现实打脸。风险真的不值一提吗?生命真的贱如蝼蚁吗?
不得不抠每一分成本的行业
反复在标准线上测试
分析一个市场,得从行业逻辑去分析,有因才有果,改变因才能改变果,否则再骂也没用。
有一个冷笑话,只要你有钱买电池,装上四个轮子和沙发就是一辆车,装上智能软件、冰箱、彩电,就是一辆高端车。这当然不是事实,却说明了汽车行业的趋势:走下神坛成为普通消费品。
成为普通消费品,丧失壁垒,必然面临价格竞争。
当一个行业的头部企业出现非典型性的质量事件,必有财务因素作祟。从汽车行业的财务上说,有些数据非常漂亮,有些数据,让人非常揪心。
10月8日,虎嗅网行业报告研究院的文章,Mobility Global统计,2026年上半年全球新车销量里,纯汽油车占49%,这个比例在2021年是73%,五年掉了24个百分点,其中最近一年就掉了3个百分点。
有统计以来,纯汽油车份额第一次跌破五成,而新能源车占据了半壁江山,尤其是欧洲和中国,已蔚然成风。
这个数据说明了汽车行业已经发生了质的变化,考虑到中国在新能源车行业的领先优势,中国在汽车行业第一次有了毋庸置疑的竞争力。
但是,汽车制造行业占据30%以上的市场份额,却拥有几乎最低的利润,利润过低,生存不易,百草丛生。
据乘联分会的数据,2026年上半年全国汽车行业营业收入利润率3.8%,利润总额1954亿元,同比下降20%。
289家汽车制造业上市公司的归母净利润合计565.31亿元,同比下降25.74%。
全国规模以上工业企业的平均营收利润率是5.56%,12家跨国车企的平均净利率是3.91%,中国整车厂的利润率连人家的一半都不到。
按这个口径粗算,一台售价20万元的新能源车,整车厂落袋的净利润大约3000元,差不多是一部中端手机的利润,盈利水平不及单块动力电池的硬件成本。
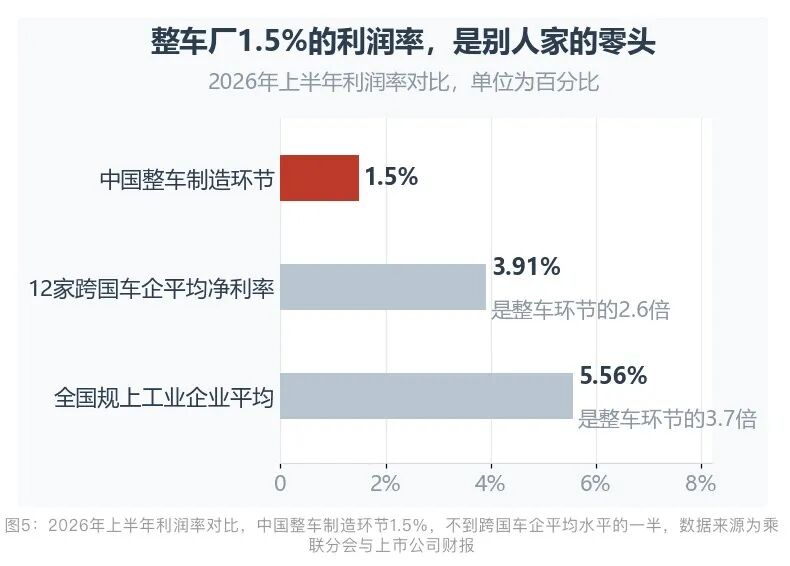
值得关注的是,整车制造环节的利润率只有1.5%,创近十年新低,同比跌了43%。
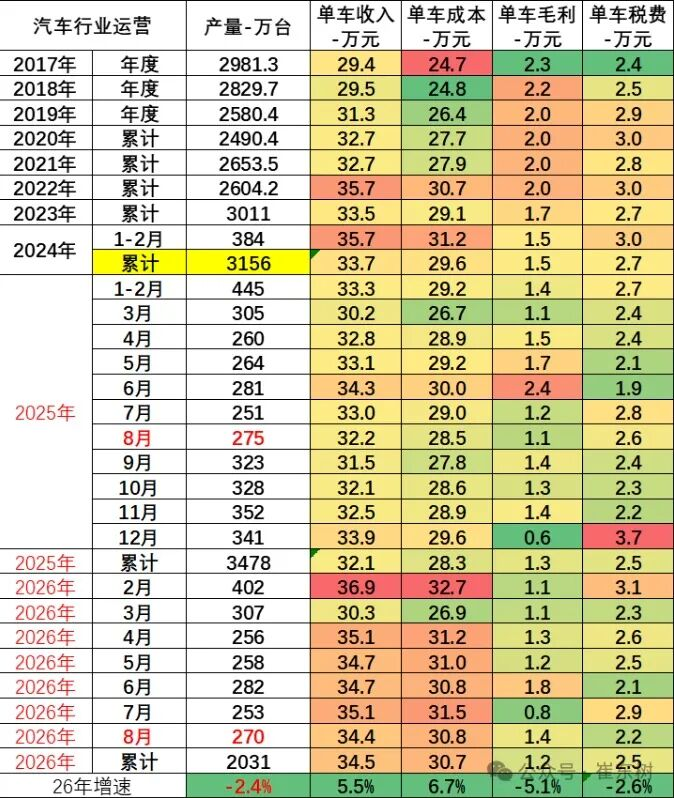
最新数据显示,销售和利润仍在低位徘徊,没有走出周期。根据崔东树的数据,2026年1-8月汽车生产2031万台同比降3%,收入70062亿元同比增2.9%,成本62370亿元同比增4%,利润2534亿元同比降16%,销售利润率3.6%。
中国整车制造环节的利润率已降至历史冰点,陷入“代工化”微利困境。
汽车企业面临的局面是,谁不出海,谁就出局;谁不出新款,谁就出局;谁不降价,谁就出局。
10月12日,汽车公社发表的文章转引了红星资本局的不完全统计,9月21日至30日共有27个汽车品牌的28款新车上市,光9月23日一天就有9款。
数量只是表象,让人心里打鼓的是价格。这一轮新车几乎都在做同一件事,预售先挂一个价,上市时直接往下砍,再用限时权益价和置换补贴叠一层。
腾势Z9S预售价31.98万元起,正式上市25.58万元起。启境GX7预售价24.99万元起,上市限时权益价22.99万元起。长安启源Q06预售14.99万元起,上市给到13.59万元的限时权益价。
合资品牌也一样,上汽大众ID.ERA 5S官方指导价11.99万元起,限时权益价直接压到8.99万元起……
为了生存,汽车企业不得不细抠每一分成本,从各个方面、各个环节抠。
中汽协副秘书长陈士华说,不是传统零部件挣了整车厂的钱,是做电池的、做芯片的、做智能化的把利润拿走了。汽车企业就自己做芯片、做电池、做软件、做物流,一家企业就是一个商业帝国,形成上下游协同效应。
头部车企比亚迪、零跑等通过自研自产电池、电机、芯片等核心零部件,实现从“矿石到整车”的垂直整合,大幅降低采购成本。同时,推行零部件接口标准化和模块化供应,减少匹配成本。
有些整车企业为了活下去,不仅管理一级供应商,还下沉到二三级供应商,通过数据穿透寻找更便宜的材料和工艺,一旦发现更优解便要求切换。
从财务上,这么做是合理的,但为了节约成本,就有可能在标准的下限试探,符合标准,但没有冗余,酿成公地悲剧,造成上下游企业和消费者双输。
这样的事件,发生了不止一件。
过去几年,中国汽车产业在智能化和电动化上跑得很快,但一个成熟的汽车工业,最终要靠安全问题出现时的处理方式来证明自己。
10月9日,中国汽车三十人智库发表分析文章,分析了最近汽车行业的热门事件。
依据网上公开的视频判断,这是设计上的问题。
几款车的整体结构相近,但细节不同:涉事车型侧面的加强筋只有两片,另外两款可能有三片、四片;轴耳部位的厚度也不一样。据此判断,涉事车型的设计可能正好落在临界附近,所以出了问题。
要真正调查清楚,就要回溯设计过程中DFMEA等工具的使用细节及全流程测试验证数据。一方面看主机厂的全流程开发文件,另一方面看供应商的设计文档和全流程试验数据。两端拼接起来,才能还原问题出在哪里。
行业内部必然会得出结论,但如果一个行业勉强维持温饱,反复在临界点上试探,要么运气好不出问题,很有可能一出就是大问题。
从激励机制上来说,在利润薄如纸的情况下,要避免标准底线测试,是比较困难的。因为,对于每家企业来说,生存是第一要义。
汽车配套企业利润下行,怎么活?
汽车整车企业的产业链上,还有大量配套企业。
9月8日,公众号盖世汽车根据2026年上半年的半年报,分析了275家上市汽车零部件企业的情况。
数据来源于东方财富Choice,盖世汽车统计了275家公司,合计实现营业收入约8226.5亿元,同比增长约5.3%;合计归母净利润约456.7亿元,同比下降约9.5%。
收入在微增,利润却掉头向下。
拆开看,275家公司里,178家营业收入实现正增长,占比约六成五,需求端并没有塌,只是增量里既有海外放量,也有并购并表的贡献。
可切到利润口径,情况立刻反转,归母净利润同比下滑的公司多达157家,占比近六成。
更能代表大多数公司体感的中位数更说明问题。275家公司营业收入同比增速的中位数约为5.9%,归母净利润同比增速的中位数约为-10.1%。
也就是说,一家中间水平的零部件企业,收入增长约6%,利润却已经下滑一成左右,增收不增利。
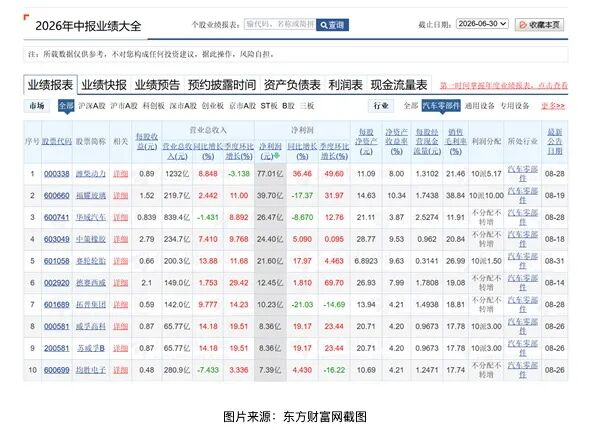
配套企业利润好的,基本上有三点优势:占据头部位置,跟上了新能源和智能化零部件的步伐,海外布局完整。
中国百强零部件企业的平均利润率约为7.2%,处于产业链底端的中小零部件工厂净利率普遍被压缩至2%以下,超半数中小汽配厂亏损或持平。
9月14日,投资界发表了一篇文章《5亿订单也不接?零部件供应商,都想逃离汽车黑洞》。
文章中说,今年8月,浙江媒体对当地新能源汽车产业链进行调查时发现,全省2500余家规模以上汽车零部件企业平均利润率普遍低于5%,部分企业订单缩水、产能闲置,甚至出现“订单越多,亏得越多”的困境,很多企业不再接订单。
汽车零部件供应链,第一个困局是降价循环。
有从业人士透露细节:投标后车企会公示你的价格名次,然后问你降不降价,降到没人降了,再私下约谈定标……你说这怎么玩?
还有年降制度,汽车行业长期存在供应商年度降价机制,当前国内价格战环境下,普通零部件主流谈判目标5%-10%,低门槛零部件会到10%+,核心垄断零部件几乎没有年降。
正常情况下,技术进步、规模扩大和生产效率提升可以消化一部分降价,但是当价格战进入极端阶段,降价开始超过企业自身的成本优化能力,供应商就只能拿利润硬扛。
还有账期压力,按理说,这两年车企有账期承诺,政策也很重视。
2025年6月11日,17家车企对供应商作出的“60天账期”承诺。但零部件企业的实际回款,有起始期的计算,有承兑汇票等,依然艰难。
具体情况如何?2026年10月12日,财经杂志的文章援引了万得的具体数据表示:整治成效有待显现。
据Wind(万得)数据,14家整车企业应付账款周转天数均值从2025年上半年的170.0天,降至全年的164.4天,但2026年上半年又升至187.5天,较2025年末拉长23.1天,其中13家整车企业账期环比出现上升。
另据Wind数据显示,截至2026年二季度末,14家主流上市车企应付账款及票据合计7825.1亿元,较2025年期末增加175.5亿元。
有时候整车企业不是没钱,就是把无力反抗的供应链企业当无息资金池。
9月14日,在国务院政策例行吹风会上,中国人民银行金融市场司司长曹媛媛直接点明,从公开的财务数据看,部分大型企业应付类账款规模比较大,但同时现金类资产非常充裕,这说明他们有能力及时付款,却没有付款。
对一些没有现金流的零配件企业来说,这就是生和死的区别。
政策有关部门不得不一再强调。9月2日,工业和信息化部、市场监管总局联合印发《关于推动汽车企业规范供应商账款支付优化账期管理的通知》。
《通知》明确要求,汽车企业规范账期起算、验收和支付,鼓励中小企业供应商在验收合格后30天内完成货款支付,最长原则上不超过60天;同时明确不得强迫或变相强迫供应商接受商业承兑汇票、供应链票据等非现金支付方式。
这释放出了一个非常明确的信号:汽车行业的“反内卷”,不再只盯着终端的汽车产品价格。
面对激烈的市场竞争,零配件企业有不同反应,有的跟着高科技在全球跑,自己也成了高科技企业,有的则是以打赌的心态搏热门款。
以投资界的那篇文章为例,车企订单预测与实际销量之间存在巨大落差。
车企推出一款新车型时,通常会根据预期销量向供应商释放采购计划。供应商为了满足产能要求,提前购买设备、扩建厂房、增加人员,甚至专门建设生产线。
新车上市之后,如果实际销量远低于预期,订单就会迅速缩水。原本按照月产2万辆准备的产线,可能最后只剩1万辆,甚至5000辆。f零配件企业一夜归零。
如果有款热门车售价高、卖得好,一把就能让零配件企业翻身。所以,对于可能的热门车型,众多零配件企业虎视眈眈,门槛降得极低。
但是,如果热门车型不热门呢?如果出现负面信息呢?
这不仅对于汽车整车企业来说是要命的,对于汽车零配件企业来说更是要命的。
这两年,我们看到一些汽车企业成为网红企业,一些汽车界人物成为网红,看到底线横跳的整件,不是无缘无故的,因为,对于汽车企业来说,网上吆喝带来的销量,至关重要。
长城魏建军曾经说过:“不断降价,打价格战,不断压榨供应商,他能保证质量吗?我认为我们应该是利益共同体,不应该把供应链看作是竞争关系,应该是一个合作关系。保护产业链、发展产业链,我认为不叫责任,叫义务。”
汽车公社说,全行业陷入囚徒困境,所有人一起把价格打下去,把看不见的东西省下来,最后集体透支用户对整个行业的信任。
天下没有免费的午餐,我们看到的低价快餐,低价汽车,迟早会以一种惨烈的方式还回去。甚至,是以一种特别高昂的价格。
相信自然规律和市场规律,才是王道。