本文来自微信公众号: 凤凰网财经 ,作者:凤凰网财经
继今年1月首次递表失效后,勤浩医药于8月7日再次向港交所主板递交上市申请,华泰国际继续担任独家保荐人。首次递表于7月正式失效,二次递表间隔不足一个月,紧迫感可见一斑。
与首次递表相比,这次勤浩医药手里多了一张“成绩单”:2026年2月与吉利德达成的GH31授权协议,带来8000万美元首付款,推动前五个月实现5.58亿元收入和3.55亿元净利润,首次扭亏为盈。
但这份成绩单的底色并不轻松——剔除一次性BD收入后,公司常规业务收入仅约31.7万元,日常运营仍处于深度亏损状态。
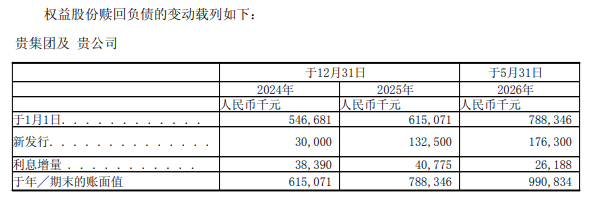
二次递表背后还有一个更紧迫的时钟在走。截至2026年5月31日,公司流动负债净额高达4.12亿元,其中一笔9.9亿元的“权益股份赎回负债”构成核心压力。这是早期融资时与投资者签订的对赌条款:若未能在2027年12月31日前完成IPO,投资者有权要求公司按本金加8%年息赎回股份。
01
一家客户撑起99.94%收入
从财务数据看,2026年前五个月,勤浩医药实现收入5.58亿元、净利润3.55亿元,首次扭亏为盈。
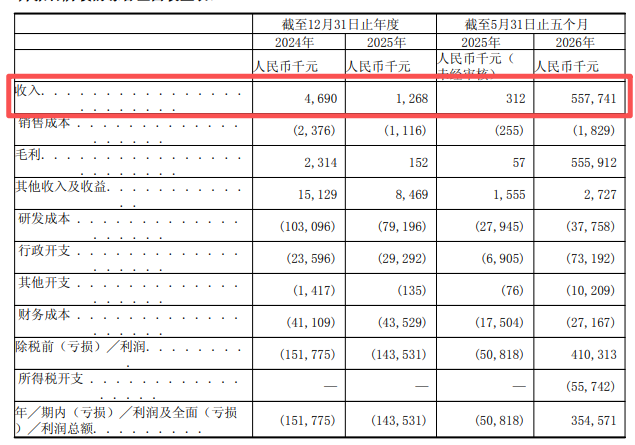
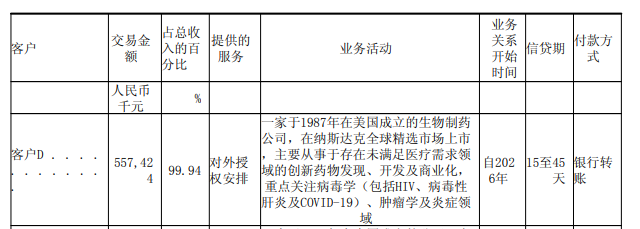
然而拆解收入结构可以发现,这5.58亿元中约5.57亿元来自2026年2月与吉利德签署的全球独家授权协议所获8000万美元首付款,占比高达99.94%;剔除该笔收入后,公司常规研发技术服务收入仅约31.7万元。
换言之,此次盈利并非源自可持续的经营性业务,而是一次性BD收入的集中确认。回顾2024年与2025年,公司净亏损分别为1.52亿元与1.44亿元,持续亏损的底色并未根本改变。
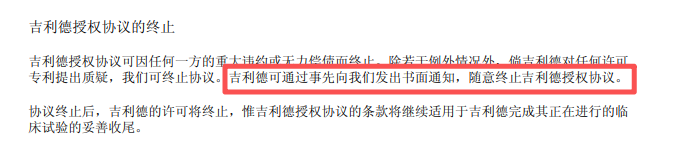
更需警惕的是,吉利德为GH31开出的最高14.5亿美元里程碑付款均附带严苛的临床与商业化条件,且吉利德拥有无理由单方终止合作的权利,远期现金流的兑现可能存在较大变数。
与此同时,高度依赖单一合作方的风险也随之被放大。2026年前五个月,吉利德一家贡献了公司99.94%的收入,而2024年、2025年公司最大客户的收入占比亦分别高达91.4%和75.6%。
与之相应,供应商集中度同步抬升,前五大供应商采购占比由2024年的34.5%升至2026年前五个月的56.8%,其中最大供应商占比骤增至44.2%。一旦主要合作方调整战略或终止协议,公司经营将直接承压。
值得关注的是,2024年、2025年及2026年前五个月,勤浩医药研发开支分别为1.03亿元、7920万元和3780万元,占运营成本总额的比例由66.9%降至25.9%。
尽管公司表示计划增加研发支出,但截至目前研发团队仅44人,而核心产品GH21所在的SHP2抑制剂赛道全球尚无产品获批。
02
证监会国际司五问勤浩医药
值得一提的是,监管层对勤浩医药的审视早已开始。
今年5月,证监会国际司对勤浩医药出具境外发行上市备案补充材料要求,共涉及五项事项并要求律师出具明确法律意见:包括实际控制人是否拥有永久境外居留权;历次增资及股权转让的定价依据、是否实缴出资、是否存在未履行出资义务、抽逃出资或出资瑕疵,并就历次股权变动的合法性出具结论性意见;最近12个月内新增股东入股价格的定价依据及公允性、价格差异的合理性、税费缴纳情况,以及是否存在利益输送;补充近三年净资产、净利润等财务数据;以及境外子公司涉及的境外投资、外汇登记等监管程序的具体履行情况。
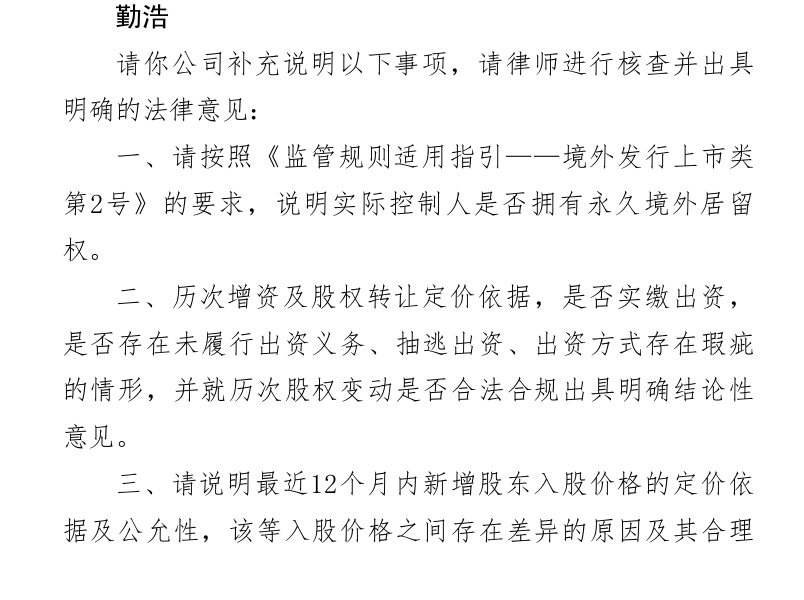
其中关于股权定价、实缴出资与利益输送的追问,直指公司治理的敏感地带。
资料显示,最近12个月内勤浩医药先后完成B3轮(2025年10月)、B4轮(2025年12月)两轮增资,并发生数笔股份转让,引入松禾资本、苏州畅浩、薄荷四期、广州聚合、广州产投、黄博昊、王瑾、查磊等投资方,其中B4轮融资总对价约1.98亿元、认购新增股份185.21万股。
投后估值约18.83亿元,相较于2022年的B1轮、2024年的B轮,B3、B4轮估值变化并不大,但B3、B4轮的增资及2025年8月、2026年1月的股权转让均发生在递表前12个月内,构成市场典型的“IPO前突击入股”,这也是证监会要求补充说明新增股东入股价格定价依据及公允性的背景之一。
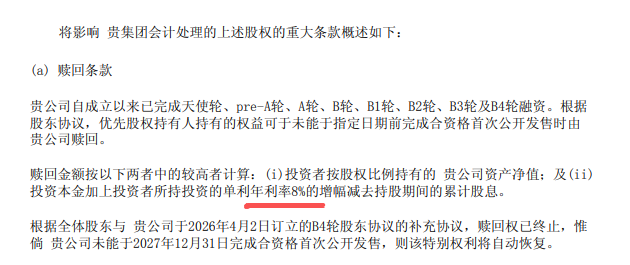
值得一提的是,这些投资方普遍享有赎回权。招股书披露,根据B4轮股东协议补充协议,相关赎回权在2026年4月已终止,但若公司未能在2027年12月31日前完成合格首次公开发售,该等特别权利将自动恢复——届时投资者有权要求公司赎回其股份,赎回金额按“投资者按股权比例持有的公司资产净值”与“投资本金加上单利年利率8%的增幅减去持股期间累计股息”两者中的较高者计算。
这意味着,在触发对赌赎回的时限约束下,公司能否如期完成IPO,直接关系到数亿元级赎回负债的偿付压力能否化解。
而股权结构层面,勤浩医药创始人王奎锋通过睿浩科技、浩生科技、凯浩科技及千勤科技四家有限合伙等多层平台,合计控制公司约40.04%股权,家族成员与管理层利益深度嵌套,治理透明度有待检验。
据招股书披露,公司曾向实际控制人王奎锋提供借款。
对一家成立12年、尚无产品商业化的创新药企而言,一笔大额海外授权确实验证了其研发管线价值,但能否将短期账面盈利转化为可持续的经营能力,能否在监管的连环追问下给出令人信服的答复,能否在研发投入与现金消耗之间找到平衡,仍是其闯关港股必须跨越的多重门槛。