本文来自微信公众号: 岳涌大江流 ,作者:岳老狮
看理想这么多年,我最大的感受是:李想很擅长在行业周期切换时,跳出内卷,换一套新打法破局。
但这一次,理想遇到的难题,不再是技术路线或者补能焦虑,而是所有规模化车企都会卡在的终极经营命题:销量要继续往上走,毛利底线又不能松。两件事,很难两全。
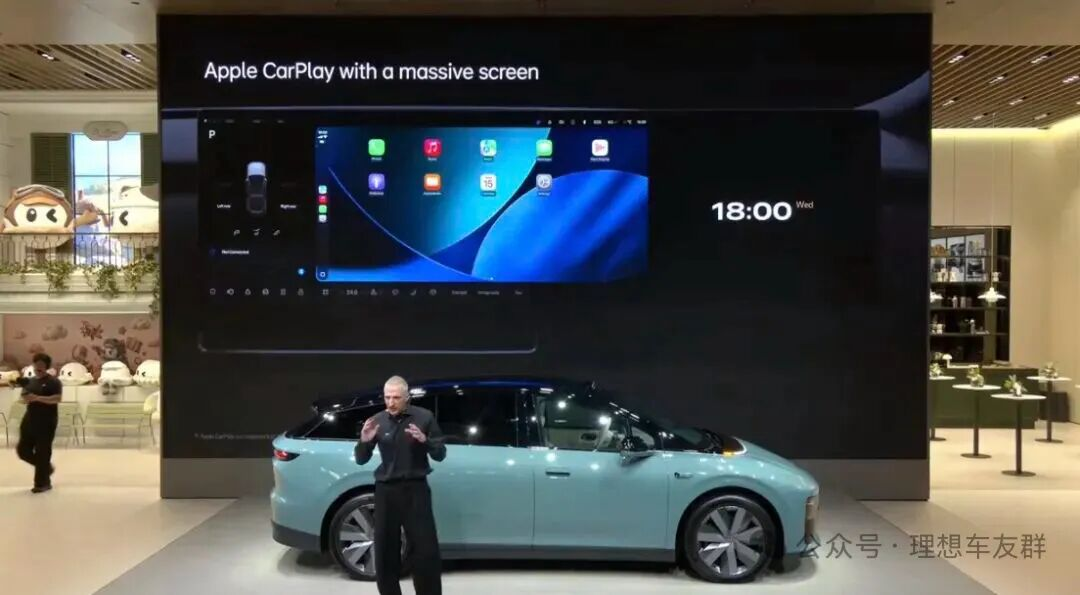
10月12日,巴黎车展,理想i6完成欧洲首秀。这台车有一个很关键的定位:它是理想首款按照全球标准打造的纯电全球车,海外命名Li 6,整车按照Euro NCAP五星安全标准开发,计划2027年一季度率先在挪威、荷兰上市交付,之后再逐步拓展欧洲多国市场。
和海外亮相同步,国内节奏已经铺开。10月11日,国内版本展车就已经全部到店;10月28日将举办国内上市发布会,11月初正式开启交付。这场横跨国内外的连续动作,也正式终结了国内持续多月的降价猜想。
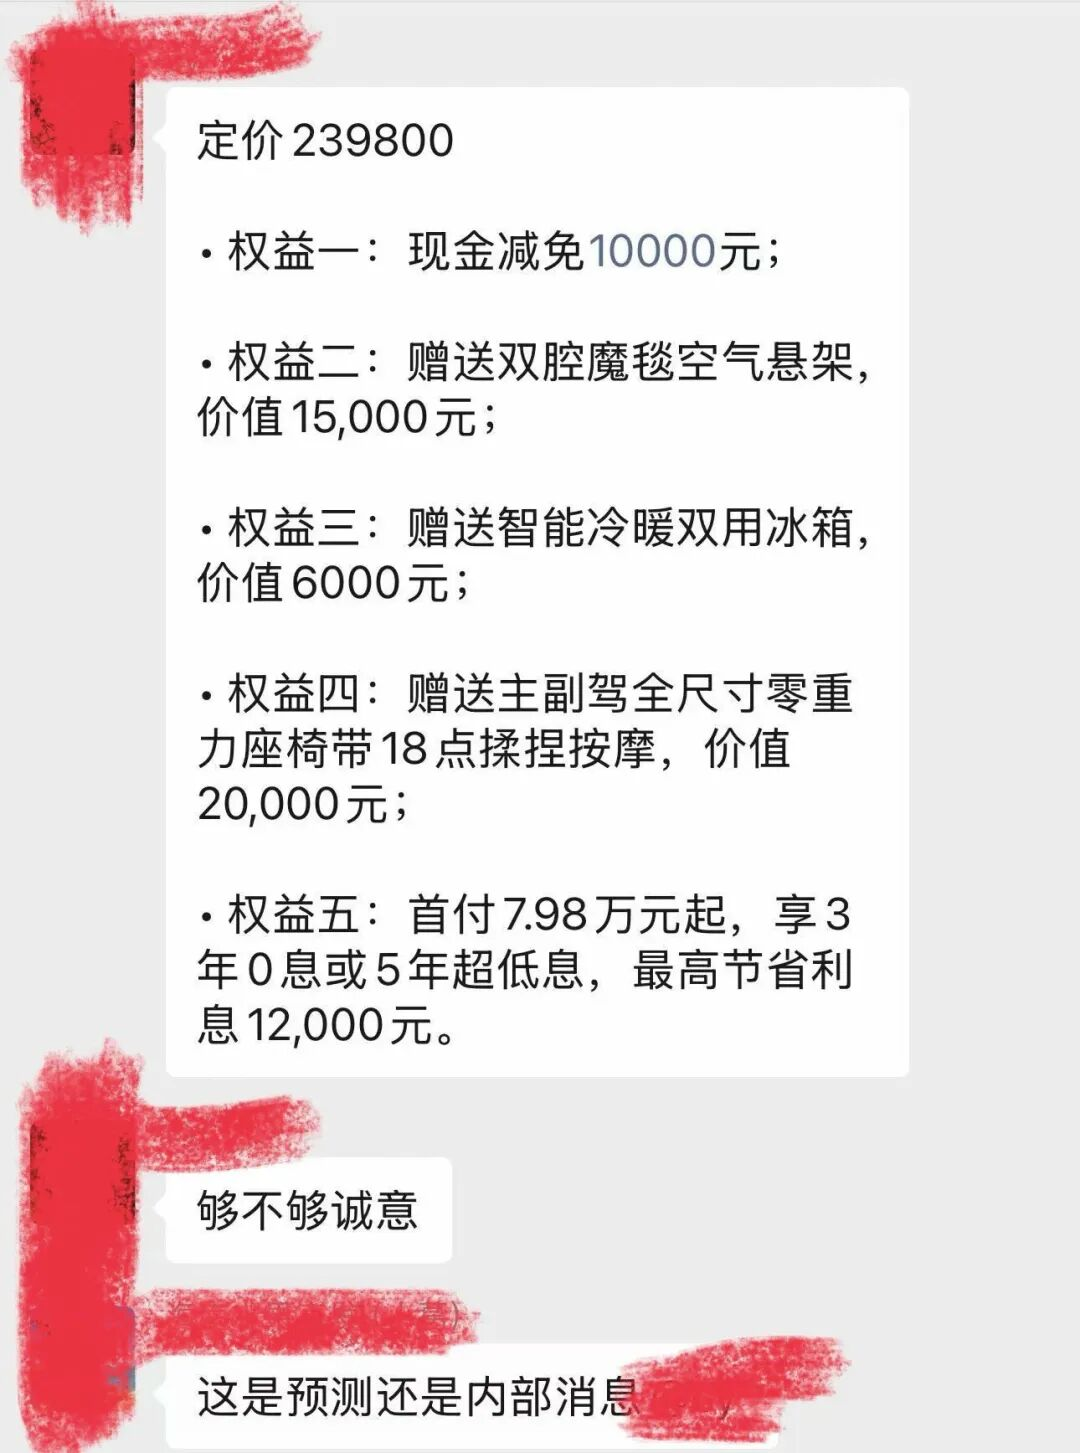
此前行业普遍参照i9、新款MEGA的迭代节奏,默认新款i6会走“增配降价”路线。不少媒体预判,新车指导价会下探至23.98万,叠加首销万元级现金优惠,进一步挤压20万级纯电市场份额。
但在巴黎现场,理想产品线总裁刘杰给出了非常笃定的公开表态:新款i6不会降价。
他的原话:新款i6增加了很多配置,其他品牌可能需要花四五万元选装,因此这次不会降价。一方面要对老用户负责,另一方面,新增配置也意味着成本增加。
一句话概括:产品成本在涨,品牌价格锚点不能塌。
这句表态看似是一次简单的定价官宣,实则把理想当下最真实的经营困境,彻底摆到了台面上。
一、全村销量压在一台车上,结构风险已经显现
先看9月最新终端零售数据,最能看懂理想的真实压力:
L6:10666台
i6:7379台
L8:4924台
L9:2386台
MEGA:2318台
i9:2206台
i8:1738台
整个品牌月销三万出头,看似体量稳定,但内部结构已经非常失衡。
增程基本盘靠L6独撑,纯电全线基本靠i6走量。高端i8、i9定价高、体量小,负责品牌形象,不负责大规模销量;新款MEGA口碑回暖、交付周期拉长,但难以拉动大盘增量。
很多人不知道的是:在此前销售高峰期,i6单车型曾一度占到理想整体销量的近六成。
一款车扛起半壁江山,短期是爆款能力,长期是经营隐患。
现在的理想,增长已经明显见顶。想要再突破,市场最直接的解法就是降价放门槛、冲订单、拉规模。
但对理想来说,这条路代价极高。
降价能换短期销量,必然压缩单车毛利;守住价格保住利润,就要接受市场内卷下的放量压力。
销量和毛利,第一次形成了直接博弈。
而且必须客观看待:i6是纯电走量核心,但不能简单等同于核心利润支柱。销量集中度越高,意味着整个品牌的定价策略、促销节奏、用户口碑,全部绑定在这一台车上。
容错空间,越来越小。
二、不降指导价,是理想最稳妥的折中选择
基于这次巴黎表态,我对新款i6的定价判断很清晰:
两驱24.98万、四驱26.98万的官方指导价,会完全守住。
这不是保守,是经营取舍。
官方指导价,决定的是品牌长期价格锚点、二手车保值率、老用户信任体系,也会和它全球车的身份绑定,影响欧洲市场后续定价叙事。一旦官方价格击穿,用户会形成持续性降价预期,后续所有车型都会陷入“持币观望”。
但理想不会硬顶到底,完全放弃市场竞争力。
最可行的落地方式,是官价死守、权益松动。
首销期通过限时现金优惠、低息金融政策、专属选装权益包,适度降低用户落地成本。既照顾新用户购买意愿,又不破坏品牌定价体系、不伤害老车主,在销量诉求和毛利底线之间,找一个最平衡的位置。
只是这里有一个关键疑问:
车企定义的“增配价值”,不等于用户感知的“购买价值”。
新增的大屏、零重力座椅、更长续航、自研电池加持,参数层面全面升级。但最终用户买单,看的永远是:同样落地价,我能买到谁,谁更划算。
配置堆得再多,如果不能转化为用户真实需求,市场依然会用订单投票。
三、自研电池、芯片是长期底牌,短期解不了近渴
很多人把这次增配不降价,归结为自研技术带来的底气。
这个逻辑对,但不能神化。
新款i6全面搭载理想自研5C电池,电芯由欣旺达、中创新航代工,电池包、BMS与热管理体系由理想自主定义开发,马赫芯片也持续上车迭代。李想曾把电池比作油车的发动机,在他的产品逻辑里,电池是电车最核心的动力部件,掌握电池定义权,是理想这一轮技术布局的关键一步。随着i6全系切换自研电芯,宁德时代从这款主力纯电车型的供应商名单中退出,市场关于“去宁德化”的讨论也随之发酵。
站在车主角度,我们买的是理想整车与整套质保服务,并非单独采购宁德电池;但不可否认,市场里不少消费者对宁德时代仍有一层品牌滤镜。大家会自然产生疑问:自研电芯的长期衰减表现、极端工况稳定性、多年之后的二手车残值差异,缺少大规模长期真实样本验证。即便官方给出统一标准的三电质保,这份长期沉淀下来的电池品牌信任,想要转移到理想自研方案上,仍然需要漫长的市场周期。
长期看,自研是解开销量、毛利矛盾的唯一出路。
未来规模上来、良率稳定、供应链效率优化后,理想可以摆脱外部供应链定价束缚,拥有更大的定价自主权:要么稳住售价提升毛利,要么守住毛利下放价格抢市场。
但现阶段,自研仍处在投入周期。
研发、产线、验证、规模化落地,每一项都是成本。短期不仅无法降本,这次大规模增配,反而进一步抬高了单车成本。
这也是刘杰选择坚持原有定价的底层现实。
技术能改写长期竞争力,但无法解决当下的市场内卷。
四、出海铺的是未来空间,扛不了短期压力
这次巴黎首秀的意义,不止是发布一款新车。作为理想首款全球纯电车,Li 6要按照欧洲严苛的安全、法规标准去落地,认证、渠道搭建、售后网络、本地运营、品牌推广,全链条都是长期重投入。
出海是理想的第二增长曲线,毋庸置疑。
但所有出海业务,都遵循同一个规律:先投入,后收获。现阶段海外单月体量很难快速起量,不仅无法贡献利润,反而持续消耗费用。
出海的真正价值,是打开未来的增量边界、建立全球高端品牌认知、对冲国内内卷。
但它解决不了今年的销量瓶颈,平衡不了当下的毛利压力。
五、李想真正的考题:从单品爆款,走向体系盈利
这次i6不降价,本质不是一次简单的产品定价,而是理想发展阶段的缩影。
早期的理想,靠模式创新就能破局:增程解决里程焦虑、家庭场景精准卡位,只要产品对,就能持续高增长。
现在的理想,进入了规模化盈利阶段。
行业从“拼增速”变成“拼健康度”,资本市场、经营基本面,都要求销量、毛利、品牌、矩阵必须均衡。
只靠i6一款车扛销量,靠少数高端车撑利润,是最脆弱的结构。
理想未来真正要突破的,是这套死循环:
不靠降价换销量,不靠爆款撑大盘,不靠单品赌未来。
L系列稳住基本盘、i系列形成纯电合力、MEGA打开高端MPV市场、自研技术兑现成本优势、出海承接长期增量。
让每一条业务线,各司其职、互相补位,才是真正的体系化增长。
刘杰在巴黎说的是价格。
李想真正要解的,是理想下一阶段的增长答案。
i6降不降价,只是表象。
能不能在不牺牲利润的前提下,持续拿到增量,才是理想未来最核心的竞争力。