
本文来自微信公众号: 半镜 ,作者:方尧
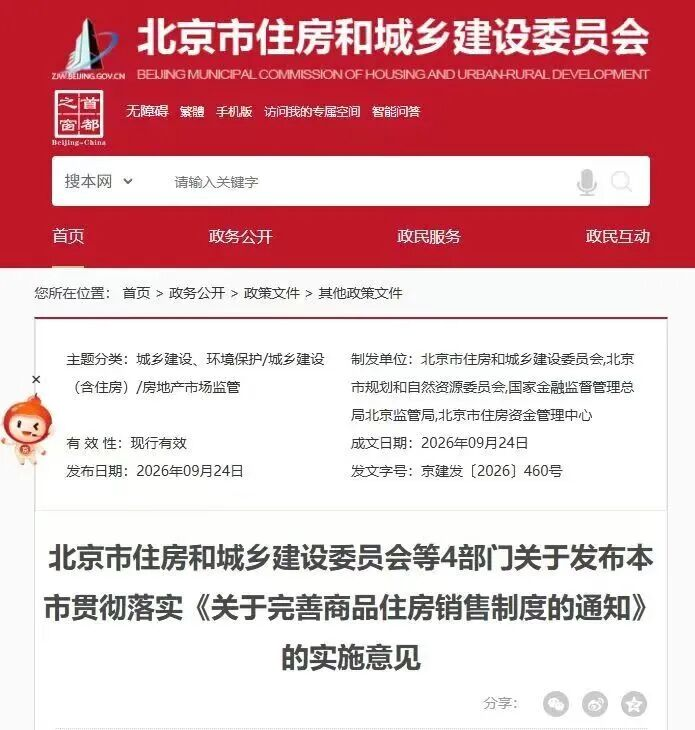
9月24日,北京四部门联合印发商品住房销售制度改革实施意见,自当日起正式施行。这不是一次普通的政策补丁,而是直接动了房地产行业最核心的资金循环逻辑。
按照新规,2026年8月28日后新发布国有建设用地使用权出让公告的商品住房项目,优先选择现房销售;申请预售的,必须等到单体建筑主体结构封顶。同时预售资金执行全额全过程监管,开发贷不得跨项目使用;2026年8月28日后发布出让公告的商品住宅用地,土地出让价款首付比例不低于50%,余款可延长至出让合同签订后两年内缴清,不计利息。
简单说,房企过去“拿地-开工-预售回款-再拿地”的滚动开发模式,在北京市场被直接按下了慢放键。这笔账算下来,变化的不只是销售节点,而是整个行业的生存逻辑。
高周转的底层逻辑崩塌
房地产高周转模式的本质,是用预售制度的时间差换发展空间。
过去行业通行的规则是,拿地后几个月就能开盘,购房者的预付款和按揭款提前打到房企账户,这笔钱可以用来支付工程款、偿还前期贷款,甚至直接拿去拍下一宗地。只要销售速度足够快,一笔自有资金就能循环撬动多个项目,规模越滚越大。
早年万科的“5986”模式,碧桂园的“456”标准,都是这套逻辑的极致体现:万科要求拿地5个月动工、9个月开盘、普通住宅占80%以上、开盘当月销量达到60%;碧桂园则强调4个月开盘、约5.5个月资金回正、6个月开启下一轮周转。在行业上行期,这套玩法让房企用最少的钱跑出最快的规模增速,也成就了一批千亿级房企。
这套模式成立的前提有两个:一是预售门槛足够低,二是预售资金可以灵活调度。过去很多城市拿到施工许可证没多久就能申请预售,有的项目地面刚出正负零就可以开盘。预售资金监管虽然一直存在,但实际执行中松紧不一,房企挪用项目回款用于拿地和扩张是行业常态。
现在这两个前提都在被逐步拆除。
按照北京这次的细则,新项目要么直接现房销售,要么封顶才能预售。有机构测算过一个典型30层住宅项目,传统预售模式下开工约240天就能进入销售环节;如果走现房销售,要等到开工后550天竣工验收完成才能卖。再算上拿地后设计、报批的150天左右,开发商的资金占用周期从原来的约390天,直接拉长到约700天,多出来整整10个月。
更关键的是资金调度的口子被扎紧了。与北京实施意见配套执行的《商品住房开发贷款管理办法(试行)》明确,开发贷款不得跨项目使用,不得用于缴纳土地出让金及相关税款、项目分红或者其他投资;借款人不得违规将项目贷款资金、项目收入资金划拨至房企集团、母公司或其他关联企业,借款人及其股东不得抽回项目资本金。换句话说,过去集团总部拆东墙补西墙、用热销项目的回款补慢销项目的玩法,走不通了。
2026年前7个月,全国房企开发资金来源里,定金及预收款加上个人按揭贷款占比约44.6%。现在销售节点后移、资金封闭运行,相当于直接抽走了房企最灵活的一笔流动资金。
过去行业常说,高周转抢的不是工期,是预售证。现在预售证的门槛抬到了封顶,现房销售更是要等到竣工,房企手里的资金转不动了,滚动拿地的齿轮自然也就慢了下来。
头部房企的提前卡位
规则一变,最先分出高下的,是手里的余粮和借钱的成本。
这两年行业调整期,保利发展(600048.SH)持续降负债、压融资成本、稳现金流;万科A(000002.SZ)则在股东和金融机构支持下推进化债、压降存量融资成本。规则切换后,这些动作的重要性会进一步上升。
2026年半年报显示,保利发展期末综合融资成本已经降到2.61%,同比下降28个基点,上半年发的公司债最低利率只有1.85%。账上货币资金1338亿元,经营活动现金流连续9年为正,上半年净流入245.52亿元。有息负债3325亿元,其中3年以上的长期负债占比持续提升,新增债务里近七成是长期限资金。
万科的情况并不完全类似。上半年存量融资综合成本2.86%,大股东深铁还提供了借款利率和抵质押率优于市场惯例水平的股东借款支持。但截至6月末,万科货币资金590.5亿元,资产负债率77.51%,净负债率135.40%,公司在半年报中也明确表示当前经营形势依然十分严峻、化险任务仍然艰巨。
资金成本的差距,在现房时代会被成倍放大。原来高周转模式下,资金几个月就能转一圈,哪怕融资成本高一点,周转快也能覆盖。现在资金占用周期拉长一倍多,每年的利息成本都会实打实吃掉利润。融资成本差一个百分点,一个百亿级的项目,几年下来就是几个亿的利润差。
除了资金端,头部房企在交付能力和产品标准化上的积累,也会在现房时代转化为优势。
现房销售比拼的不只是能不能盖完,还有盖得够不够快、够不够好。建设效率越高,资金占用时间越短,成本就越低。保利、万科这类企业多年来沉淀的标准化产品体系、工程管理能力,在期房时代是软实力,到了现房时代就是硬竞争力。
这一点在海南现房销售实践中也有所体现。海南自2020年起对新出让土地建设的商品住房实行现房销售制度,首批现房项目在2022年陆续上市。行业反馈显示,现房销售下企业融资成本和资金占用压力上升,对房企资金实力和开发管理能力提出了更高要求。
不过也要看到,北京这次政策也留了缓冲空间。8月28日(含)前已经拿到工程规划证的项目,还能按老规则走;已拿地没办工规证的项目,在确保交付和加强预售资金监管、报市级部门备案的前提下,2027年底前还能按原预售条件申请。土地款也可以分期缴纳,首付50%,余款两年内缴清。
这些对冲措施,是为了避免市场硬着陆,但改变不了大方向。存量项目总会消化完,新的规则迟早会成为行业常态。
竞争力的重新定义
房地产行业的考核标准,正在悄悄换榜。
过去二十年,房企的核心竞争力是拿地能力和融资能力,谁能拿到便宜的地、借到更多的钱,谁就能跑在前面。高周转时代,速度就是一切,拿地速度、开盘速度、回款速度,每个环节都要快。
现房时代,这套评价体系要重写了。
首先看资金能力,但不是看能借多少钱,而是看资金成本够不够低、期限够不够长、现金流够不够稳。短钱、贵钱,再也撑不起长周期的开发模式。未来房企的融资,会越来越偏向项目本身的质量,而不是主体的信用规模。
其次是建设效率。同样的项目,别人18个月竣工,你要24个月,光资金成本就多出一大截。工程管理能力、供应链整合能力,会变得和融资能力一样重要。
然后是交付能力和产品力。期房时代,营销做得好就能卖得动,购房者更多是赌规划、赌预期。现房时代,房子好不好、质量怎么样、园区做得到不到位,购房者一眼就能看到。货不对板的空间被压缩,产品力会直接决定去化速度。
最后才是销售能力,但也不是靠概念和溢价,而是靠真实的居住体验和服务。
中信证券测算,在假设房地价不变的情况下,传统预售、封顶预售、现房销售的项目内部收益率分别约为15.8%、4.8%、3.6%,净利率分别约为6.0%、4.0%、2.4%。
这个利润水平,已经和很多传统制造业差不多了。
这意味着,房地产行业彻底告别了高杠杆、高回报的时代,变成一个靠管理效率、靠产品品质赚钱的行业。过去那种加杠杆冲规模的玩法,风险会越来越高,收益会越来越薄。
当然,这也不是说规模就不重要了。规模效应依然存在,更大的体量意味着更低的采购成本、更强的议价能力、更稳的融资渠道。但规模的前提是健康,是每个项目都能跑通自己的资金循环,而不是靠总部输血硬撑。
从另一个角度看,这也是行业回归本质的过程。房子本来就是用来住的,期房预售只是特定阶段解决住房短缺的制度安排。当住房总量从短缺走向充裕,消费者从“有房住”转向“住好房”,销售制度从预售转向现房,本来就是顺理成章的事。
总之,北京这次新政,不是一个孤立的地方政策,而是全国商品房销售制度改革的一个缩影。
自2022年末以来,全国已有39地试点现房销售及出台相关支持政策;2025年前9个月,商品房现房销售面积占比约35.4%。从试点到推广,从鼓励到有序推进,方向已经非常明确。
对于房企来说,纠结政策松紧没有太大意义,更重要的是想清楚,在一个没有预售款滚动拿地的时代,自己的核心竞争力到底是什么。
是更低的资金成本?是更高的建设效率?是更好的产品品质?还是更强的服务能力?
答案可能各有不同,但有一点是确定的:房地产行业的高周转时代,真的要翻篇了。未来能留在牌桌上的,一定是那些能沉下心来做产品、控成本、保交付的企业。
靠杠杆和速度狂奔的日子结束了,靠实力和品质吃饭的时代,才刚刚开始。